①Executive Summary
- 지수는 올랐고 반도체는 빠졌습니다. S&P 500 은 주간 +1.15%(7,811.54)로 마감했고 10월 6일에는 7,818.93으로 8월 이후 첫 사상 최고 종가를 썼습니다. 같은 주 필라델피아 반도체는 −4.30%(12,572.42)입니다. 나스닥100 ETF(QQQ)는 +0.23%로 거의 제자리였습니다. 이 조합(S&P 500 상승 + 필라델피아 반도체 −4% 이상 하락)은 1994년 5월 이후 1,692주 중 38주(2.25%) 에서만 나타났고, 직전 사례는 2026년 7월 31일 주와 7월 3일 주입니다.
- 반도체 낙폭을 설명하는 보도된 단일 원인은 하루에만 있습니다. 10월 8일 파이낸셜타임스가 OpenAI 의 연환산 매출을 약 500억 달러로 보도했고, 앞서 언론에 돌던 약 700억 달러보다 200억 달러 낮은 숫자였습니다. 그날 필라델피아 반도체는 −3.39%(주중 최대 낙폭), 엔비디아 −2.95%·AMD −3.90%·마이크론 −4.80%였습니다. 다만 하루 앞선 10월 7일에도 −1.15% 내렸습니다. 10월 7일에 대해 이 리포트가 쓰는 것은 그날이 10년물 입찰일이자 9월 FOMC 의사록 공개일이었다는 사실까지이고, 그래서 주 전체를 이 보도 하나로 설명하지 않습니다.
- 같은 주에 클라우드 사업자는 올랐습니다. MSFT +3.39%·AMZN +4.34%·GOOGL +2.38%이고, 반도체 안에서도 AVGO 는 +1.80% 로 홀로 주간 상승했습니다. S&P 500 의 플러스를 만든 쪽은 방어·에너지 업종입니다(유틸리티 +3.97%, 에너지 +3.60%, 필수소비재 +3.60%). 11개 섹터 ETF 중 내린 것은 산업재 −0.41%와 정보기술 −0.52% 둘뿐입니다.
- 한국은 사흘 거래로 −5.39%입니다. 10월 5일(개천절 대체공휴일)과 10월 9일(한글날)이 휴장이어서 거래일은 10월 6·7·8일 사흘이었고, 코스피는 6,941.4 → 6,803.90 → 6,625.90 으로 내렸습니다. 같은 사흘에 코스닥은 −0.11%(892.27)로 거의 제자리였고 격차가 5.28%p 입니다. 2000년 이후 1,396주 중 코스닥이 코스피를 5.0%p 이상 앞선 주는 35주(2.5%) 입니다. 삼성전자가 분기 영업이익 107.4조원(국내 기업 최초 100조원 돌파, 컨센서스 106조원 상회)을 발표한 10월 8일에 코스피는 −2.62% 내렸습니다.
- 금리는 주중에 올라갔다가 되돌아왔습니다. 미 10년물은 10월 7일 장중 5.364% 까지 올라 1990년부터의 로컬 시계열에서 장중 고가가 이 값을 넘은 마지막 날이 2002년 4월 3일이었던 구간에 닿았고, 같은 날 390억 달러 10년물 입찰이 응찰배수 2.77배·간접 응찰 80.3%로 소화되자 물러났습니다. 금요일 종가는 5.244% 로 종가 기준으로는 2007년 6월 12일(5.248%) 이후 최고 수준입니다. 2s10s 는 주중 51.0bp 까지 가팔라진 뒤 44.0bp(주간 −1.0bp)로 끝났습니다.
- 낙폭이 큰 주에 변동성 지표는 내렸고, 벌어진 것은 저등급 크레딧뿐입니다. VIX 14.84(−3.07%)·MOVE 98.47(−8.22%)·VVIX 84.88(−2.46%)입니다. 크레딧 ETF 총수익도 LQD +0.57%·JNK +0.48%로 둘 다 플러스인데, 스프레드(OAS)로 보면 투자등급은 −3bp 좁혀지고 하이일드는 +5bp, CCC 이하는 +50bp 벌어졌습니다(10월 2일 → 8일). 등급 아래로 내려갈수록 방향이 반대입니다.
②매크로 환경
달러인덱스는 102.21(+0.27%)이고 원화는 강해졌습니다
달러인덱스(DXY)는 102.21로 주간 +0.27% 올랐습니다. 유로달러 1.12, 엔달러 158.25 수준입니다. 이 리포트는 두 통화를 수준만 적고 주간 변화율은 쓰지 않습니다.
원/달러는 방향이 네 개 소스에서 모두 원화 강세입니다. 다만 폭이 소스에 따라 −0.17%에서 −1.29%까지 갈립니다.
원인은 끝점이 아니라 기준점입니다. 10월 2일 서울 외환시장은 오전 09:30 무렵 1,366.2원까지 올랐다가 수출업체 매도에 15:15 1,349.8원으로 되밀렸는데, 24시간 피드 가운데 그 오전 구간에 가까운 값을 10월 2일 바로 기록한 쪽이 있습니다.
그래서 이 리포트는 폭을 쓰지 않고 서울 종가 수준과 날짜를 함께 적습니다.
- 10월 2일 1,349.8원(15:15 시점)
- 10월 7일 1,340.4원(전일 대비 −3.2원)
- 10월 8일 1,338.5원(15:30 기준, −1.9원, 5거래일 연속 하락이고 9월 9일 1,336.1원 이후 한 달 만의 최저)
한국 시장이 10월 9일 휴장이라 서울 종가 기준 주간 구간은 애초에 10월 2일 → 10월 8일에서 끝납니다. 보도가 지목한 원화 강세 요인은 셋입니다.
수출업체 네고 물량 우위, 8월 경상수지 461.1억 달러 흑자(3개월 연속 400억 달러 초과, 단일 출처), 그리고 삼성전자 3분기 영업이익 107.4조원입니다.
한 가지를 분명히 해 둡니다. 10월 8일 코스피 하락의 원인으로 '달러 강세'를 든 보도가 있는데 같은 날 서울 환율은 5거래일 연속 내렸습니다.
수준이 1,340원대로 여전히 높다는 사실과 그 주 방향이 원화 강세였다는 사실은 둘 다 참입니다. 이 리포트는 그 주의 환율 방향과 어긋나는 '원화 약세가 외국인 매도를 불렀다'는 연결을 쓰지 않습니다.
아래 차트는 달러인덱스와 원/달러의 최근 추이입니다. 원/달러 계열은 24시간 피드 기준이라 위에 적은 서울 종가와 시각 규약이 다르므로 수준이 아니라 방향을 보는 용도입니다.
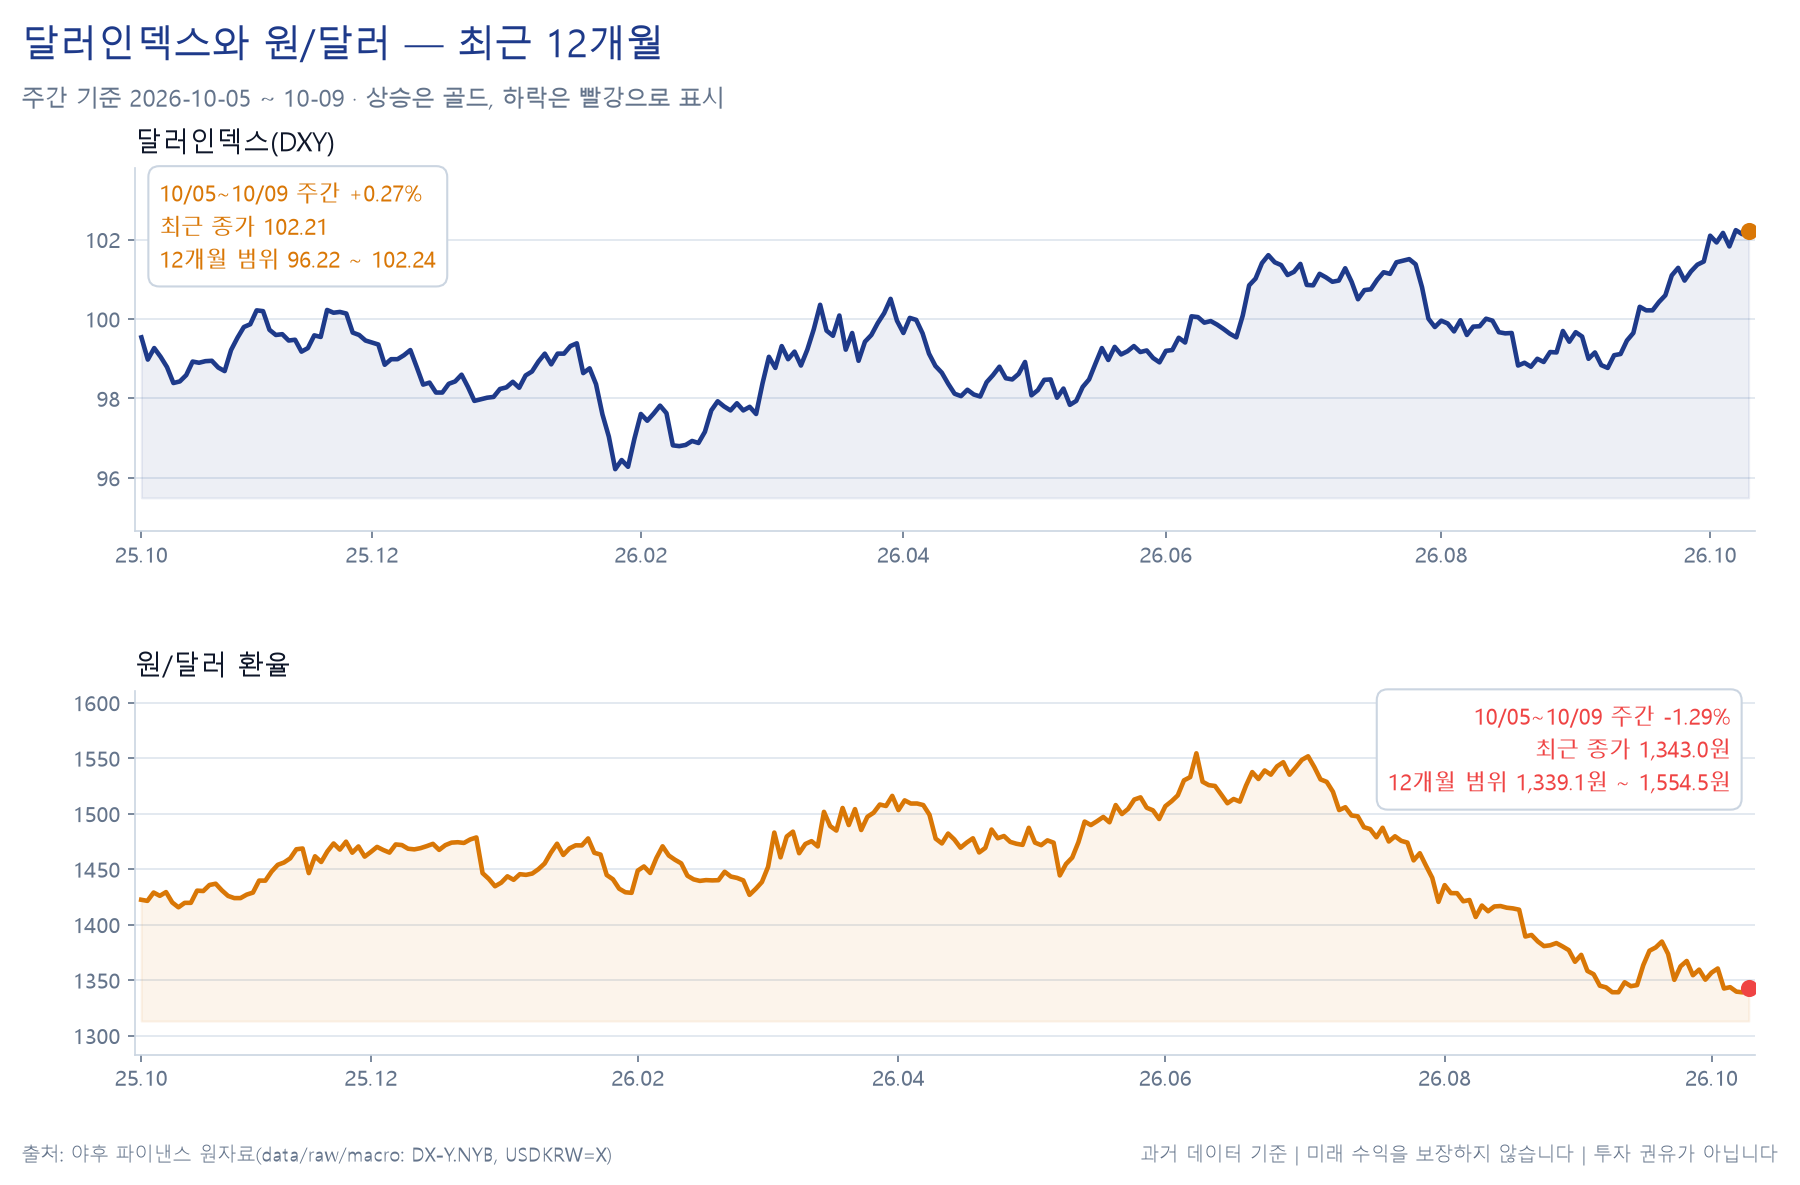
달러인덱스가 오른 주에 원화가 강해졌다는 것은 이번 주 달러 강세가 아시아 통화 약세에서 온 것이 아니라는 뜻입니다. 구성 통화별 기여는 싣지 않았으므로 어느 통화가 얼마나 끌었는지는 분해하지 않습니다.
10년물은 장중 5.364%까지 올랐다가 종가 5.244%로 내려왔습니다
만기별 금리는 공표 끝점이 다른 두 소스를 섞지 않고 두 블록으로 나눠 적습니다. 서로 다른 기준일을 한 식에 넣으면 커브가 틀립니다.
| 만기 | 야후 계열 10월 9일 | 주간 변화 | FRED 공식 10월 8일 | 주간 변화 |
|---|---|---|---|---|
| 3개월 | 4.057% | +6.4bp | 4.23% | +4.0bp |
| 2년 | (쓰지 않음) | 4.75% | −8.0bp | |
| 5년 | 5.021% | −3.4bp | 4.99% | −7.0bp |
| 10년 | 5.244% | −3.3bp | 5.22% | −6.0bp |
| 30년 | 5.600% | −3.0bp | 5.60% | −3.0bp |
2년물에 야후 계열 값을 쓰지 않은 이유는 그 계열이 10월 5일부터 9일까지 닷새 모두 4.647로 변동이 없기 때문입니다. 멈춘 계열로 bp 를 계산할 수 없어 2년물은 FRED DGS2 를 씁니다.
두 소스가 공통으로 말하는 것은 단기만 오르고 중장기는 내렸다는 것입니다. 3개월물이 +4.0~+6.4bp 오른 반면 2년물 −8.0bp·5년물 −7.0bp·10년물 −6.0bp입니다(FRED 기준). 구간별로 무엇이 움직였는지는 §⑦에서 분해합니다.
수준은 두 기준을 섞지 않습니다.
- 장중 고가: 10월 7일 5.364%. 1990년 1월부터의 로컬 시계열에서 장중 고가가 이 값을 넘은 마지막 날은 2002년 4월 3일입니다. 외신의 '24년 만의 최고' 서술과 일치합니다.
- 금요일 종가: 5.244%. 종가 기준으로 이 수준 이상이었던 마지막 날은 2007년 6월 12일(5.248%) 입니다. 7월 말 4.745%에서 +49.9bp 올라온 자리입니다.
30년물 장중 5.73% 서술은 보도 한 곳에 근거하고, 10년물처럼 로컬 장중 고가로 되짚은 항목이 아닙니다. 두 수치의 검증 수준이 다르다는 사실을 함께 적습니다.
커브는 주중에 가팔라졌다가 되돌아왔습니다. 2s10s(FRED T10Y2Y, 같은 날짜 공식 스프레드)는 44.0bp(주간 −1.0bp)로 끝났고, 주중 최대였던 10월 7일 51.0bp는 10년물 입찰일이자 9월 FOMC 의사록 공개일이었습니다.
| 날짜 | 10/2 | 10/5 | 10/6 | 10/7 | 10/8 | 10/9 |
|---|---|---|---|---|---|---|
| 2s10s | 45.0bp | 47.0bp | 48.0bp | 51.0bp | 47.0bp | 44.0bp |
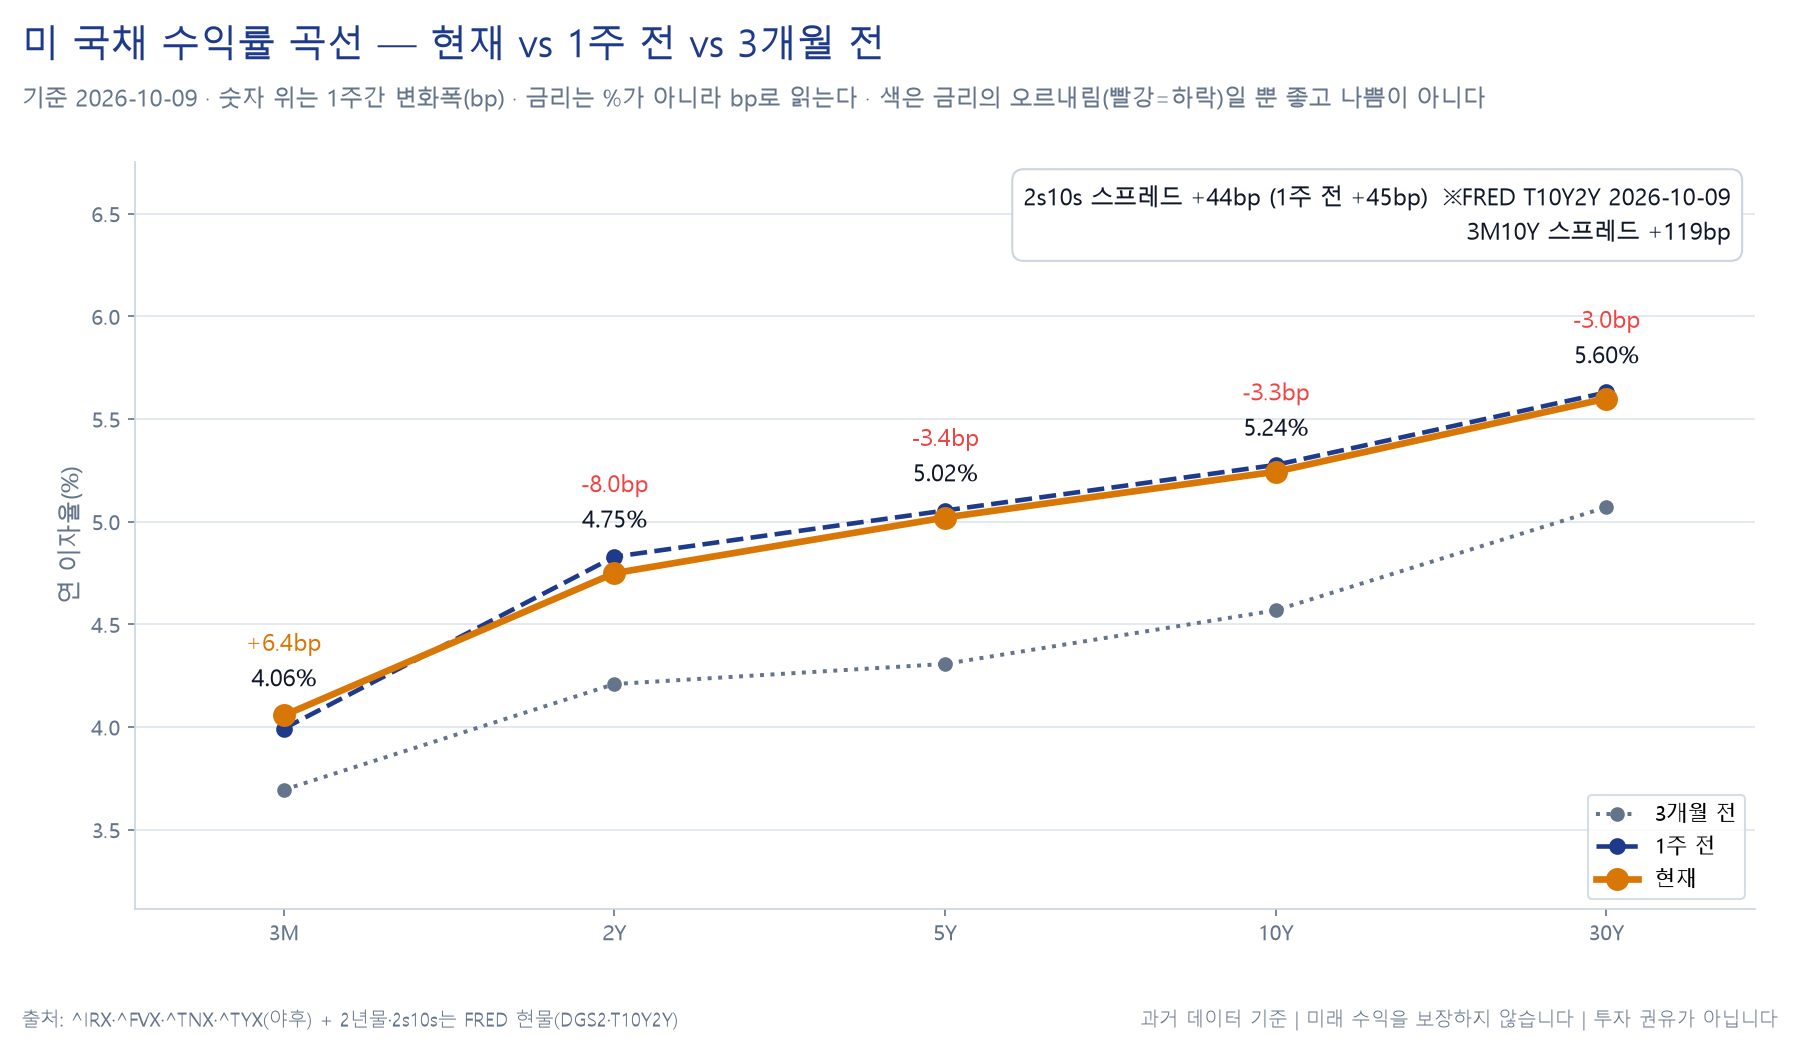
위 차트는 만기별 금리 수준과 주간 변화를 함께 보여 줍니다. 주간 변화 한 줄로는 주중 51.0bp 경로가 보이지 않습니다.
대상 주에 미국 물가 발표는 없었고, 움직인 것은 서비스업 물가지수였습니다
10월 5일부터 9일 사이에 미국 CPI·PPI·PCE 발표는 없었습니다. 9월 CPI 는 10월 14일, 9월 PPI 는 10월 15일로 예정돼 있습니다. 한국 CPI 도 대상 주 발표분이 아닙니다.
그 자리를 채운 것은 9월 ISM 서비스업 보고서(10월 5일)입니다. 헤드라인은 54.9이고 물가지수가 74.0으로 1.4pt 올랐습니다.
12개월 평균이 2023년 3월 이후 최고라는 해석 보도가 함께 있습니다. 전월치는 74.0에서 1.4를 뺀 역산값이라 이 리포트는 74.0과 상승폭 1.4pt만 씁니다.
기대인플레이션은 두 만기가 같은 폭으로 내렸습니다. 10년 BEI 2.33%(−3.0bp), 5년 BEI 2.34%(−3.0bp)입니다. 주중 10월 8일까지 2.36%에서 움직이지 않다가 10월 9일에 내렸습니다.
그 결과 실질금리도 내렸습니다. 10년 실질금리는 2.87%(10월 8일, 주간 −5.0bp)입니다. 경로를 분해하면 이렇습니다.
명목금리 −6.0bp > 기대인플레이션 −1.0bp(10월 8일 기준) → 실질금리 −5.0bp → 무이자 자산의 기회비용 감소 → 금 주간 +1.30%
이 방향은 정합적입니다. 다만 금은 올해 오른 자산이 아닙니다.
10월 9일 종가 4,216.30은 1월 29일 고점 5,318.40 대비 −20.72%이고 2025년 말 기준 −2.87%·2026년 첫 거래일 기준 −2.62% 입니다(이 주 저점은 10월 7일 4,140.70, 올해 저점은 7월 16일 3,992.10).
주간 +1.30%만 적으면 이 거리가 지워집니다.
연준은 인상 주기에 있고, 공개된 의사록은 연내 추가 인상 쪽이었습니다
지금 국면은 인하가 아니라 인상입니다. 목표범위는 3.75~4.00%(실효 연방기금금리 3.88%, 10월 8일)이고, 2026년 9월 16일 FOMC 가 0.25%p 인상을 12-0으로 결정한 결과입니다. 차기 회의는 10월 27~28일입니다.
10월 7일 공개된 9월 15~16일 회의 의사록의 요지는 넷입니다.
- 참석자 전원이 0.25%p 인상에 찬성했습니다.
- 거의 모든 참석자가 인플레이션 위험은 상방이고 고용 위험은 줄어 균형에 가까워졌다고 평가했습니다.
- 대부분이 올해 추가 1회 인상을 전망했습니다.
- 중간값 경로는 2026년 말 4.1%, 2027년 동결, 2028~2029년 인하입니다.
3번의 인원수는 보도 요약의 숫자 합이 위원 정원과 맞지 않아 인원을 적지 않습니다. 같은 주 연준 인사 발언도 방향이 한쪽입니다.
윌리엄스 뉴욕 연준 총재는 서둘 필요가 없다면서도 올해 안에 한 차례 추가 상향이 적절할 수 있다고 했고, 월러 이사는 물가를 2%로 되돌리려면 추가 인상이 필요하되 연속 회의에서 할 필요는 없다고 했습니다. 제퍼슨 부의장은 정책 전환 전에 판단에 이르는 데 시간이 더 걸릴 수 있다고 했습니다(목요일).
날짜가 특정된 것은 제퍼슨뿐이라 발언을 특정 날짜에 배정하지 않습니다.
시장이 반영한 확률은 인용 보도 한 곳에 근거한 수치입니다. 10월 7일 기준 10월 동결 80.6%·인상 17.7%, 12월까지 누적 50bp 이내 인상 83.7%로 전해졌습니다.
같은 주에 다른 매체는 '10월 인상 확률 30% 아래'(10월 초), '10월 인상 가능성 희박'(10월 2일)으로 적었습니다. 세 서술이 서로 모순되지는 않지만 수치는 단일 출처이므로 그 사실을 함께 둡니다.
한국은행 기준금리는 3.00% 이고 직전 변경은 2026년 8월 27일 0.25%p 인상(7월에 이은 연속 인상)입니다. 다음 금통위는 10월 22일로 대상 주와 차주 모두에 들어 있지 않습니다. 이 항목은 보도 한 곳에 근거합니다.
지정학: 호르무즈 11척, 멕시코만 생산 중단, 그리고 디젤 합의
유가를 움직인 사건이 셋입니다.
호르무즈 해협 유조선 피격이 전시 최고 수준으로 늘었습니다. 10월 4일로 끝난 주에 11척이 통항 중 공격받아 2월 말 개전 이후 최다였습니다.
호르무즈는 개전 전 세계 석유·연료 물동량의 약 20%가 지나던 경로입니다. 10월 7일에서 8일로 넘어가며 브렌트 100.20 → 104.28(+4.07%), WTI 88.28 → 91.49(+3.64%)입니다.
허리케인 아이사이아스가 멕시코만 원유 생산을 중단시켰습니다. 중단 규모는 출처에 따라 '미국 멕시코만 생산의 25%'와 '멕시코만 생산의 63%(일 130만 배럴)'로 갈립니다.
집계 시점이 다른 것으로 보이나 어느 날짜 기준인지가 확정되지 않아 이 리포트는 하나를 골라 단정하지 않습니다. 10월 9일 기준 사망 4명이 확인됐습니다.
10월 9일 트럼프 대통령이 러시아의 디젤 공급 합의를 발표했습니다. 즉시 30만 톤, 11월 중 50만 톤, 이후 100만 톤이라고 밝혔고 재무부 OFAC 가 4월 7일까지 적용되는 임시 일반허가를 발급했습니다.
같은 날 미국·이란 협상 진전 시사도 나와 브렌트는 장중 1% 내려 103.2달러, WTI 는 0.9% 내려 90.6달러로 보도됐습니다(단일 출처, 장중 호가). 그런데 브렌트 정산가는 104.28 → 104.72로 올라 마감했습니다.
그래서 브렌트 수준을 적을 때는 '정산가 기준'을 붙입니다.
대상 주 재료로 묶이곤 하지만 이 리포트가 넣지 않은 사건 셋도 밝혀 둡니다. 미국·이란 양해각서 만료(8월 중순)와 아람코 정제설비 피격(3월 2일)은 대상 주 사건이 아니고, 전략비축유 400만 배럴 긴급 방출 승인은 10월 10일 토요일 조치라 차주 재료로 넘깁니다.
③크로스에셋 리뷰
| 자산 | 종가 | 주간 | 기준일 |
|---|---|---|---|
| S&P 500 | 7,811.54 | +1.15% | 10/9 |
| 나스닥100(QQQ) | 751.27 | +0.23% | 10/9 |
| 필라델피아 반도체 | 12,572.42 | −4.30% | 10/9 |
| 코스피 | 6,625.90 | −5.39% | 10/8 |
| 코스닥 | 892.27 | −0.11% | 10/8 |
| KODEX 200(ETF) | 105,650 | −5.72% | 10/8 |
| 미국채 장기(TLT) | 77.98 | +0.65% | 10/9 |
| 투자등급 회사채(LQD) | 102.41 | +0.57% | 10/9 |
| 하이일드(JNK) | 92.83 | +0.48% | 10/9 |
| 금 | 4,216.30 | +1.30% | 10/9 |
| 구리 | 6.64 | +2.32% | 10/9 |
| 브렌트 원유(정산가) | 104.72 | +2.42% | 10/9 |
| WTI 원유 | 91.85 | +0.81% | 10/9 |
| 비트코인 | 82,546 | −4.55% | 10/9 |
| 달러인덱스 | 102.21 | +0.27% | 10/9 |
기준일 각주. 한국 자산 창은 휴장 탓에 10월 2일 → 10월 8일로 미국보다 하루 짧습니다.
비트코인은 7일 주 규약이라 기준점이 일요일(10월 4일) 이어서 주식·원자재의 금요일 기준과 다릅니다(금요일 → 금요일로 다시 계산하면 −2.31%). 창이 다른 수치를 한 표에서 직접 순위로 비교하면 틀립니다.
이 순위를 만든 것은 세 가지입니다.
첫째, 금리 하락이 듀레이션 자산 전부를 위로 밀었습니다. FRED 기준 10년물 −6.0bp·5년물 −7.0bp가 TLT +0.65%·LQD +0.57%·JNK +0.48%를 같은 방향으로 만들었습니다.
다만 이 셋이 플러스라는 사실만으로 '크레딧이 양호했다'고 읽으면 안 되고, 그 이유는 §⑦에서 OAS 로 분해합니다.
둘째, 원자재는 공급 사건이 끌었고 금은 실질금리가 끌었습니다. 브렌트 +2.42%·WTI +0.81%는 호르무즈와 멕시코만이라는 공급 측 사건의 가격화이고, 금 +1.30%는 실질금리 −5.0bp와 같은 방향입니다.
구리 +2.32%는 사유를 쓰지 않고 수치만 적습니다.
셋째, 주식 안에서 갈린 폭이 자산군 사이보다 컸습니다. S&P 500 +1.15%와 필라델피아 반도체 −4.30% 사이가 5.45%p, 코스피 −5.39%와 코스닥 −0.11% 사이가 5.28%p 입니다.
반면 채권·크레딧 셋은 +0.48%~+0.65% 안에 모여 있습니다. 이번 주 결과를 가른 것은 '주식 대 채권'이 아니라 '어느 주식인가' 였습니다.
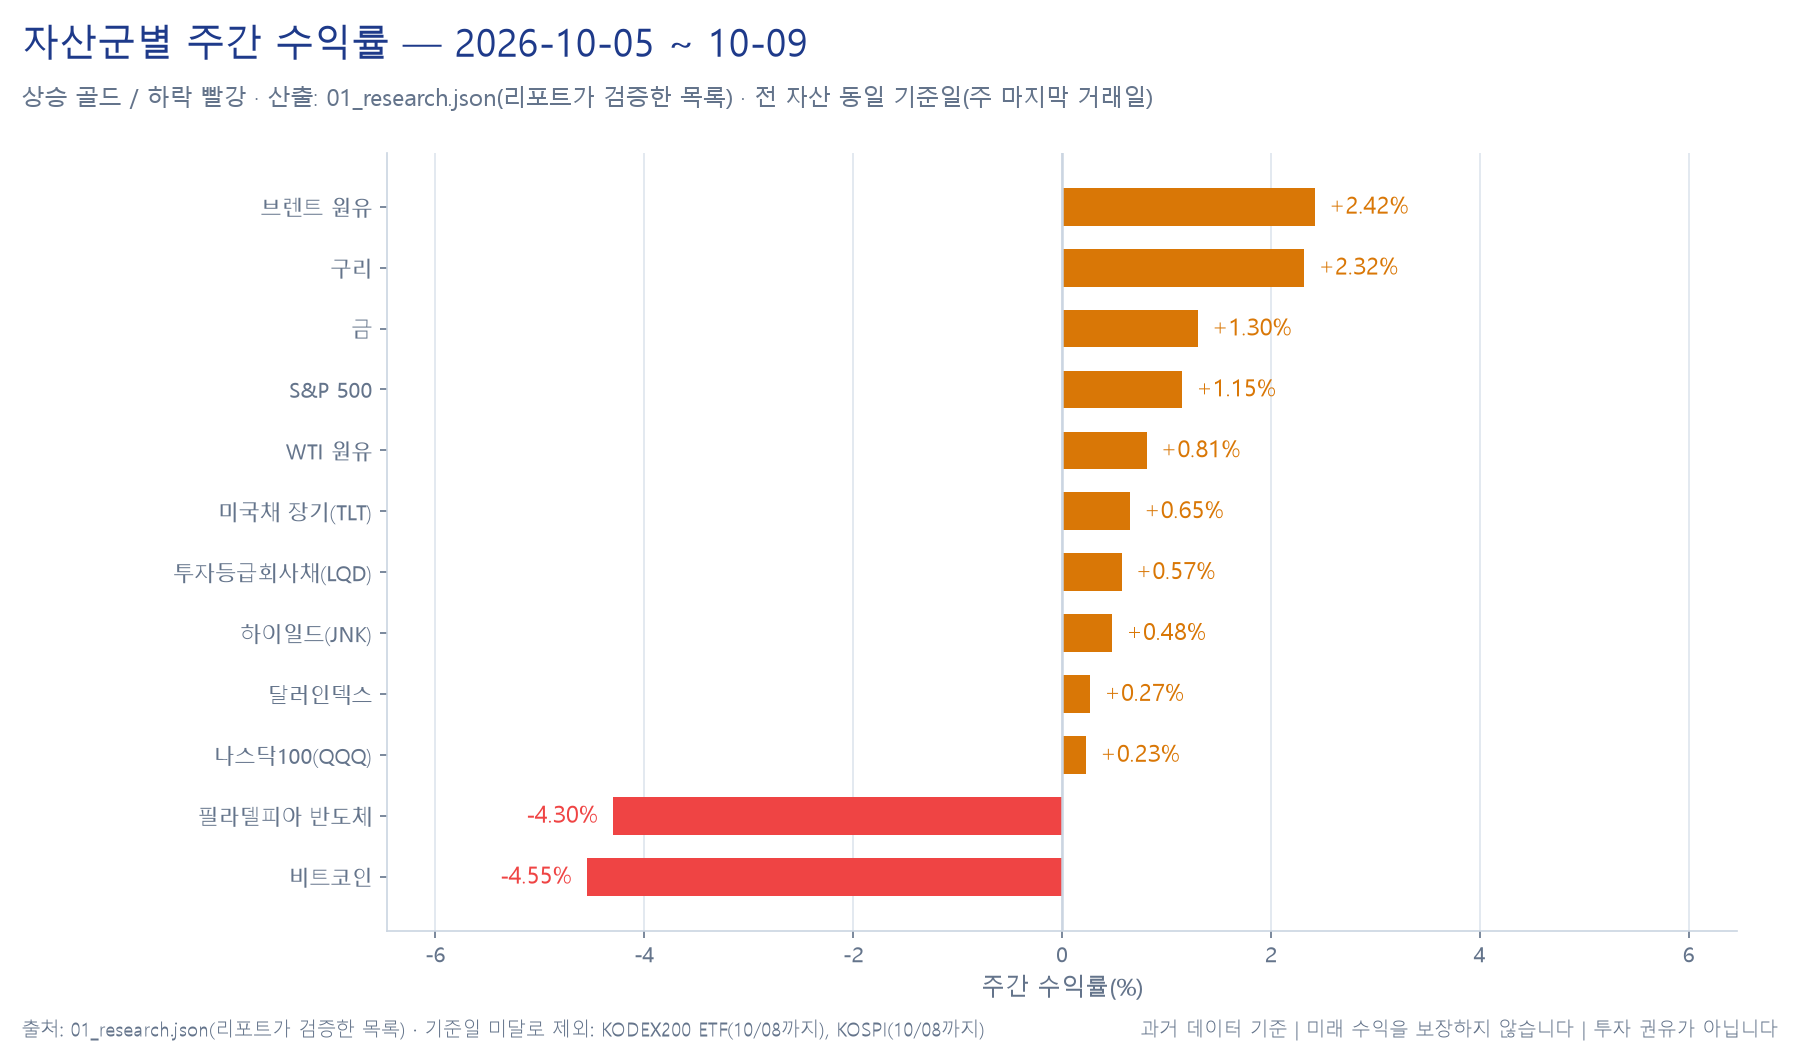
위 차트는 자산별 주간 수익률을 한눈에 세운 것입니다. 원/달러 막대는 넣지 않았습니다 — 주간 폭이 소스에 따라 갈려(§⑫) 본문이 그 폭을 쓰지 않는데 그림만 숫자를 말하면 안 되기 때문입니다.
코스피와 KODEX200 도 이 차트에는 없습니다 — 한국은 10월 9일 휴장이라 기준일이 10월 8일이고, 차트는 기준일이 다른 계열을 같은 축에 세우지 않습니다. 두 자산의 주간 수익률은 위 표에 있습니다.
④주요 섹터
| 섹터 ETF | 주간 | 섹터 ETF | 주간 |
|---|---|---|---|
| 유틸리티(XLU) | +3.97% | 부동산(XLRE) | +1.96% |
| 필수소비재(XLP) | +3.60% | 소재(XLB) | +1.17% |
| 에너지(XLE) | +3.60% | 커뮤니케이션(XLC) | +0.05% |
| 헬스케어(XLV) | +2.79% | 산업재(XLI) | −0.41% |
| 경기소비재(XLY) | +2.55% | 정보기술(XLK) | −0.52% |
| 금융(XLF) | +2.32% |
이 표는 SPDR 섹터 ETF(XLK·XLE 등 XL 계열) 종가 수익률입니다. 같은 주 GICS 정보기술 섹터 수치는 −1.31%로 보도됐는데, XLK 는 비중 상한 규칙이 있는 ETF 이고 MSFT(주간 +3.39%) 비중이 커서 섹터지수보다 덜 빠졌습니다.
대상이 다른 숫자이므로 XLK 값을 'GICS 정보기술 섹터'라고 부르지 않습니다. 둘이 공통으로 말하는 사실은 정보기술이 주간 하락 섹터라는 것입니다.
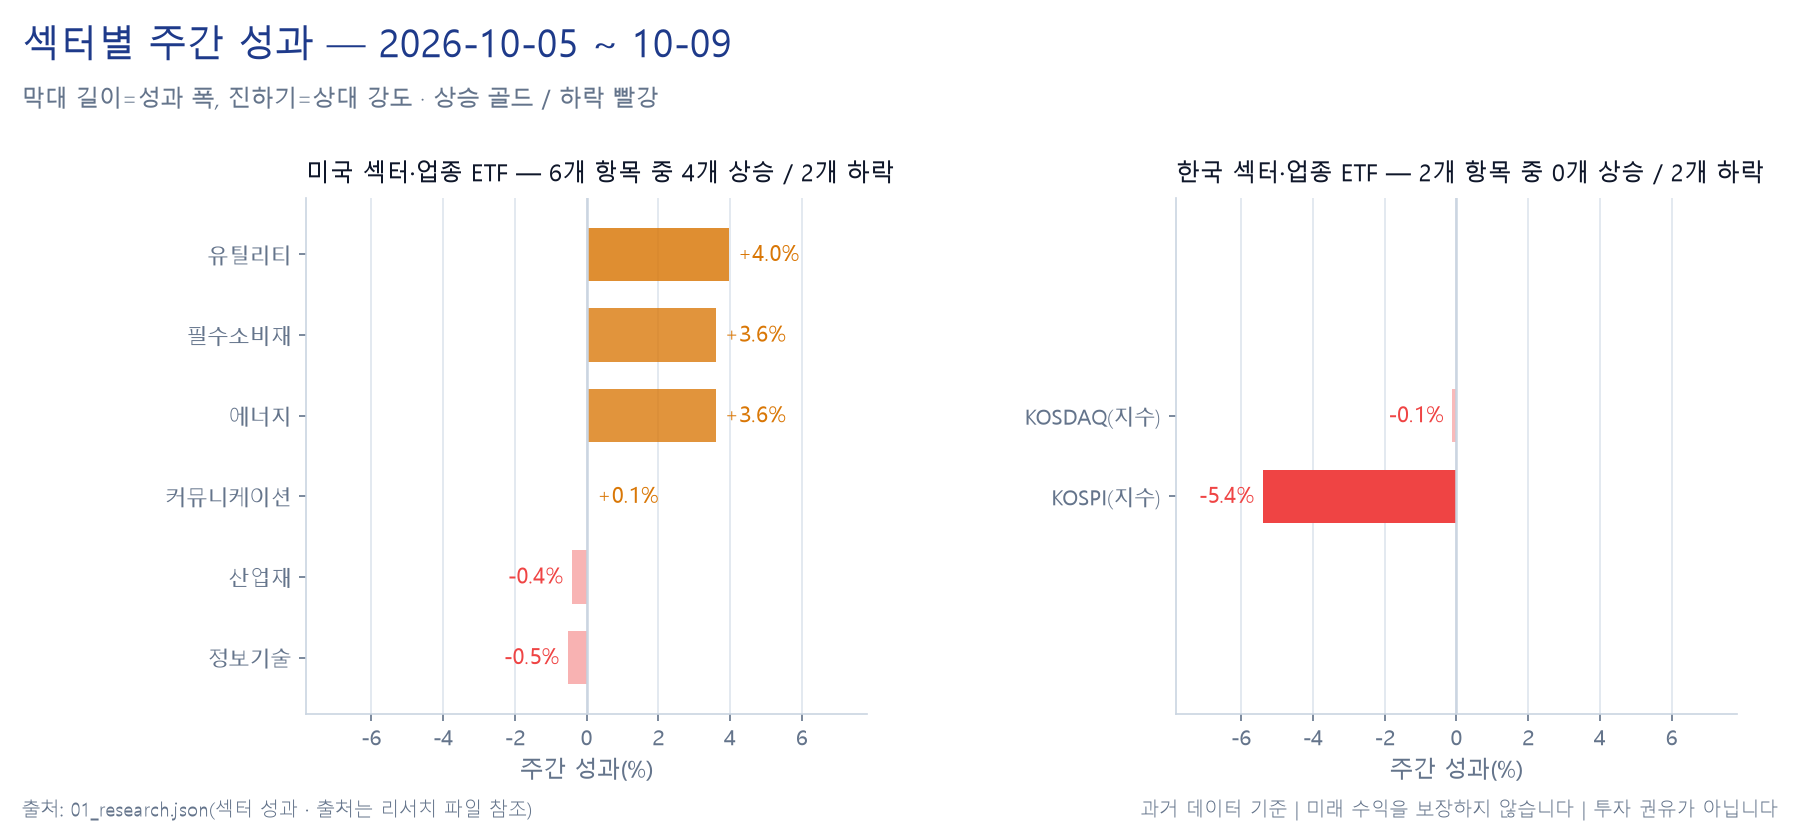
순서를 보면 상위 셋이 전부 방어·에너지이고 하위 둘이 산업재·정보기술입니다. 보도는 AI 관련주에서 빠져나온 자금이 방어 업종으로 옮겨갔다고 적었습니다.
이 리포트는 그 서술을 섹터 수익률과 보도 수준에서만 받습니다. 미국 주식형 자금 유출입(ETF·펀드 플로우) 수치는 싣지 않았으므로 '자금이 이동했다'를 플로우 데이터로 뒷받침하지 않습니다.
정보기술 −0.52%의 안쪽은 균질하지 않습니다. 반도체 쪽은 AMD −4.07%·MU −4.27%·TSM −4.12%·NVDA −2.00%인데 AVGO 는 +1.80% 입니다.
소프트웨어·플랫폼 쪽은 MSFT +3.39%·GOOGL +2.38%·AAPL +0.88%이고 META 만 −1.29%입니다. 섹터 ETF 한 줄이 이 분산을 지웁니다.
에너지 +3.60%는 가격이 끈 것이고 그 가격은 §②의 공급 사건이 만들었습니다. 커뮤니케이션 +0.05%는 거의 보합인데, 10월 9일 SpaceX 의 저대역 주파수 라이선스 포트폴리오 인수 발표로 통신주 거래가 몰렸다는 보도가 있습니다(단일 출처).
산업재 −0.41%는 수치만 적고 사유를 쓰지 않습니다.
한국은 지수 둘이 서로 다른 이야기를 했습니다. 코스피 −5.39% 는 외국인·기관 동반 순매도가 사흘 내내 이어진 결과이고, 코스닥 −0.11% 는 10월 6일 +2.98%로 먼저 오른 뒤 10월 7일 −2.34%·10월 8일 −0.69%로 되돌린 경로입니다.
한국 반도체 개별 종목의 주간 수익률은 이 리포트에 싣지 않았고, 보도로 확인된 일별 수치는 10월 7일 삼성전자 −0.92%·SK하이닉스 −2.76%입니다. SK하이닉스에 9~10월 외국인 12조원 집중 매도가 있었다는 서술은 단일 출처입니다.
⑤이번 주 정리
10월 5일(월) · 미국은 9월 ISM 서비스업 지수 54.9, 물가지수 74.0(+1.4pt)을 받았습니다. 10년물이 장중 5.349%·종가 5.311%(+3.4bp)까지 올랐는데도 S&P 500 은 +0.66%(7,773.95)로 올랐고 나스닥 종합은 사상 최고 종가를 썼습니다.
금리 레벨 자체가 주가를 바로 누르지는 않은 하루였습니다. 한국은 개천절 대체공휴일로 전 시장이 휴장했습니다.
10월 6일(화) · S&P 500 이 7,818.93으로 8월 이후 첫 사상 최고 종가를 썼습니다(+0.58%). 엔비디아는 239.24로 사상 최고 종가를 쓰며 시가총액 약 5.76조 달러로 6조 달러에 접근했습니다.
10년물은 5.269%(−4.2bp)로 내렸습니다. 한국은 코스피가 6,941.4로 7,000선을 내줬고(−0.89%) 코스닥은 반대로 919.92(+2.98%)로 올랐습니다.
두 지수의 10월 6일 종가는 로컬 시계열 계산값 하나에 근거합니다(§⑫).
10월 7일(수) · 10년물이 장중 5.364% 까지 올라 2002년 4월 이후 보지 못한 구간에 닿았다가 390억 달러 10년물 입찰이 소화되자 물러났습니다(종가 5.277%, 입찰 상세는 §⑦). 9월 FOMC 의사록도 이날 공개됐습니다.
2s10s 는 51.0bp 로 주중 최대였고 S&P 500 −0.22%·필라델피아 반도체 −1.15%입니다. 한국은 코스피가 137.49포인트(1.98%) 내린 6,803.90에 마감했고 외국인·기관이 함께 팔았으며 원/달러는 3.2원 내린 1,340.4원입니다.
10월 8일(목) · 파이낸셜타임스가 OpenAI 의 연환산 매출을 약 500억 달러로 보도했습니다. 앞서 돌던 약 700억 달러는 OpenAI 가 제시한 숫자가 아니고, 클라우드 매출을 총액으로 넣는 다른 회사와 비교하려는 과정에서 나온 수치였다는 설명이 함께 보도됐습니다(OpenAI 는 순액 기준).
필라델피아 반도체 −3.39%(주중 최대 낙폭), 엔비디아 −2.95%·AMD −3.90%·마이크론 −4.80%, 나스닥 종합 −1.3%·S&P 500 −0.47%입니다. 같은 날 브렌트는 호르무즈 피격으로 +4.07% 올랐습니다.
한국은 삼성전자가 매출 195조원·영업이익 107.4조원(전분기 89.5조원 대비 +20.0%)을 발표했는데도 코스피가 177.97포인트(2.62%) 내린 6,625.90에 마감했습니다. 외국인·기관 합계 3조6,590억원 순매도를 개인이 2조9,060억원 받았고 원/달러는 1,338.5원으로 5거래일 연속 내렸습니다.
10월 9일(금) · 미국 지수가 반등해 주간을 플러스로 마쳤습니다. S&P 500 +0.59%(7,811.54)·다우 +0.83%(51,654.95)·나스닥 종합 +0.64%(27,366.17)입니다.
방어 업종으로의 이동이 뚜렷했고 SpaceX 의 주파수 인수 발표가 통신주를, 트럼프-푸틴 디젤 합의가 원자재 가격을 움직였습니다. 금은 +1.43%(4,216.30), VIX 는 14.84, 10년물은 5.244%입니다.
한국은 한글날로 전 시장이 휴장했습니다.
⑥역사적 맥락
빈도는 빈도일 뿐이고 '그래서 이번에도 그렇게 된다'는 함의를 붙이지 않습니다.
S&P 500 상승 + 필라델피아 반도체 −4% 이상 하락: 1,692주 중 38주(2.25%). 1994년 5월 이후 기준입니다.
직전 사례는 2026년 7월 31일 주와 7월 3일 주이고 그 앞은 2022년 4월 1일 주입니다. 이번 주를 포함하면 2026년에만 세 번입니다.
코스피 주간 −5.39%: 2026년 41주 중 이만큼 또는 더 빠진 주가 6주입니다. 올해 최악은 3월 6일 주 −10.56% 이고 그다음이 7월 17일 −8.77%·7월 10일 −7.57%·6월 26일 −7.08%입니다.
10월 2일 주 −1.09%에 이어 2주 연속 하락입니다.
코스피 고점 대비 −27.30%, 그리고 2025년 말 대비 +57.23%. 사상 최고 종가는 2026년 6월 22일 9,114.50이고 10월 8일 종가 6,625.90은 그보다 −27.30% 낮습니다.
한편 2025년 말(4,214.20) 대비로는 +57.23%, 2026년 첫 거래일(4,309.60) 대비로는 +53.75% 입니다. 세 숫자를 함께 적습니다.
연초 대비 상승만 적으면 넉 달 가까이 진행된 낙폭이 지워지고, 고점 대비만 적으면 올해 상승이 지워집니다. 연초 대비 수치는 전년 말 기준과 첫 거래일 기준이 3.48%p 다르므로 어느 기준인지를 숫자와 같이 둡니다.
코스닥-코스피 격차 5.28%p: 1,396주 중 35주(2.5%). 2000년 이후 코스닥이 코스피를 5.0%p 이상 앞선 주의 빈도입니다.
미 10년물: 장중과 종가의 기록이 다른 해를 가리킵니다. 장중 고가 5.364%(10월 7일)를 넘은 마지막 날은 2002년 4월 3일이고, 금요일 종가 5.244%는 종가 기준으로 2007년 6월 12일(5.248%) 이후 최고입니다.
7월 말 4.745%에서 +49.9bp 올라온 자리입니다.
2s10s 44.0bp: 2026년 범위의 34번째 백분위. 올해 범위는 20bp~74bp입니다. 즉 지금 커브는 올해 기준으로 평탄한 쪽에 가깝습니다.
필라델피아 반도체 12,572.42: 2025년 말 대비 +77.50%인데 고점 대비 −14.09%. 연초 대비는 2025년 말 기준 +77.50%·2026년 첫 거래일 기준 +70.65%로 두 기준 차이가 6.85%p이고, 6월 22일 고점 14,634.70 대비로는 −14.09%입니다.
올해 가장 많이 오른 지수가 동시에 넉 달째 고점 아래에 있습니다.
S&P 500 7,811.54: 2025년 말 대비 +14.11%, 사상 최고 종가에 −0.09% 못 미침. 연초 대비는 2025년 말 기준 +14.11%·첫 거래일 기준 +13.90%이고, 10월 6일 사상 최고 종가 7,818.93 대비로는 −0.09%입니다.
유사 국면을 제시하지 않는 이유. 위 조합의 과거 빈도는 셀 수 있지만, 이번 주 반도체 하락의 촉매는 특정 민간 기업의 매출 보도여서 과거 38주의 촉매와 성격이 다릅니다. 그래서 '과거 이런 주 뒤에 무엇이 왔다'는 연결을 쓰지 않습니다.
⑦채권·크레딧 심층
만기별로 서로 다른 것이 움직였습니다
FRED 공식 시리즈 기준(10월 2일 → 8일)으로 3개월물만 +4.0bp 오르고 2년 −8.0bp·5년 −7.0bp·10년 −6.0bp·30년 −3.0bp입니다. 구간별로 주로 반영하는 것이 다릅니다.
- 3개월(+4.0bp): 다음 한두 회의의 정책 경로입니다. 의사록과 연준 인사 발언이 모두 연내 추가 인상 쪽이었던 주이므로 방향이 맞습니다.
- 2~5년(−8.0bp·−7.0bp): 그 뒤의 성장·인플레 기대입니다. 가장 많이 내린 구간이 여기라는 것은 단기 인상 가능성과 중기 경로가 같은 방향으로 가지 않았다는 뜻입니다.
- 10~30년(−6.0bp·−3.0bp): 기간 프리미엄과 수급이 더 크게 걸립니다. 10년물 하락분을 '금리 기대'와 '기간 프리미엄'으로 나누는 모형 분해는 이번 주에 쓰지 않았습니다. 10년 기간 프리미엄 시리즈 공표가 10월 2일에서 끝나 대상 주 변화를 계산할 수 없기 때문입니다(§⑫).
30년물이 가장 덜 내렸다는 점(−3.0bp)은 커브 장기 구간이 중기보다 단단했다는 서술까지만 허용합니다.
입찰이 금리의 방향을 하루 안에서 바꿨습니다
10월 7일 390억 달러 10년물 입찰은 낙찰금리 5.30%(2000년 이후 최고 낙찰금리), 응찰배수 2.77배, 간접 응찰 80.3%(최근 10회 평균 72.4%), 딜러 인수 2.5%(평균 9.4%)였습니다. 딜러가 떠안은 비중이 평균의 4분의 1 수준이라는 것은 최종 투자자 수요가 물량을 직접 받아갔다는 뜻이고, 그것이 장중 고가 5.364%에서 물러나 종가 5.277%로 마감한 경로와 맞습니다.
로컬 종가 기준으로 10월 7일 5.277% → 10월 8일 5.231%입니다.
같은 주 30년물 입찰은 낙찰금리 5.618%·응찰배수 2.54배로 확인됐습니다. 이 리포트는 그 두 수치만 쓰고 30년 입찰을 특정 날짜 사건으로 서술하지 않습니다.
크레딧은 ETF 로 보면 보이지 않습니다
이 주의 크레딧은 어느 숫자를 보느냐에 따라 결론이 정반대로 나오는 구간입니다.
| 보는 방법 | 투자등급 | 하이일드 | CCC 이하 |
|---|---|---|---|
| ETF 총수익(10/2 → 10/9) | LQD +0.57% | JNK +0.48% | (해당 없음) |
| OAS 스프레드(10/2 → 10/8) | −3bp(0.82%) | +5bp(3.15%) | +50bp(12.52%) |
ETF 총수익에는 금리 하락분(듀레이션)이 섞여 있어 둘 다 플러스입니다. 그 둘만 보면 '크레딧이 양호했다'로 읽히는데, 스프레드로 보면 등급 아래로 내려갈수록 방향이 반대입니다.
투자등급은 3bp 좁혀졌고 하이일드는 5bp, CCC 이하는 50bp 벌어졌습니다. 세 등급을 함께 놓아야 방향이 보이므로 이 리포트의 스프레드 서술은 OAS 만 씁니다.
이 조합이 말하는 위험선호의 성격은 이렇습니다. 금리가 내려 듀레이션 자산 전부가 올랐고 투자등급까지는 스프레드도 좁혀졌는데 가장 약한 등급에서만 요구 보상이 커졌습니다.
이번 주 위험선호는 '신용 위험을 더 감수하는 쪽'이 아니라 '금리 재평가에 올라탄 쪽'이었고, 그 방향은 §④의 방어 업종 주도와 같은 곳을 가리킵니다.
이 해석이 틀렸다고 볼 반증 조건을 적어 둡니다. CCC +50bp가 지수 몇 개 종목의 개별 사유에서 나온 것이라면 위 해석은 성립하지 않습니다. 이 리포트는 CCC 구성 종목별 기여를 싣지 않았으므로 그 가능성을 배제하지 않습니다.
변동성은 주식과 채권 양쪽에서 내렸습니다
VIX 14.84(−3.07%)·MOVE 98.47(−8.22%)·VVIX 84.88(−2.46%)입니다. 반도체가 −4.30%, 코스피가 −5.39% 빠진 주에 주식 변동성과 채권 변동성이 함께 내렸습니다.
특히 MOVE −8.22%는 10년물이 장중 2002년 이후 최고 구간에 닿았던 주에 나온 숫자입니다. 금리 수준이 높은 것과 금리가 불안정한 것은 다른 이야기이고, 이번 주에 움직인 쪽은 수준이었습니다.
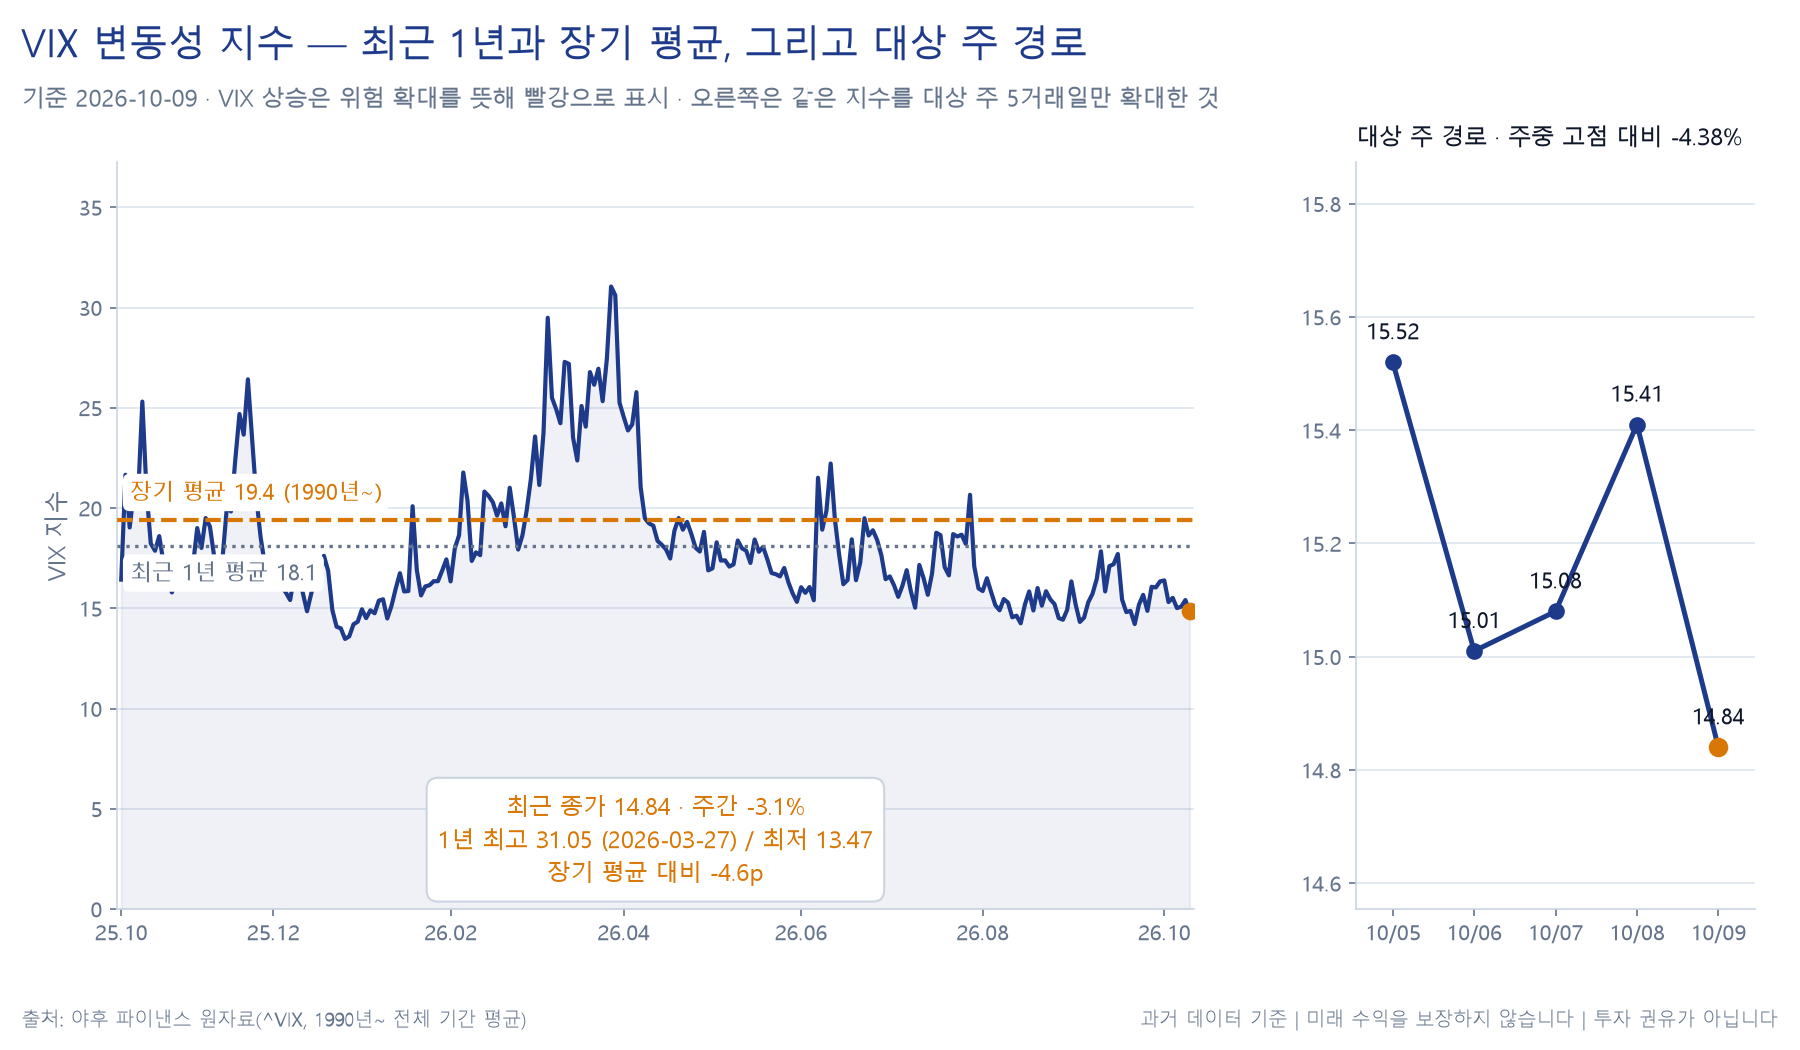
위 차트는 VIX 의 최근 1년 추이와 대상 주 경로를 함께 보여 줍니다. 주간 −3.07% 한 줄로는 주중에 오르내린 경로가 보이지 않습니다.
⑧수급·포지셔닝·밸류에이션
이번 주에 쓴 것은 한국 수급의 일별 금액입니다.
| 날짜 | 외국인 | 기관 | 개인 |
|---|---|---|---|
| 10월 7일 | −2조5,975억원 | −6,728억원 | (싣지 않음) |
| 10월 8일 | −1조9,880억원 | −1조6,710억원 | +2조9,060억원 |
유가증권시장 순매수 기준이고 음수는 순매도입니다. 10월 8일 외국인·기관 합계 순매도는 3조6,590억원이고 개인이 2조9,060억원을 받았습니다.
사상 최대 실적을 발표한 종목이 포함된 시장에서 외국인·기관이 그만큼을 팔고 개인이 받았다는 것이 이 주 한국 수급의 모양입니다.
외국인 연속 순매도 일수는 적지 않습니다. 보도가 '4거래일 연속(누적 6조4,700억원)'과 '9거래일째'로 갈립니다. 집계 시장이나 시작일이 다른 것으로 보이나 어느 쪽인지 확정되지 않았으므로 일수를 단정하지 않고 일별 금액만 씁니다.
이번 주에 쓰지 않은 것 둘을 밝힙니다. 미국 주식형 자금 유출입(EPFR·ICI 계열) 수치는 싣지 않았으므로 §④의 방어 업종 이동을 플로우로 뒷받침하지 않았습니다.
지수 PER 역시 대상 주 기준 수치를 싣지 않았으므로 이 리포트에는 밸류에이션 판단이 없습니다. 대신 §⑥의 가격 기준 맥락(고점 대비·연초 대비)만 씁니다.
⑨지역별 점검
미국과 한국이 이 주의 데이터 전부입니다. 유로존·일본·중국의 대상 주 지표는 이 리포트에 싣지 않았고, 해당 국가의 9월 물가·생산 지표는 전부 차주(10월 13~16일) 일정으로 들어옵니다(§⑩).
한국은 지수·수급·환율 셋이 서로 다른 방향을 가리켰습니다. 지수는 사흘에 −5.39%, 수급은 외국인·기관 동반 순매도, 환율은 5거래일 연속 원화 강세입니다(§②).
원화 강세를 받친 쪽은 수출업체 네고 물량과 8월 경상수지 461.1억 달러 흑자(3개월 연속 400억 달러 초과, 단일 출처)이고, 같은 주 삼성전자 실적도 그 방향으로 거론됐습니다.
올해 흐름을 코스피와 미 국채 10년물로 같이 놓고 봅니다. 두 계열은 마지막 거래일이 다릅니다 — 코스피는 10월 8일, 금리는 10월 9일입니다.
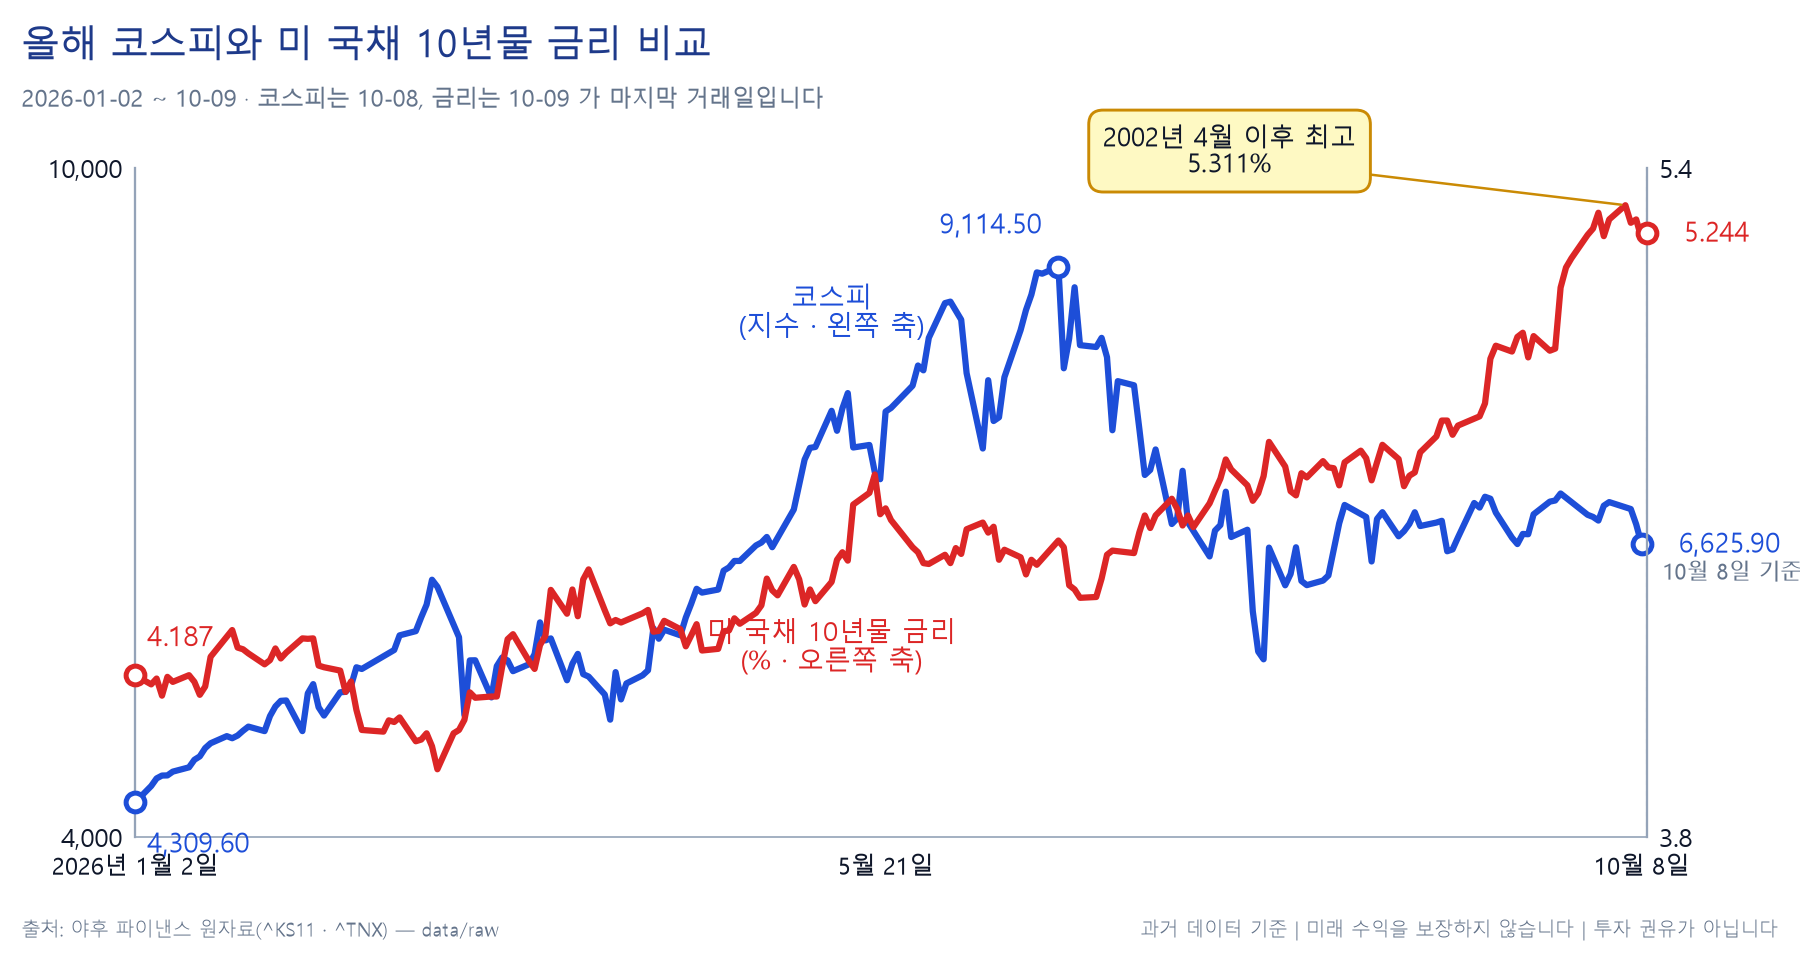
코스피는 1월 2일 4,309.60에서 6월 22일 9,114.50까지 올랐다가 10월 8일 6,625.90으로 내려왔고, 같은 기간 미 국채 10년물은 1월 2일 4.187%에서 10월 9일 5.244%로 올랐습니다. 두 선이 같은 방향으로 간 구간과 반대로 간 구간이 모두 있어, 이 그림만으로 한쪽이 다른 쪽의 원인이라고 말하지 않습니다.
한국 투자자 관점의 연결고리를 하나 짚습니다. 원화가 강해지면 같은 달러 자산의 원화 환산 수익률이 줄어듭니다.
이 주 미국 지수가 +1.15% 올랐어도 원화 기준 환산분은 깎인 쪽이고, 원화가 약해지는 구간에서는 더해집니다. 환율 효과를 반영한 계산은 인베스트월드(investworlds.org, 저희가 직접 운영하는 사이트입니다)의 계산기에서 '환율 반영'을 켜고 끄며 비교해 볼 수 있습니다.
중국·대만·유럽은 이 리포트가 대상 주 자산 성과를 싣지 않은 지역입니다. 그래서 지역별 상대 성과 순위를 쓰지 않습니다.
⑩다음 주 전망 (2026-10-12 ~ 10-16)
캘린더
| 날짜 | 국가 | 지표·이벤트 | 컨센서스 | 이전치 | 중요도 |
|---|---|---|---|---|---|
| 10/12 | 미국 | 채권시장 휴장(콜럼버스 데이). 주식시장은 정상 개장 | 중 | ||
| 10/12 | 캐나다 | 추수감사절 휴장 | 하 | ||
| 10/13 | 미국 | JPM·GS·C·WFC 3분기 실적 | JPM: EPS 5.90달러(+16.4%)·매출 513억 달러(+8.8%) | 상 | |
| 10/13 | 글로벌 | OPEC 월간 원유시장 보고서 | 중 | ||
| 10/13 | 일본·독일 | 9월 PPI / 9월 CPI 확정치 | 하 | ||
| 10/14 | 미국 | 9월 CPI | 헤드라인 +0.6% m/m·3.6% y/y, 근원 +0.2% m/m·2.5% y/y | +0.4%·3.4% / +0.3%·2.4% | 상 |
| 10/14 | 미국 | 연준 베이지북(10월) | 중 | ||
| 10/14 | 미국 | 재무부 바이백 발표(10~20년 구간) | 중 | ||
| 10/14 | 미국 | MS·BAC 3분기 실적 | 상 | ||
| 10/14 | 중국 | 9월 CPI / 9월 PPI | 0.9~1.0% y/y / 3.8% y/y | 0.8% / 3.8% | 중 |
| 10/14 | 글로벌 | IEA 원유시장 보고서 | 중 | ||
| 10/15 | 미국 | 9월 PPI | +0.5% m/m·5.3% y/y | +0.4%·5.4% | 상 |
| 10/15 | 미국 | 9월 소매판매 | +0.3% m/m(컨트롤그룹 +0.3%) | +1.1%(+1.2%) | 상 |
| 10/15 | 미국 | 신규 실업수당 청구 | 19.7만건 | 19.7만건 | 중 |
| 10/15 | 미국 | 필라델피아 연준 제조업 지수(10월) | 중 | ||
| 10/15 | 호주·영국·유로존 | 9월 고용 / 8월 GDP / 8월 산업생산 | 2.0만명·4.6% / −0.3~−0.4% m/m | 3.95만명·4.6% | 하 |
| 10/16 | 유로존 | 9월 CPI 확정치 | 중 | ||
| 10/16 | 미국 | 9월 산업생산·수출입물가 | 중 |
캘린더에 붙는 단서 넷. ① 9월 CPI 헤드라인 전년비 컨센서스는 3.6%와 3.7%로 출처가 갈립니다(근원 2.5%는 세 출처 동일).
② 넷플릭스는 같은 주 발표 예정이라는 보도만 있어 날짜 없이 적습니다. ③ 차주 한국 지표 발표일은 싣지 않았고 확정한 한국 일정은 금통위 10월 22일(그다음 주)뿐입니다.
④ FOMC 는 10월 27~28일로 차주 밖입니다.
실적 시즌 배경 수치는 단일 출처입니다. S&P 500 의 3분기 EPS 성장률 전망이 +29.5%(2분기 +26.7%)이고 금융 섹터는 +3.0%(2분기 +1.3%)로 집계됐습니다.
관전 포인트 (전부 조건부입니다)
1. 9월 CPI(10/14)의 근원 2.5%가 분기점입니다.
근원이 컨센서스(2.5%)를 하회하면 §⑦에서 가장 많이 내린 2~5년 구간에 추가 하락 압력이 걸리고, 그 경로로 성장주·장기 듀레이션 자산에 우호적인 환경이 조성됩니다. 상회하면 반대 압력입니다.
이번 주에 ISM 서비스업 물가지수가 74.0으로 1.4pt 올랐고 기대인플레이션은 −3.0bp 내렸으므로 두 지표가 이미 서로 다른 방향을 가리키고 있습니다. 이 판단의 반증 조건: 근원이 하회해도 3개월물이 계속 오르면 '정책 경로가 먼저 반응한다'는 전제가 깨집니다.
한편 헤드라인은 컨센서스가 3.6%인지 3.7%인지에 따라 실제치 3.6~3.7% 구간이 '부합'이 되기도 '상회'가 되기도 하므로, 발표 직후의 서프라이즈 표현보다 실제치와 이전치(3.4%)의 차이를 보는 쪽이 안전합니다.
2. 10월 12일 채권시장 휴장으로 금리 가격발견이 하루 늦게 시작됩니다.
주식시장은 열리므로 월요일 주가는 금리 확인 없이 움직이고, 화요일에 금리가 한 번에 반응할 여지가 생깁니다. 금리가 월요일 공백을 메우며 위로 반응하면 이번 주 가장 많이 오른 방어 성격 섹터(유틸리티 +3.97%·필수소비재 +3.60%)에 할인율 압력이 걸리고, 아래로 반응하면 반대입니다.
3. 9월 소매판매(10/15)의 이전치가 +1.1%로 높습니다.
컨센서스 +0.3%는 그 높은 이전치 다음 달 수치입니다. 큰 폭 하회가 나오면 2~5년 금리에 추가 하락 압력과 함께 경기민감 섹터(이번 주 산업재 −0.41%·소재 +1.17%)에 부담이 걸리는 경로가 열립니다.
상회하면 추가 인상 경로가 더 많이 가격에 반영되는 쪽으로 압력이 갑니다.
4. 대형 은행 실적(10/13~14)은 금융 섹터의 이번 주 +2.32%와 3분기 성장률 전망 +3.0%와 함께 읽습니다.
지수 전체 EPS 성장 전망(+29.5%)과 금융(+3.0%)의 간격이 큽니다. 은행 실적이 전망을 상회하면 이번 주 방어·금융 쪽으로 쏠린 흐름을 뒷받침하는 쪽이고, 하회하면 그 흐름의 근거가 약해지는 쪽입니다.
5. 유가는 양방향 재료가 동시에 걸려 있습니다.
공급을 줄이는 쪽(호르무즈 피격, 멕시코만 생산 중단)과 늘리는 쪽(러시아 디젤 공급 합의, 미국·이란 협상 진전 시사, 10월 10일 승인된 전략비축유 400만 배럴 방출)이 같은 주에 나왔습니다. OPEC·IEA 보고서(10/13~14)가 공급 회복 쪽을 가리키면 이번 주 에너지 섹터 +3.60%를 만든 전제가 약해지고 헤드라인 물가 기대에도 하락 압력이 걸립니다.
공급 차질 쪽을 가리키면 반대입니다.
⑪리스크 요인
상방과 하방을 같은 개수로 적습니다. 각 항목은 '무엇이 → 어떤 경로로 → 어디에' 순서입니다.
하방 압력 요인
- 물가 지표가 위로 나오는 경우 → 근원 CPI(10/14) 또는 PPI(10/15)가 컨센서스를 상회 → 단기 금리와 함께 중기 구간까지 되올라가며 할인율이 올라갑니다. 이번 주 가장 많이 내린 2~5년 구간(−8.0bp·−7.0bp)이 되돌릴 자리가 가장 큽니다.
- 반도체 쪽 추가 재료가 나오는 경우 → AI 관련 매출·투자 수치가 추가로 보도되면 이번 주 −4.30%에 더해지는 경로입니다. 필라델피아 반도체는 이미 6월 22일 고점 대비 −14.09% 이고, 2026년에만 '지수 상승 + 반도체 −4% 이상 하락' 조합이 세 번 나왔습니다.
- 저등급 크레딧이 더 벌어지는 경우 → CCC 이하 OAS 가 이번 주 +50bp에 이어 더 벌어지면 금리 하락이 가려 주던 신용 위험이 가격에 드러나는 경로입니다. ETF 총수익(JNK +0.48%)만 보면 이 경로가 보이지 않습니다.
- 한국 수급이 이어지는 경우 → 외국인·기관 동반 순매도가 계속되면 사흘에 −5.39% 빠진 자리에서 추가 압력입니다. 코스피는 6월 22일 고점 대비 −27.30% 이고 이미 2주 연속 하락입니다.
상방 압력 요인
- 근원 물가가 아래로 나오는 경우 → 근원 CPI 하회 → 2~5년 금리 추가 하락 → 듀레이션 자산과 성장주에 우호적 환경. 이번 주 기대인플레이션이 두 만기 모두 −3.0bp 내린 것은 그 방향과 같습니다.
- 실적이 전망을 상회하는 경우 → 대형 은행(10/13~14)이 금융 +3.0% 전망을 웃돌면 이번 주 금융 +2.32%·경기소비재 +2.55%를 뒷받침하는 쪽입니다. 지수 전체 3분기 EPS 성장 전망은 +29.5%입니다.
- 유가 공급 재료가 완화되는 경우 → 러시아 디젤 공급과 전략비축유 방출, 미국·이란 협상 진전이 실제 공급 증가로 확인되면 헤드라인 물가 기대가 내려가고 그 경로로 금리에 하락 압력이 걸립니다. 이번 주 브렌트는 공급 사건으로 +2.42%(10월 8일 하루 +4.07%) 올랐고, 되돌림이 온다면 그 범위가 출발점입니다.
- 변동성이 낮은 상태가 유지되는 경우 → VIX 14.84·MOVE 98.47은 낙폭이 큰 주에 내린 숫자입니다. 이 수준이 유지되면 위험자산 보유 비용이 낮게 유지되는 쪽입니다.
양쪽에 걸리는 요인
차주에 CPI·PPI·소매판매가 몰려 있는데 그 사이 정책 회의가 없습니다(FOMC 는 10월 27~28일). 지표 결과가 바로 정책으로 확인되지 않는 구간이라 같은 지표에 대한 가격 반응이 더 커질 수도, 회의 전까지 관망으로 더 작아질 수도 있습니다.
어느 쪽이 될지는 적지 않습니다.
손실 가능성을 숫자로 적습니다
이 리포트가 다룬 자산의 실제 낙폭 기록입니다. 전부 발생한 사실이고 앞으로 더 큰 낙폭이 없다는 뜻이 아닙니다.
- 코스피: 2026년 6월 22일 고점 9,114.50 → 10월 8일 6,625.90, −27.30%. 올해 주간 최악은 3월 6일 주 −10.56%입니다.
- 필라델피아 반도체: 2026년 6월 22일 고점 14,634.70 → 10월 9일 12,572.42, −14.09%. 올해 +77.50%(2025년 말 기준) 오른 지수가 동시에 이 낙폭을 안고 있습니다.
- 금: 2026년 1월 29일 고점 5,318.40 → 10월 9일 4,216.30, −20.72%. 올해 저점은 7월 16일 3,992.10으로 고점 대비 −24.9% 였습니다. 2025년 말 대비 −2.87%(첫 거래일 대비 −2.62%)로 올해 금은 내렸습니다.
- 비트코인: 7일 주 규약(10월 4일 → 10월 9일) 기준 주간 −4.55%. 같은 창을 금요일 기준으로 바꾸면 −2.31%입니다.
- AVGO: 주간 +1.80%로 반도체 중 홀로 올랐지만 2026년 6월 2일 최고 종가 479.94 대비로는 −24.7% 입니다.
⑫하단 링크 · 출처 · 데이터 한계 · 면책
수치를 직접 확인해 보는 법
- 커브와 금리 → 수익률 곡선 읽는 법 · 채권과 금리 · 듀레이션
- 실질금리·물가·크레딧 → 물가채와 실질금리 · 물가지표 읽는 법 · 신용 스프레드
- 변동성·달러·환율 → 내재변동성과 VIX · 달러인덱스 · 환율 효과
- 낙폭을 숫자로 보는 법 → 최대 낙폭과 회복
- 직접 계산해 보기 → 일시금 · 적립식 · 자산 비교 · 한국 증시 역사
- 지난 주차 리포트 → 주간 매크로 인사이트
참고자료 (1차 출처 우선)
1차 출처: 미 연방준비제도 FOMC 의사록(2026년 9월 15~16일 회의) · 애틀랜타 연준 FOMC 성명(2026년 9월 16일) · 세인트루이스 연준 FRED(DFEDTARL·DFEDTARU·DGS3MO·DGS2·DGS5·DGS10·DGS30·T10Y2Y·T10YIE·T5YIE) · ICE BofA OAS 시리즈 via FRED(BAMLC0A0CM·BAMLH0A0HYM2·BAMLH0A3HYC) · ISM 9월 서비스업 보고서 · 삼성전자 뉴스룸 3분기 잠정실적 · 한국은행 기준금리 추이
보도·집계: CNBC · NBC News · FXStreet · UPI · Investopedia · TheStreet · Yahoo Finance · CNN Business · Bloomberg · Reuters · Al Jazeera · Anadolu Agency · ETF Action · GuruFocus · Newsquawk · InvestingLive · Seeking Alpha · Trading Economics · Forbes Advisor · HDFC Sky · EBN · 한국경제 · 머니투데이 · 이투데이 · 뉴스1 · 아주경제 · 뉴스핌 · MBC
로컬 계산: 크로스에셋 13종·섹터 ETF 11종·개별 종목 10종의 주간 수익률과 역사적 맥락 수치는 장기 시계열에서 계산했습니다. 교차검증 34개 항목 중 24개가 일치했고, 어긋난 10개는 값을 고치지 않았습니다.
그중 8개는 아래에 성격을 적었고, 나머지 둘은 여기서 밝힙니다 — 달러인덱스는 저희 102.21(+0.27%)이고 보도는 102.24(+0.1%)로 0.03포인트 다르며, 에너지·필수소비재 섹터 수익률은 집계처에 따라 +3.60%와 +3.48%~+2.97%로 갈립니다.
둘 다 방향이 같고 차이가 작아 본문 서술을 바꾸지 않았습니다.
데이터 한계 (이번 주에 쓴 것과 쓰지 않은 것)
소스가 갈려 폭을 쓰지 않은 항목
- 원/달러 주간 변화율 — 소스에 따라 −0.17%에서 −1.29%까지 갈리고 원인은 10월 2일 기준점입니다(§②). 그래서 본문은 폭 대신 서울 종가 수준(10월 2일 1,349.8원 → 10월 8일 1,338.5원)만 썼습니다. 차트의 원/달러 계열은 24시간 피드 기준이라 본문 수준과 시각 규약이 다릅니다.
- 멕시코만 생산 중단 규모 — 25%와 63%(일 130만 배럴)로 갈려 둘 다 적고 하나를 고르지 않았습니다.
- 외국인 연속 순매도 일수 — 4거래일과 9거래일로 갈려 일수 대신 일별 금액만 썼습니다.
- 9월 CPI 헤드라인 컨센서스 — 3.6%와 3.7%로 갈려 양쪽을 적었습니다(근원 2.5%는 세 출처 동일).
- 브렌트 10월 9일 수준 — 장중 호가(103.2·104.00달러)와 정산가(104.72)가 달라 정산가 기준임을 명시했습니다.
- 섹터 수익률의 대상 — SPDR 섹터 ETF 종가 기준이고 GICS 섹터 수치와 최대 0.8%p 다릅니다. 그래서 ETF 수치를 'GICS 섹터'라고 부르지 않았습니다(XLK −0.52% 대 GICS 정보기술 −1.31%).
소스·끝점이 달라 두 블록으로 나눈 항목
- 만기별 국채금리 — 야후 계열은 10월 9일까지, FRED 공식 시리즈는 10월 8일까지라 두 표로 분리했습니다. 2s10s 는 같은 날짜 공식 스프레드 시리즈만 썼습니다.
- 야후 2년물 계열 — 닷새 모두 4.647로 변동이 없어 쓰지 않고 FRED DGS2(4.75%, 주간 −8.0bp)로 대체했습니다.
- 창 차이 — 비트코인은 7일 주 규약이라 기준점이 일요일(10월 4일)이어서 두 기준(−4.55%·−2.31%)을 함께 적었고, 한국 자산은 휴장으로 10월 2일 → 8일이라 미국보다 하루 짧습니다.
이번 주에 싣지 않은 항목
- 10년 기간 프리미엄 분해 — 모형 시리즈 공표가 10월 2일에서 끝나 대상 주 변화를 계산할 수 없어 기간 프리미엄 기여를 수치로 말하지 않았습니다.
- 미국 자금 흐름(ETF·펀드 플로우) — 싣지 않았고, 방어 업종 이동을 플로우로 뒷받침하지 않았습니다.
- 밸류에이션(코스피 PER·S&P 500 선행 PER) — 싣지 않았고, 이 리포트에 밸류에이션 판단이 없습니다.
- 한국 반도체 개별 종목 주간 수익률 — 싣지 않았고 보도로 확인된 10월 7일 일별(삼성전자 −0.92%·SK하이닉스 −2.76%)만 썼습니다.
- 30년 국채 입찰 — 낙찰금리 5.618%·응찰배수 2.54배만 쓰고 날짜는 쓰지 않았습니다.
- 차주 한국 지표 발표일 — 싣지 않았고, 쓴 한국 일정은 금통위 10월 22일뿐입니다.
- 넷플릭스 실적 — 같은 주 발표라는 보도에 근거해 날짜 없이 적었습니다.
- 산업재 −0.41%·구리 +2.32%의 사유 — 수치만 적고 사유를 쓰지 않았습니다.
- 10월 6일 한국 지수 종가 — 6,941.4·919.92는 로컬 계산값 하나에 근거합니다. 10월 7일·8일 종가는 보도와 교차검증됐습니다.
단일 출처로 쓴 항목 — CME FedWatch 내재확률(10월 동결 80.6%·인상 17.7%, 12월 누적 83.7%, 10월 7일 기준) · 한국은행 기준금리 3.00%와 금통위 10월 22일 · 8월 경상수지 461.1억 달러 · SK하이닉스 외국인 12조원 집중 매도 · 30년물 장중 5.73% · S&P 500 3분기 EPS 성장 전망 +29.5%와 금융 +3.0% · SpaceX 주파수 인수의 통신주 영향 · 필수소비재 상승 사유.
이 항목들은 교차검증 수준이 다릅니다.
연초 대비 수치의 기준 — 2025년 말 종가 기준과 2026년 첫 거래일 종가 기준이 자산별로 최대 6.85%p 다릅니다(필라델피아 반도체 +77.50% 대 +70.65%, 코스피 +57.23% 대 +53.75%, S&P 500 +14.11% 대 +13.90%, 금 −2.87% 대 −2.62%).
본문은 어느 기준인지를 숫자와 같은 문장에 적었습니다.
면책
본 리포트는 투자자문이 아니며 특정 종목의 매수·매도를 권유하지 않습니다. 목표가를 제시하지 않으며 미래 가격이나 지수 방향을 단정하지 않습니다. 본문의 '~하면 ~압력'이라는 서술은 조건과 경로를 설명한 것이고 그 조건의 발생 여부에 대한 예측이 아닙니다.
과거 데이터는 미래 수익을 보장하지 않습니다. 본문에 적은 최대 낙폭과 손실 구간은 실제로 발생한 기록이며, 앞으로 더 큰 낙폭이 발생하지 않는다는 뜻이 아닙니다.
수치는 작성 시점(2026년 10월 11일) 기준이며 오류가 있을 수 있습니다. 로컬 계산값과 보도 수치가 다를 경우 종가 규약·기준일·산출 방법의 차이일 수 있으므로 원 출처를 함께 확인하시기 바랍니다.
인베스트월드는 금융투자업자가 아니며 투자 판단과 그 결과는 투자자 본인에게 있습니다.