①Executive Summary
- 유가가 이번 주의 단일 최대 변수였습니다. WTI는 주간 +9.30%로 배럴당 99.99달러, 브렌트는 +8.45%로 104.42달러에 마감했습니다. 직전 금요일 종가 91.48달러(WTI)에서 출발해 09-10 장중 고점까지 두 자릿수 상승 폭을 만든 뒤 금요일에 일부를 되돌린 경로입니다. 09-08 미군의 이란 유조선 5척 격침 발표, 09-09 이란의 선박 10척·요르단 미군기지 공격, 같은 날 나온 "이란과 합의를 추진하지 않는다"는 발언이 순서대로 얹혔습니다.
- 에너지가 물가 지표로 옮겨붙었고, 그 경로가 이번 주 금리를 만들었습니다. 09-10 발표된 8월 PPI가 전년대비 +5.4%(예상 +5.3%)로 상회했고 경유(디젤)는 한 달 만에 +24.1% 올랐습니다. 09-11 8월 CPI는 헤드라인이 +0.4% MoM·+3.4% YoY로 컨센서스에 부합했지만 근원이 +0.3% MoM으로 예상(+0.2%)을 웃돌았습니다. 휘발유가 8월 헤드라인 월간 상승분의 3분의 1 이상을 차지했고, 에너지는 12개월 기준 +16.3%입니다.
- 금리는 전 구간이 올랐고, 그 안에서 단기·중기가 더 크게 올라 커브가 눌렸습니다. 주간 변화는 3개월 +15.6bp, 2년 +19.0bp, 5년 +24.1bp, 10년 +19.1bp, 30년 +10.8bp입니다. 2s10s는 41.0bp에서 33.0bp로 8.0bp 평탄해졌습니다(FRED T10Y2Y, 09-04→09-11). 10년물은 4.975%, 30년물은 5.354%로 마감했습니다.
- 9/16 인상 확률은 단일 숫자로 말할 수 없는 상태입니다. CME FedWatch는 09-11 기준 87%(전일 72%), Kalshi는 61%, Kalshi·Polymarket 합산은 81.3%, CPI 직후 보도된 거래자 내재 확률은 69%로 출처에 따라 61~87%로 엇갈립니다. 다만 방향에 대해서는 이견이 없습니다 — 가격이 매겨진 방향은 인하가 아니라 인상 쪽입니다. 현행 정책금리는 3.50~3.75%(실효연방기금금리 3.63%, 09-10)이고 09-16 회의에는 경제전망요약(SEP)과 점도표가 함께 나옵니다.
- 주식은 지역이 갈렸습니다. S&P 500 -0.80%, 나스닥100(QQQ) -0.57%, 다우 프록시(DIA) -1.55%, 러셀2000(IWM) -2.41%로 미국은 시가총액이 작을수록 더 밀렸습니다. 반면 코스피는 +3.33%(6,909.90), KODEX200은 +3.58%로 크로스에셋 최상위권이었습니다. 다만 코스피는 사상 최고 9,114.50(2026-06-22) 대비 -24.19% 자리이며, 이 낙폭을 원금 기준으로 되돌리려면 +31.9%의 상승이 필요합니다.
②매크로 환경
2-1. 달러·환율 — 지수는 제자리인데 통화별로는 갈렸습니다
달러인덱스(DXY)는 99.12로 주간 -0.04%, 사실상 제자리였습니다. 그런데 지수가 움직이지 않았다는 것과 통화 시장이 조용했다는 것은 다른 말입니다. 이번 주 개별 통화는 각자 다른 이유로 움직였고 그 방향이 서로를 상쇄했습니다.
달러엔은 155.66에서 153.55로 주간 -1.35% 내렸습니다(달러 약세·엔 강세 방향). 엔화 강세는 09-08 하루에 집중됐습니다(156.197 → 153.855, -1.50%).
직전 09-07에는 오히려 +0.34%로 엔이 약해졌고, 09-09 이후로는 153.5 부근에서 거의 움직이지 않았습니다 — 주간 -1.35%는 하루가 만들고 나머지 날이 일부를 되돌린 구조입니다. 이유로는 9/18 일본은행 결정에서의 인상 기대와 미·일 당국의 개입 관련 발언이 함께 지목됐습니다.
이 수준은 2월 이후 가장 강한 엔화입니다.
원달러는 1,348.17원으로 주간 -0.53%(원화 강세 방향)였습니다. 다만 경로는 단조롭지 않았습니다 — 주중 최저 종가는 09-10의 1,339.17원(장중 최저는 09-09의 1,333.25원)이고 09-11에 1,348.17원으로 되돌아왔습니다.
코스피가 +4.61% 급등한 09-07의 종가는 1,345.06원으로 5거래일 중 네 번째로 강한 날이었습니다 — 주식 급등일과 원화 최강일은 겹치지 않았습니다. 달러인덱스가 -0.04%로 제자리였는데 원화가 -0.53% 강세였다는 것은, 이번 주 원화 강세가 달러 전반의 약세를 따라간 것이 아니라 원화 쪽 요인이었다는 뜻입니다.
다만 그 요인이 반도체발 자금 유입인지 다른 경로인지는 이번 주 데이터로 귀속할 수 없습니다 — 09-07 하루 외국인 순매수 2조 5,530억원은 1출처 보도치이고 주간 합계 수급은 확보하지 못했습니다.
유로달러는 1.1601로 주간 -0.24%(1.1628 → 1.1601, 유로 약세)였습니다. 이 값이 달러인덱스가 제자리였던 이유를 설명합니다 — 지수 안에서 유로 약세(-0.24%)와 엔 강세(-1.35%)가 서로 상쇄됐습니다.
달러가 전반적으로 약했던 것이 아니라 통화마다 방향이 갈렸고 그 합이 0에 가까웠던 것입니다.
한국 투자자에게 이 주의 환율은 두 방향으로 동시에 작동했습니다. 원화가 강해지면 해외 자산의 원화 환산 수익률은 그만큼 깎입니다.
이번 주 S&P 500은 달러 기준 -0.80%였는데 원화 강세 -0.53%가 겹치면 원화 기준 손실은 그보다 커집니다. 반대로 유가가 +9.30% 오른 국면에서 원화가 강해진 것은 원화 기준 수입 에너지 비용의 상승 폭을 일부 덜어 주는 방향입니다.
같은 환율 움직임이 자산군에 따라 반대로 작용한다는 점이, 해외 자산을 원화로 계산할 때 환율을 따로 떼어 봐야 하는 이유입니다.
아래 차트는 달러인덱스와 원달러 환율의 최근 추이를 함께 보여 줍니다. 두 선이 이번 주 들어 벌어지는 구간이 위에서 말한 "지수는 제자리, 원화만 강세"에 해당합니다.
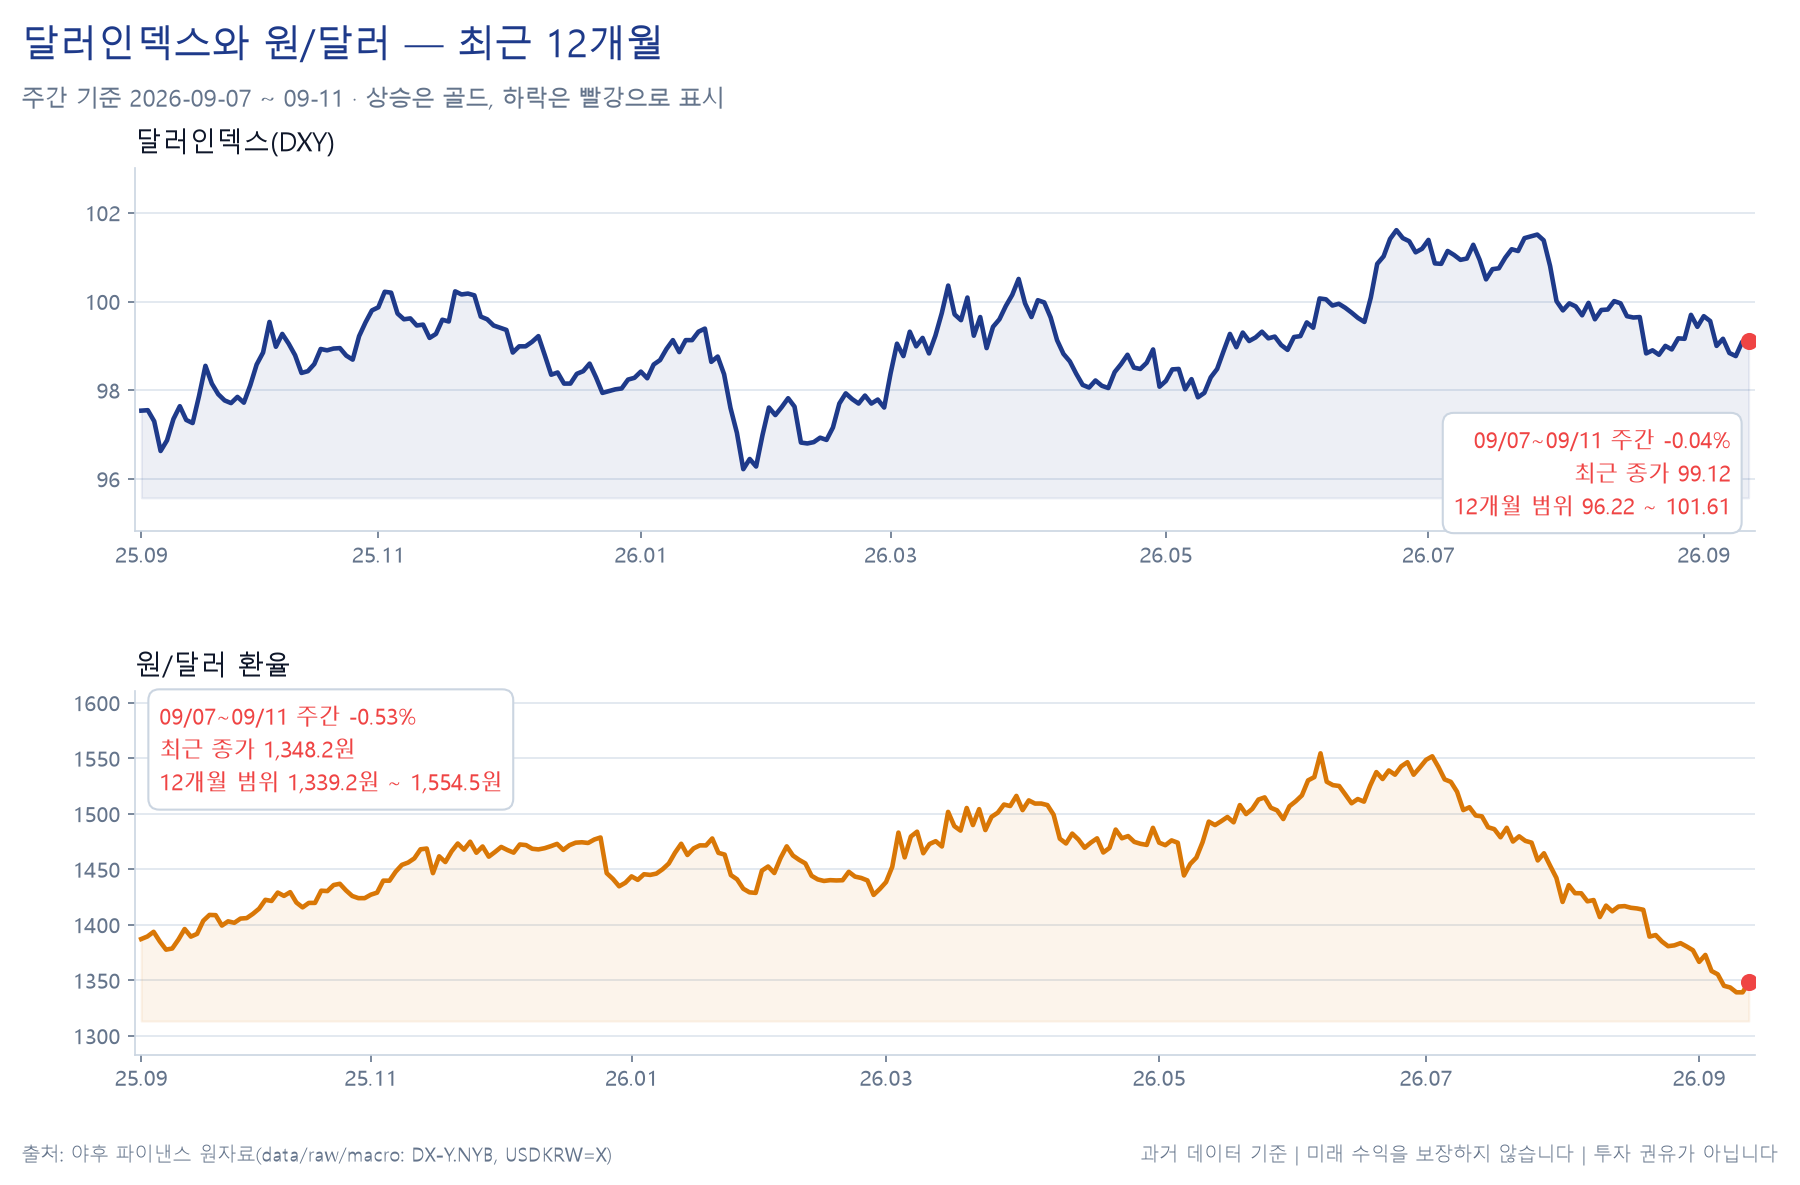
차트에서 달러인덱스가 평평한 구간에 원달러만 아래로 기울어 있다는 점을 확인하실 수 있습니다.
2-2. 금리 — 전 구간 상승, 그리고 중기가 가장 크게 올랐습니다
이번 주 미 국채 금리는 전 만기가 올랐습니다. 마감 수준과 주간 변화는 다음과 같습니다.
| 만기 | 수준(%) | 주간 변화(bp) | 기준일 |
|---|---|---|---|
| 3개월 | 3.913 | +15.6 | 09-11 |
| 2년 | 4.560 | +19.0 | 09-10 |
| 5년 | 4.791 | +24.1 | 09-11 |
| 10년 | 4.975 | +19.1 | 09-11 |
| 30년 | 5.354 | +10.8 | 09-11 |
주목할 것은 상승 폭의 순서입니다. 가장 크게 오른 구간은 장기가 아니라 5년물(+24.1bp)이고, 가장 적게 오른 구간은 30년물(+10.8bp)입니다.
금리 상승이 커브 전체를 평행 이동시킨 것이 아니라 가운데가 위로 볼록해지는 모양으로 일어났습니다. 5년물과 30년물의 변화 폭 차이만 13.3bp입니다.
이 모양은 이번 주에 재평가된 것이 무엇인지를 말해 줍니다. 5년 구간은 통상 "앞으로 몇 년간의 정책금리 경로 평균"에 가장 민감한 자리입니다.
그 구간이 가장 크게 올랐다는 것은, 시장이 연준이 한 번 올리고 마는가가 아니라 향후 수년치 정책금리 경로 전체를 위로 옮겨 잡았다는 해석과 정합합니다. 반면 30년물이 가장 덜 올랐다는 점은, 이번 재평가가 장기 기간 프리미엄이나 재정 우려 같은 초장기 요인보다 정책 경로 쪽에서 왔다는 방향을 가리킵니다.
커브 대표값인 2s10s는 41.0bp에서 33.0bp로 8.0bp 평탄해졌습니다(FRED T10Y2Y, 09-04→09-11 동일 날짜 공식 시리즈). 이 숫자는 만기별 수준에서 직접 빼서 계산하지 않았습니다 — 2년물은 FRED DGS2의 최신 관측이 09-10이고 10년물은 09-11 기준이라, 두 수준을 빼면 기준일이 섞여 값이 어긋납니다.
같은 소스·같은 날짜로 공표되는 스프레드 시리즈를 그대로 쓰는 편이 정확합니다.
연준 스탠스 쪽은 이번 주 입으로 확인된 것이 하나도 없습니다. 09-05부터 09-17까지 FOMC 블랙아웃 기간이라 연준 인사의 공개 발언이 없었습니다.
즉 이번 주의 금리 재평가는 연준이 무언가를 말해서 일어난 것이 아니라, 지표와 유가만으로 시장이 스스로 매긴 가격입니다. 이 점이 다음 주를 읽을 때 중요합니다 — 09-16 FOMC와 09-17 블랙아웃 종료는 시장이 혼자 매긴 가격에 처음으로 당국의 입장이 대조되는 자리입니다.
09-16 인상 확률은 앞서 적은 대로 출처에 따라 61~87%로 엇갈립니다. 이 편차 자체가 정보입니다.
금리 선물 기반(CME FedWatch 87%)과 예측시장 기반(Kalshi 61%)이 26%p나 벌어져 있다는 것은, 두 시장이 같은 사건을 다르게 가격에 넣고 있다는 뜻입니다. 하나를 골라 "시장은 87%로 본다"고 쓰면 다른 시장이 보는 것을 지우게 됩니다.
참고로 CME FedWatch는 잭슨홀 직후(08-31) 66%였다가 09-10 72%, 09-11 87%로 올라온 경로입니다.
만약 이 해석 — "이번 주 금리 상승은 정책 경로 재평가다" — 이 틀렸다면, 확인해야 할 반증은 다음과 같습니다. ①5년물이 아니라 30년물이 가장 크게 올랐어야 하고 ②2s10s가 평탄해지는 것이 아니라 가팔라졌어야 하며 ③기대인플레이션(BEI)이 실질금리보다 크게 올랐어야 합니다.
셋 다 실제로는 반대 방향으로 관측됐습니다(아래 2-3 참조).
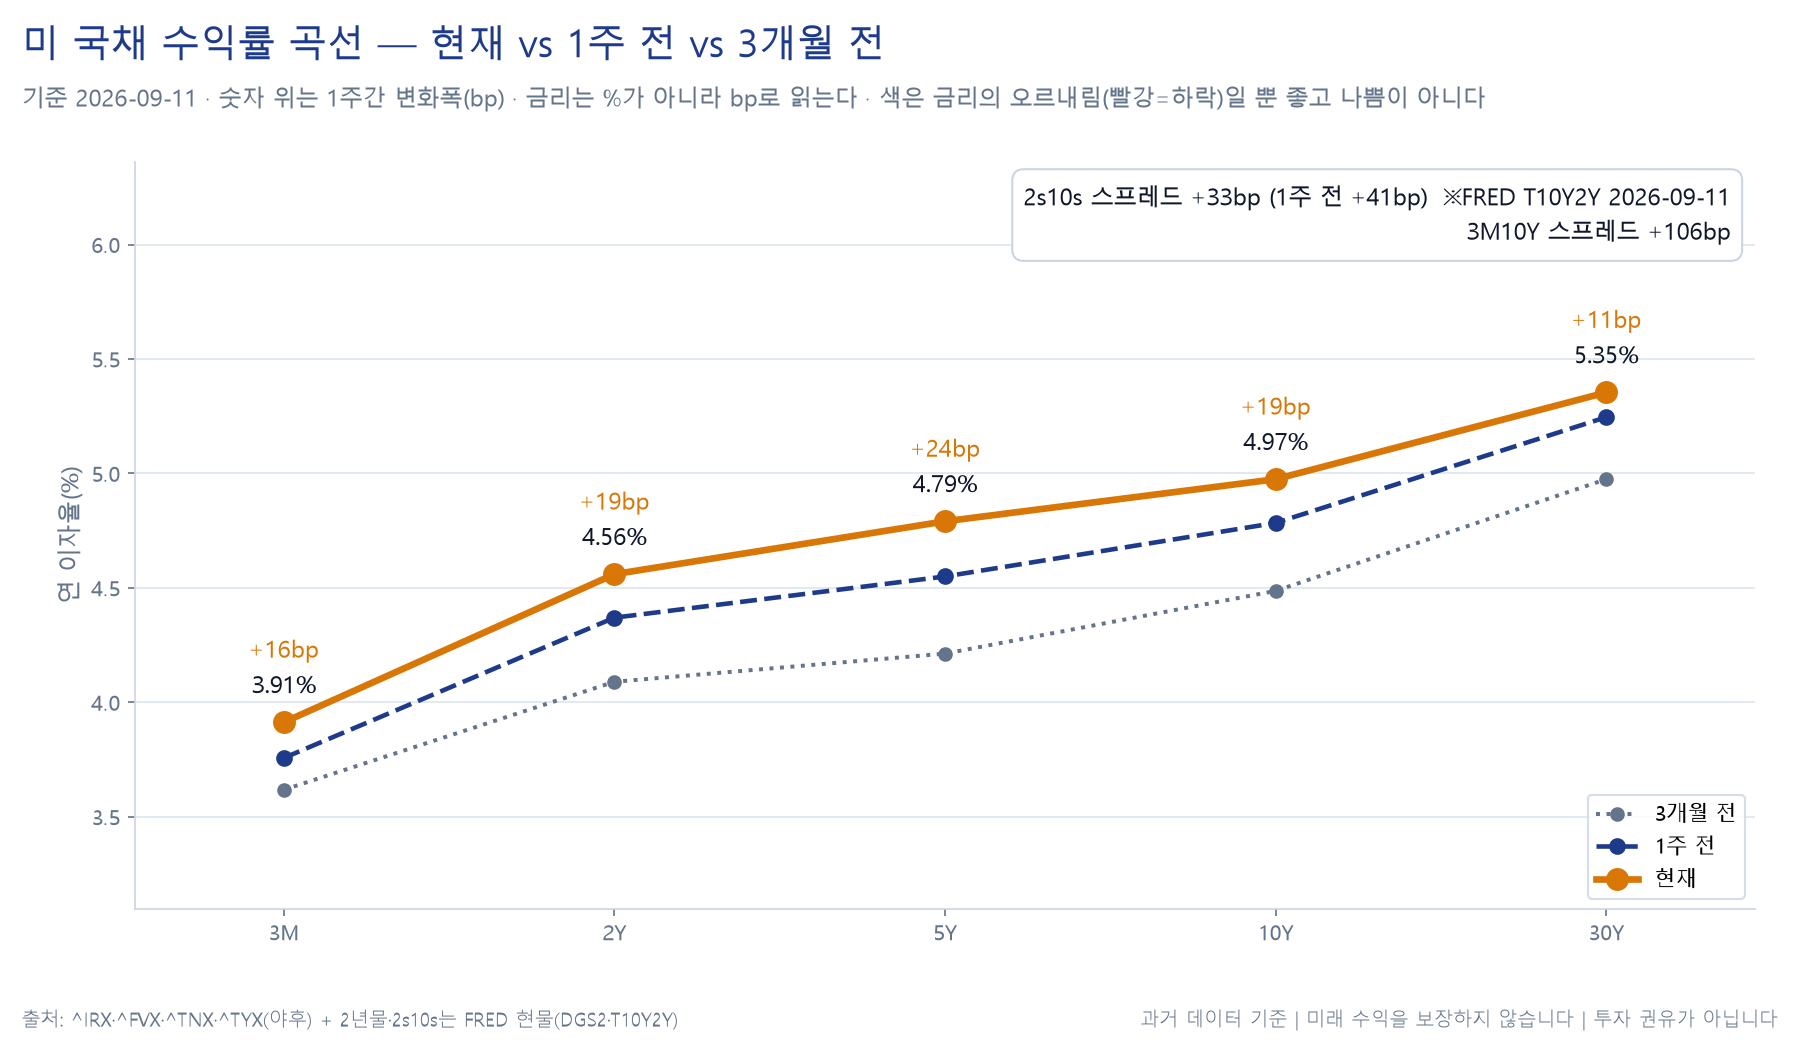
위 차트는 만기별 금리 수준과 주간 변화 폭을 함께 보여 줍니다. 막대의 높이가 가운데에서 가장 높다는 점이 이번 주 커브 움직임의 특징입니다.
2-3. 인플레이션 — 헤드라인은 예상대로, 근원은 한 칸 위였습니다
이번 주에는 물가 지표가 두 건 나왔습니다.
8월 PPI(09-10 발표): 헤드라인 +0.4% MoM(예상 +0.4%), 전년대비 +5.4%(예상 +5.3%). 근원은 +0.2% MoM으로 예상(+0.3%)을 밑돌았습니다.
세부에서는 최종수요 재화가 +1.1%, 서비스가 +0.1%였고 에너지가 +4.2%, 경유는 한 달 만에 +24.1% 올랐습니다. 헤드라인이 상회하고 근원이 하회한 구조 자체가 이번 물가의 성격을 보여 줍니다 — 재화·에너지 쪽에서 올라왔고 서비스 쪽 압력은 아직 그만큼은 아니라는 것입니다.
8월 CPI(09-11 발표): 헤드라인 +0.4% MoM(예상 +0.4%, 이전 +0.1%), +3.4% YoY(예상 +3.4%, 이전 +3.4%). 근원 +0.3% MoM(예상 +0.2%, 이전 +0.2%), 근원 +2.4% YoY(예상 +2.4%, 이전 +2.5%).
휘발유가 8월 +3.9% 올라 전체 월간 상승분의 3분의 1 이상을 차지했고, 에너지는 12개월 기준 +16.3%입니다.
CPI에서 갈린 지점은 연율과 월율이 서로 다른 이야기를 했다는 것입니다. 근원 전년대비는 2.5%에서 2.4%로 오히려 내렸지만, 근원 월간은 0.2%에서 0.3%로 올랐습니다.
전년대비가 내린 것은 1년 전 수치가 빠져나가면서 생긴 기저 효과 쪽에 가깝고, 시장이 실제로 거래한 것은 월간 수치였습니다. CME FedWatch 기준 인상 확률이 하루 만에 72%에서 87%로 올라간 것이 그 반응입니다.
헤드라인 월간도 눈여겨볼 자리입니다. 직전 달 +0.1%에서 +0.4%로 네 배가 됐는데, 그 상승분의 3분의 1 이상이 휘발유였습니다.
즉 이번 달 물가 가속의 상당 부분은 이 주에 벌어진 유가 급등이 아니라 8월 중의 에너지 가격이 만든 것입니다. 09-10에 브렌트가 108달러를 넘은 것은 8월 CPI에 아직 반영되지 않은 사건입니다.
이 시차가 다음 지표를 읽을 때의 기준점이 됩니다.
이번 주 금리 상승을 명목·실질·기대인플레로 나눠 보겠습니다. 이 분해는 FRED DGS10의 최신 관측이 09-10이라 09-04→09-10 한 구간에서만 가능합니다.
그 구간에서 명목 10년물은 4.78%에서 4.95%로 +17.0bp, 10년 기대인플레이션(T10YIE)은 2.35%에서 2.40%로 +5.0bp, 10년 실질금리는 2.43%에서 2.55%로 +12.0bp 올랐습니다. 17.0 = 12.0 + 5.0으로 정확히 나뉩니다 — 상승분의 71%가 실질금리 몫이고 29%가 기대인플레 몫입니다.
이것이 이번 주 가장 중요한 분해입니다. 유가가 배럴당 100달러를 넘긴 국면에서 10년 기대인플레가 5.0bp 올랐다는 것은, 시장이 이번 에너지 가격 상승을 장기 인플레이션 문제로 일부만 반영했다는 뜻입니다.
나머지 71%는 그 충격에 대응할 중앙은행의 실질 긴축 강도 쪽으로 갔습니다. 물가 기대보다 정책 기대가 더 크게 움직인 주였습니다.
그리고 그 5.0bp도 주 후반에 되돌려졌습니다. T10YIE는 09-10에 2.40%로 주중 고점을 찍은 뒤 09-11에 2.36%로 내려 주간으로는 +1.0bp에 그쳤습니다.
되돌림이 일어난 날이 CPI 발표일이라는 점이 이 경로의 성격을 보여 줍니다 — 근원이 예상을 웃돌았는데도 장기 기대인플레가 오히려 내렸다는 것은, 시장이 그 지표를 '물가가 구조적으로 높아진다'가 아니라 '연준이 더 강하게 대응한다'로 읽었다는 서술과 정합합니다. 다만 명목금리의 09-11 관측이 FRED에 없어 주간 전체 기준의 실질·기대 분해는 계산할 수 없습니다.
(참고: 야후 기준 10년물 주간 변화는 09-11까지 +19.1bp이고, 위 분해는 FRED 기준 09-10까지의 +17.0bp 구간입니다. 소스와 기준일이 다르므로 두 숫자를 하나로 합쳐 읽지 않습니다. 같은 이유로 09-10 기준 기대인플레(+5.0bp)와 09-11 기준 기대인플레(+1.0bp)도 서로 다른 구간의 값이므로 더하거나 섞어 쓰지 않습니다.)
한국 물가는 이번 주 발표가 없었습니다. 로컬 한국 CPI 시계열도 갱신이 멈춰 있어 이번 리포트에서는 한국 인플레이션을 다루지 않습니다.
2-4. 지정학 — 사실과 확인된 시장 반응만 적습니다
인명 피해가 얽힌 사안이므로 발생한 사실과 로컬 데이터로 확인된 시장 반응만 기록합니다. 앞으로의 전개에 대한 전망은 이 리포트에 담지 않습니다.
- 09-08(화): 미군이 오만만과 카르그섬 인근에서 이란 유조선 5척을 격침했다고 발표했습니다. 미국은 이란이 자국 군함에 탄도미사일을 발사한 데 대한 대응이라고 밝혔습니다. 이날 WTI 종가는 93.03달러(+1.69%)였습니다.
- 09-09(수): 이란이 호르무즈 해협 인근에서 선박 10척을 공격했다고 밝혔고, 요르단 알아즈라크 기지의 미군을 향해 미사일을 발사했습니다. 브렌트가 101.21달러(+3.36%)로 100달러선을 넘었고 WTI는 96.05달러(+3.25%)였습니다. 같은 날 트럼프 대통령은 이란과의 합의를 추진하지 않는다고 밝히면서, 유가가 11월 중간선거 직후가 되기 전에는 내려가지 않을 것으로 본다고 말했습니다.
- 09-10(목): 브렌트가 장중 배럴당 108달러를 넘어 5월 이후 최고를 기록했고 종가는 107.63달러(+6.34%), WTI는 102.48달러(+6.69%)였습니다. 전미 평균 휘발유가는 하룻밤 5센트 올라 갤런당 4.27달러, 경유는 4센트 올라 5.98달러가 됐습니다.
- 09-11(금): 유가 상승분 일부가 되돌려졌습니다. 브렌트 104.42달러(-2.98%), WTI 99.99달러(-2.43%)입니다. 이 되돌림이 금요일 미국 증시 반등의 배경으로 지목됐습니다.
배경으로, 이란의 호르무즈 해협 봉쇄 선언과 미국의 이란 항구 해상 봉쇄가 이어지는 상태입니다. 8월에는 이란이 상선 최소 13척을 공격했고 그중 원유 운반선 MT Sidr 피격으로 선원 2명이 사망했습니다(1출처 기준).
이 배경 항목은 이번 주에 발생한 사건이 아니므로 이번 주 시장 반응으로 귀속하지 않습니다.
③크로스에셋 리뷰
| 자산 | 자산군 | 종가 | 주간 수익률 | 기준일 |
|---|---|---|---|---|
| WTI 원유 | 원자재 | 99.99 | +9.30% | 09-11 |
| 브렌트 원유 | 원자재 | 104.42 | +8.45% | 09-11 |
| KODEX200 ETF | 주식(한국·ETF) | 109,500 | +3.58% | 09-11 |
| KOSPI | 주식(한국·지수) | 6,909.90 | +3.33% | 09-11 |
| 필라델피아 반도체(SOX) | 주식(미국) | 11,824.0 | +0.76% | 09-11 |
| 나스닥100(QQQ) | 주식(미국) | 714.88 | -0.57% | 09-11 |
| 구리 | 원자재 | 6.56 | -0.61% | 09-11 |
| 하이일드(JNK) | 크레딧 | 94.61 | -0.69% | 09-11 |
| S&P 500 | 주식(미국) | 7,656.98 | -0.80% | 09-11 |
| 금 | 원자재 | 4,390.0 | -0.90% | 09-11 |
| 투자등급회사채(LQD) | 크레딧 | 104.32 | -1.10% | 09-11 |
| 미국채 장기(TLT) | 채권 | 80.87 | -1.63% | 09-11 |
| 비트코인 | 암호자산 | 76,568 | -4.71% | 09-06→09-10 |
비트코인만 측정 구간이 다릅니다. 다른 자산은 09-04 종가 → 09-11 종가인데 비트코인은 09-06 종가 → 09-10 종가로 시작·끝이 모두 다릅니다.
끝이 다른 것은 로컬 암호자산 CSV의 최신 관측이 09-10이기 때문이고, 시작이 다른 것은 암호자산이 주말에도 거래되기 때문입니다(수집 규약상 기산일이 '주 시작일 -1일'이라 주말 휴장 자산은 09-04로, 암호자산만 09-06으로 잡힙니다). 다른 자산과 같은 09-04 기산으로 다시 계산하면 -3.90% 이며, 어느 기준이든 이번 주 크로스에셋 최하위라는 순위는 바뀌지 않습니다.
거래일 수도 지역별로 다릅니다. 09-07은 미국 노동절 휴장이라 미국 자산의 이번 주 거래일은 09-08~09-11 나흘, 한국은 09-07~09-11 닷새입니다.
다만 주간 수익률의 기산일은 양쪽 모두 2026-09-04 종가로 같습니다. 그래서 코스피의 +3.33%에는 미국이 쉰 월요일의 +4.61%가 통째로 들어가 있고, 미국 자산에는 그에 대응하는 날이 없습니다.
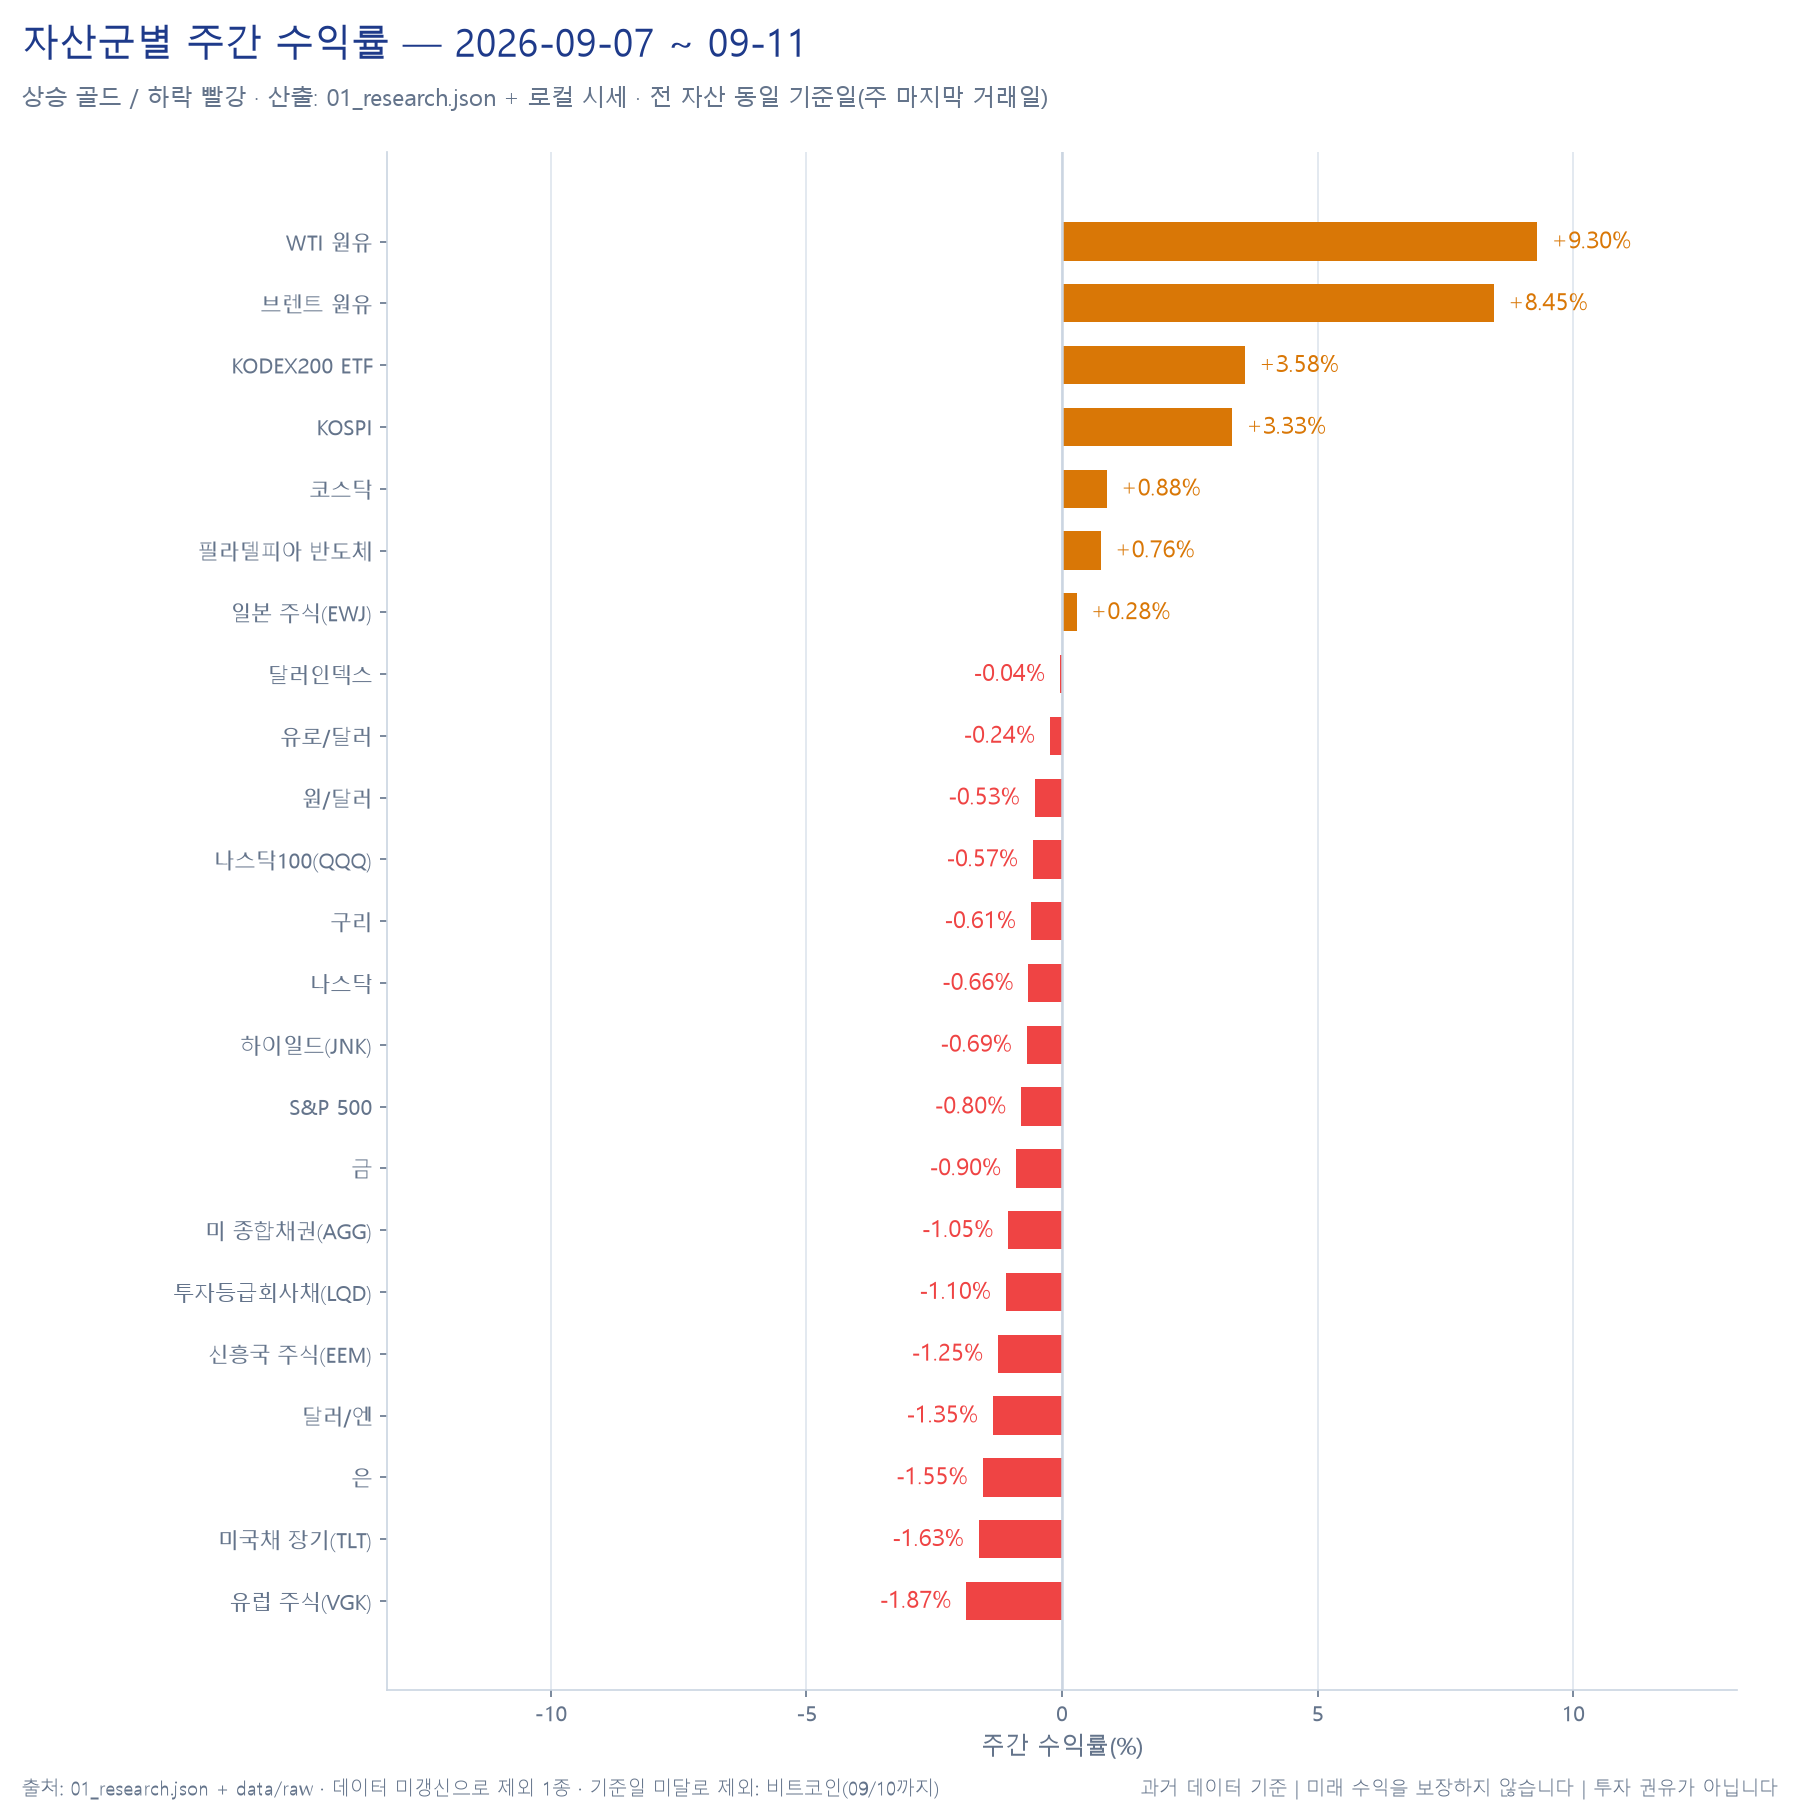
위 막대는 자산별 주간 수익률을 한 화면에 놓은 것입니다. 원유 두 종목만 오른쪽 끝에 멀찍이 떨어져 있는 모양이 이번 주의 요약입니다.
이 순위를 만든 것
첫째, 이번 주 성과 순위는 사실상 '에너지에 대한 노출도' 순서입니다. 최상단 두 자리가 원유이고, 원유 급등의 수혜 섹터가 있는 시장(한국 정유 종목은 이번 주 방향이 갈렸으므로 제외하고, 미국 에너지 섹터 XLE +1.69%)이 그 아래에 있으며, 에너지 비용을 원가로 부담하는 쪽과 금리 상승에 취약한 쪽이 하단에 모여 있습니다.
둘째, 채권·크레딧이 나란히 마이너스였다는 점이 이번 주 위험자산 부진의 성격을 말해 줍니다. TLT -1.63%, LQD -1.10%, JNK -0.69%로 손실 폭이 만기가 길수록 큰 순서였습니다.
주식이 빠지는데 채권도 같이 빠졌다면 그것은 통상 "경기가 나빠서"가 아니라 "할인율이 올라서" 생기는 모양입니다. 실제로 10년 실질금리는 09-04 → 09-10 구간에 +12bp 올랐습니다(FRED DGS10 에 09-11 관측이 없어 주간 전체로는 계산되지 않습니다).
셋째, 금이 유가 급등 주에 내렸습니다(-0.90%). 지정학 긴장이 고조되고 원유가 9% 넘게 오른 주에 전통적 안전자산이 하락한 것은 표면적으로 어긋나 보입니다.
09-04→09-10 구간에서 10년 실질금리는 +12.0bp 올랐습니다(같은 구간 명목 +17.0bp의 71%). 무이자 자산의 보유 기회비용은 실질금리를 따라 움직이므로, 실질금리가 오른 국면과 금이 내린 국면이 겹쳐 있다는 사실 관계는 성립합니다.
다만 이 인과는 보도로 확인하지 못했으므로 단정하지 않습니다. 만약 이 병치가 우연이라면, 앞으로 실질금리가 내리는 주에 금이 오르지 않는 사례가 관측되어야 합니다.
넷째, 비트코인 -4.71%는 이번 주 최하위입니다. 정책금리 인상 기대가 61~87%로 매겨진 주에 무이자·고변동 자산이 가장 크게 밀린 순서 자체는 위 셋째 항목과 같은 방향입니다.
다만 측정 구간이 09-06→09-10으로 다르다는 점(09-04 기산으로는 -3.90%)과, 암호자산 고유 요인을 이번 주 데이터로 분리하지 못했다는 점을 함께 봐야 합니다.
다섯째, 구리 -0.61%가 이번 원자재 상승의 범위를 한정합니다. 원자재 전반이 오른 것이 아니라 에너지만 올랐습니다.
산업 수요를 반영하는 구리가 함께 오르지 않았다는 것은, 이번 가격 상승이 수요 확대가 아니라 공급·지정학 쪽 사건이었다는 해석과 정합합니다. 수요가 강해서 생긴 원자재 상승이었다면 구리도 같이 올랐어야 합니다 — 이것이 위 해석의 반증 조건이기도 합니다.
④주요 섹터
미국 11개 SPDR 섹터 ETF의 주간 수익률입니다(09-04→09-11 종가, 로컬 CSV 직접 계산).
| 섹터 | ETF | 주간 수익률 |
|---|---|---|
| 에너지 | XLE | +1.69% |
| 커뮤니케이션 | XLC | +0.51% |
| 정보기술 | XLK | +0.21% |
| 부동산 | XLRE | -1.16% |
| 필수소비재 | XLP | -1.42% |
| 금융 | XLF | -1.46% |
| 유틸리티 | XLU | -1.60% |
| 산업재 | XLI | -1.65% |
| 경기소비재 | XLY | -1.70% |
| 소재 | XLB | -2.84% |
| 헬스케어 | XLV | -3.55% |
11개 중 3개만 올랐습니다. 최상단 에너지와 최하단 헬스케어의 격차는 5.24%p입니다.
그리고 S&P 500의 -0.80%는 11개 섹터 중 8개보다 나은 수치입니다 — 지수가 평균적인 종목보다 덜 빠졌다는 뜻이고, 시가총액 상위 종목이 지수를 방어했다는 구조를 가리킵니다.
시가총액 구간별 성과가 그 구조를 뒷받침합니다. SPY -0.77%, DIA(다우 프록시) -1.55%, IWM(러셀2000) -2.41% 로, 작은 기업일수록 더 밀렸습니다.
금리가 전 구간 오른 주에 나타나는 전형적인 모양이지만, 그 인과를 보도로 확인하지는 못했으므로 관측된 순서까지만 적습니다.
사유가 확인된 섹터는 셋입니다.
- 에너지 XLE +1.69% — 유가 급등의 직접 수혜입니다. 로컬 계산으로 엑손모빌 +4.09%, 셰브론 +2.62%입니다. 다만 짚어 둘 것은 유가 +9.30%에 비해 에너지 주식의 상승 폭이 훨씬 작다는 점입니다. 원유 선물의 한 주 움직임이 곧 에너지 기업의 이익 경로로 그대로 옮겨 가지는 않으며, 이번처럼 지정학 사건에서 온 가격 상승일수록 그 간극이 벌어지는 경향이 관측됩니다.
- 부동산 XLRE -1.16% — 장기금리 상승과 같은 방향입니다. 10년물 +19.1bp, 30년물 +10.8bp가 오른 주이고, 30년 모기지 금리는 09-10 기준 6.76%로 전주 6.71%에서 올랐습니다(FRED MORTGAGE30US).
- 헬스케어 XLV -3.55% — 09-08 노바티스의 근육소모 질환 신약(del-desirian) 임상 실패가 콜레스테롤 약물군 전반의 기대를 흔들며 암젠 -10%·노바티스 -14%로 보도됐습니다(1출처). 로컬 계산으로는 유나이티드헬스 -4.54%, 머크 -4.26%, 존슨앤드존슨 -3.51%, 일라이릴리 -2.93%입니다. 임상 결과 하나가 특정 기업을 넘어 같은 기전을 공유하는 약물군 전체의 기대를 동시에 깎을 수 있다는 점이, 이 섹터가 개별 뉴스에 지수 단위로 반응하는 이유입니다.
정보기술 XLK +0.21%는 숫자보다 내부 분산이 중요합니다. 애플 +3.84%, AMD +8.07%가 끌어올린 반면 엔비디아 -5.13%, 마이크론 -4.07%가 상쇄했습니다(로컬 계산).
반도체 지수(SOX)는 +0.76%였습니다. 즉 "기술주가 올랐다/내렸다"는 한 문장으로 설명되지 않는 주였고, 같은 섹터 안에서 종목 간 방향이 반대로 갈렸습니다.
다만 개별 종목의 등락 사유는 확인하지 못했으므로 수익률만 적습니다.
커뮤니케이션 XLC +0.51%는 메타 +5.07%(로컬 계산)가 끌었습니다. 개별 사유는 확인하지 못했습니다.
경기소비재 XLY -1.70%는 연료비가 오른 주와 겹칩니다 — 휘발유 갤런당 4.27달러, 경유 5.98달러(09-10)입니다. 다만 테슬라는 +3.21%로 역행했습니다(로컬 계산).
필수소비재(-1.42%)·금융(-1.46%)·유틸리티(-1.60%)·산업재(-1.65%)·소재(-2.84%)는 사유를 확인하지 못했습니다. 이 다섯 섹터는 수익률만 적고 해석을 붙이지 않습니다.
참고로 금융 안에서 지역은행(KRE)은 -1.82%로 섹터보다 더 밀렸고, 소재와 함께 볼 구리는 -0.61%였습니다.
섹터 로테이션의 국면 해석에는 조심할 자리가 있습니다. 이번 주 방어 섹터로 분류되는 필수소비재·유틸리티·헬스케어가 모두 내렸습니다.
경기민감에서 방어로 자금이 옮겨 간 모양이 아니라, 금리가 오른 주에 배당·안정성으로 평가받는 자산이 함께 눌린 모양에 가깝습니다. 방어 섹터가 방어하지 못한 주라는 점이 이번 조정의 성격이 경기 우려형이 아니라 할인율형이라는 위 §③의 해석과 같은 방향을 가리킵니다.
국내는 업종지수 데이터를 확보하지 못했습니다. 아래는 업종 수익률이 아니라 대표 종목의 개별 주간 수익률이며, 업종 전체의 성과로 읽어서는 안 됩니다.
- 반도체: SK하이닉스 +10.02%, 삼성전자 +1.57%. 09-07 오픈AI의 신규 모델 'Astra' 공개와 엔비디아의 허깅페이스 인수 공식화로 고용량 메모리 수요·가격 기대가 커졌다는 보도가 있었습니다(2출처 교차 확인).
- 금융: KB금융 +3.43%, 신한지주 +2.36%. 사유 미확인.
- 정유·에너지: SK이노베이션 +4.70%, S-Oil -4.64%. 같은 유가 급등 국면인데 두 종목의 방향이 반대였습니다. 사유를 확인하지 못했으므로 해석 없이 수치만 남깁니다.
- 바이오·헬스케어: 셀트리온 -5.26%, 삼성바이오로직스 -2.21%. 미국 헬스케어 약세와 같은 방향이나 국내 개별 사유는 미확인.
- 인터넷·플랫폼: 카카오 -4.70%, NAVER -3.28%. 사유 미확인.
- 기타 하락: 삼성에스디에스 -6.51%, LG화학 -3.19%. 사유 미확인.
코스피 +3.33%와 코스닥 +0.88%의 격차가 2.45%p였다는 점이 위 목록과 이어집니다. 대형 반도체 한두 종목이 지수를 끌어올린 주였고, 그 아래 종목들의 평균적인 경험은 지수가 말하는 것과 상당히 달랐습니다.
⑤이번 주 정리
09-07(월) — 한국만 열린 날, 그리고 이번 주 코스피 성과의 대부분이 만들어진 날 미국은 노동절 휴장이었습니다. 코스피는 6,995.39로 하루 +4.61% 급등했습니다.
SK하이닉스 +8.26%(178만 3천원), 삼성전자 +5.68%(27만원)입니다. 오픈AI가 보안 등급이 높은 신규 모델 'Astra'를 공개하고 엔비디아가 허깅페이스 인수를 공식화하면서 고용량 메모리 수요·가격 기대가 커졌다는 보도가 배경으로 지목됐습니다.
원달러는 1,345.06원까지 내렸습니다(수급은 §⑧). 이날 하루가 이번 주 코스피 +3.33%의 대부분을 만들었습니다.
월요일 종가 6,995.39에서 금요일 종가 6,909.90까지 나머지 나흘의 순합은 -1.22%입니다.
09-08(화) — 세 개의 별개 사건이 같은 날 겹쳤습니다 미군이 이란 유조선 5척 격침을 발표했고, 미국 헬스케어가 임상 실패 소식에 무너졌으며, 엔화가 급등했습니다. S&P 500은 7,673.52(-0.58%), WTI는 93.03달러(+1.69%)입니다.
달러엔은 156.20에서 153.86으로 하루 -1.50% 움직였습니다(직전 09-07은 +0.34%로 엔이 약해진 날이었습니다). 헬스케어와 엔화는 유가·금리 이야기와 무관한 별개 경로였고, 이날 이후 헬스케어는 주간 -3.55%로 11개 섹터 중 꼴찌를 기록하게 됩니다.
09-09(수) — 유가가 세 자릿수로 올라섰고, 정책 발언이 시한을 없앴습니다 이란이 선박 10척과 요르단 내 미군 기지를 공격했습니다. 브렌트가 101.21달러(+3.36%)로 100달러선을 넘었고 WTI는 96.05달러(+3.25%)입니다.
S&P 500은 7,636.36(-0.48%), 미 10년물은 4.837%(+3.1bp)였습니다. 같은 날 트럼프 대통령이 유가가 11월 중간선거 직후가 되기 전에는 내려가지 않을 것으로 본다고 말했습니다.
이 발언이 중요했던 이유는 가격 수준이 아니라 시간축입니다 — 공급 차질의 예상 지속 기간이 길어지면 같은 현물 가격도 선물 곡선과 원가 계획에 다르게 반영됩니다. 이날 10년물 국채 입찰에서는 낙찰금리 4.834%, 응찰률 2.71배, 간접낙찰 79.2%가 기록됐습니다(1출처).
09-10(목) — 이 주의 중심일 네 가지가 같은 날 얹혔습니다. ①8월 PPI 상회(§2-3) ②전날 발언 이후 이어진 유가 폭등 — 브렌트 장중 108달러 돌파, 종가 107.63달러(+6.34%), WTI 102.48달러(+6.69%) ③ECB의 0.25%p 인상 ④30년물 국채 입찰(낙찰금리 5.308%, 응찰률 2.61배, 간접 79.5%).
그 결과 미 10년물이 4.944%(+10.7bp), 30년물 5.361%(+7.5bp), 5년물 4.733%(+11.9bp)까지 올랐습니다. MOVE는 82.09로 하루 +7.0% 뛰었습니다.
S&P 500은 7,591.70(-0.58%), 다우는 -316p였습니다. 전미 휘발유는 갤런당 4.27달러, 경유는 5.98달러가 됐습니다.
한국은 7,033.92(-0.25%)로 7,000선을 지켰고, 이날은 선물·옵션 동시만기일이었습니다.
09-11(금) — CPI가 확률을 올렸고, 유가 되돌림이 주식을 올렸습니다 8월 CPI는 헤드라인이 예상에 부합했지만 근원 월간이 +0.3%로 예상(+0.2%)을 웃돌았습니다. 인상 확률이 뛰었습니다(CME FedWatch 72%→87%).
동시에 유가가 되돌려졌습니다 — 브렌트 104.42달러(-2.98%), WTI 99.99달러(-2.43%)입니다. 미국 증시는 올랐습니다.
S&P 500 7,656.98(+0.86%), 나스닥 종합 26,333.04(+0.96%), 다우 52,573.29(+509.19p, +0.98%)로 나흘 연속 하락을 끊었습니다(보도 기준). 미 10년물은 4.975%(+3.1bp)로 올랐고 2s10s는 33.0bp가 됐습니다.
같은 날 같은 재료가 두 시장에서 반대로 읽혔다는 점이 이날의 특징입니다. 주식은 유가 되돌림을 물가 압력 완화로 받아들여 올랐고, 금리는 근원 CPI 상회를 인상 경로 상향으로 받아들여 올랐습니다.
둘 다 같은 CPI를 본 반응입니다. 한국은 반대였습니다.
코스피는 6,909.90(-1.76%)로 7,000선을 내줬고 외국인·기관이 2조 3,000억원을 순매도, 개인이 2조 2,500억원을 순매수한 것으로 보도됐습니다(1출처). 한국 증시는 미국의 금요일 반등이 시작되기 전에 마감한다는 시차가 이 방향 차이의 일부를 설명합니다.
⑥역사적 맥락 — 이번 주 수치는 어디쯤인가
10년물 4.944%(09-10) — 로컬 야후 TNX 종가 기준으로 이 수준 이상이었던 마지막 날은 2023-10-25입니다. 약 3년 만의 자리입니다. 보도도 "2023년 이후 최고"로 적었습니다.
30년물 5.361%(09-10) — 로컬 야후 TYX 종가 기준으로 이 수준 이상이었던 마지막 날은 2004-06-29입니다. 다만 여기에는 표기 차이가 있습니다.
2007년의 연중 최고가 5.356%였으므로 이번 종가가 그 고점을 아주 근소하게(0.5bp) 넘어선 수준이고, 보도는 이를 "2007년 이후 최고"로 표현했습니다. 두 표현이 서로 모순은 아니지만 기준이 다릅니다 — 본 리포트는 로컬 계산 기준(2004년 이후)으로 적고, 보도 표현을 우리 계산 결과인 것처럼 옮기지 않습니다.
2s10s 33.0bp(09-11) — FRED T10Y2Y 기준 최근 12개월 범위는 27~74bp이고, 33bp 이하였던 마지막 날은 2026-07-01입니다. 즉 현재 커브는 12개월 범위의 아래쪽 6bp 안에 들어와 있습니다.
커브가 이 범위의 어디에 있느냐는 그 자체로 방향을 말해 주지 않지만, 앞으로 커브가 더 눌릴 여지가 지난 1년의 경험 범위 안에서는 좁아진 상태라는 사실은 적어 둘 만합니다.
코스피 6,909.90(09-11) — 사상 최고치는 2026-06-22의 9,114.50이고 09-11 종가는 그 고점 대비 -24.19% 입니다. 이번 주 +3.33%는 크로스에셋 상위권이지만, 고점에서 보면 여전히 4분의 1 가까이 내려와 있습니다.
이 낙폭을 원금 기준으로 되돌리려면 +31.9%의 상승이 필요합니다. 24% 내리고 32% 올라야 제자리라는 비대칭은 수익률 표기의 산술적 성질이며, 주간 수익률만 보고 회복 정도를 가늠할 때 가장 자주 빠지는 착오입니다.
이 고점에서 지금까지의 기간과 회복 여부는 저희 사이트 계산기에서 시작일을 2026-06-22로 놓고 직접 확인하실 수 있습니다.
MOVE 82.21(09-11) — 주간 +12.46% 로, 주식 변동성(VIX +9.02%)보다 채권 변동성이 더 크게 올랐습니다. 두 지표가 같이 오른 주에 채권 쪽이 더 컸다는 순서는, 이번 주 불확실성의 진원지가 주식 밸류에이션이 아니라 금리 경로였다는 §②의 해석과 같은 방향입니다.
금 -0.90%와 유가 +9.30%의 동시 발생 — 09-04→09-10 구간에서 10년 명목금리는 +17.0bp 올랐고 그 안에서 실질금리가 +12.0bp, 기대인플레가 +5.0bp였습니다(FRED 동일 소스·동일 구간). 이 조합 자체는 기록된 사실이지만, "실질금리 때문에 금이 내렸다"는 인과는 확인되지 않았습니다.
한계 — 위에 적은 것은 개별 수치의 역사적 위치이지 국면 단위의 유사 사례 비교가 아닙니다. 이번 주와 같은 조합(에너지 공급 충격 + 기대인플레 고정 + 실질금리 상승 + 커브 평탄화)이 과거 언제 관측됐는지를 로컬 데이터로 체계적으로 검색한 결과는 이번 리포트에 담지 못했습니다.
⑦채권·크레딧 심층
커브 각 구간이 다르게 움직인 이유를 분리하면
§②의 만기별 변화표를 구간의 성격으로 나눠 읽으면 이렇습니다.
3개월(+15.6bp) 은 사실상 "다음 한두 번의 FOMC에서 무엇이 결정되는가"만 반영합니다. 이 구간이 3.913%로 현행 실효연방기금금리(3.63%, 09-10)보다 28bp 위에 있다는 것은, 3개월 안에 한 차례 인상(0.25%p)이 상당한 확률로 반영돼 있다는 상태와 정합합니다.
2년(+19.0bp) 은 인상 사이클의 도달점과 유지 기간을 담는 자리입니다. 다만 이 수치는 09-04→09-10 구간이라 다른 만기보다 측정 구간이 하루 짧습니다.
5년(+24.1bp, 전 구간 최대) 은 정책 경로의 평균과 중기 인플레·성장 기대가 함께 들어오는 자리입니다. 여기가 가장 크게 움직인 것이 이번 주의 핵심 관측입니다.
10년(+19.1bp)과 30년(+10.8bp) 은 길어질수록 상승 폭이 줄었습니다. 장기 구간은 기간 프리미엄과 국채 수급의 영향이 커지는데, 이번 주에는 그쪽에서 추가 압력이 실리지 않았다는 모양입니다.
정리하면 이번 주 금리 상승은 "앞으로 몇 년간의 정책금리 경로"에 집중됐고 "먼 미래의 구조적 금리 수준"에는 상대적으로 덜 실렸습니다. 2s10s가 8.0bp 눌린 것이 그 결과입니다.
국채 입찰
이번 주에는 두 건이 있었습니다.
| 날짜 | 종목 | 낙찰금리 | 응찰률 | 간접낙찰 |
|---|---|---|---|---|
| 09-09 | 10년물 | 4.834% | 2.71배 | 79.2% |
| 09-10 | 30년물 | 5.308% | 2.61배 | 79.5% |
이 수치들은 1출처만 확인했고, 사전 호가를 확보하지 못해 낙찰이 예상보다 높았는지(테일) 낮았는지는 판정하지 않습니다. 따라서 "수요가 강했다" 또는 "부진했다"는 해석을 붙이지 않습니다.
다음 주 09-15에 20년물 입찰(180억 달러)이 예정돼 있어, 이번 주 두 건과 함께 놓고 볼 재료가 하나 더 생깁니다.
크레딧 — 스프레드를 단정할 수 없는 이유
IG·HY 크레딧 스프레드(OAS) 수치를 확보하지 못했습니다. 대신 ETF 상대 성과를 프록시로 봅니다.
| ETF | 주간 수익률 | 성격 |
|---|---|---|
| TLT | -1.63% | 미국채 장기 |
| LQD | -1.10% | 투자등급 회사채 |
| JNK | -0.69% | 하이일드 |
표면적으로는 신용 위험이 높은 쪽(JNK)이 가장 덜 빠졌습니다. 이것만 보면 "위험선호가 유지됐고 크레딧 스프레드가 좁아졌다"고 읽고 싶어집니다.
그러나 이 세 ETF는 신용등급만 다른 것이 아니라 평균 만기도 다릅니다. 금리가 전 구간 오른 주에는 만기가 긴 상품이 더 크게 빠지므로, 위 순서는 신용 스프레드 변화 없이 금리 민감도 차이만으로도 동일하게 나올 수 있습니다.
OAS 없이 이 셋의 수익률만으로 스프레드 방향을 판정하는 것은 성립하지 않습니다. 따라서 이번 리포트는 크레딧 스프레드의 확대·축소를 서술하지 않습니다.
다만 판정하지 않더라도 남는 사실은 있습니다. 하이일드가 주식(S&P 500 -0.80%)과 비슷한 폭으로만 빠졌고 급격한 이탈이 관측되지 않았다는 점은, 이번 주 조정이 신용 이벤트를 동반하지 않았다는 것과는 정합합니다.
만약 이 국면이 신용 스트레스로 성격이 바뀐다면 JNK가 주식보다 뚜렷하게 더 빠지는 모양이 먼저 나타나야 합니다 — 그것이 이 해석의 반증 조건입니다.
변동성 — 채권이 주식보다 더 흔들렸습니다
VIX는 15.84로 주간 +9.02% 올랐습니다. 상승률만 보면 커 보이지만 절대 수준은 16 부근으로 여전히 낮은 자리입니다. 반면 MOVE는 82.21로 주간 +12.46% 올랐고, 09-10 하루에만 +7.0%였습니다.
주식 변동성이 낮게 유지된 채 채권 변동성만 더 크게 오른 조합은, 이번 주 시장이 "성장·기업이익이 흔들린다"가 아니라 "금리 경로를 어디에 놓아야 할지 모르겠다" 는 상태에 있었다는 것과 같은 방향입니다. S&P 500이 나흘 중 사흘 내렸지만 낙폭이 모두 1% 미만(-0.58%, -0.48%, -0.58%)이었다는 점도 그 상태와 어울립니다.
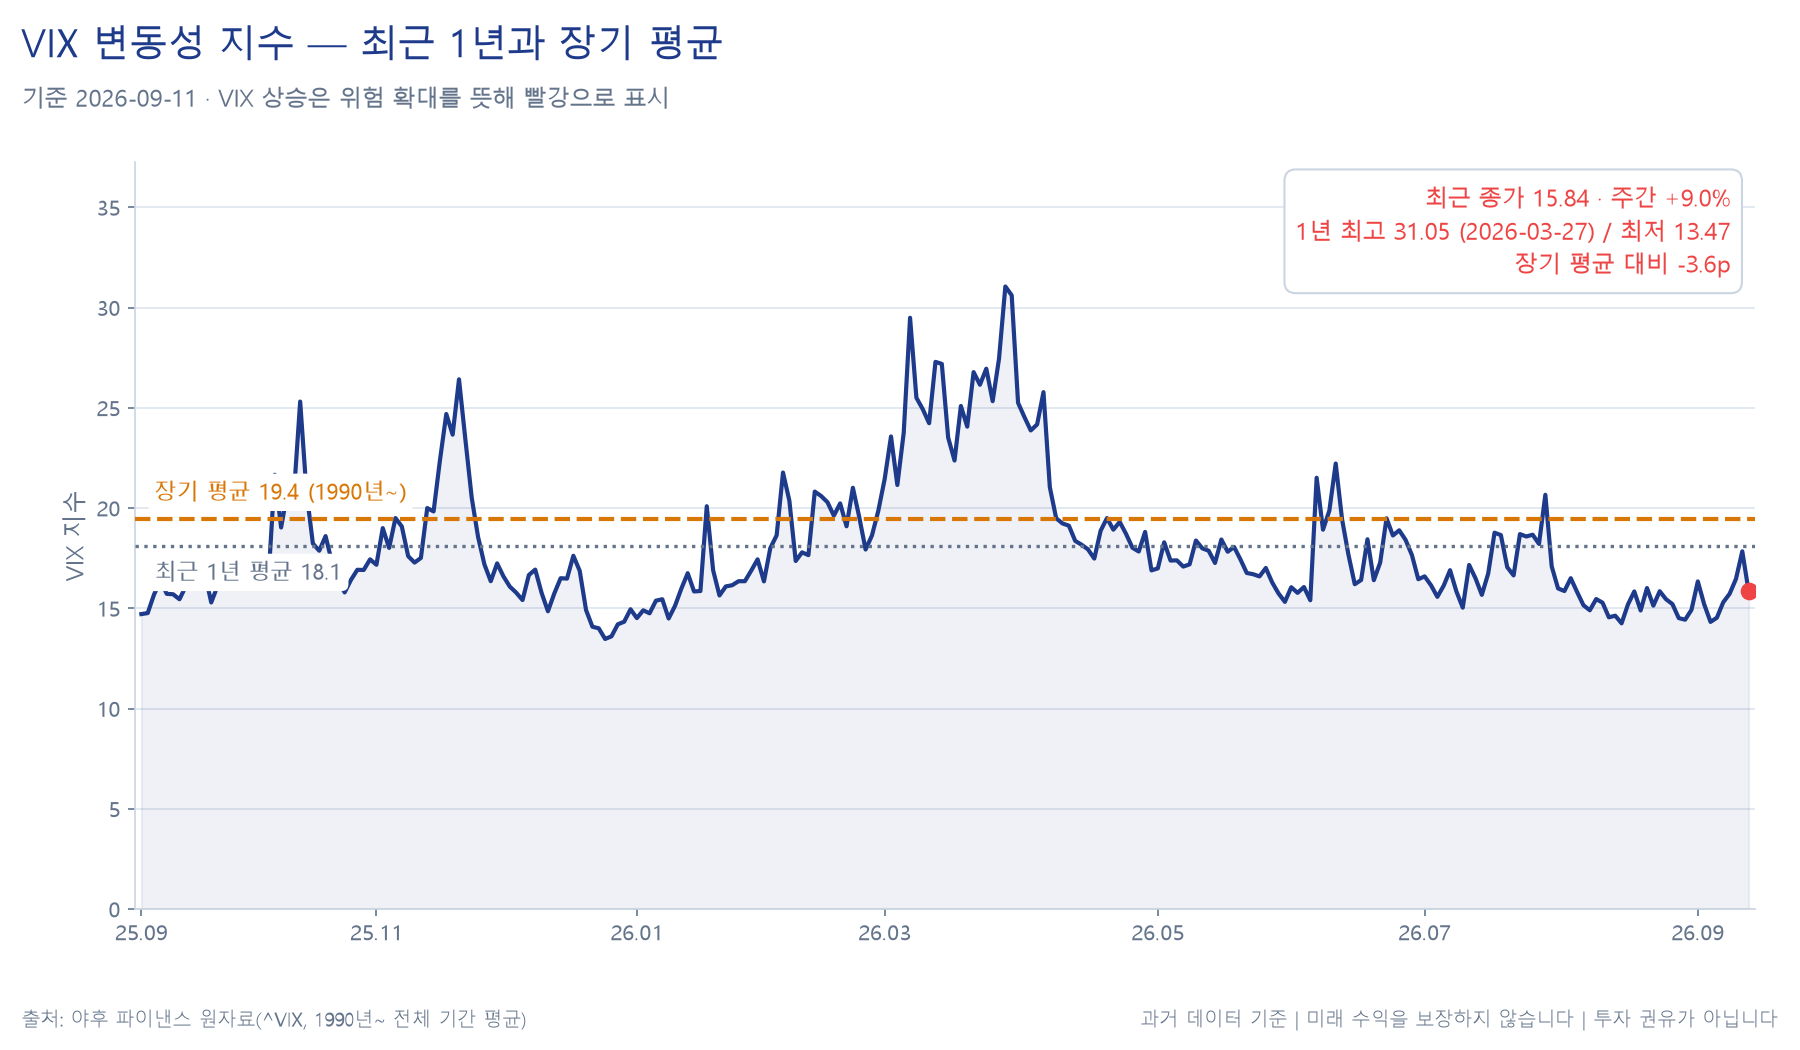
위 차트는 VIX의 최근 추이입니다. 이번 주 상승이 절대 수준으로는 아직 낮은 영역 안에서의 움직임이라는 점을 확인하실 수 있습니다.
⑧수급·포지셔닝·밸류에이션
이 섹션은 확보한 범위가 좁습니다. 추정으로 채우지 않고 확인된 것만 적습니다.
한국 수급 — 일별 두 건만 확인했습니다.
- 09-07: 외국인 +2조 5,530억원, 기관 +2조 6,330억원, 개인 -6조 8,210억원(1출처)
- 09-11: 외국인·기관 합산 -2조 3,000억원, 개인 +2조 2,500억원(1출처)
주간 합계는 확보하지 못했습니다. 그리고 위 두 날짜는 각각 다른 출처이고 집계 기준(코스피 전체인지 코스피+코스닥인지)이 다를 수 있어, 두 값을 더해 주간 수급으로 쓰지 않습니다.
다만 두 날짜만 놓고 보면 주 초 외국인·기관이 사고 개인이 판 구도가 주 후반에 정확히 뒤집혔다는 점은 관측됩니다. 09-07은 코스피가 +4.61% 오른 날이고 09-11은 -1.76% 내린 날입니다.
밸류에이션 — S&P 500·코스피의 PER 등 밸류에이션 지표를 확보하지 못했습니다. 따라서 현재 수준이 과거 대비 어디인지는 이번 리포트에서 다루지 않습니다. 밸류에이션 없이 "비싸다/싸다"를 말하는 것은 근거 없는 판단이 되므로 아예 적지 않습니다.
미국 자금 흐름 — 현물 비트코인 ETF 유입 관련 보도치가 있었으나 그 기사가 가리키는 "지난주"가 어느 주차인지 확정하지 못해 이번 리포트에 반영하지 않았습니다.
⑨지역별 점검
유로존 — 중앙은행이 에너지 충격을 인상으로 받았습니다
ECB가 09-10 예금금리를 2.50% 로 0.25%p 올렸습니다(주요 재금융금리 2.65%). 3개월 만의 두 번째 인상입니다.
전망도 함께 조정했습니다 — 물가는 2026년 3.0%를 유지하고 2027년 2.5%·2028년 2.1%로 상향, 성장률은 2026년 0.9%·2027년 1.4%로 상향했습니다.
이 조합이 시사하는 바는 분명합니다. 성장 전망을 올리면서 물가 전망도 함께 올렸다는 것은, ECB가 현재 물가 압력을 수요 둔화로 자연히 해소될 것으로 보지 않는다는 뜻입니다.
그리고 2028년 전망치를 2.1%로 제시했다는 것은 3년 뒤에도 2%대에 머문다고 본다는 의미입니다.
이 결정이 미국 금리에도 영향을 준 정황이 있습니다. ECB 인상은 09-10에 있었고, 그날 미 10년물은 +10.7bp, 30년물은 +7.5bp 올랐습니다.
다만 같은 날 PPI와 유가 폭등이 겹쳐 있어 어느 재료가 몇 bp를 만들었는지는 분리할 수 없습니다.
유럽 증시는 STOXX 600이 09-11 +0.3%인 637.60으로 마감했지만 주간으로는 4월 이후 최악이었습니다. 자국 중앙은행이 금리를 올린 주에 주식이 밀린 모양입니다.
일본 — 엔화가 2월 이후 최강, 다음 주 결정이 예정돼 있습니다
달러엔은 155.66에서 153.55로 주간 -1.35%(엔 강세) 움직였고, 이 수준은 2월 이후 가장 강한 엔화입니다. 강세는 09-08 하루(-1.50%)에 집중됐고 09-07은 오히려 엔 약세(+0.34%)였습니다.
9/18 일본은행 결정에서의 인상 기대가 이유로 지목됐고, 일본 10년물 국채금리는 09-11 약 2.93%로 보도됐습니다(1출처 인용이라 확정 서술하지 않습니다).
한국 투자자 관점에서 엔화 강세는 같은 제품군에서 한국 수출 기업의 상대 가격 조건을 유리하게 만드는 방향입니다. 원엔 교차 환율은 100엔당 870.75원 → 877.98원으로 주간 +0.83%입니다(원달러÷달러엔으로 산출. fx/JPY_KRW.csv 는 FRED 상류가 09-04 에서 멈춰 있지만 같은 폴더의 원달러·달러엔으로 교차는 계산됩니다).
한국 — 지수와 종목의 경험이 갈린 주
코스피는 주간 +3.33%(6,909.90)로 크로스에셋 상위권이었지만, 09-07 하루 +4.61% 이후 나머지 나흘이 순합 -1.22%였고 09-11에 7,000선을 내줬습니다. 원달러는 -0.53%(1,348.17원)였고, 09-10은 선물·옵션 동시만기일이었습니다.
한국 투자자에게 이번 주의 실질적 의미는 유가입니다. 한국은 에너지를 대부분 수입하므로 원유 +9.30%는 시차를 두고 국내 물가와 무역수지에 반영되는 방향입니다.
다만 이번 주에는 한국 물가 발표가 없었고 로컬 한국 CPI 시계열도 갱신이 멈춰 있어, 그 반영 정도를 수치로 다루지 못합니다. 원화가 -0.53% 강세였던 점이 원화 기준 수입 단가 상승을 일부 상쇄하는 방향이라는 산술적 관계까지만 적습니다.
중국 — 이번 주 확인된 사실이 없습니다
해당 주 중국 관련 확인된 사실을 확보하지 못해 다루지 않습니다.
⑩다음 주 전망 (2026-09-14 ~ 09-18)
캘린더
| 날짜 | 지표·이벤트 | 컨센서스 | 이전치 | 중요도 |
|---|---|---|---|---|
| 09-14(월) | 미국 주요 지표 없음 | — | — | 낮음 |
| 09-15(화) | 미국 9월 엠파이어스테이트 제조업지수 | 미확보 | 미확보 | 중간 |
| 09-15(화) | 미국 20년물 국채 입찰 180억 달러 | — | — | 중간 |
| 09-15(화) | FOMC 1일차(이틀 회의 시작) | — | — | 높음 |
| 09-15(화) | 영국 7월 실업률 | 미확보 | 미확보 | 중간 |
| 09-16(수) | 미국 8월 소매판매(MoM) | +0.7%(1출처) | 미확보 | 높음 |
| 09-16(수) | 미국 8월 수출입물가 | 미확보 | 미확보 | 중간 |
| 09-16(수) | 미국 9월 NAHB 주택시장지수 | 미확보 | 미확보 | 중간 |
| 09-16(수) | 영국 8월 소비자물가 | 미확보 | 미확보 | 높음 |
| 09-16(수) | FOMC 금리결정 + SEP·점도표 + 기자회견 | 0.25%p 인상이 가격에 반영(출처별 61~87%) | 3.50~3.75% 동결 | 높음 |
| 09-17(목) | 미국 주간 신규 실업수당 청구 | 미확보 | 206,000 | 중간 |
| 09-17(목) | 미국 8월 주택착공·건축허가 | 미확보 | 미확보 | 중간 |
| 09-17(목) | 미국 9월 필라델피아 연준 제조업지수 | 미확보 | 미확보 | 중간 |
| 09-17(목) | 영란은행(BOE) 금리결정 | 미확보 | 미확보 | 높음 |
| 09-17(목) | 연준 블랙아웃 종료 | — | — | 중간 |
| 09-18(금) | 일본은행(BOJ) 금리결정 | 인상 예상 보도(1출처, 확정 아님) | 미확보 | 높음 |
| 09-18(금) | 일본 8월 소비자물가 | 미확보 | 근원 +1.8% YoY | 중간 |
| 09-18(금) | 미국 8월 산업생산·설비가동률 | 미확보 | 미확보 | 중간 |
| 09-18(금) | 미국 8월 경기선행지수 | 미확보 | 미확보 | 낮음 |
컨센서스를 확인하지 못한 항목이 많습니다. 위 표에서 "미확보"는 "발표가 없다"가 아니라 "컨센서스·이전치를 확인하지 못했다"는 뜻입니다.
숫자를 지어내지 않기 위해 그대로 비워 두었습니다. 일본 8월 소비자물가는 발표일이 출처에 따라 9/17과 9/18로 엇갈립니다.
실적: 09-15 Trip.com(TCOM), 09-16 Lennar(LEN)입니다. 다음 주는 대형 실적이 비어 있는 구간이고, 시가총액 최상위 기업의 발표는 확인되지 않았습니다.
Lennar는 30년 모기지 금리가 6.76%(09-10)까지 오른 국면에서 미국 주택 수요를 읽을 수 있는 자리입니다.
한국 일정은 확인하지 못했습니다. 한국은행 금통위 일정과 관세청 수출입 통계 발표일 등 국내 캘린더를 확보하지 못해 다루지 않습니다.
관전 포인트 — 조건과 방향만, 발생 여부는 단정하지 않습니다
1) 09-16 FOMC의 결정 그 자체보다 점도표가 더 많은 정보를 담을 수 있습니다. 이번 회의에는 경제전망요약(SEP)과 점도표가 함께 나옵니다. 인상 여부는 이미 61~87%로 가격에 반영된 상태이므로, 인상이 실제로 나오더라도 그것만으로는 새 정보가 크지 않은 구조입니다. 반면 점도표는 올해 남은 회의와 2027년 이후의 경로를 담습니다. 점도표가 시장이 매긴 경로(이번 주 5년물 +24.1bp가 반영한 경로)보다 위를 가리키면 중기 금리에 추가 상방 압력이, 아래를 가리키면 반대 압력이 생깁니다. 반대로 인상이 나오지 않는 경우에는 3개월 금리(현행 실효금리 대비 28bp 위)와 2년물에서 되돌림 압력이 먼저 나타나는 구조입니다. 반증 조건: 만약 "점도표가 결정보다 중요하다"는 판단이 틀렸다면, 점도표가 시장이 매긴 경로와 뚜렷하게 다른데도 발표 후 중기 금리(이번 주 +24.1bp 오른 5년 구간)가 거의 움직이지 않는 모양이 관측되어야 합니다.
2) 유가가 이번 주 상승 폭을 얼마나 유지하는지가 다음 물가 지표의 출발점을 정합니다. 8월 CPI에는 이 주(09-08~09-11)의 유가 급등이 아직 들어 있지 않습니다. WTI는 직전 금요일 종가(09-04, 91.48달러)에서 목요일 종가(09-10, 102.48달러)까지 +12.0% 올랐다가 금요일에 -2.43% 되돌렸습니다(주중 거래일만 보면 09-08 93.03달러 → 09-10 102.48달러로 +10.2%입니다). 유가가 현재 수준 부근에 머무르면 9월 물가 지표의 에너지 기여는 8월보다 커지는 방향이고, 이번 주 고점에서 더 되돌려지면 그 기여는 줄어드는 방향입니다. 경유 PPI가 한 달 +24.1% 올랐다는 점은 이 경로가 휘발유뿐 아니라 운송비를 통해 더 넓은 품목으로 퍼질 수 있는 구조임을 보여 줍니다. 반증 조건: 유가가 높은 수준을 유지하는데도 기대인플레(T10YIE)가 계속 2.3%대에 머문다면, 시장이 이 충격을 일시적 공급 요인으로 계속 분류하고 있다는 뜻이 됩니다.
3) 09-16 소매판매는 "에너지 가격이 다른 소비를 밀어냈는가"를 보는 자리입니다. 컨센서스는 +0.7%로 보도됐으나 1출처만 확인했고 이전치는 확보하지 못했습니다. 휘발유가 갤런당 4.27달러까지 오른 국면에서 소매판매는 두 갈래로 읽힙니다 — 명목 소매판매에는 주유소 매출이 포함되므로 에너지 가격 상승 자체가 수치를 올릴 수 있습니다. 따라서 헤드라인이 강하게 나오더라도 그것이 소비 여력 확대인지 에너지 가격 전가인지는 세부(주유소 제외 항목)를 봐야 갈립니다. 헤드라인이 강한데 주유소 제외 항목이 약하면 경기소비재 쪽에 압력이, 둘 다 강하면 반대 방향입니다.
4) 09-17 BOE와 09-18 BOJ가 이번 주 ECB와 같은 방향을 보일지가 글로벌 금리의 공통 요인을 키울 수 있습니다. 이번 주에는 ECB 하나가 올렸습니다. 다음 주에 BOE·BOJ 결정이 이어집니다(BOJ 인상 기대는 1출처 보도이며 확정이 아닙니다). 주요 중앙은행이 같은 방향으로 움직이면 각국 장기금리의 공통 상방 요인이 커지고, 방향이 갈리면 통화별 금리차를 통해 환율 쪽으로 압력이 옮겨 가는 구조입니다. 특히 엔화는 이번 주 이미 -1.35% 움직인 상태라, BOJ 결정이 기대와 어긋나는 경우 되돌림 폭이 커질 수 있는 자리입니다.
5) 09-15 20년물 입찰이 이번 주 두 건의 입찰과 함께 장기 구간 수급을 읽는 재료가 됩니다. 이번 주 10년물(응찰률 2.71배)과 30년물(2.61배) 입찰이 있었고, 다음 주 20년물 180억 달러가 예정돼 있습니다. 다만 앞서 적은 대로 사전 호가 없이는 입찰의 강약을 판정할 수 없으므로, 우리가 볼 수 있는 것은 발행 직후 장기 구간 금리가 어느 방향으로 움직이는지입니다. 30년물이 이번 주 +10.8bp로 전 구간 중 가장 적게 올랐다는 점이 기준선입니다 — 다음 주 장기 구간 상승이 이보다 커지면 기간 프리미엄 쪽에 압력이 실린 모양이고, 계속 작으면 이번 주와 같은 정책 경로 중심 재평가가 이어지는 모양입니다.
6) 09-17 블랙아웃 종료 이후의 발언이 시장이 혼자 매긴 가격과 대조되는 첫 자리입니다. 09-05~09-17 블랙아웃 기간 동안 연준 인사 발언이 없었기 때문에, 인상 확률 61~87%는 당국의 어떤 신호도 없이 지표와 유가만으로 매겨진 숫자입니다. 발언이 재개된 뒤 그 가격이 유지되는지 조정되는지가 이번 주 재평가의 지속성을 가늠하는 자리가 됩니다.
7) 한국 시장에는 이번 주 미국 금요일 반등이 아직 반영되지 않았습니다. 09-11 한국 마감(-1.76%)은 미국의 같은 날 반등(+0.86%)이 시작되기 전이었습니다. 이 시차는 다음 거래일에 일부 반영되는 구조이지만, 그 크기는 국내 수급·환율과 함께 결정되므로 방향만 적고 크기는 말하지 않습니다. 반도체 종목의 비중이 큰 지수 구조상, 이번 주 코스피 +3.33%를 만든 것과 같은 종목군의 움직임이 다음 주 지수와 개별 종목의 격차를 다시 만들 수 있습니다.
⑪리스크 요인
상방과 하방을 같은 개수·같은 밀도로 적습니다. 어느 쪽이 더 일어날 법한지는 판단하지 않습니다.
하방 리스크
1) 에너지 충격이 근원 물가로 2차 전이되는 경로 무엇이 → 유가 +9.30%와 경유 PPI 한 달 +24.1%가 → 어떤 경로로 → 운송비를 통해 에너지 이외 품목의 원가로 옮겨 가면 → 어디에 → 근원 CPI 월간이 이번 8월의 +0.3%보다 더 높게 나오는 방향입니다. 그 경우 인상 경로가 한 번에 그치지 않는다는 가격이 매겨지며 중기 금리(이번 주 +24.1bp 오른 5년 구간)에 추가 상방 압력이 생깁니다. 기대인플레(T10YIE 2.36%)가 현재의 안정된 수준에서 벗어나기 시작하면 그 압력은 장기 구간으로도 번집니다.
2) 커브 평탄화가 계속되어 12개월 최저 범위를 밑도는 경우 무엇이 → 2s10s 33.0bp가(12개월 범위 27~74bp의 아래쪽) → 어떤 경로로 → 단기 금리가 계속 오르는 반면 장기가 따라 오르지 않는 형태로 더 눌리면 → 어디에 → 금융기관의 예대 만기 구조 수익성과 지역은행 계열(이번 주 KRE -1.82%)에 압력이 됩니다. 커브가 이 범위의 아래쪽에 있다는 것은 사실이고, 여기서 더 눌리는 것이 과거 1년 안에는 없던 영역으로 들어간다는 뜻입니다.
3) 코스피의 고점 대비 낙폭이 더 깊어지는 경우 무엇이 → 현재 사상 최고(9,114.50, 2026-06-22) 대비 -24.19%인 코스피가 → 어떤 경로로 → 지수를 끌어올린 대형 반도체 종목군의 되돌림이 발생하면(이번 주 SK하이닉스 +10.02%가 지수 상승의 상당 부분을 만들었습니다) → 어디에 → 지수 낙폭이 더 깊어지는 방향입니다. 이미 -24.19%인 상태에서 원금 회복에 +31.9%가 필요하고, 낙폭이 더 깊어질수록 회복에 필요한 상승률은 가속도로 커집니다. 낙폭 -30%면 +42.9%, -40%면 +66.7%가 필요합니다. 이 비대칭은 이 주의 상승률과 무관하게 항상 작동합니다.
4) 채권 변동성이 주식으로 전이되는 경우 무엇이 → MOVE +12.46%(VIX +9.02%보다 큼)가 → 어떤 경로로 → 금리 경로의 불확실성이 주식 할인율의 불확실성으로 옮겨 가면 → 어디에 → 현재 16 부근의 낮은 VIX가 올라가면서 밸류에이션 배수가 눌리는 방향입니다. 이번 주 S&P 500의 일중 낙폭이 모두 1% 미만이었던 것은 이 전이가 아직 일어나지 않았다는 관측이지, 일어나지 않는다는 근거는 아닙니다.
상방 리스크
1) 유가가 이번 주 상승분을 되돌리는 경우 무엇이 → 09-11에 이미 관측된 되돌림(브렌트 -2.98%, WTI -2.43%)이 → 어떤 경로로 → 이어지면 헤드라인 인플레 압력이 줄고 → 어디에 → 인상 기대(현재 61~87%)가 낮아지며 단기·중기 금리에 하방 압력이 생깁니다. 09-11 미국 증시가 오른 배경으로 지목된 것이 바로 이 되돌림이며, 같은 경로가 반복되면 주식에 우호적 방향입니다.
2) 근원 물가의 월간 가속이 이번 8월의 일회성으로 확인되는 경우 무엇이 → 근원 CPI 전년대비가 2.5%에서 2.4%로 이미 내렸다는 사실이 → 어떤 경로로 → 다음 달 근원 월간이 다시 +0.2%로 돌아오면 → 어디에 → 이번 주 +24.1bp 오른 5년 구간에서 되돌림이 나오는 방향입니다. 이번 주 PPI에서 근원이 +0.2%로 예상(+0.3%)을 하회했다는 점은 서비스 쪽 압력이 아직 에너지만큼 강하지 않다는 관측과 정합합니다.
3) 기대인플레이션이 계속 고정되어 있는 경우 무엇이 → 유가가 100달러를 넘긴 국면에서도 10년 기대인플레 상승이 +5.0bp(09-04→09-10)에 그쳤고 주간으로는 +1.0bp까지 되돌려졌다는 사실이 → 어떤 경로로 → 이어진다면 중앙은행이 에너지 충격에 과도하게 대응할 필요가 줄어들고 → 어디에 → 장기 금리의 상방이 제한되며, 실질금리 상승으로 눌렸던 자산(이번 주 금 -0.90%, 비트코인 -4.71%)에 반대 압력이 생깁니다. 이 경로가 성립하려면 T10YIE가 2.3%대에 머무는 것이 확인되어야 합니다.
4) 한국 반도체 수요 기대가 이어지는 경우 무엇이 → 09-07 하루 코스피를 +4.61% 올린 고용량 메모리 수요·가격 기대가 → 어떤 경로로 → 실제 수주·가격 데이터로 확인되면 → 어디에 → 지수 비중이 큰 종목군을 통해 코스피에 상방 압력이 생깁니다. 다만 이번 주에 이미 SK하이닉스가 +10.02% 오른 상태이고, 기대가 선반영된 정도를 이번 리포트의 데이터로는 측정하지 못했습니다. 그리고 이 경로가 작동하더라도 지수와 개별 종목의 격차(이번 주 코스피 +3.33% vs 코스닥 +0.88%)는 그대로 남습니다.
⑫하단 링크 · 출처 · 데이터 한계 · 면책
관련 페이지
이 리포트를 쓰는 '거의 모든 것의 수익률'(investworlds.org)은 저희가 직접 운영하는 사이트입니다. 이번 주 다룬 개념을 더 보시려면 아래가 맥락에 맞습니다.
- 국채 금리와 만기 구조: 지식백과 · 채권의 기본
- 커브 평탄화·역전이 무엇을 뜻하는지: 지식백과 · 수익률 곡선
- 기대인플레이션과 물가연동 국채: 지식백과 · 물가연동채
- VIX가 재는 것과 재지 못하는 것: 지식백과 · VIX 지수
- 달러인덱스의 구성과 한계: 지식백과 · 달러인덱스
- CPI 읽는 법(헤드라인·근원·월율·연율): 지식백과 · 소비자물가지수
- 연준과 FOMC의 구조: 지식백과 · 연준과 FOMC
- 고점 대비 낙폭과 회복에 필요한 기간을 직접 계산: 일시금 계산기 · 적립식(DCA) 계산기
- 위기 국면별 낙폭·회복 기록: 위기 구간 보기
- 당일 단위 지표 해설: 인사이트 · 시황
1차 출처
- 미국 노동통계국(BLS) — 8월 CPI · 8월 PPI
- 세인트루이스 연준(FRED) — DGS10·DGS2·T10Y2Y·T10YIE·DFF·MORTGAGE30US·CPIAUCSL·PCEPILFE
- 세인트루이스 연준 — FOMC 블랙아웃 기간
- 미국 인구조사국(Census Bureau) — 소매판매 발표 일정
- 유럽중앙은행(ECB) 통화정책 결정 — Euronews·CNBC 보도로 교차 확인
- 로컬 가격 데이터 —
data/raw/macro/,data/raw/us_stocks/,data/raw/kr_stocks/,data/raw/commodities/,data/raw/crypto/(야후 파이낸스 원본) - 그 밖의 보도: Al Jazeera, NPR, NBC News, CNBC, CNN Business, TheStreet, AP/ABC News, Bloomberg(스니펫), 24/7 Wall St., 한국면세뉴스, 뉴스핌, 머니투데이, 비즈니스코리아, 파이낸셜뉴스, FXStreet, IG, Investrade
데이터 한계 — 이번 주 확인하지 못한 것
아래는 확인하지 못해 다루지 못했거나 제한적으로만 다룬 항목입니다. 숨기지 않고 적습니다.
- 9/16 인상 확률이 출처마다 61~87%로 엇갈립니다. CME FedWatch 87%, Kalshi 61%, Kalshi·Polymarket 합산 81.3%, CPI 직후 보도 69%. 단일 확률로 확정 서술하지 않았습니다.
- 2년물 금리(4.560%)와 그 주간 변화(+19.0bp)는 09-04→09-10 구간입니다. FRED DGS2의 09-11 관측이 아직 없습니다. 다른 만기(09-11 기준)와 측정 구간이 하루 다릅니다.
- 비트코인 -4.71%는 09-06 → 09-10 구간입니다. 다른 자산(09-04 → 09-11)과 시작·끝 날짜가 모두 다릅니다 — 끝은 로컬 CSV 최신 관측이 09-10이라서, 시작은 암호자산이 주말에도 거래돼 기산일이 09-06으로 잡히기 때문입니다. 09-04 기산으로 맞추면 -3.90%입니다.
- 크레딧 스프레드(IG·HY OAS)를 확보하지 못했습니다. ETF 프록시(TLT·LQD·JNK)만 썼고, 듀레이션 차이로도 같은 순서가 나올 수 있어 스프레드 확대·축소를 서술하지 않았습니다.
- 국채 입찰 결과는 1출처만 확인했고 사전 호가가 없어 테일 여부를 판정하지 않았습니다. "수요가 강했다/약했다"는 표현을 쓰지 않았습니다.
- 국내 업종지수 CSV가 없어 대표 종목 수익률로 대체했습니다. 업종 전체 수익률이 아니므로 "어느 업종이 몇 % 올랐다"로 쓰지 않았습니다.
- 미국 섹터 중 필수소비재·유틸리티·산업재·소재·금융·커뮤니케이션, 국내 금융·정유·바이오·인터넷의 등락 사유를 확인하지 못했습니다. 해당 항목은 수익률만 적고 이유를 붙이지 않았습니다.
- 한국 주간 합계 수급을 확보하지 못했습니다. 일별 2건(각 1출처)만 있고 집계 기준이 다를 수 있어 합산하지 않았습니다.
- S&P 500·코스피 밸류에이션(PER 등) 수치를 확보하지 못해 밸류에이션 위치를 다루지 않았습니다.
- 다음 주 캘린더의 컨센서스·이전치를 대부분 확보하지 못했습니다. 소매판매 +0.7%(1출처)와 실업수당 청구 이전치 206,000, 일본 근원 CPI 이전치 +1.8% 외에는 비워 두었습니다.
- 한국 캘린더(금통위·수출입 통계 등)를 확인하지 못해 다음 주 국내 일정을 다루지 않았습니다.
- 한국 물가는 해당 주 발표가 없었고 로컬 한국 CPI 시계열도 갱신이 멈춰 있어 다루지 않았습니다.
- 연준 인사 발언은 09-05~09-17 블랙아웃으로 이번 주 확인된 것이 없습니다. 이번 주 금리 재평가를 연준 발언으로 설명하지 않았습니다.
- 30년물 고점 기준이 출처마다 다릅니다. 로컬 계산은 "2004-06-29 이후 최고", 보도는 "2007년 이후 최고"입니다(2007년 고점 5.356%를 근소하게 넘긴 수준). 본문은 로컬 계산 기준으로 적었습니다.
- 원달러 종가는 로컬 값(1,348.17원)을 정본으로 썼습니다. 국내 보도의 09-11 서울 외환시장 종가는 1,345.9원인데, 둘 다 틀린 값이 아니라 고시 시점이 다릅니다.
- 유로달러 주간 변화율은 로컬 데이터로 계산했습니다(-0.24%, 1.16283 → 1.16009). 초안 단계에서 "확보하지 못했다"고 적었으나 데이터는 있었고, 검수에서 정정했습니다.
- VIX 기간구조(VIX/VIX3M)를 다루지 못했습니다. 로컬 VIX3M 시계열이 2026-07-17 이후 갱신되지 않았습니다.
- 7월 FOMC 표결(9-3)과 반대 위원 명단은 1출처만 확인해 확정 서술하지 않았습니다.
- 일본 10년물 국채금리 2.93%(09-11)는 1출처 인용으로만 확인했습니다.
- 중국 관련 확인된 사실이 없어 다루지 않았습니다.
- "금 하락의 원인이 실질금리"라는 인과는 확인하지 못했습니다. 09-04→09-10 구간의 실질금리 +12.0bp를 사실로 병치했을 뿐입니다.
- 명목·실질·기대인플레 분해는 09-04→09-10 구간까지만 가능합니다. FRED DGS10에 09-11 관측이 없습니다. 본문의 주간 기대인플레 +1.0bp(09-11 기준)와 분해 안의 +5.0bp(09-10 기준)는 구간이 다른 값이며 더하지 않았습니다.
작성·검토
- 작성: 《거의 모든 것의 수익률》 매크로 리서치 (investworlds.org)
- 데이터 기준: 2026-09-04 종가 → 2026-09-11 종가. 예외 — 비트코인 09-06 → 09-10(주말 거래), 2년물 09-04 → 09-10, 명목·실질·기대인플레 분해 09-04 → 09-10
- 작성일: 2026-09-12
면책
목표가를 제시하지 않으며, 미래의 가격·금리·환율 방향을 예측하지 않습니다.
본문의 전망은 모두 "어떤 조건이 나오면 어느 쪽으로 압력이 생기는가"라는 조건부 서술이며, 그 조건의 발생 여부는 단정하지 않습니다.
본문에 적은 코스피의 사상 최고 대비 -24.19%처럼, 자산 가격은 장기간 원금을 밑돌 수 있으며 회복에 필요한 상승률은 낙폭보다 항상 큽니다.
수치는 작성 시점의 로컬 데이터와 공개 자료를 기준으로 하며 오류가 있을 수 있습니다. 확인하지 못한 항목은 위 "데이터 한계"에 전부 적었습니다.
《거의 모든 것의 수익률》은 금융투자업자가 아닙니다. 투자 판단과 그 결과는 투자자 본인에게 있습니다.