이번 주, 숫자로 먼저 보겠습니다
| 자산 | 1일 | 5일 | 21일 |
|---|---|---|---|
| WTI 원유 | +5.84% | +10.21% | +12.98% |
| 미 10년물 금리 | (3거래일 4.67%→4.796%) | +13bp | - |
| S&P500 | -0.71% | -0.28% | +1.89% |
| 나스닥100(QQQ) | -1.27% | -0.43% | +1.08% |
| 반도체(SOX) | -2.14% | -1.18% | -0.20% |
| 금 | -1.87% | -6.25% | +7.80% |
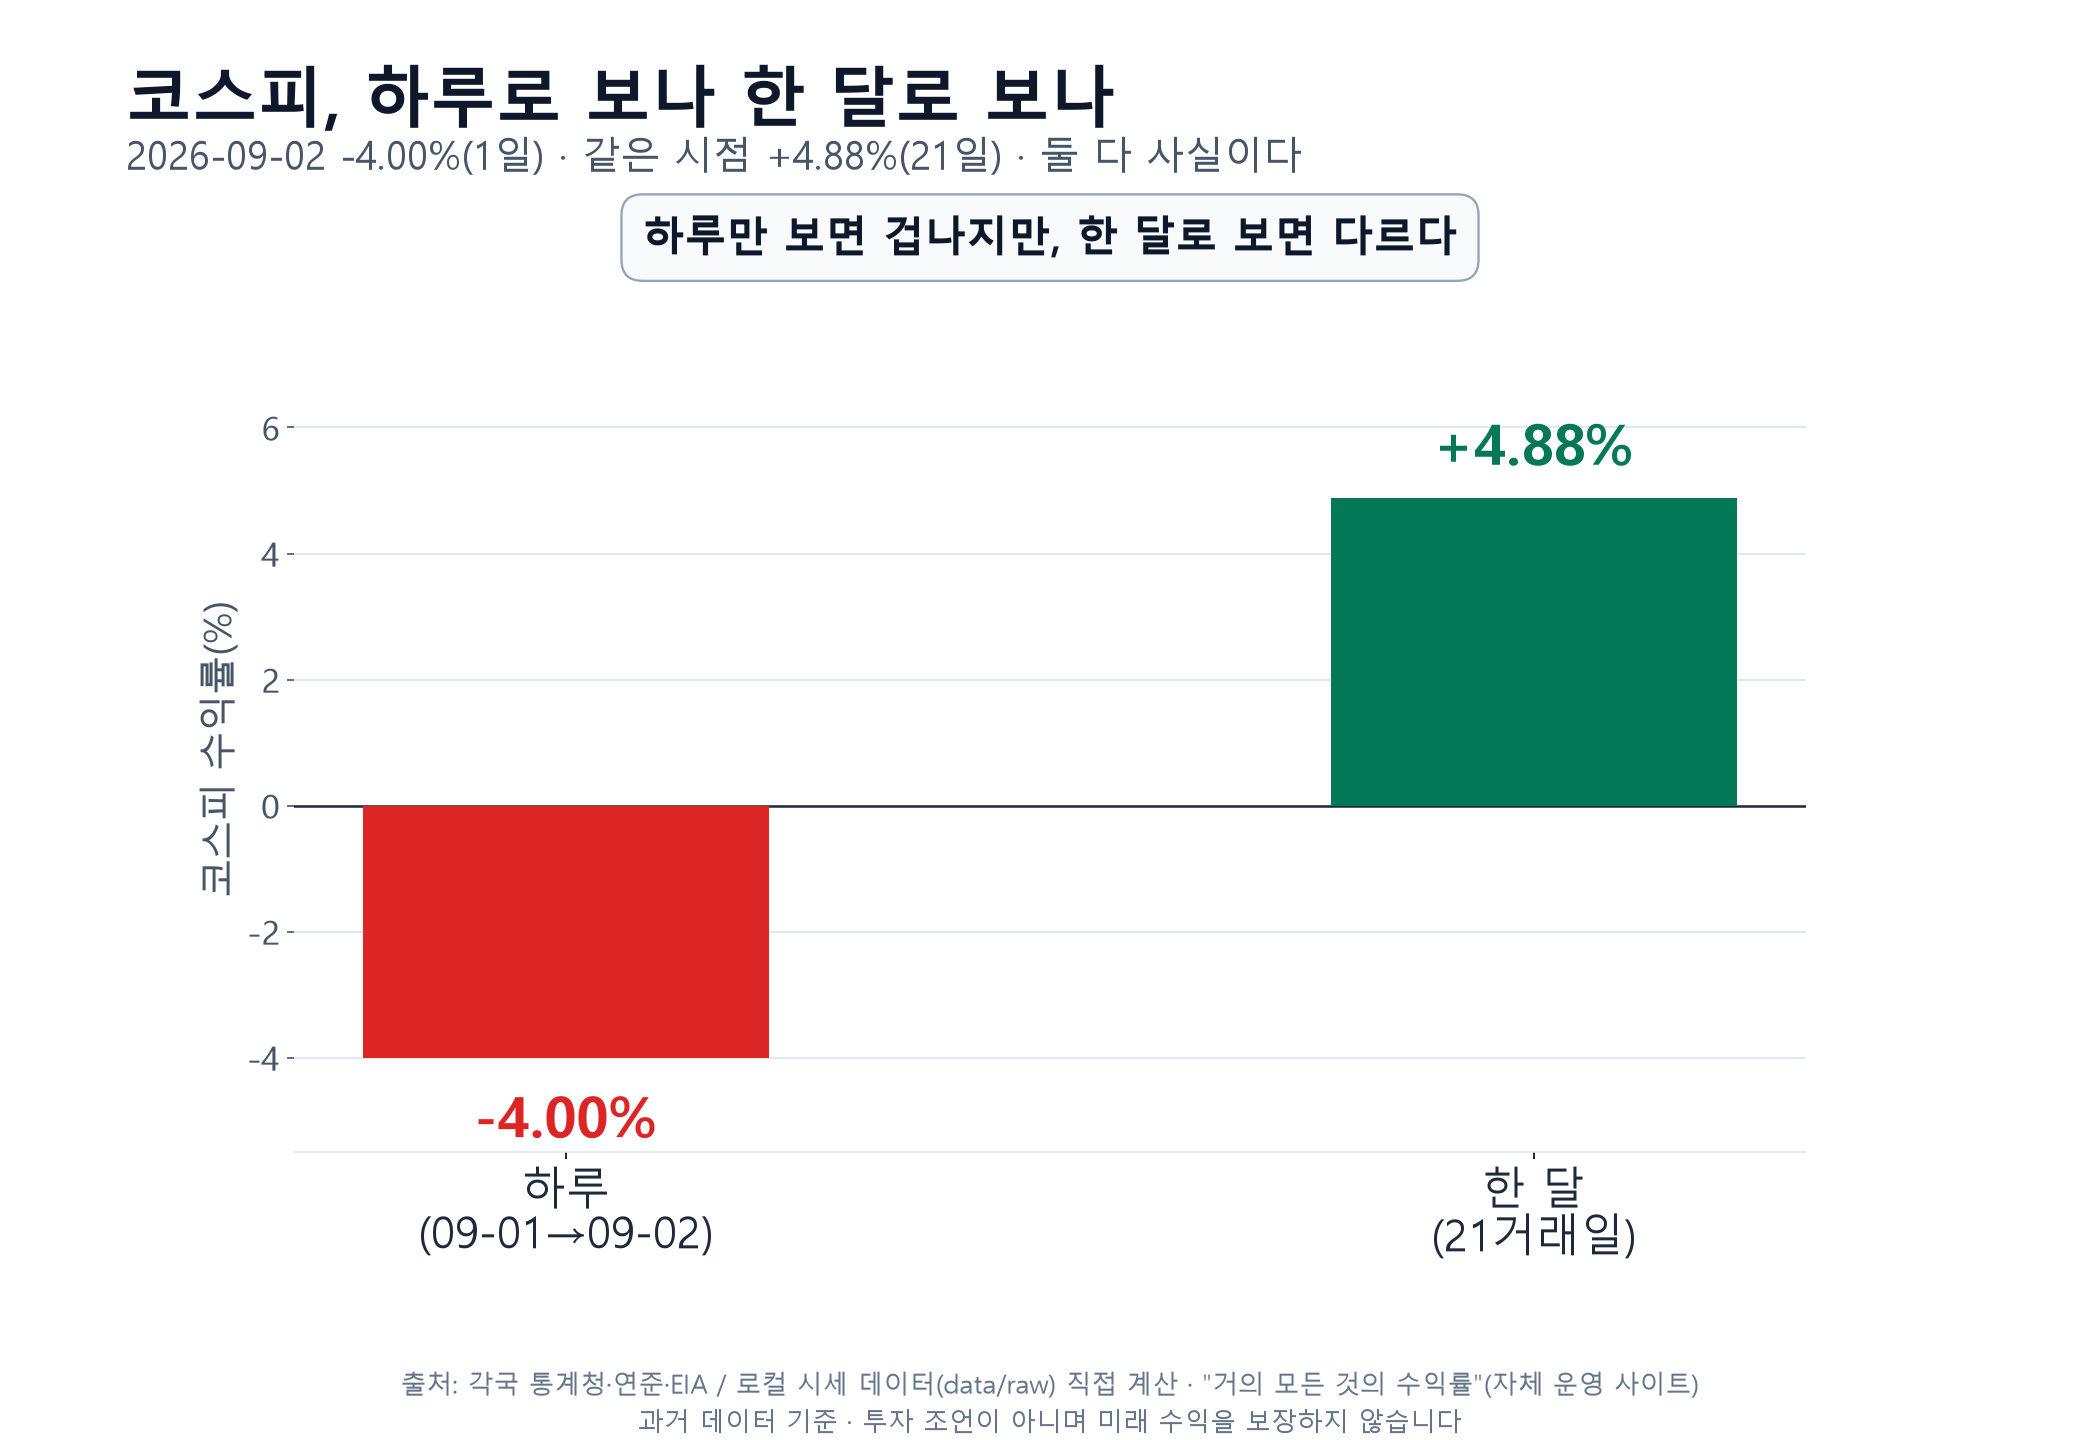
| 코스피 | -4.00% | -3.61% | +4.88% |
한 줄 요약: 유가가 뛰었고, 금리가 따라 올랐고, 위험자산이 물러섰습니다. 그런데 안전자산으로 알려진 금까지 같이 빠졌습니다. 이 마지막 한 줄이 오늘 글의 주제입니다.
유가가 왜 뛰었나 — 호르무즈 해협 이야기
WTI 원유가 5거래일 만에 10.21% 올라 배럴당 90.77달러를 기록했습니다. 원인은 미국 에너지정보청(EIA)이 발표하는 단기 에너지 전망(Short-Term Energy Outlook)에서 직접 확인할 수 있었습니다.
호르무즈 해협을 지나는 유조선에 대한 공격이 재개됐고, 사우디 원유의 대체 경로인 바브엘만데브 해협까지 봉쇄 위협을 받고 있습니다.
숫자로 보면 심각합니다.
호르무즈 해협을 통과하는 원유·석유액체 물동량은 분쟁 이전인 2025년 4분기 하루 평균 2,160만 배럴이었습니다.
그런데 2026년 2분기에는 하루 평균 490만 배럴로 급감했습니다.
전체의 4분의 3 이상이 사라진 셈입니다.
7월에는 하루 평균 550만 배럴 규모의 생산 자체가 멈췄습니다(shut-in).
이 여파로 브렌트유 현물은 지난 7월 23일 배럴당 105달러까지 도달한 적이 있습니다.
EIA는 3분기 브렌트유 평균을 배럴당 약 85달러, 4분기는 약 78달러로 전망하고 있습니다. 2027년에는 약 69달러까지 내려가며 정상화될 것으로 보고 있습니다.
즉 EIA 자체 전망으로도 지금의 가격 수준은 "일시적으로 높아진 구간"이라는 뜻입니다. 다만 이 전망이 실제로 맞아떨어질지는 확인된 바 없고, 지정학 리스크는 언제든 다시 커질 수 있다는 점은 함께 봐야 합니다.
금리가 왜 따라 올랐나 — 잭슨홀의 한 문장
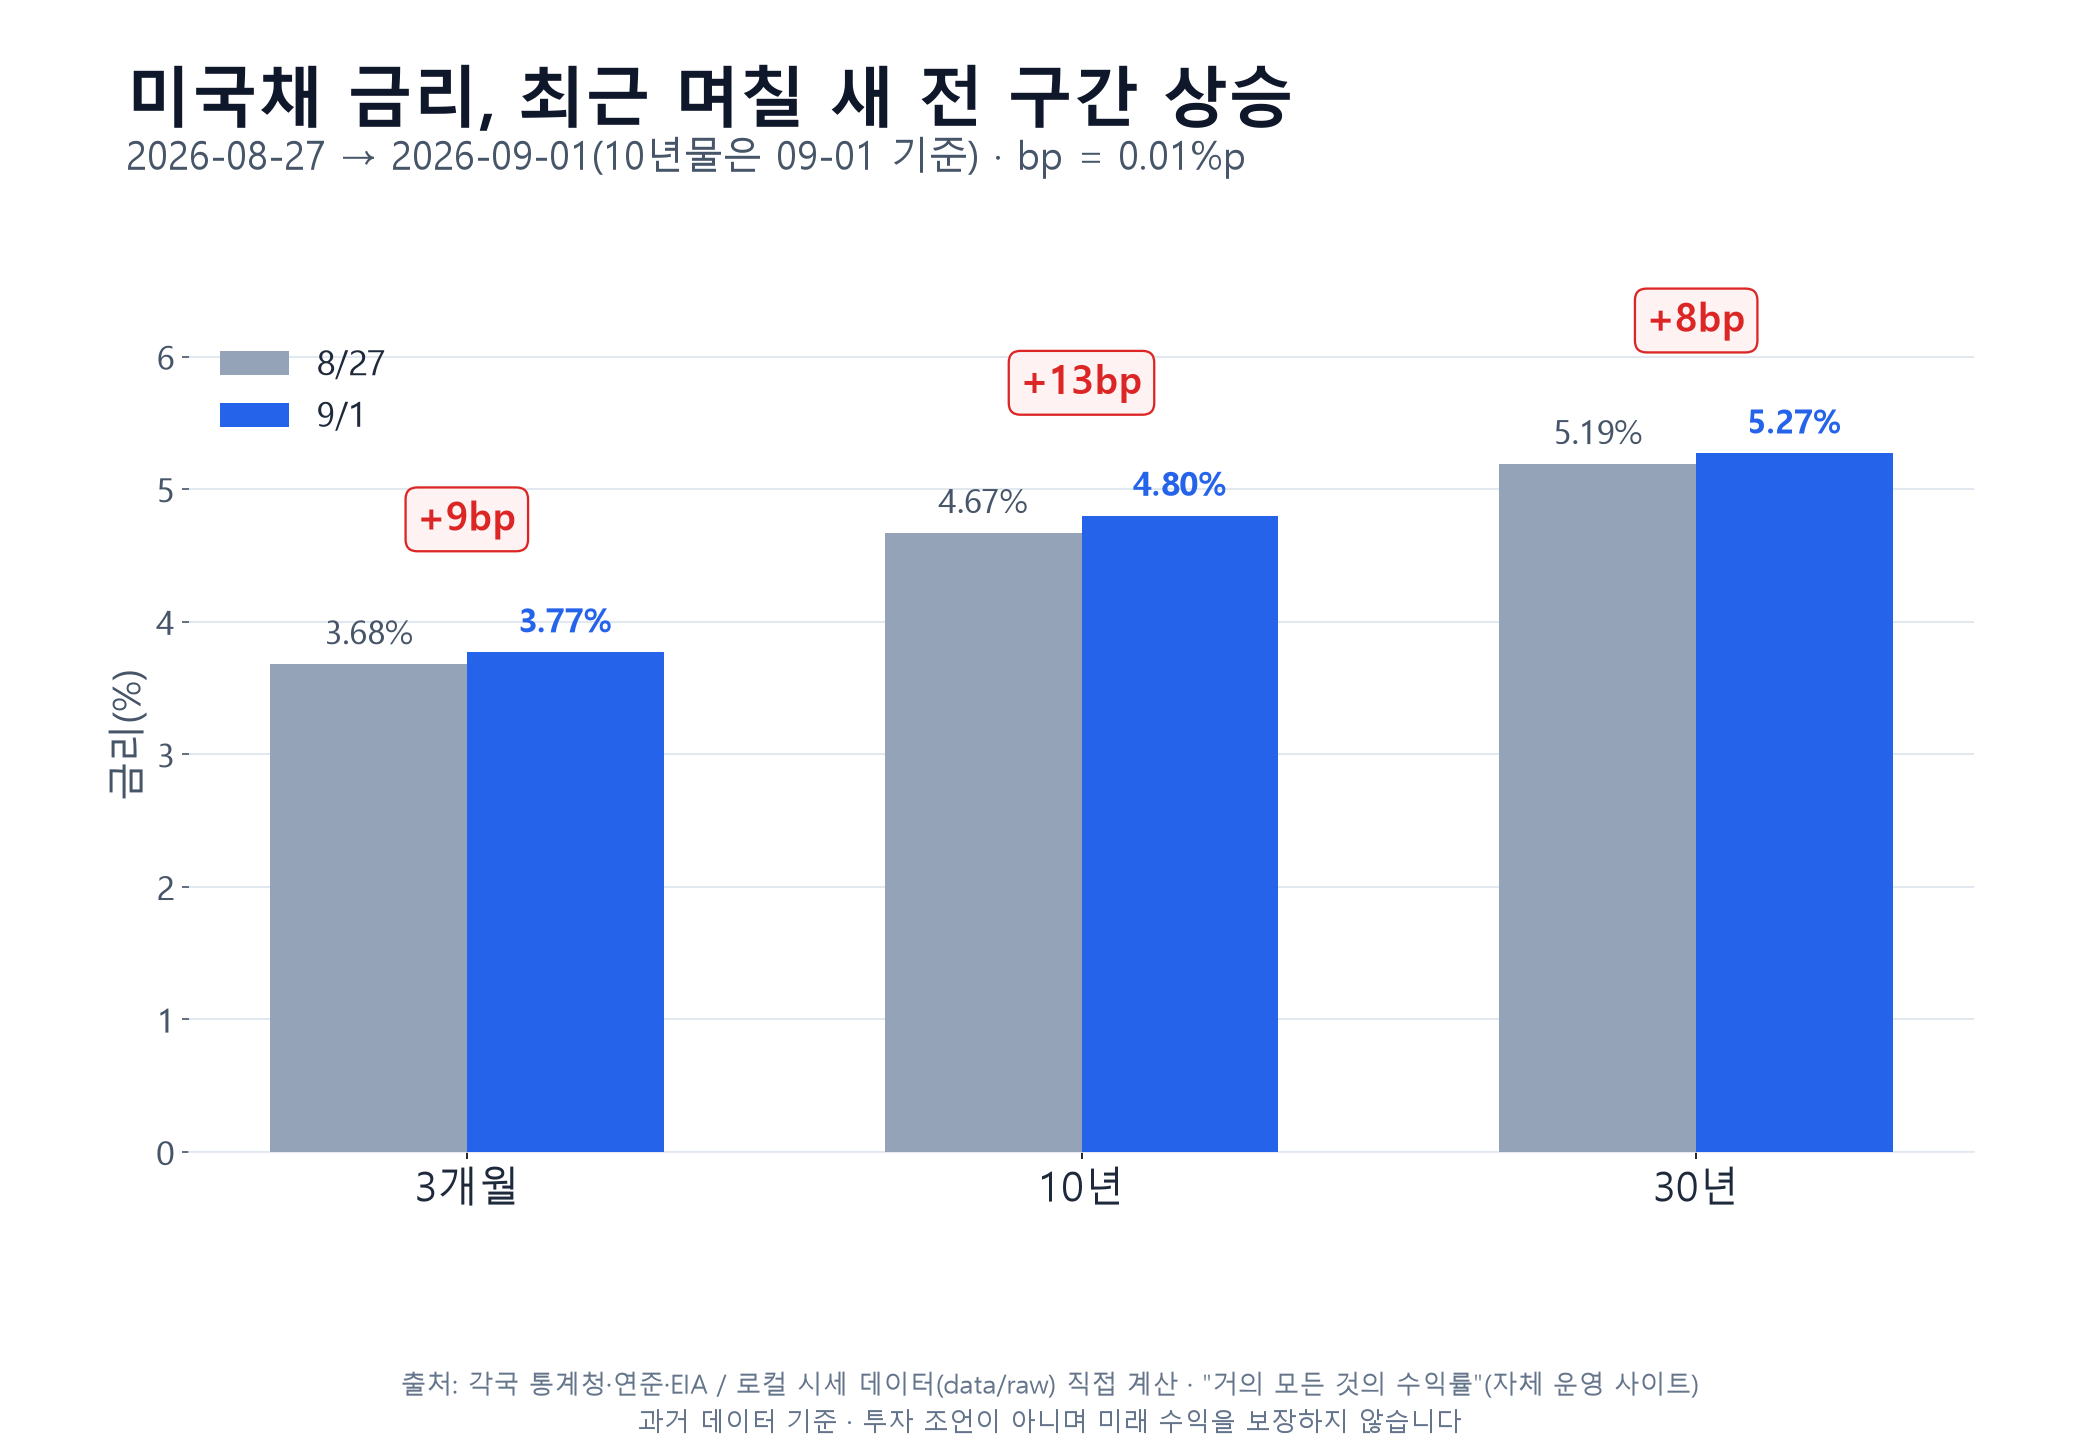
미 10년물 국채금리는 8월 27일 4.67%에서 9월 1일 4.796%까지, 3거래일 만에 13bp(0.13%p) 올랐습니다. 4.80%선 바로 아래까지 다가선 것으로, 아직 그 선을 넘지는 않았습니다.
채권시장의 변동성을 나타내는 MOVE 지수도 5일 기준 5.27% 상승했습니다.
이 흐름의 시작점은 8월 28일 잭슨홀 연설이었습니다. 연준 워시(Warsh) 의장은 이렇게 말했습니다.
"근원 인플레이션이 명확하고 충분히 빠른 속도로 우리 목표로 향하고 있다는 확신이 있어야 합니다. 그렇지 않다면, 우리는 할 일이 남아 있습니다(Otherwise, we have work to do)."
같은 연설에서 연준이 선호하는 물가지표인 PCE 가격지수의 12개월 상승률이 3.7%라고 밝혔습니다. 연준 목표(2%)보다 여전히 높은 수준입니다.
여기서 중요한 대비가 하나 있습니다. 12개월 기준 3.7%보다 최근 6개월 기준 상승률(4.1%)이 더 높다는 것입니다.
이는 인플레이션이 최근 들어 오히려 가속하고 있다는 뜻으로 해석됩니다. 12개월 평균만 보면 안정돼 보이지만, 최근 흐름만 떼어 보면 다른 그림이 나오는 것입니다.
여기에 다음 날인 9월 1일 발표된 ISM 제조업 구매관리자지수(PMI)도 힘을 보탰습니다. 8월 PMI는 54.6%로 7월(55.6%)보다 소폭 둔화됐지만, 8개월 연속 확장(50 이상) 국면을 이어갔습니다.
신규주문 53.7%, 생산 58.3%, 고용 51.2%로 전 부문이 견조했습니다.
정리하면 이렇습니다. "물가는 여전히 목표보다 높고, 심지어 최근 들어 가속하는 신호가 있다.
그런데 경기(제조업)는 냉각되지 않고 있다. " 이 조합에서는 연준이 금리를 낮출 명분이 약해집니다.
시장 일부에서는 오히려 9월 15~16일 FOMC에서 금리 인상 가능성이 거론되고 있습니다. 다만 이 가능성을 나타내는 구체적인 확률 수치는 이번 브리프에서 1차 출처로 직접 확인하지 못했으므로, 특정 숫자를 단정해 쓰지는 않겠습니다.
1990년 이후 10년물과 최근 3년 WTI로 세어 봤습니다
숫자 자체보다 중요한 건 "이게 얼마나 이례적인가"입니다. 저희가 로컬로 보유한 가격 데이터(1990년 이후 미 10년물, 최근 3년 WTI)를 직접 돌려 계산해봤습니다.
미 10년물 4.796% — 4.80%에 근접한 위치
먼저 정확히 짚어야 할 것이 있습니다. 9월 1일 종가 4.796%는 4.80%선 바로 아래입니다. "4.80%를 넘었다"거나 "돌파했다"는 표현은 사실과 다릅니다. 아직 넘지 않았습니다.
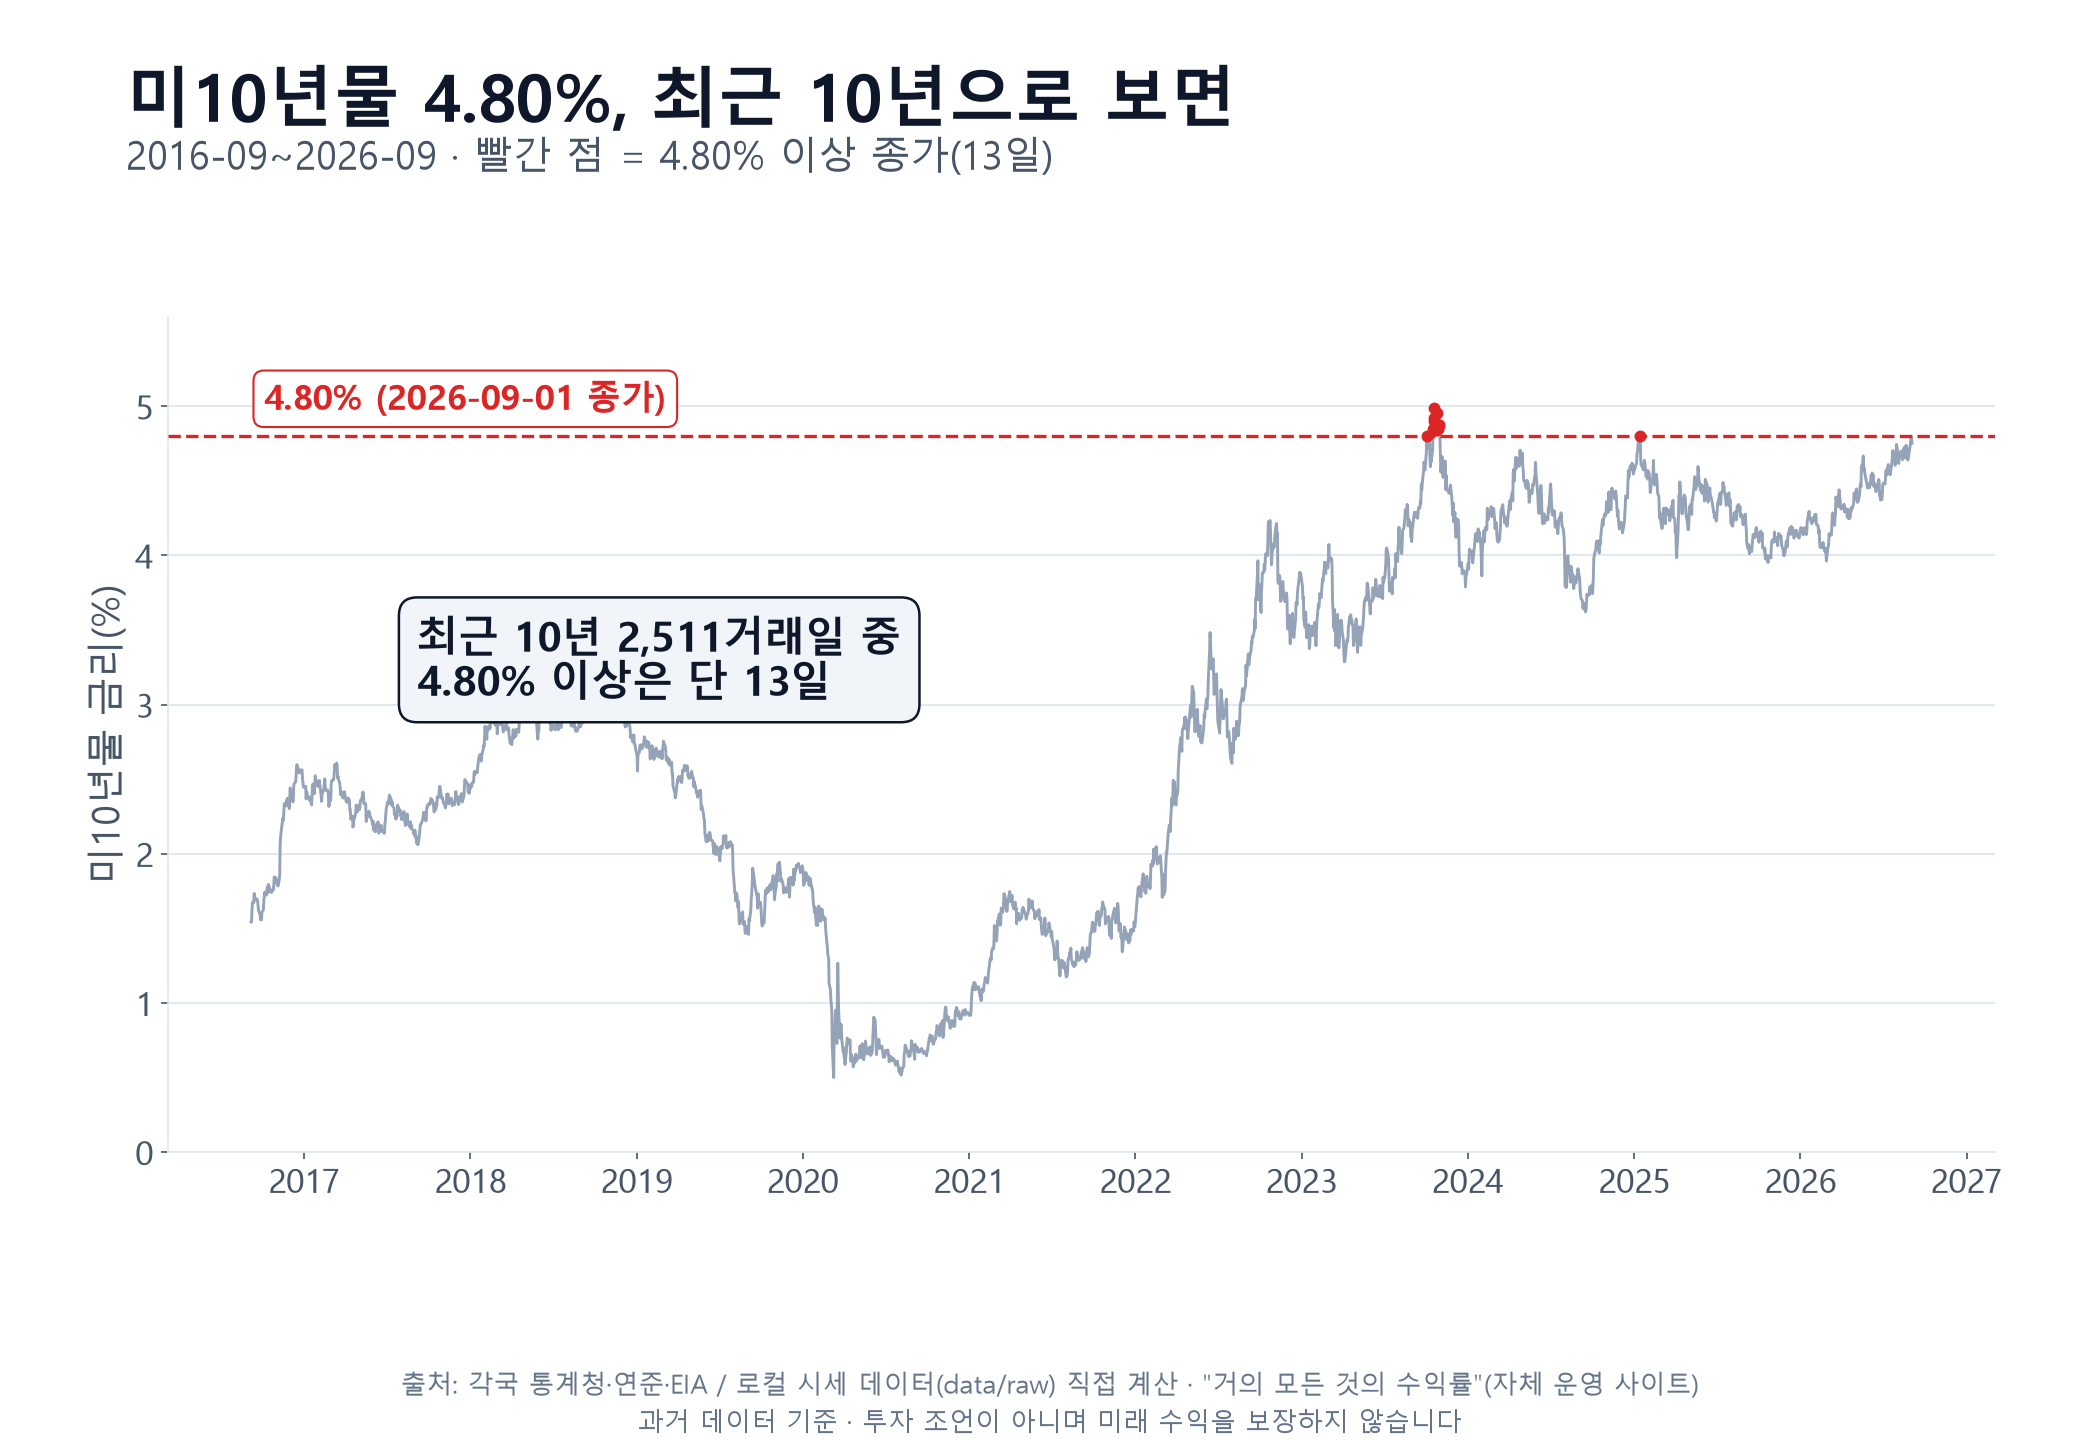
다만 그 근접한 정도가 이례적입니다. 최근 10년(약 2,510거래일) 동안 미 10년물 종가가 4.80% 이상이었던 날은 단 13일뿐이었습니다.
전부 2023년 10월(2023-10-03~10-31, 최고 4.988%)에 몰려 있었고, 나머지 하루는 2025년 1월 13일(4.803%)이었습니다. 이번 9월 1일(4.796%)은 이 13일에는 포함되지 않지만, 그 바로 문턱까지 다가선 값입니다.
즉 9월 1일 종가는 2025년 1월 13일 이후 가장 높은 수준까지 올라온 것이며, 그 이전으로 거슬러 올라가면 2023년 10월 이후 처음 이 정도로 근접한 수준이기도 합니다.
더 길게 보면 이렇습니다. 2007년 8월 8일(4.860%) 이후로 2023년 10월 3일까지 무려 16년 넘게 미 10년물 종가가 4.80%를 넘은 적이 없었습니다. 2008년 글로벌 금융위기 이후 이어진 초저금리 시대였기 때문입니다.
반대로 1990년대부터 2007년까지는 4.80% 이상이 오히려 흔한 수준이었습니다. 1990년 5월 2일에는 9.09%까지 올랐던 기록도 있습니다.
그래서 지금 수준을 "4.80%를 돌파했다"거나 "역사상 최고"라고 쓰면 틀린 서술입니다. 정확히는 "2008년 이후 저금리 시대를 기준으로 단 두 차례(2023년 10월, 2025년 1월)만 도달했던 드문 수준에, 이번이 아직 넘지는 않은 채로 근접해 있다"는 것이 정확한 표현입니다.
위 그래프는 최근 10년간 미 10년물 금리 추이에 4.80% 선을 그어본 것입니다. 이 선 위로 올라간 날이 약 2,510거래일 중 단 13일뿐이라는 것, 그리고 지금(4.796%)은 그 13일에는 아직 들지 않았지만 문턱 바로 아래까지 왔다는 것을 시각적으로 보면, 지금 수준이 왜 눈여겨봐야 할 구간인지가 더 분명해집니다.
WTI 90.77달러의 위치
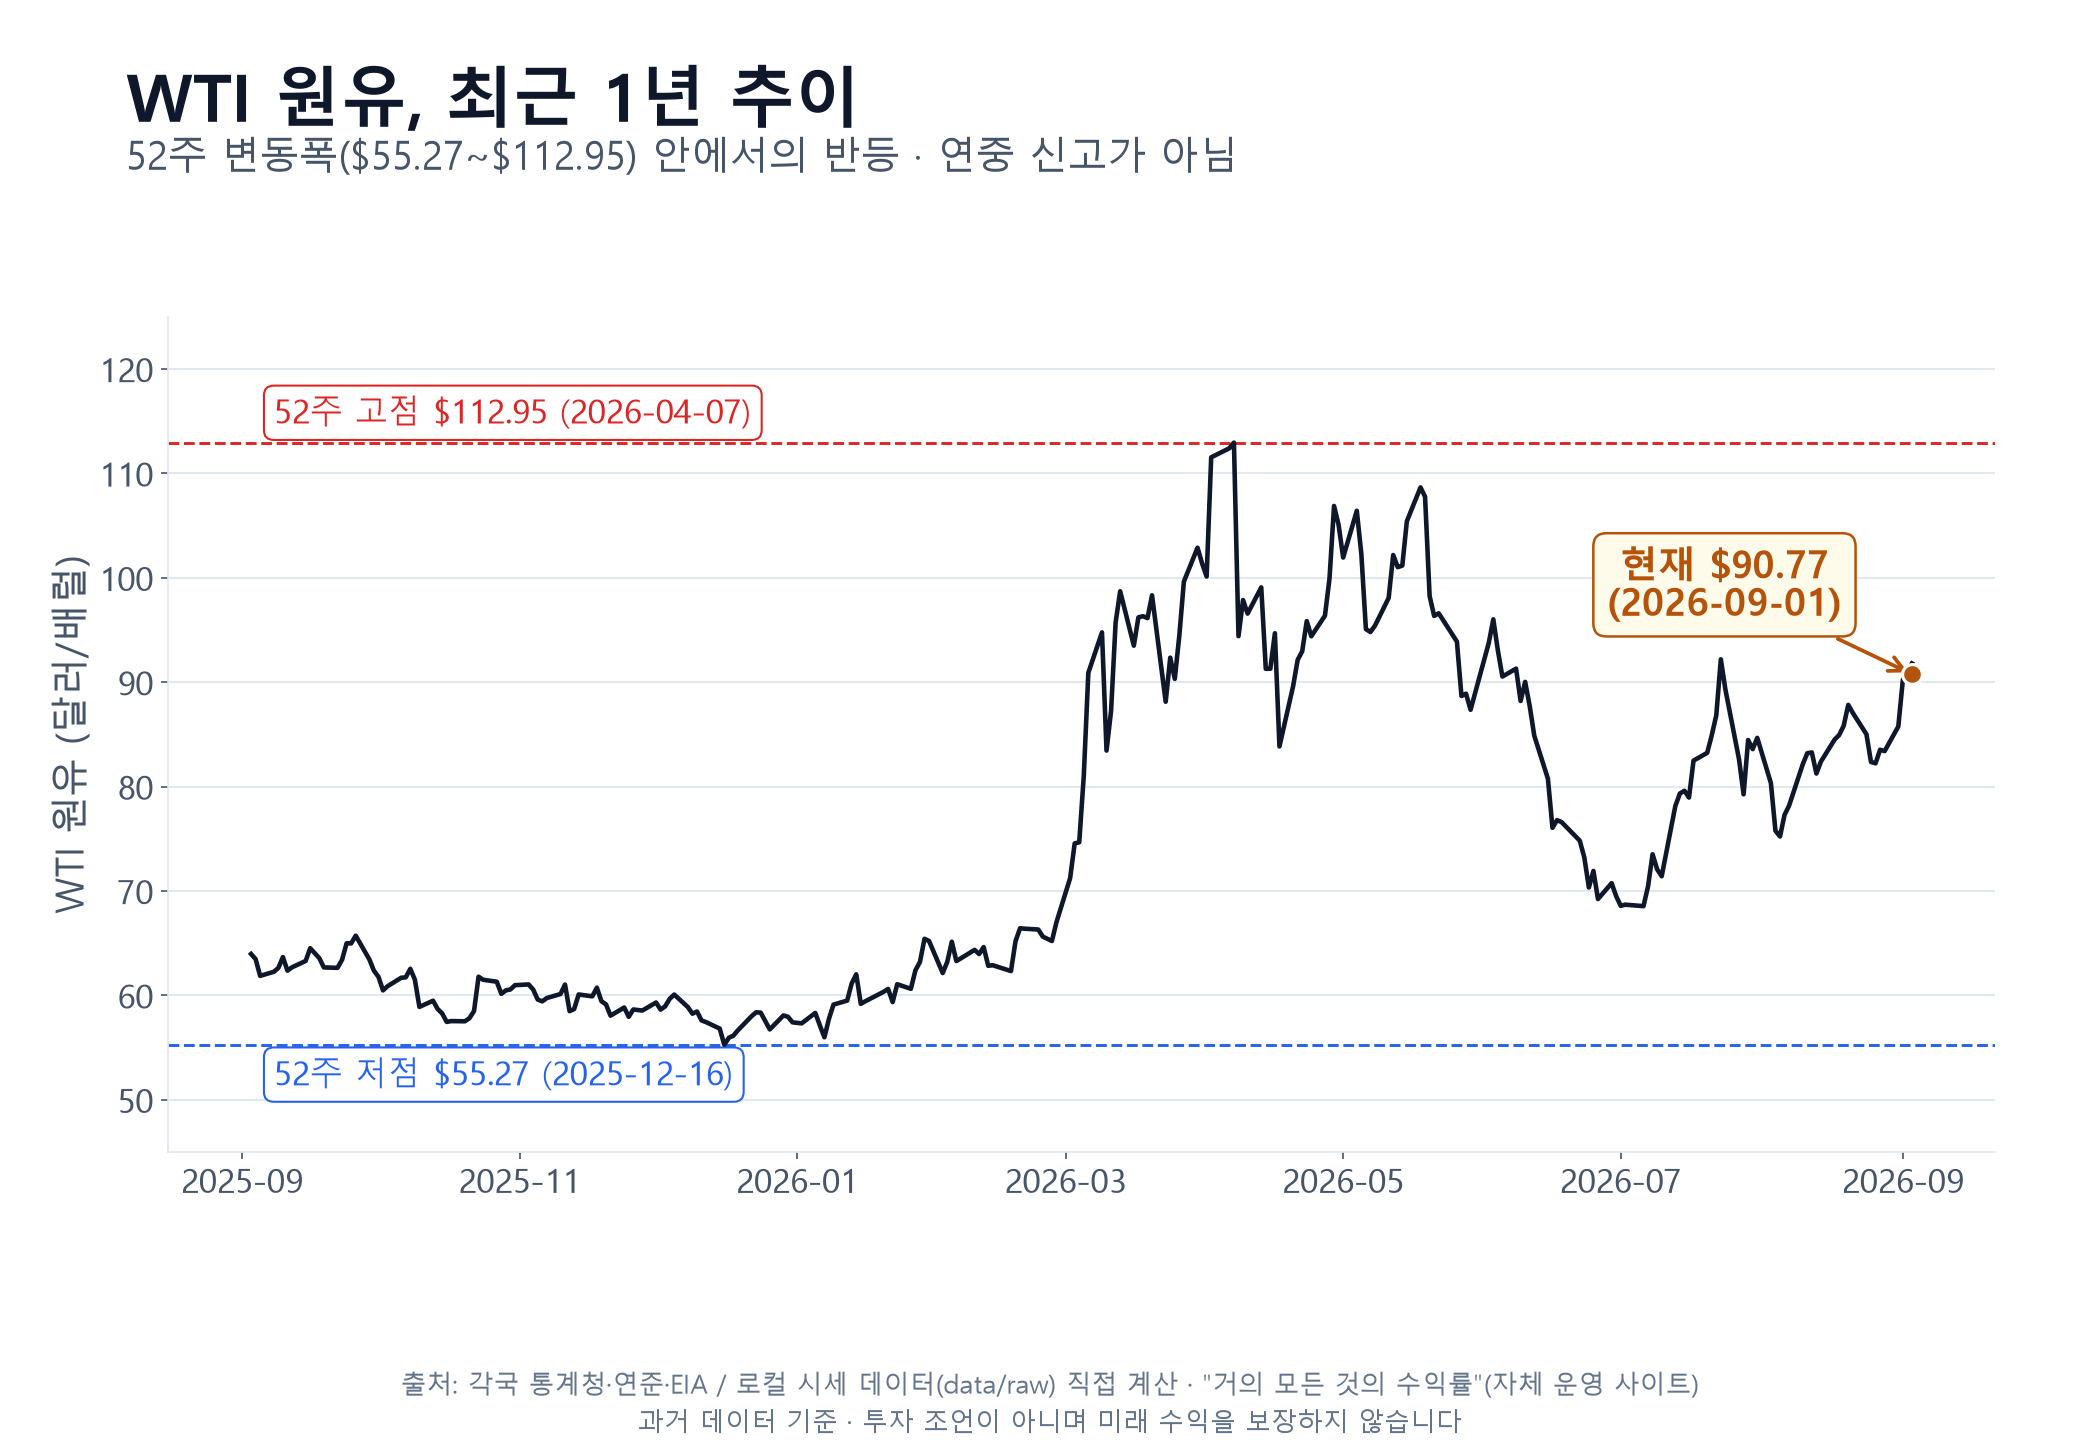
원유 쪽도 마찬가지입니다. 최근 3년(754거래일) 동안 WTI 종가가 90달러 이상이었던 날은 70일(약 9.3%)뿐이었습니다. 이번 90.77달러는 2026년 7월 23일(종가 92.19달러) 이후 약 6주 만에 다시 90달러선을 넘은 것입니다.
52주 기준으로 보면 고점은 112.95달러(2026년 4월 7일), 저점은 55.27달러(2025년 12월 16일)였습니다. 즉 지금은 연중 신고가가 아니라, 올해 이미 형성된 넓은 변동 범위 안에서의 반등입니다.
이번 5거래일 +10.21%는 최근 2년간의 5일 수익률 분포에서 상위 약 6%(94번째 백분위수)에 해당하는 꽤 급한 움직임입니다. 다만 2026년 3월 6일~12일 구간(5일 기준 최대 +35.6%)의 폭등과 비교하면 이번 상승은 그보다 작습니다.
"가파른 반등이지만, 올해 안에서는 이미 이보다 더 큰 변동을 겪은 시장"이라는 맥락이 필요합니다.
이 그래프는 WTI 최근 1년 추이와 52주 고점·저점을 함께 표시한 것입니다. 90.77달러가 신고가가 아니라 넓은 박스권 안에서의 반등이라는 점을 눈으로 확인할 수 있습니다.
과거 유사 국면과 비교
같은 구조(유가·인플레이션 상승 → 금리 상승 → 주식·채권 동반 하락)를 겪었던 과거 사례가 두 번 있습니다.
첫 번째는 1973년 1월부터 1974년 10월까지 이어진 오일쇼크입니다. 오일 엠바고와 스태그플레이션이 겹치면서 S&P500이 고점 대비 -48.2%까지 빠졌습니다. 하락 기간만 21개월, 완전히 회복하는 데 69개월(약 5.8년)이 걸렸습니다.
두 번째는 2022년 1월부터 10월까지의 금리 급등 충격입니다. 40년 만의 인플레이션에 연준이 급격히 금리를 올리면서 S&P500이 -25.4%, 나스닥은 -33.0%까지 빠졌습니다. 하락 기간 9개월, 회복까지 20개월이 걸렸습니다.
두 사례 모두 지금과 방향은 비슷합니다. 유가 또는 인플레이션이 먼저 오르고, 금리가 따라 오르고, 위험자산이 동시에 눌리는 구조입니다.
다만 규모는 완전히 다릅니다. 지금의 하락폭(S&P500 -0.71%~-3% 안팎)은 저 두 사례의 초입에도 못 미치는 수준입니다.
이번 조정이 저 정도 규모로 커질지는 현재로선 확인된 바가 전혀 없습니다. 과거 사례를 근거로 "이번에도 그럴 것"이라고 단정하는 것은 잘못된 추론입니다.
다만 "이런 조합이 처음 있는 일은 아니다"라는 맥락으로만 참고할 수 있습니다.
그 결과 위험자산은 물러섰다
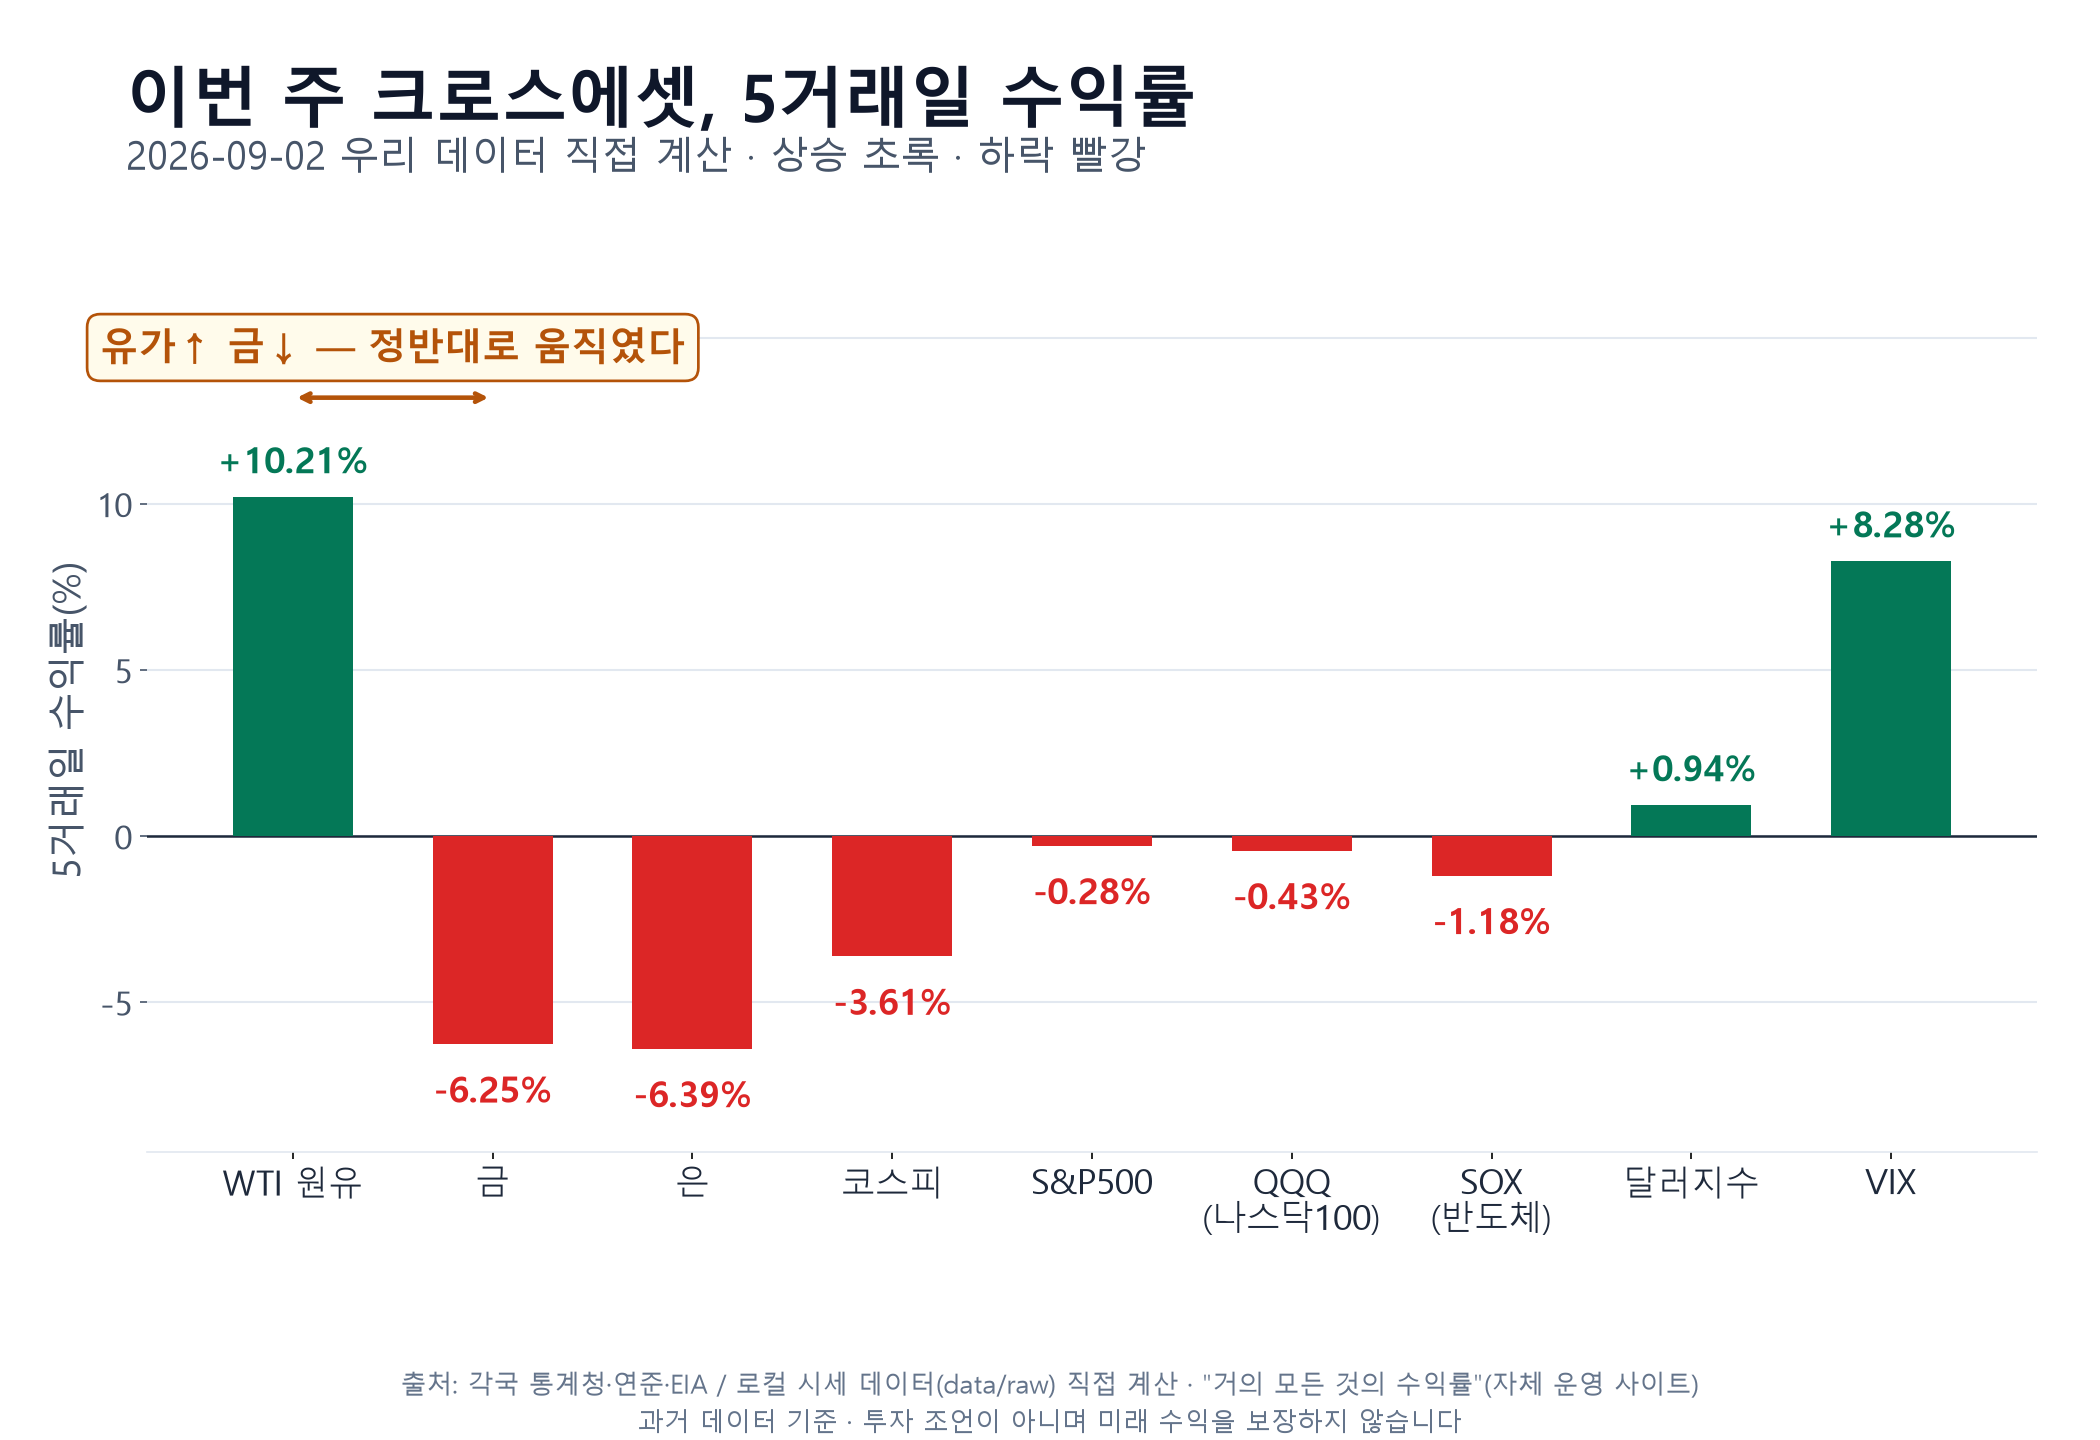
이 그래프는 이번 5거래일 동안 주요 자산의 수익률을 나란히 놓은 것입니다. WTI 원유만 큰 폭으로 오르고, 나머지 대부분(주식·귀금속)이 마이너스 구간에 몰려 있는 모습을 한눈에 볼 수 있습니다.
S&P500은 1일 기준 -0.71%, 나스닥100 추종 ETF인 QQQ는 -1.27% 하락했습니다. 특히 금리에 민감한 반도체(SOX 지수)는 -2.14%로 낙폭이 더 컸습니다.
금리가 오르면 미래 이익을 현재 가치로 할인하는 폭이 커지기 때문에, 성장주·고밸류 업종일수록 타격이 큰 경향이 있습니다.
채권시장도 흔들렸습니다. 미 10년물 금리가 오른다는 것은 채권 가격이 떨어진다는 뜻입니다. 채권 가격의 변동성을 나타내는 MOVE 지수가 5일 기준 5.27% 올랐다는 것은, 채권시장 참가자들도 이 움직임을 심상치 않게 보고 있다는 신호입니다.
이 그래프는 8월 27일과 9월 1일의 미 국채 금리 커브(3개월·10년·30년물)를 비교한 것입니다. 단기(3개월)보다 장기(10년·30년) 구간이 더 크게 올랐다는 것을 확인할 수 있습니다.
참고로 10년물과 3개월물의 금리차는 +1.024%p로, 흔히 침체 신호로 언급되는 장단기 금리 역전 상태는 아닙니다.
달러도 강세를 보였습니다. 달러인덱스는 1일 기준 +0.18%, 5일 기준 +0.94% 올랐습니다.
다만 원달러 환율은 저희가 보유한 데이터(야후파이낸스 기준)로는 9월 2일 1,365.29원으로, 5일 기준 오히려 -1.17%(원화 강세) 방향이었습니다. 달러가 전반적으로 강세인데 원화가 같은 기간 오히려 강세였다는 점은 이번 데이터만으로는 완전히 설명되지 않습니다.
원달러 환율에는 국내 수급이나 다른 변수도 함께 작용하기 때문에, 이 부분은 확정적으로 단정하지 않겠습니다.
그런데 금이 같이 빠졌다 — 이 글의 핵심
여기까지는 예상 가능한 흐름입니다. 유가가 오르면 인플레이션 우려가 커지고, 인플레이션 우려가 커지면 안전자산인 금 수요가 늘어난다는 것이 흔히 알려진 공식입니다.
그런데 이번 주 금은 5일 기준 -6.25%, 은은 -6.39% 하락했습니다. 위험자산과 같은 방향으로, 오히려 더 크게 빠졌습니다.
왜 이런 일이 일어날까요? 핵심은 명목금리와 실질금리의 차이입니다.
실질금리는 명목금리에서 기대인플레이션을 뺀 값입니다. 금은 이자를 주지 않는 자산입니다.
그래서 금을 보유하는 데 드는 '기회비용'은 실질금리 수준에 좌우됩니다. 실질금리가 낮거나 마이너스면 이자 없는 금을 들고 있어도 손해가 크지 않지만, 실질금리가 오르면 그만큼 예금·채권에 넣었을 때 받을 수 있었던 이자를 포기하는 셈이 되어 금의 매력이 떨어집니다.
이번 국면에서는 명목금리(미 10년물)가 3거래일 만에 13bp나 빠르게 올랐습니다. 반면 기대인플레이션이 그만큼 빨리 오른다는 신호는 뚜렷하지 않았습니다.
그 결과 실질금리가 오히려 상승 압력을 받았고, 금 보유의 기회비용이 커지면서 금값이 눌린 것으로 해석할 수 있습니다.
"인플레이션 우려 = 금 상승"이라는 도식은 항상 성립하는 공식이 아닙니다. 정확히는 "실질금리가 내려갈 때 금이 유리하고, 실질금리가 올라갈 때는 금도 불리해질 수 있다"는 것이 더 정확한 설명입니다. 이번 주는 그 관계를 실제 숫자로 확인할 수 있었던 사례입니다.
주유소 기름값과 대출이자로 바꿔 보면
추상적인 지표를 구체적인 금액으로 바꿔보겠습니다. 아래 계산은 전부 "만약 이렇게 반영된다면"이라는 가정을 전제로 한 예시이며, 실제로 그렇게 될 것이라는 예측이 아닙니다.
① 주유소 기름값
한국석유공사 오피넷 기준 2026년 8월 14일 전국 평균 휘발유 가격은 리터당 1,863.2원이었습니다. 국제유가는 국내 가격에 즉시, 전액 반영되지 않습니다. 정유사 마진과 유류세를 거쳐 보통 2~3주 시차를 두고 일부만 반영됩니다.
만약 이번 국제유가 상승분의 절반 정도(약 +5%)가 몇 주 뒤 국내 가격에 반영된다고 가정해보겠습니다. 통근으로 월 50리터를 넣는 사회초년생이라면, 월 유류비가 93,150원(1,863원×50L)에서 약 97,800원으로 늘어납니다.
월 약 4,650원 차이입니다. 크지 않아 보이지만, 이런 소비 항목이 여러 개 겹치면 체감 물가는 누적됩니다.
② 전세자금대출 이자
미 10년물 금리 자체가 한국 대출 금리에 직접 연동되는 것은 아닙니다. 한국은 코픽스(COFIX)나 은행채 5년물 금리가 더 직접적인 기준입니다. 다만 글로벌 채권금리가 오르면 국내 은행의 조달 비용에도 간접적인 영향을 줄 수 있습니다.
예시로, 전세자금대출 2억원에 적용되는 금리가 0.13%p(이번 미 10년물의 3거래일 변화폭과 같은 크기로 가정한 것일 뿐, 실제 연동을 의미하지 않습니다) 오른다고 가정하면, 연간 이자 부담은 약 26만원, 월로는 약 2만 1,700원 늘어납니다.
③ 항공권 유류할증료
국제선 유류할증료는 국제유가(싱가포르 항공유 기준) 구간표에 따라 매달 갱신됩니다. 이번처럼 원유가 한 주 새 10% 넘게 뛰면 다음 달 유류할증료 구간이 한 단계 올라갈 가능성이 있습니다.
다만 구체적인 구간과 금액은 항공사·노선별로 다르기 때문에, 이번 글에서 확정 수치를 제시하지는 않겠습니다.
한국 투자자에게: 코스피 -4.00%의 진짜 의미
코스피는 9월 2일 하루 만에 -4.00% 빠졌습니다. 이번 표에서 가장 큰 1일 하락폭입니다. 숫자만 보면 놀랄 만합니다.
하지만 같은 표를 21일(약 한 달) 기준으로 보면 +4.88%입니다. 즉 최근 한 달간 오른 것을 하루 만에 일부 되돌린 상황이라는 뜻입니다. 하루 낙폭만 보면 겁이 나지만, 한 달 흐름으로 보면 아직 상승 구간에 있는 것입니다.
이 두 숫자를 같이 봐야 하는 이유는 간단합니다. 하루짜리 급락 소식만 보고 판단하면 실제보다 훨씬 나쁜 상황으로 오해하기 쉽기 때문입니다.
반대로 한 달 수익률만 보고 "여전히 좋다"고 넘기면, 최근 며칠 사이 분위기가 바뀌고 있다는 신호를 놓칠 수 있습니다. 둘 다 봐야 온전한 그림이 됩니다.
이번 유가 상승의 원인(호르무즈 해협 지정학 리스크)은 한국의 통화정책이나 국내 기업 실적과는 무관하게 발생한 외생 변수입니다. 이런 변수는 예측하기도, 대응하기도 어렵습니다.
다만 포트폴리오 전체가 특정 방향(예: 금리에 민감한 성장주 한 축)에만 쏠려 있다면, 이런 외부 충격에 그대로 노출된다는 점은 확인해둘 필요가 있습니다. 특정 자산을 사거나 팔라는 의미는 아닙니다.
같은 구조의 과거 사례(1973년 오일쇼크, 2022년 금리 급등 충격)에서 주가지수가 최대 어디까지 빠졌고 회복에 얼마나 걸렸는지는 저희가 직접 운영하는 사이트 《거의 모든 것의 수익률》(investworlds.org)의 위기·폭락 데이터 페이지에도 정리돼 있습니다.
두 사례 모두 하락폭(-25%~-48%)과 회복 기간(20개월~69개월)이 이번 조정과는 비교가 안 될 만큼 컸다는 점에서, 지금 상황을 과도하게 그 사례들과 동일시할 필요는 없어 보입니다.
'금은 안전자산'을 2022년부터 직접 확인하기
"금은 항상 안전자산"이라는 말을 그대로 믿기보다, 실제로 금이 지난 몇 년간 어떤 흐름을 그려왔는지 직접 확인해보는 것이 더 정확합니다.
예를 들어 2022년 금리 급등이 시작된 시점부터 지금까지 금 10,000,000원을 일시금으로 투자했다면 어떻게 됐을지, 이번 주 같은 단기 조정을 포함해서 실제 흐름을 아래 링크에서 바로 계산해볼 수 있습니다.
2022년 1월부터 지금까지 금 1,000만원 투자 결과 직접 계산해보기
이 링크를 열면 최대낙폭(MDD)과 손실 기간까지 함께 나옵니다. "금은 늘 오르기만 한다"는 인상과 실제 데이터가 어떻게 다른지 눈으로 직접 확인해볼 수 있습니다.
-3% 조정과 -48.2% 오일쇼크는 다른 크기입니다
세 가지만 정리하겠습니다.
첫째, 유가·금리 같은 단기 지정학 변수로 적립식 투자를 멈출 이유는 없습니다. 이번 조정은 아직 -3% 안팎으로, 과거 오일쇼크(-48.2%)나 금리 급등 충격(-25.4%)과는 규모 자체가 다릅니다.
다만 앞으로 더 커질 수도, 여기서 멈출 수도 있다는 점은 함께 알아둬야 합니다. 어느 쪽으로 갈지 지금 확정해서 말할 수 있는 사람은 없습니다.
둘째, 달러 강세·원화 방향은 해외 자산에 투자하는 사람이라면 계속 지켜봐야 할 변수입니다. 이번처럼 달러인덱스가 오르는데 원달러는 오히려 내리는(원화 강세) 엇갈린 흐름이 나올 때는, 환율 하나만 보고 방향을 예단하기보다 여러 지표를 함께 보는 습관이 필요합니다.
셋째, 다음 이정표는 9월 15~16일 예정된 FOMC입니다. 이번 잭슨홀 발언과 PCE 3.7%(6개월 기준 4.1%)라는 숫자를 감안하면, 금리 인하보다는 동결 혹은 그 이상의 매파적(긴축적) 결정이 나올 여지가 있다는 조건부 해석이 가능합니다.
반대로 그 사이 인플레이션 지표가 눈에 띄게 꺾인다면 분위기는 다시 바뀔 수 있습니다. 어느 쪽이든 확정된 것은 없습니다.
실질금리와 물가의 관계, 그리고 물가가 오를 때 채권·금 같은 자산이 실제로 어떻게 움직여왔는지가 더 궁금하다면 지식백과의금·은·백금은 어떤 자산인가 — 인플레이션 헤지라는 통념의 실제글에서 더 자세히 다루고 있습니다.
오늘의 한 줄:유가가 뛰고 금리가 따라 오르는 국면에서는 "안전자산인 금도 함께 흔들릴 수 있다"는 것 — 실질금리가 오르는 구간에서는 무이자 자산인 금의 기회비용이 커지기 때문이며, 이번 주는 그 관계를 실제 숫자로 확인할 수 있었던 하루였습니다.
참고자료
- 미국 에너지정보청(EIA), Short-Term Energy Outlook — Global oil market outlook (eia.gov/outlooks/steo/report/global_oil.php)
- Anadolu Agency, "EIA raises oil price forecast as disruptions in Strait of Hormuz persist" (2026-08-12)
- 연방준비제도, Warsh 의장 2026 잭슨홀 연설 원문 (federalreserve.gov/newsevents/speech/warsh20260828a.htm, 2026-08-28)
- ISM, Manufacturing PMI 보도자료 (2026-09-01, PR Newswire)
- 저희가 직접 계산한 로컬 가격 데이터(WTI·미 10년물·코스피 등, data/raw) — 《거의 모든 것의 수익률》(investworlds.org)