Executive Summary
지연 발행 안내와 데이터 경계. 이 리포트는 2026년 8월 4주(8/24~8/28)를 다루며 8월 31일에 작성했습니다. 한 가지 중요한 한계를 먼저 밝힙니다. 본문 표에 실린 미국 금리·지수·원자재 수치는 8월 27일(목) 기준입니다. 그런데 이 주의 가장 큰 사건인 잭슨홀 기조연설은 28일(금)에 있었습니다. 즉 표의 숫자는 그 사건 직전의 상태이고, 연설 이후의 움직임은 공개 보도로 별도 표기했습니다. 두 시점을 섞어 읽지 않도록 본문 곳곳에 기준일을 명시했습니다.
- 목요일까지는 금리가 내렸습니다. 8월 27일 기준 3개월 −3.2bp, 5년 −2.8bp, 10년 −6.6bp, 30년 −8.5bp로 만기가 길수록 더 내렸습니다. 2년물도 −4.0bp 내렸고, 2s10s는 47.0bp로 좁아졌습니다.
- 금요일이 그 방향을 되돌렸습니다. 케빈 워시 의장의 첫 잭슨홀 기조연설 뒤 2년물이 4.20%에서 4.34%로 14.0bp, 10년물이 4.67%에서 4.73%로 6.0bp 올랐습니다(FRED 확정치). 주중 하락분의 상당 부분이 하루에 되돌려진 셈입니다.
- 연준의 논점은 인하가 아니라 인상 쪽에 가깝습니다. 워시 의장은 물가가 목표를 크게 웃도는 상황에서 "연준의 우선 초점은 물가여야 한다"고 말했고, 올여름의 양호한 물가 지표가 '의미 있는' 개선을 뜻하지는 않는다고 명시했습니다.
- 유가가 2주 전과 정확히 반대로 갔습니다. WTI −4.05%(83.53달러), 브렌트 −4.97%(89.70달러)로 8월 2주의 +5.40%·+6.03%를 상당 부분 반납했습니다.
- 원화가 강해졌는데 한국 증시는 내렸습니다. 원달러 −1.39%(1,371.5원)에도 코스피는 −2.55%(KODEX 200 기준)였습니다. 2주 전 "환율은 그대로인데 지수만 +12%"였던 구조가 정반대로 뒤집혔습니다.
매크로 환경
달러·환율
달러인덱스는 99.16으로 주간 +0.36% 올랐습니다. 반면 원달러는 1,371.5원으로 −1.39% 내렸습니다. 달러가 전반적으로 강해지는 와중에 원화만 더 강해졌다는 뜻입니다.
이 조합은 그 자체로 정보를 담고 있습니다. 달러가 오르는 국면에서 신흥국·아시아 통화는 대체로 약해집니다.
그런데 원화는 반대로 갔습니다. 원화에만 작용한 별도의 힘이 있었다는 뜻이고, 후보는 두 가지입니다 — 무역수지 개선 같은 실물 경로, 또는 외국인 자금의 국내 유입입니다.
여기서 흥미로운 것은 그 원화 강세가 주가로 이어지지 않았다는 점입니다. 코스피는 −2.55%였습니다.
외국인이 주식을 사기 위해 원화를 샀다면 지수가 함께 올랐어야 합니다. 그러지 않았다는 것은 이번 주 원화 강세의 경로가 주식이 아닌 다른 곳(채권 매수, 실물 거래, 또는 달러 약세 베팅의 되돌림)이었을 가능성을 시사합니다.
2주 전과 비교하면 대칭이 뚜렷합니다.
| 8월 2주 | 8월 4주 | |
|---|---|---|
| 원달러 | −0.41% | −1.39% |
| 코스피(KODEX 200) | +12.20% | −2.55% |
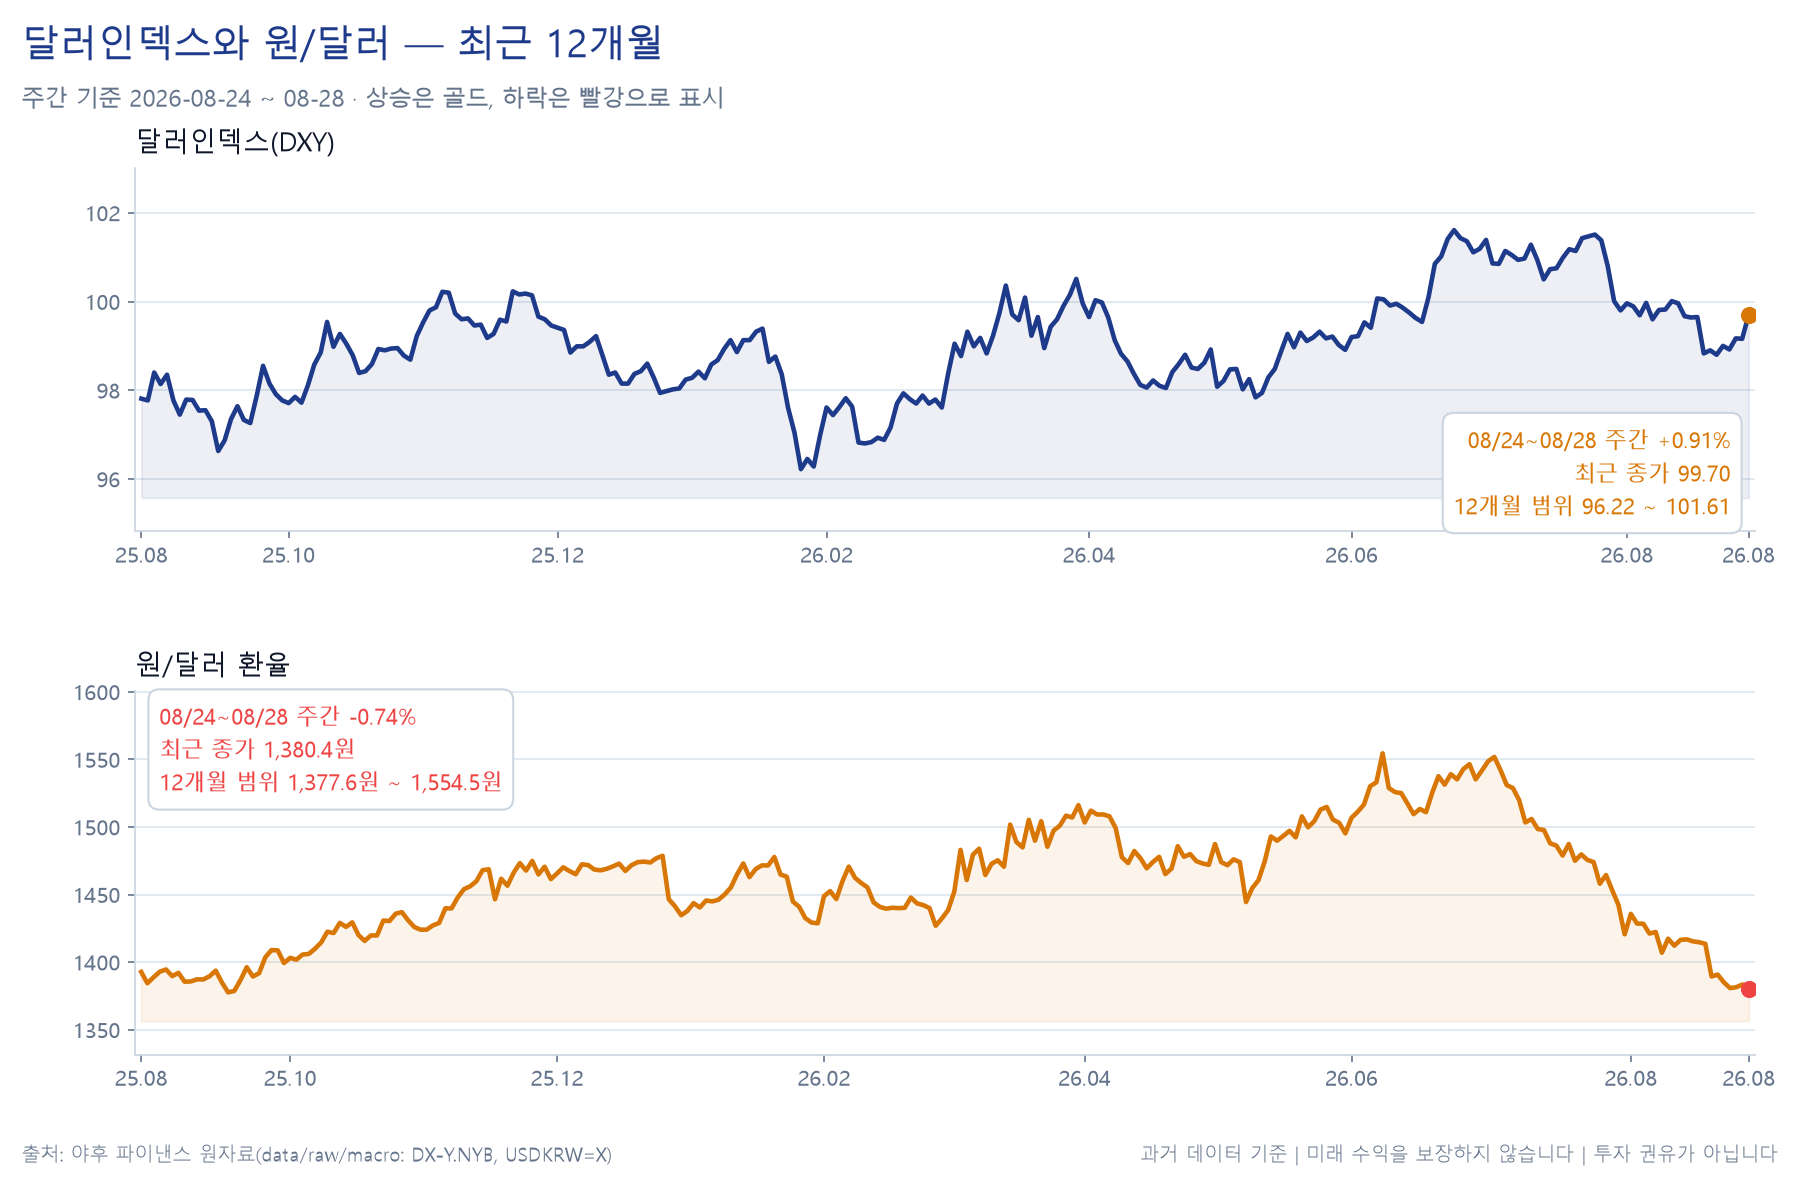
위 차트는 달러인덱스와 원달러의 경로입니다. 원달러가 내렸는데도 코스피가 함께 내린 이번 주의 엇갈림을 두 선의 방향으로 확인할 수 있습니다.
환율이 거의 안 움직였을 때 지수가 12% 올랐고, 환율이 크게 내렸을 때 지수가 내렸습니다. 두 주를 겹쳐 보면 이 구간의 한국 증시는 환율로 설명되지 않는다는 결론이 더 분명해집니다.
유로달러 1.16, 달러엔 160.04입니다. 달러엔이 2주 전 159.3에서 160선을 넘었습니다.
금리
8월 27일(목) 기준 커브는 다음과 같습니다.
| 구간 | 8월 27일 수준 | 주간 변화(8/27까지) |
|---|---|---|
| 3개월 | 3.678% | −3.2bp |
| 2년 | 4.200% | −4.0bp |
| 5년 | 4.396% | −2.8bp |
| 10년 | 4.672% | −6.6bp |
| 30년 | 5.191% | −8.5bp |
아래 곡선은 금요일(8월 28일)까지 포함한 주간 마감 기준입니다. 위 표는 8월 27일까지를 담았으므로 2년물의 부호가 서로 반대로 보입니다 — 표에서는 −4.0bp, 차트에서는 +10bp입니다. 어느 한쪽이 틀린 것이 아니라, 주중에 내려가던 단기 금리를 금요일 잭슨홀이 한 번에 되돌린 것이 이 주의 이야기 자체입니다.
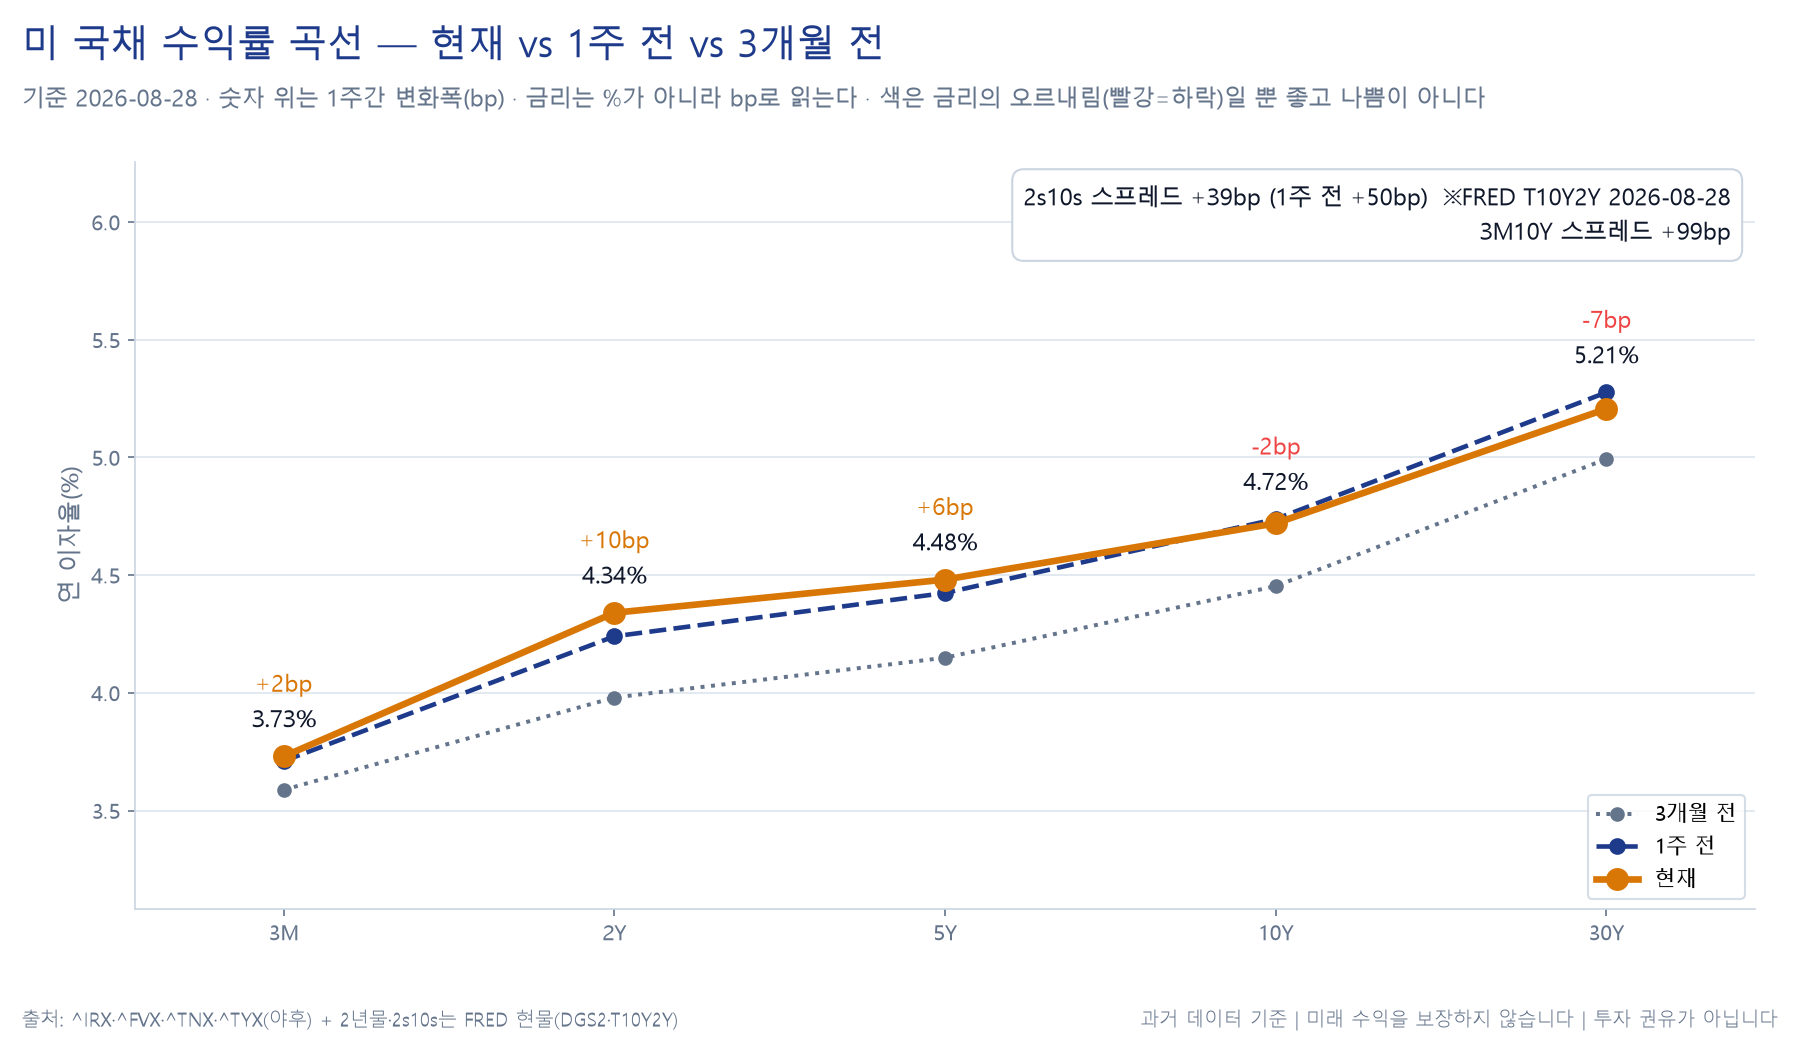
곡선의 왼쪽(단기)이 위로 밀리고 오른쪽(장기)이 상대적으로 덜 움직이면서 2s10s가 39bp까지 좁아졌습니다. 일주일 전 50bp와 비교하면 커브가 눈에 띄게 평평해졌습니다.
2s10s는 47.0bp로 2주 전 51.0bp에서 좁아졌습니다.
이 표는 불 플래트닝의 전형입니다. 금리가 전반적으로 내리되(불), 장기가 더 많이 내려 커브가 평평해진(플래트닝) 형태입니다. 2주 전이 정확히 반대였다는 점이 중요합니다 — 그때는 단기가 멈춘 채 장기만 올라 커브가 가팔라졌습니다(베어 스티프닝).
무엇이 장기물을 끌어내렸을까요. 두 가지가 겹쳤습니다.
첫째, 유가가 −4~5% 내리면서 2주 전 장기물을 밀어 올렸던 인플레이션 보상 요구가 되돌려졌습니다. 둘째, 그보다 앞선 시점의 일이지만 30년물 금리가 8월 17일 5.31%로 2007년 이후 최고 수준까지 올랐고, 이에 재무부가 8월 19일 장기 차입비용을 낮추기 위해 국채 시장에 개입했다는 보도가 있었습니다.
장기 구간에 수급 측 완화 요인이 작용한 셈입니다.
그리고 금요일. 8월 28일 잭슨홀에서 워시 의장이 연설한 뒤 시장 반응은 다음과 같았습니다(공개 보도 기준, 우리 로컬 데이터에는 미포함).
- 2년물: 14.0bp 급등 → 4.34%
- 10년물: 6.0bp 상승 → 4.73%
8월 27일 종가(2년 4.20%, 10년 4.67%)와 비교하면 2년물이 하루에 14.0bp, 10년물이 6.0bp 오른 것입니다. 주중 내내 내리던 금리가 하루 만에, 그것도 단기 구간에서 훨씬 크게 되돌려졌습니다.
커브 형태로 보면 불 플래트닝이 베어 플래트닝으로 바뀐 것이고, 이는 시장이 정책금리 경로 자체를 위로 재조정했다는 뜻입니다.
인플레이션
이번 주에는 주요 물가 지표 발표가 없었습니다. 대신 물가에 대한 정책 당국의 해석이 나왔습니다.
워시 의장은 약 30분 연설에서 물가가 연준 목표 2%를 크게 웃도는 상황을 지적하며 "연준의 우선 초점은 지금 물가여야 한다"고 말했습니다. 특히 올여름의 양호한 물가 지표가 '의미 있는' 개선을 나타내지는 않는다고 명시했습니다.
8월 2주 리포트에서 다룬 7월 CPI(헤드라인 3.4%, 근원 2.5%)를 두고 한 말로 읽힙니다.
이 발언의 함의를 풀면 이렇습니다. 시장은 7월 지표를 물가 경로가 한 단계 내려온 신호로 받아들였지만, 정책 당국은 같은 지표를 추세 전환의 증거로 인정하지 않았습니다.
물가 지표 한두 번의 개선으로는 정책을 바꾸지 않겠다는 뜻이고, 그래서 단기 금리가 급등한 것입니다. 주중 −4.0bp로 완만하게 내려오던 2년물이 하루 만에 그 세 배 넘게 되돌아간 셈입니다.
시장 가격에도 이 인식이 반영돼 있었습니다. 잭슨홀을 앞둔 시점에서 9월 금리 인상 확률이 약 3분의 1로 가격에 반영돼 있었다는 보도가 있었습니다.
인하가 아니라 인상입니다. 8월 1주 리포트가 "쟁점은 인하가 아니라 인상"이라고 적었던 구도가 이 주까지 이어졌습니다.
지정학·전쟁
이번 주 유가 하락(−4~5%)의 구체적 배경을 2개 출처로 교차 확인하지 못했습니다. 2주 전 상승의 재료로 중동 긴장이 지목됐던 만큼 그 완화가 후보이지만, 확인되지 않은 인과를 단정하지 않습니다(§데이터 한계).
크로스에셋 리뷰
미국 자산은 8월 27일, 한국은 8월 28일, 비트코인은 8월 29일 기준입니다. 기준일이 다른 이유는 §데이터 한계에 적었습니다.
| 자산 | 자산군 | 종가 | 주간 |
|---|---|---|---|
| 미국채 장기(TLT) | 채권 | 83.13달러 | +1.32% |
| 필라델피아 반도체 | 주식(미국) | 11,882.17 | +1.21% |
| 나스닥100(QQQ) | 주식(미국) | 721.11달러 | +1.08% |
| 투자등급(LQD) | 크레딧 | 106.73달러 | +0.76% |
| S&P 500 | 주식(미국) | 7,730.99 | +0.74% |
| 하이일드(JNK) | 크레딧 | 96.13달러 | +0.27% |
| 구리 | 원자재 | 6.59달러 | +0.11% |
| 비트코인 | 암호자산 | 77,628달러 | −0.16% |
| 금 | 원자재 | 4,609.7달러 | −0.31% |
| 코스피(KODEX 200) | 주식(한국) | 107,180원 | −2.55% |
| WTI 원유 | 원자재 | 83.53달러 | −4.05% |
| 브렌트 원유 | 원자재 | 89.70달러 | −4.97% |
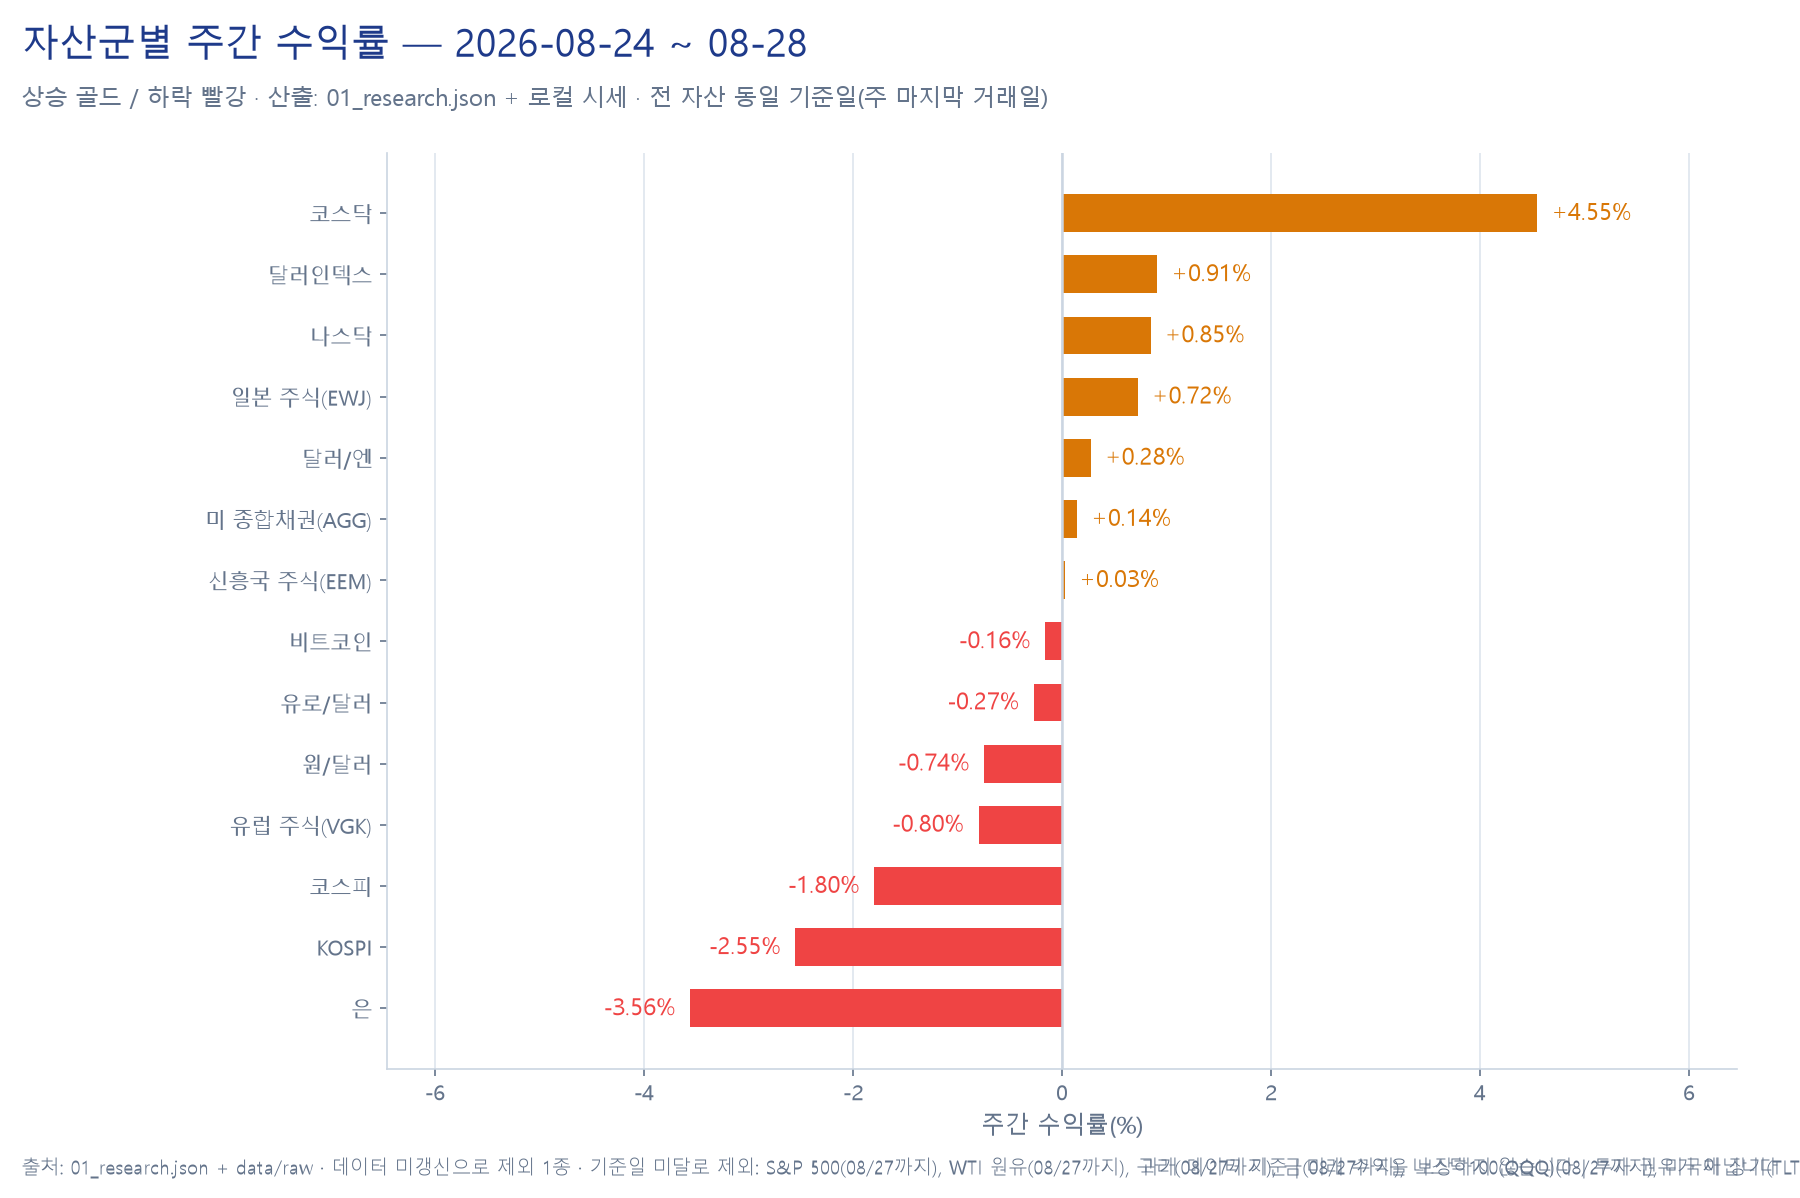
위 막대는 같은 표를 한눈에 비교할 수 있게 옮긴 것입니다. 채권이 위쪽에, 유가가 아래쪽에 자리한 배치가 이번 주 성격을 요약합니다.
2주 전 표를 뒤집어 놓은 것 같습니다. 8월 2주에 최상단이던 코스피와 원유가 이번 주 최하단으로, 최하단이던 TLT가 최상단으로 갔습니다. 이 대칭은 우연이 아니라 같은 변수(유가와 장기금리)가 방향만 바꿔 작동한 결과입니다.
경로를 따라가면 이렇습니다.
유가 −4~5% → 인플레이션 보상 요구 감소 → 장기물 금리 하락(30년 −8.5bp) → 듀레이션 자산 가격 상승 → TLT +1.32%, LQD +0.76%
2주 전 같은 사슬이 반대 방향으로 돌았을 때 TLT는 −0.87%였습니다. 듀레이션이 긴 자산은 금리 방향에 이렇게 기계적으로 반응하며, 이것이 채권에서 "금리 위험"이라 부르는 것의 실체입니다.
주식 내부의 구성도 봐야 합니다. 반도체 +1.21%가 S&P 500 +0.74%를 앞섰고 나스닥100도 +1.08%로 지수를 이겼습니다.
장기금리가 내리는 구간에서 성장주가 상대적으로 강한 것은 할인율 경로로 설명됩니다 — 먼 미래의 이익을 현재가치로 환산할 때 할인율이 내리면 성장주의 가치가 더 크게 올라갑니다. 2주 전 세 지수가 0.75%포인트 안에 붙어 있었던 것과 달리, 이번 주는 뚜렷한 서열이 생겼습니다.
금은 조용했습니다. −0.31%로 사실상 보합입니다. 유가가 내려 기대인플레이션이 낮아진 것(금에 불리)과 명목금리가 내린 것(금에 유리)이 상쇄된 형태로 읽을 수 있습니다.
한국만 홀로 크게 빠졌습니다. −2.55%로 원자재를 제외하면 유일한 하락 자산입니다. 미국 주식이 오르고 금리가 내리는 우호적 환경에서 한국 증시가 빠졌다는 것은, 이번 주 한국 시장을 움직인 것이 글로벌 공통 요인이 아니었음을 뜻합니다.
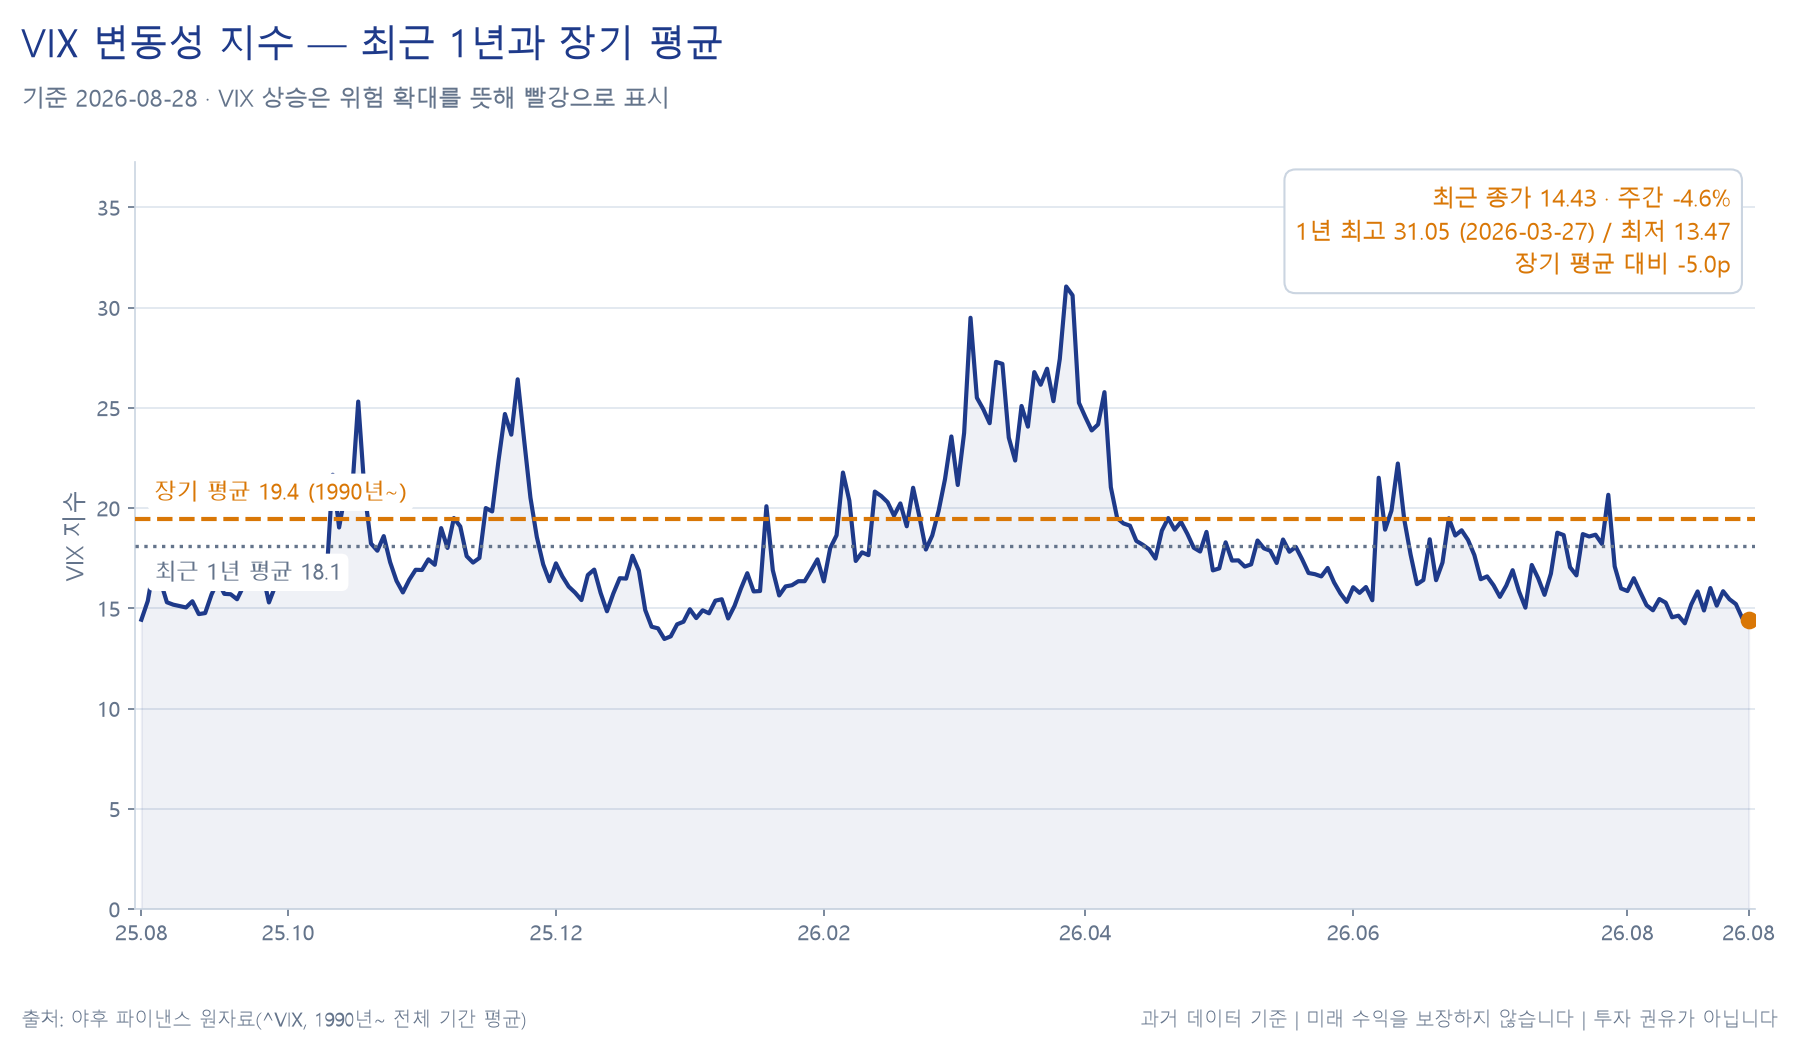
변동성도 함께 봅니다. 목요일까지의 안도와 금요일의 되돌림이 한 주 안에 겹친 만큼, 변동성 지표가 그 왕복을 어떻게 담았는지가 단서가 됩니다.
주요 섹터
섹터별 수익률 데이터는 이번 주에도 확보하지 못했습니다(§데이터 한계). 지수 수준에서 확인 가능한 것만 적습니다.
앞서 본 대로 반도체(+1.21%) > 나스닥100(+1.08%) > S&P 500(+0.74%) 순서가 나왔습니다. 이 서열은 금리 하락 구간에서 나타나는 전형적인 형태입니다.
다만 격차 자체는 0.47%포인트로 크지 않습니다. 특정 섹터가 시장을 독점적으로 끌었다기보다, 금리 경로가 전체를 완만하게 밀어 올린 가운데 듀레이션이 긴 섹터가 조금 더 받은 정도로 보는 것이 적절합니다.
주의할 점은 이 관찰이 8월 27일까지의 것이라는 점입니다. 28일 금요일에 금리가 되돌려졌으므로, 그날 하루의 섹터 성과는 위 서열과 다를 수 있습니다.
실제로 이 주의 미국 증시가 "금리 인상 베팅이 늘며 주간을 하락으로 마감했다"는 보도가 있었습니다. 우리 데이터의 주간 플러스(+0.74%)와 이 서술은 기준일이 달라 생긴 차이입니다.
이번 주 정리
8월 24일(월)~26일(수). 잭슨홀을 앞두고 관망세가 이어졌습니다. 달러와 채권이 "긴장 상태"에 있다는 관측이 나왔는데, 앞선 재무부의 시장 개입이 신임 의장에게 압박으로 작용한다는 시각이 배경이었습니다. 금리는 전 구간에서 완만하게 내렸습니다.
8월 27일(목). 잭슨홀 심포지엄이 시작됐습니다.
미국 주식과 국채는 다음 날 연설을 앞두고 방향을 잡지 않았습니다. 이날 종가 기준으로 30년물은 5.191%까지 내려와 있었습니다 — 열흘 전 5.31%(2007년 이후 최고)와 비교하면 12bp 가까이 내린 수준입니다.
8월 28일(금). 워시 의장이 오전 10시(뉴욕 시간) 첫 기조연설을 했습니다.
약 30분 분량이었고 채권 시장은 이를 단기적으로 매파적으로 해석했습니다. 물가가 목표를 크게 웃도는 상황에서 "연준의 우선 초점은 물가"이며 아직 "할 일이 남았다"는 취지였습니다.
반응은 구간별로 갈렸습니다. 채권은 단기물이 크게 뛰었습니다(2년 +14.0bp, 4.34%).
반면 주식은 오히려 강세로 돌아서 다우 +0.4%, S&P 500 +0.3%, 나스닥 종합 +0.5%로 마감했습니다. 주식과 채권이 같은 발언을 다르게 읽은 것인데, 불확실성이 해소됐다는 점(주식)과 정책 경로가 위로 조정됐다는 점(채권)이 각각 반영된 결과로 볼 수 있습니다.
한국 시장. 코스피(KODEX 200 기준)는 −2.55%로 마감했습니다. 원화가 −1.39% 강해진 것과 방향이 어긋났습니다.
역사적 맥락
30년물 5.31%가 어떤 수준인가. 8월 17일 기록된 이 값은 2007년 이후 최고입니다. 즉 글로벌 금융위기 직전 이후 약 19년 만의 수준이라는 뜻입니다. 이번 주 5.191%로 내려왔지만 여전히 그 부근입니다.
장기금리가 이 수준에 있다는 사실의 의미는 자산 가격 전반의 할인율이 높다는 것입니다. 같은 미래 현금흐름이라도 30년물이 5%대일 때와 2%대일 때 현재가치는 크게 달라집니다.
재무부가 8월 19일 장기 차입비용을 낮추려 시장에 개입했다는 보도는, 이 수준이 정책 당국에도 부담이었음을 시사합니다.
한국 증시의 위치. 8월 28일 기준으로 다시 계산하면 다음과 같습니다(KODEX 200, 로컬 데이터).
- 8월 28일 종가: 107,180원
- 사상 최고: 148,052원 (2026년 6월 22일)
- 고점 대비: −27.6%
- 본전까지 필요한 상승률: +38.1%
- 연초 대비: +77.3%
2주 전(8월 14일) 대비로는 고점 대비 낙폭이 −25.7%에서 −27.6%로 다시 벌어졌고, 본전까지 필요한 상승률은 +34.5%에서 +38.1%로 늘었습니다. 반등이 한 방향으로 이어지지 않았다는 것이 두 주차를 겹쳐 볼 때의 결론입니다.
8월 2주 리포트에서 확인한 통계를 다시 인용합니다. 2007년 이후 907주 가운데 주간 +10% 이상은 5회뿐이었고, 그 뒤 4주 성과는 −25.8%에서 +31.2%까지 흩어져 있었습니다.
8월 14일의 +12.20% 이후 2주가 지난 지금 −2.55%가 나온 것은, 그 분포의 가운데 어딘가를 지나고 있다는 정도로만 말할 수 있습니다. 아직 4주가 지나지 않았고, 표본 4건으로는 어떤 결론도 내릴 수 없습니다.
유가의 왕복. 8월 2주 WTI +5.40% → 8월 4주 −4.05%입니다.
2주 만에 대부분을 반납했습니다. 이런 왕복은 공급 측 재료로 움직인 원자재에서 자주 관찰됩니다 — 수요가 아니라 공급 우려로 오른 가격은 그 우려가 해소되면 빠르게 되돌려지기 때문입니다.
이 왕복이 채권 커브를 두 주에 걸쳐 스티프닝 → 플래트닝으로 왕복시킨 주된 동력이었습니다.
채권·크레딧 심층
단기(3개월·2년). 8월 27일까지 3개월물 −3.2bp, 2년물 −4.0bp였습니다. 2주 전(−2.0bp)에 이어 완만한 하락이 이어진 셈으로, 잭슨홀 전까지 시장은 정책 경로를 크게 다시 잡지 않았습니다.
그리고 금요일에 그 대기가 한 번에 풀렸습니다. 2년물이 4.34%로 마감해 8월 27일 대비 14.0bp 올랐습니다.
한 주 동안 −4.0bp로 조용했던 구간이 하루에 14.0bp 움직였습니다. 정보가 특정 시점에 몰려 반영되는 이벤트 드리븐 시장의 전형적인 모습입니다.
중기(5년). −2.8bp로 완만하게 내렸습니다. 유가 하락에 따른 물가 기대 완화가 반영된 것으로 볼 수 있습니다.
장기(10년·30년). −6.6bp, −8.5bp로 가장 크게 내렸습니다. 만기가 길수록 더 내렸다는 것은 기간 프리미엄이 축소됐다는 뜻이고, 유가 하락과 재무부의 시장 개입이 함께 작용한 결과로 해석할 수 있습니다.
커브 형태의 왕복. 2s10s는 8월 14일 51.0bp → 8월 27일 47.0bp로 4.0bp 좁아졌습니다.
그리고 금요일에는 단기가 장기보다 크게 올라 스프레드가 다시 좁아졌습니다 — 8월 28일 확정치로 39.0bp, 하루에 8.0bp 축소입니다. 이로써 커브는 베어 플래트닝 — 금리는 오르는데 커브는 평평해지는, 긴축 기대가 강화될 때 나타나는 형태가 됩니다.
이 구분이 왜 중요한지 짚겠습니다. 8월 2주의 베어 스티프닝은 "장기 물가·재정 우려"의 신호였습니다.
8월 4주 금요일의 베어 플래트닝은 "정책금리가 더 오를 수 있다"는 신호입니다. 같은 금리 상승이지만 원인이 다르고, 영향받는 자산도 다릅니다.
전자는 장기채와 장기 성장주에, 후자는 단기 차입 비중이 큰 기업과 금리 민감 소비에 더 직접적입니다.
크레딧. 투자등급(LQD) +0.76%, 하이일드(JNK) +0.27%입니다.
2주 전과 정반대로 이번에는 투자등급이 하이일드를 앞섰습니다. 이 역시 금리 경로로 설명됩니다 — 듀레이션이 긴 투자등급이 금리 하락의 수혜를 더 크게 받았습니다.
두 주를 겹쳐 보면 크레딧 내부의 순위가 신용 위험이 아니라 금리 방향에 따라 뒤집혔다는 것이 확인됩니다. 신용 스프레드 자체에 큰 변화가 있었다면 이런 대칭이 나오지 않습니다.
VIX는 14.51로 −4.1% 내렸습니다. 2주 전 14.25에서 소폭 올랐지만 여전히 낮은 수준입니다.
수급·포지셔닝·밸류에이션
투자 주체별 순매수·순매도, 자금 흐름, 밸류에이션 지표는 이번 주에도 확보하지 못했습니다(§데이터 한계).
확인 가능한 포지셔닝 정보는 두 가지입니다.
첫째, 정책 기대의 가격. 잭슨홀 이전 시점에서 9월 금리 인상 확률이 약 3분의 1로 반영돼 있었다는 보도가 있습니다.
또한 직전 연방공개시장위원회에서 9대 3의 반대표가 있었다는 언급이 함께 나왔습니다. 위원회 내부의 의견이 갈려 있다는 뜻이고, 이 상태에서 신임 의장의 첫 연설이 갖는 무게는 평소보다 큽니다.
둘째, 변동성. VIX 14.51은 낮은 수준입니다.
잭슨홀이라는 예정된 이벤트를 앞두고도 옵션 시장이 큰 변동을 가격에 넣지 않았다는 뜻입니다. 실제로 금요일 채권은 크게 움직였지만 주식은 완만했으므로, 이 낮은 변동성이 사후적으로 크게 틀렸다고 보기는 어렵습니다.
원화가 −1.39% 강해진 배경(무역수지, 자금 유입, 포지션 청산 중 무엇인지)은 확인하지 못했습니다. 앞서 적은 대로 주식 경로는 아니었을 가능성이 높다는 것까지만 말할 수 있습니다.
지역별 점검
미국. 8월 27일까지 S&P 500 +0.74%, 나스닥100 +1.08%, 반도체 +1.21%로 상승했습니다.
다만 금요일 연설 이후 금리 인상 베팅이 늘며 주간을 하락으로 마감했다는 보도가 있어, 8월 28일을 포함한 실제 주간 성과는 이보다 낮을 수 있습니다.
한국. −2.55%로 크로스에셋 하위권이었습니다. 원화 강세와 방향이 어긋났다는 점은 앞서 다뤘습니다.
일본. 달러엔이 160.04로 160선을 넘었습니다.
2주 전 159.3에서 엔화가 추가로 약해진 것입니다. 이 수준에서 엔 약세가 더 진행되면 일본 당국의 대응 여부가 관찰 대상이 되며, 한국 수출 기업 입장에서는 일본 경쟁사의 가격 조건이 계속 유리해지는 구도입니다.
유럽·중국. 지수 데이터가 없어 다루지 않습니다. 유로달러는 1.16으로 2주 전과 같습니다.
한국 투자자 관점. 이번 주는 조건이 대체로 우호적이었습니다 — 유가가 내려 교역조건이 개선되고, 원화가 강해져 수입 부담이 줄고, 미국 장기금리가 내려 글로벌 할인율이 낮아졌습니다.
그럼에도 지수는 −2.55%였습니다. 외부 조건이 좋아졌는데 시장이 내렸다면 원인은 내부에 있을 가능성이 큽니다.
다만 그 내부 요인이 무엇인지는 이번 데이터로 확인할 수 없습니다.
다음 주 전망
캘린더. 다음 주(8/31~9/4)에는 미국 공급관리협회 제조업 지수가 주 초반에, 서비스업 지수가 주 중반에 예정돼 있습니다.
주간 신규 실업수당 청구와 무역수지도 같은 주에 나옵니다. 가장 무게가 큰 것은 금요일(9월 4일) 8월 고용보고서입니다.
비농업 취업자수와 실업률이 함께 발표됩니다.
컨센서스 수치는 2개 출처로 확인하지 못해 표에 넣지 않았습니다(§데이터 한계). 일정 자체도 자료마다 표기가 엇갈리는 부분이 있어 날짜는 참고로만 봐 주시기 바랍니다.
관전 포인트
- 고용지표가 워시 의장의 발언을 뒷받침하는가, 흔드는가. 고용이 견조하게 나오면 "물가에 집중할 여력이 있다"는 논리가 강화되며 금요일의 금리 상승이 이어질 압력이 됩니다. 반대로 고용이 크게 둔화되면 물가 우선 기조와 경기 사이의 상충이 부각되고, 단기 금리가 되돌려질 여지가 생깁니다.
- 2년물이 4.34%에서 어디로 가는가. 이 구간은 두 주 동안 합쳐 6.0bp 내리는 데 그쳤다가 하루에 14.0bp 되돌렸습니다. 그 수준이 유지되면 시장이 정책 경로 재조정을 받아들인 것이고, 되돌려지면 금요일 반응이 과도했다는 판단이 우세해진 것입니다.
- 커브가 계속 평평해지는가. 2s10s 39.0bp에서 더 좁아지면 긴축 기대가 강화되는 국면이고, 다시 벌어지면 장기 물가·재정 쪽 재료가 주도권을 되찾은 것입니다. 두 주 사이에 스티프닝과 플래트닝이 한 번씩 나왔으므로 방향을 단정할 근거는 없습니다.
- 유가가 어느 쪽으로 정착하는가. 2주 만에 +5%와 −4%를 왕복했습니다. 다시 오르면 장기금리에 상방 압력이, 더 내리면 하방 압력이 붙습니다. 이 변수가 커브 형태를 좌우하는 구도가 두 주째 이어지고 있습니다.
- 원화 강세가 이어지는가, 그리고 이번에는 주가와 붙는가. 원달러가 계속 내리는데 지수도 함께 오르면 외국인 자금이 주식 경로로 들어온 것이고, 이번 주처럼 엇갈리면 다른 경로가 작동하고 있다는 뜻입니다.
- 미국 주식이 채권의 해석을 따라가는가. 금요일 주식과 채권이 같은 발언을 다르게 읽었습니다. 다음 주에 주식이 금리 상승을 반영해 눌리면 채권의 해석이 옳았던 것이고, 주식이 계속 오르면 시장이 "긴축이지만 경기는 견딘다"는 쪽에 무게를 둔 것입니다.
이 판단이 틀렸다고 볼 반증 조건. 위 논의는 "금요일 금리 급등이 정책 경로 재조정"이라는 해석에 기대고 있습니다.
만약 다음 주에 2년물이 빠르게 4.20% 부근으로 되돌아간다면, 금요일 움직임은 경로 재조정이 아니라 연설 직후의 일시적 과잉 반응이었다는 뜻이 됩니다.
리스크 요인
하방 리스크
- 정책금리 인상 경로의 현실화. 9월 인상 확률이 3분의 1 수준에서 더 올라가면, 지금까지 "인하 시점"을 전제로 형성된 자산 가격이 광범위하게 재조정됩니다. 특히 8월 27일까지 금리 하락의 수혜를 받았던 듀레이션 자산(TLT +1.32%, LQD +0.76%)이 그대로 되돌려집니다.
- 위원회 분열이 만드는 변동성. 9대 3의 반대표는 정책 경로에 대한 불확실성이 위원회 내부에도 있다는 뜻입니다. 신임 의장 체제 초기에 이런 분열이 이어지면, 발언 하나하나에 시장이 크게 반응하는 국면이 계속됩니다. 금요일 2년물 14bp 이동이 그 예입니다.
- 한국 증시의 독자적 약세. 외부 조건(유가·환율·글로벌 금리)이 모두 우호적이었는데도 −2.55%였습니다. 고점 대비 −27.6%, 본전까지 +38.1%가 남은 상태에서 외부 조건이 나빠지는 국면이 오면 하방 여지가 더 큽니다.
- 장기금리의 절대 수준. 30년물은 5.191%로 내려왔지만 2007년 이후 최고 부근입니다. 재무부 개입이 필요했던 수준이라는 점 자체가, 이 구간의 수급이 취약하다는 신호일 수 있습니다.
상방 리스크
- 유가 하락의 지속. 유가가 더 내리면 헤드라인 물가에 하방 압력이 붙습니다. 워시 의장이 "의미 있는 개선이 아니다"라고 한 판단이 몇 달 뒤 데이터로 뒤집힐 여지가 생기며, 그 경우 단기 금리가 다시 내려갈 수 있습니다.
- 불확실성 해소 효과. 신임 의장의 첫 기조연설로 시장은 그의 사고 틀을 처음 확인했습니다. 금요일 주식이 상승한 것은 이 해소 효과로 해석할 수 있고, 이 효과가 이어지면 위험자산에 우호적입니다.
- 원화 강세의 경로 전환. 이번 주 원화 강세는 주식과 연결되지 않았습니다. 만약 다음 주에 그 자금이 주식으로 옮겨오면 지수와 환율이 같은 방향으로 붙으며 상승 폭이 커질 수 있습니다.
- 낮은 금리·낮은 변동성 조합. 8월 27일까지의 상태(전 구간 금리 하락 + VIX 14.51)는 위험자산에 우호적인 조합이었습니다. 금요일에 되돌려졌지만, 그것이 일시적이라면 이 조합이 복원됩니다.
참고 · 출처 · 데이터 한계
정정 안내. 최초 발행본은 2년물을 야후 `2YY=F` 로 읽었는데, 그 시리즈가 2026-08-07부터 08-28까지 16거래일 동안 4.170에 멈춰 있었습니다(거래량 0). 그래서 '2년물 0.0bp·2주 연속 제자리'로 적고 그것을 정책 경로 관망의 신호로 해석했지만, 실제로는 데이터가 멈춰 있었던 것입니다. FRED 공식 시리즈로 다시 재면 2년물은 4.240% → 4.200%로 −4.0bp, 2s10s는 47.0bp이며, 잭슨홀 당일(8/28)에는 2년물이 4.34%로 14.0bp 올라 2s10s가 39.0bp까지 좁아졌습니다. 해당 수치와 그 위에 세운 서술을 바로잡았습니다. 3개월·5년·10년·30년 구간은 재현 결과 오차 없이 일치해 그대로 두었습니다.
이 사이트의 관련 페이지
- 일시금 투자 계산기 — 특정 시점에 샀을 때의 결과를 최대낙폭·손실 기간과 함께 확인할 수 있습니다.
- 자산 비교 — 위 표의 자산들을 원하는 기간으로 다시 비교할 수 있습니다.
- 미국 경제 역사 — 연준 의장 교체기와 금리 국면이 시대별로 정리돼 있습니다.
- 투자 지식백과 — 커브 플래트닝·스티프닝, 기간 프리미엄, 듀레이션을 설명해 두었습니다.
《거의 모든 것의 수익률》(investworlds.org)은 저희가 직접 운영하는 사이트입니다.
수치 출처
- 크로스에셋 종가·주간 수익률, 국채 커브, 달러인덱스·환율, VIX: 로컬 시세 데이터(
data/raw/)에서 직접 계산했습니다. 기준일은 미국 자산 2026년 8월 27일, 한국 8월 28일, 비트코인 8월 29일입니다. - 고점 대비 낙폭·연초 대비 수익률: 같은 로컬 데이터(KODEX 200)에서 계산했습니다.
- 워시 의장 잭슨홀 기조연설 — 연방준비제도 이사회 연설 원문(1차 출처). 발언 요지와 시장 반응은 CNBC 로 교차 확인했습니다.
- 연설 당일 채권·주식 반응 — CNBC 국채금리 기사, Yahoo Finance 마감 시황(2차 출처)
- 장기금리 수준, 재무부의 국채시장 개입, 9월 정책 확률, 위원회 반대표 — REX Shares 및 Tech Times 잭슨홀 프리뷰(2차 출처)
- 잭슨홀 직전 달러·채권 시장 상황 — CNBC(2차 출처)
데이터 한계 — 다루지 못한 것
- 기준일 불일치(가장 중요). 우리 로컬 데이터의 미국 자산·금리는 8월 27일까지입니다. 이 주의 최대 이벤트인 8월 28일 잭슨홀 연설과 그 반응은 표에 포함되지 않았고, 공개 보도로만 별도 표기했습니다. 따라서 표의 주간 수익률은 "목요일까지의 주간"입니다. 미국 증시가 주간을 하락 마감했다는 보도와 우리 표의 플러스 수치가 어긋나는 이유가 이것입니다.
- 로컬 매크로 데이터의 갱신 지연. 이 리포트의 골격은 8월 29일 자동 실행 시점에 계산됐습니다. 작성 시점(8월 31일)의 로컬 데이터는 일부 계열이 8월 21일에 멈춰 있어, 재계산 대신 8월 29일 산출물을 사용했습니다.
- 섹터별 수익률 — 미국·한국 모두 확보하지 못했습니다.
- 투자 주체별 수급·밸류에이션 — 확인하지 못했습니다.
- 차주 캘린더의 컨센서스 — 시장 예상치를 확인하지 못해 표를 만들지 않았습니다. 일정 자체도 자료 간 표기가 엇갈려 참고용으로만 적었습니다.
- 유가 하락의 배경 — 2개 출처로 교차 확인하지 못해 사실과 폭까지만 다뤘습니다.
- 연속 선물 계열의 재조정 — 금·원유는 만기 롤오버 시 과거 값이 소급 조정될 수 있습니다.
- 코스피 지수 자체의 시계열 — 로컬 데이터는 KODEX 200(코스피 200 추종 ETF)이며 지수 자체와 구성·배당 처리가 다릅니다.
면책
본 리포트는 투자자문이 아니며 특정 종목의 매매를 권유하지 않습니다. 과거 데이터는 미래 수익을 보장하지 않습니다. 수치는 작성 시점 기준이며 오류가 있을 수 있습니다. 본문에 적은 최대낙폭과 손실 구간은 축소하지 않고 그대로 표시했습니다.