2026년 11월 3일 화요일 코스피는 5,648.80으로 마감했습니다. 전 거래일 5,859.10에서 3.59% 내린 값입니다. 코스닥은 704.39로 4.08%, 삼성전자는 219,500원으로 4.15%, SK하이닉스는 1,398,000원으로 5.03% 내렸습니다.
그런데 그 하루보다 긴 창을 보면 다릅니다. 5거래일 전인 10월 27일 종가가 5,638.30이었고 11월 3일 종가가 5,648.80입니다. 그 사이 지수는 10.50포인트, 0.19% 올랐습니다.
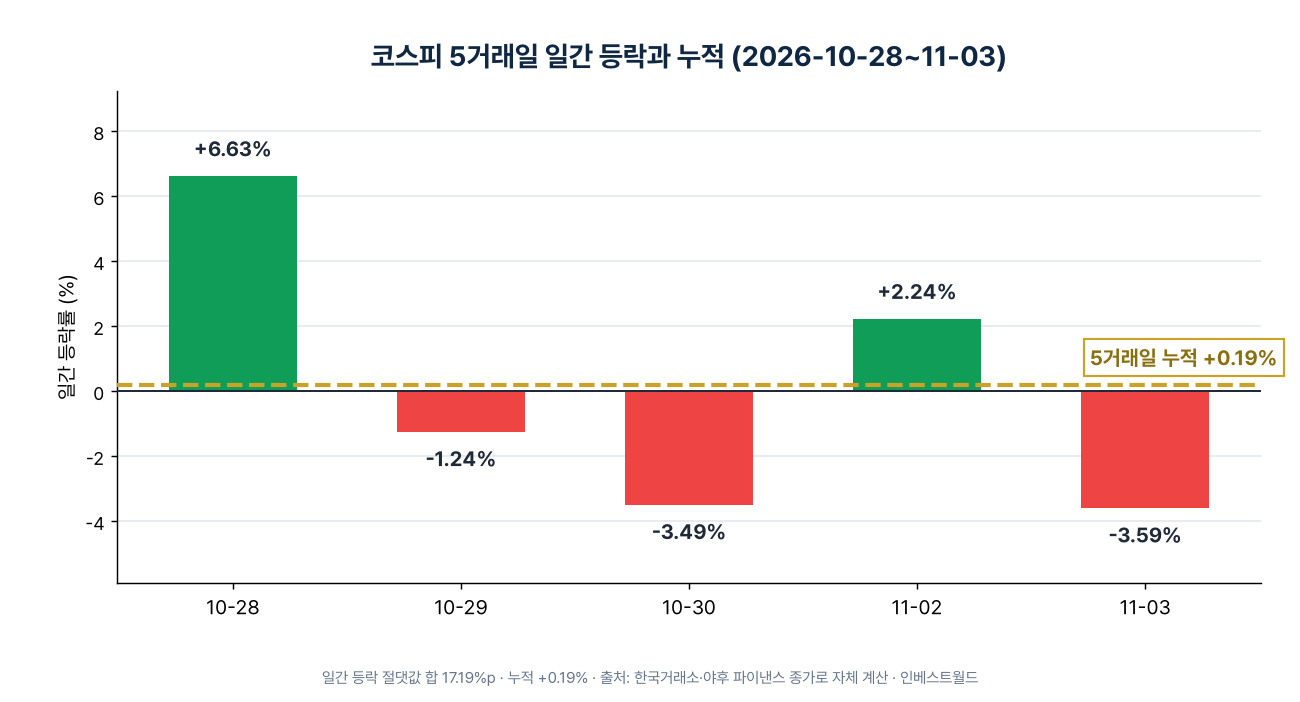
같은 5거래일 안에서 지수는 하루에 6.63% 오르고 3.49% 내리고 2.24% 오르고 3.59% 내렸습니다. 일간 등락을 부호 없이 더하면 17.19%포인트입니다. 17.19%포인트를 움직여서 도착한 곳이 출발점에서 0.19% 떨어진 자리입니다.
기준일을 먼저 밝혀 둡니다. 한국 지수와 종목은 11월 3일 장 마감 후 확정 종가이고, 미국 지수와 매크로 지표는 11월 2일입니다.
11월 3일 미국 세션은 이 글을 쓰는 시점에 열리지 않았습니다. 암호자산도 11월 2일(UTC) 기준입니다.
모든 수치는 보유한 가격 데이터로 직접 계산한 값입니다.
11월 3일 코스피 5,648.80과 하락 131종목
| 항목 | 종가 | 전일 대비 |
|---|---|---|
| 코스피 | 5,648.80 | -3.59% |
| 코스닥 | 704.39 | -4.08% |
| 삼성전자 | 219,500원 | -4.15% |
| SK하이닉스 | 1,398,000원 | -5.03% |
| KODEX 200 | 89,325원 | -3.89% |
한 줄 요약: 지수가 3.59% 내렸고 대형 반도체 두 종목이 그보다 더 내렸습니다.
11월 3일 종가를 보유한 국내 176종 가운데하락이 131종, 상승이 41종입니다. 넷 중 셋이 내린 하루입니다.
주목할 것은 양 끝의 성격입니다. 하락 상위는 TIGER 2차전지TOP10레버리지 -13.11%, KODEX 2차전지산업레버리지 -12.90%, S-Oil -11.77%, TIGER 200IT레버리지 -11.49%, KODEX SK하이닉스단일종목레버리지 -10.35%, TIGER 코스닥150 레버리지 -9.68%입니다.
여섯 중 다섯이 레버리지 ETF입니다.
상승 상위는 RISE 200선물인버스2X +9.09%, KODEX 200선물인버스2X +7.53%, TIGER 200선물인버스2X +6.86%, KODEX 코스닥150선물인버스 +5.00%, TIGER 코스닥150선물인버스 +4.98%, RISE 코스닥150선물인버스 +4.93%입니다.
여섯 모두 인버스 ETF입니다.
즉 하루 등락표의 위아래 끝을 채운 것은 업종도 종목도 아니라배수였습니다. 지수가 3.59% 움직인 날 그 배수를 2배로 통과한 상품이 7~13%를 움직인 것입니다. S-Oil 하락의 개별 사유는 본문에 없습니다.
10월 27일 5,638.30에서 11월 3일 5,648.80까지의 왕복
5거래일을 날짜별로 펼친 등락입니다.
| 날짜 | 코스피 종가 | 일간 |
|---|---|---|
| 10-28 | 6,012.40 | +6.63% |
| 10-29 | 5,937.70 | -1.24% |
| 10-30 | 5,730.70 | -3.49% |
| 11-02 | 5,859.10 | +2.24% |
| 11-03 | 5,648.80 | -3.59% |
출발점 10월 27일 종가는 5,638.30이고 도착점 11월 3일 종가는 5,648.80입니다.
절댓값 합 17.19%포인트와 누적 0.19%의 92.3배
일간 등락의 절댓값을 더하면 6.63 + 1.24 + 3.49 + 2.24 + 3.59 =17.19%포인트입니다. 누적 결과는 +0.19%입니다. 둘의 비율은92.3배입니다.
이 비율은 지수가 실제로 지나간 거리가 출발점과 도착점 사이 직선 거리의 92배라는 것입니다. 5거래일 치 가격 그래프를 보지 않고 양 끝 숫자만 보면 "한 주 동안 거의 안 움직였다"가 되고, 그래프를 펼치면 매일이 큰 날이었습니다.
같은 기간을 두고 완전히 다른 두 문장이 둘 다 참입니다.
7,828창 가운데 20창, 그중 2026년 7창
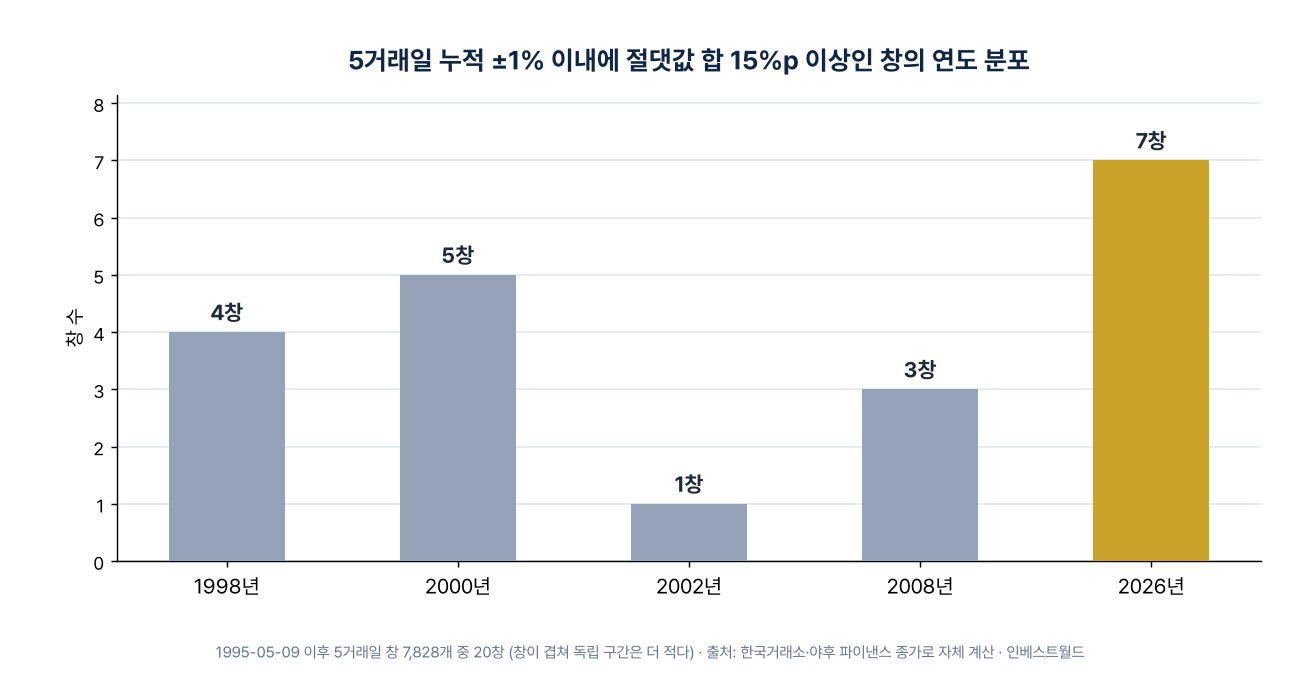
1995년 5월 9일 이후 31년 치에서 가능한 5거래일 창은 모두7,828개입니다. 그중누적 등락의 절댓값이 1% 이하이면서 일간 등락 절댓값 합이 15%포인트 이상인 창은20개입니다.
창끼리 날짜가 겹치므로 서로 겹치지 않는 독립 구간으로 세면 18개입니다.
20창의 연도 분포입니다.
- 1998년 4창
- 2000년 5창
- 2002년 1창
- 2008년 3창
- 2026년 7창
1998년은 외환위기 구간, 2000년은 정보기술 버블 붕괴 구간, 2008년은 금융위기 구간입니다. 창이 존재하는 32개 해 가운데 이 모양이 나온 해는 다섯뿐입니다. 그리고 2026년 한 해가 7창으로 그 다섯 해 중 가장 많습니다.
절댓값 합 15%포인트 이상 창 318개와 2026년 74개
조건을 하나 풀어 보겠습니다. "누적이 1% 이하"를 빼고 "일간 등락 절댓값 합 15%포인트 이상"만 보면 창이318개입니다. 변동 자체가 큰 5거래일을 다 모은 것입니다.
그 318창 가운데2026년이 74창으로 역대 최다입니다. 2위는 1998년의 70창입니다. 한 해가 가진 거래일 수는 비슷한데 큰 변동 창의 개수가 외환위기의 해를 넘어섰습니다.
두 집계를 겹치면, 2026년은 큰 변동 창을 역대 가장 많이 가졌고(74창) 그중왕복으로 끝난 창도 가장 많이 가졌습니다(7창). 많이 움직이는 것과 결과적으로 제자리인 것이 같은 해에 같이 일어났습니다.
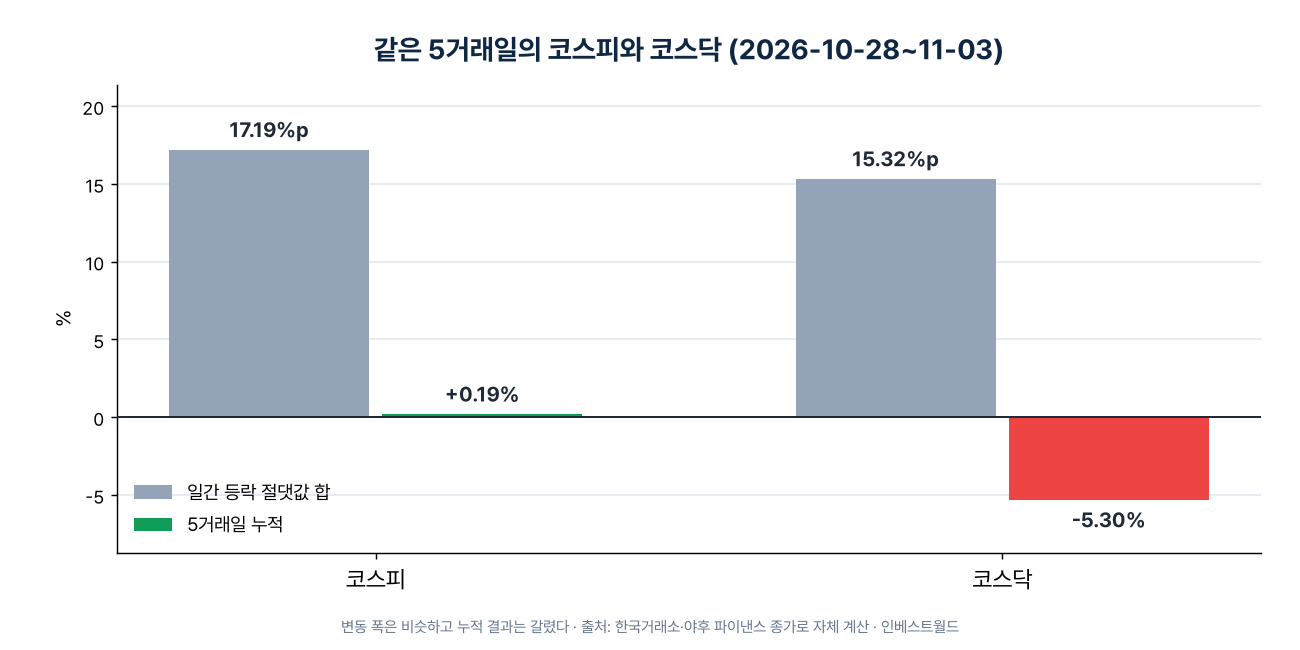
같은 5거래일 코스닥 -5.30%와 코스피 +0.19%
"제자리걸음"이라는 말을 쓰기 전에 확인할 것이 있습니다. 어느 지수의 제자리인가입니다.
코스닥은 10월 27일 743.83에서 11월 3일 704.39로-5.30%입니다. 39.44포인트 내렸습니다. 같은 5거래일 코스닥의 일간 등락 절댓값 합은15.32%포인트로 코스피의 17.19%포인트와 크게 다르지 않습니다.
즉변동 폭은 비슷한데 결과가 갈렸습니다.코스피는 17.19%포인트를 움직여 +0.19%로 돌아왔고, 코스닥은 15.32%포인트를 움직여 -5.30%에 내려앉았습니다.
11월 3일 하루만 봐도 코스피 -3.59%와 코스닥 -4.08%로 코스닥이 더 내렸습니다. 코스닥 쪽에 치우친 종목을 들고 있던 사람에게 지난 한 주는 왕복이 아니라 일방향 하락이었습니다.
"코스피가 제자리였다"는 문장은 코스피 비중이 높은 포트폴리오에만 맞는 말입니다.
변동을 공유한 쪽, S&P 500 3.51%포인트와 반도체 17.35%포인트
그 17.19%포인트가 어디서 왔는지 보려면 같은 5거래일 미국 쪽 숫자를 같은 방식으로 세어야 합니다. 기준일은 11월 2일입니다.
| 항목 | 값 | 전일 | 5거래일 | 5거래일 절댓값 합 |
|---|---|---|---|---|
| S&P 500 | 7,541.40 | -0.51% | -1.76% | 3.51%p |
| 필라델피아 반도체 | 10,328.33 | -3.37% | -6.81% | 17.35%p |
| VIX | 21.15 | +8.91% | +15.01% | 31.74%p |
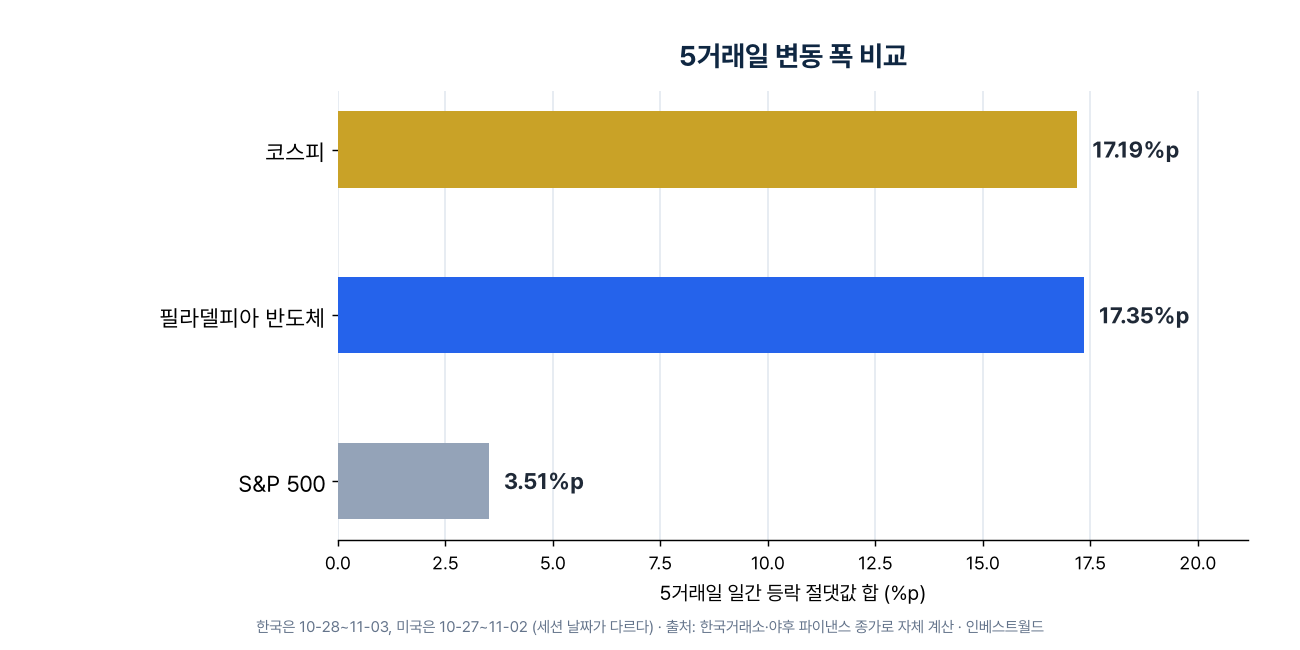
코스피의 17.19%포인트와 S&P 500의 3.51%포인트는4.9배차이입니다. 미국 대표 지수 쪽에서 보면 지난 5거래일은 조용한 주에 가깝습니다. 누적도 -1.76%입니다.
그런데 필라델피아 반도체 지수의 절댓값 합은17.35%포인트로 코스피의 17.19%포인트와 거의 같습니다. 0.16%포인트 차이입니다.
이 비교는 방향이 아니라진폭의 비교입니다. 누적으로 보면 코스피 +0.19%와 반도체 -6.81%는 다른 결과입니다. 같았던 것은 가는 동안 흔들린 크기입니다.
VIX 21.15와 미 10년물 4.894%, 원/달러 1,325.52
나머지 매크로 지표도 같은 11월 2일 기준입니다.
- VIX 21.15(+8.91%): 변동성 지표입니다. 5거래일 동안 15.01% 올랐습니다. 절대 수준 21.15는 평시보다 높지만 극단 구간은 아닙니다.
- 미국 10년물 4.894%(-3.5bp): 주식이 내리는 동안 금리는 내렸습니다.
- 원/달러 1,325.52(-0.93%): 원화가 강해졌습니다.
- 달러인덱스 101.75
- MOVE 100.36: 채권 시장의 변동성 지표입니다.
- JNK 92.26(-0.77%): 미국 하이일드 채권 ETF입니다. 주식이 내리는 동안 신용 쪽 움직임은 1%를 넘지 않았습니다.
원화는 강해졌고 주식은 내렸습니다. 이 둘은 인과로 엮이지 않습니다.환율과 주식의 같은 날 방향이 어떤 조합으로 나오는지는 해마다 다르고, 하루나 한 주의 동시 발생만으로 어느 쪽이 어느 쪽의 원인이라고 적을 근거는 없습니다.
KODEX 200 +0.62%와 KODEX 레버리지 +0.20%의 1.03%포인트
여기서부터는 17.19%포인트와 0.19%의 간격이금액으로 나타나는 자리입니다. 같은 지수를 1배와 2배로 통과한 결과를 같은 5거래일에서 비교합니다.
아래는 글쓴이가 직접 운영하는 사이트 《인베스트월드》(investworlds.org)의 계산 엔진으로 낸 값입니다.
| 5거래일 결과 | |
|---|---|
| KODEX 200 (1배) | +0.62% |
| 단순 2배라면 | +1.23% |
| KODEX 레버리지 (실제) | +0.20% |
| 격차 | -1.03%p |
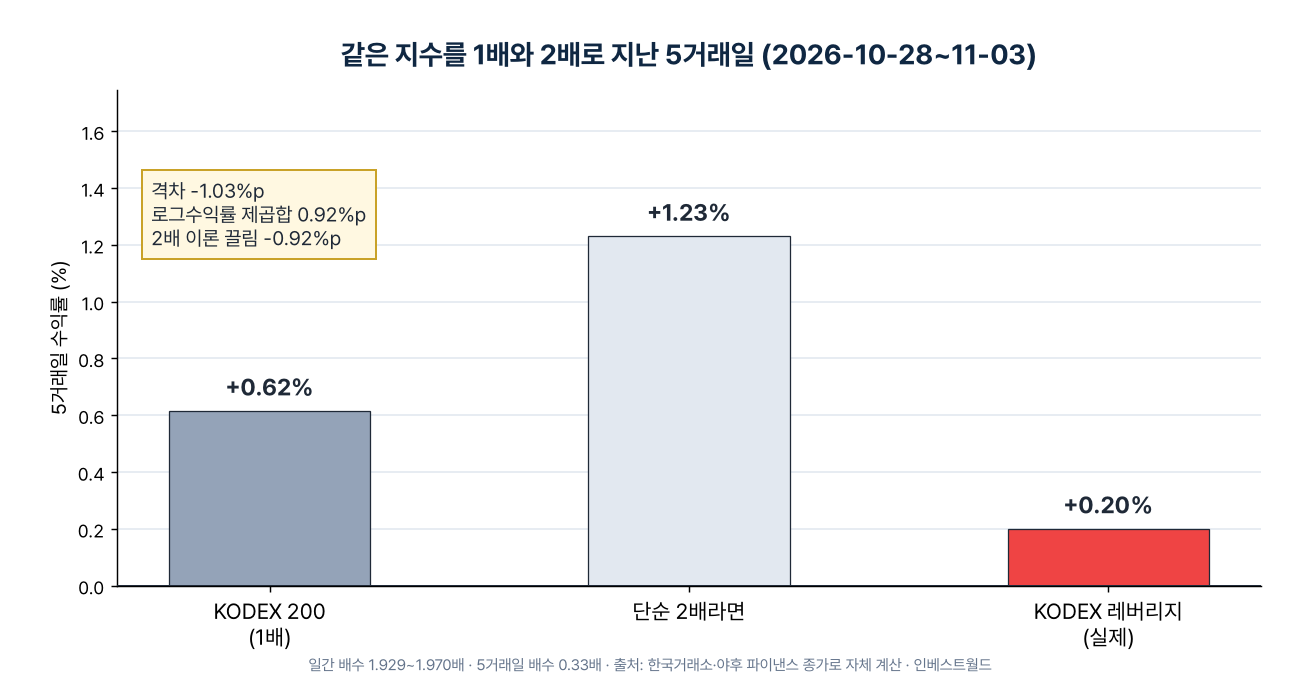
1배 상품이 +0.62%였으니 2배 상품은 산수로 +1.23%여야 합니다. 실제는 +0.20%입니다.1.03%포인트가 비었습니다.
하루 배수 1.929~1.970과 5거래일 배수 0.33배
빈 1.03%포인트가 상품의 설계 실패 때문인지 확인하려면 하루 단위 배수를 봐야 합니다.
- 10-281.946배
- 10-291.962배
- 10-301.970배
- 11-021.929배
- 11-031.948배
다섯 날 모두 1.93~1.97 사이입니다.하루 기준으로는 거의 정확히 2배를 따라갔습니다.상품은 약속한 대로 작동했습니다.
그런데 5거래일을 묶은 배수는 0.20 ÷ 0.62 =0.33배입니다. 하루마다 1.95배씩 다섯 번 따라간 결과가 통틀어 0.33배입니다.
이 어긋남은 오차가 아니라 구조입니다. 2배 상품은하루 수익률의 2배를 추종하도록 설계된 도구이고, 하루가 끝나면 그날 불어나거나 줄어든 평가액을 기준으로 다시 2배를 맞춥니다.
오른 날에는 더 많은 금액에 2배를, 내린 날에는 더 적은 금액에 2배를 걸게 됩니다. 그 재조정이 5거래일 동안 다섯 번 쌓이면 "기간 전체 수익률의 2배"와는 다른 숫자가 나옵니다.
지수가 왕복할수록 그 차이가 커집니다.
로그수익률 제곱합 0.92%포인트와 이론 끌림
이 차이는 크기까지 미리 계산할 수 있습니다. 5거래일 일간 로그수익률의 제곱을 더하면Σr² = 0.92%포인트입니다. 배수 L 상품의 이론 끌림은-(L² - L) / 2 × Σr²입니다.
2배 상품에 넣으면 -(4 - 2) / 2 × 0.92 =-0.92%포인트입니다. 실측 격차는 -1.03%포인트이므로0.11%포인트 차이입니다. 남는 0.11%포인트는 운용 보수와 추적오차, 일일 복리의 몫입니다.
여기서 핵심은 이론값이지수의 방향을 전혀 쓰지 않는다는 점입니다. 식에 들어가는 것은 일간 등락의 제곱합뿐입니다.
즉 끌림의 크기를 정하는 것은 지수가 올랐는지 내렸는지가 아니라얼마나 흔들렸는지입니다. 앞에서 센 17.19%포인트가 바로 이 자리에서 비용으로 환산됩니다.
1,000만원이 1,006만원과 1,002만원으로
%포인트를 금액으로 옮겨 보겠습니다. 10월 27일 종가에 1,000만원을 넣고 11월 3일에 평가한 실측입니다.
- KODEX 200112.6393주→1,006만원
- KODEX 레버리지142.9490주→1,002만원
- 차이4만원
1,000만원 기준 5거래일에 4만원입니다. 액수 자체는 크지 않습니다.
중요한 것은방향입니다. 지수가 0.19% 오른 기간에 2배 상품을 들고 있던 쪽이 1배 상품을 들고 있던 쪽보다 적은 금액을 손에 들고 있습니다.
배수를 두 배로 키우고 치른 대가가 수익이 아니라 차감이었습니다.
방향을 맞힌 인버스의 -1.40%
반대 방향도 같습니다. KODEX 인버스(-1배)의 5거래일 결과는-1.40%입니다. 기초가 +0.62%였으니 -1배의 단순 계산은 -0.62%입니다. 여기서도 0.78%포인트가 더 빠졌습니다.
같은 식에 L = -1을 넣으면 -((-1)² - (-1)) / 2 × 0.92 =-0.92%포인트입니다. 2배 상품과같은 크기입니다.
이것이 배수 상품의 구조가 방향에 중립적이라는 뜻입니다. 지수가 내릴 것이라고 보고 인버스를 들었다가 방향이 맞았어도, 가는 길이 왕복이면 같은 크기의 끌림을 치릅니다. 끌림은 전망이 맞았는지를 따지지 않습니다.
일간 등락 절댓값 평균 2.76%포인트와 1998년 2.47%포인트
지난 5거래일이 2026년 안에서 예외적인 주였는지 확인해 봅니다.
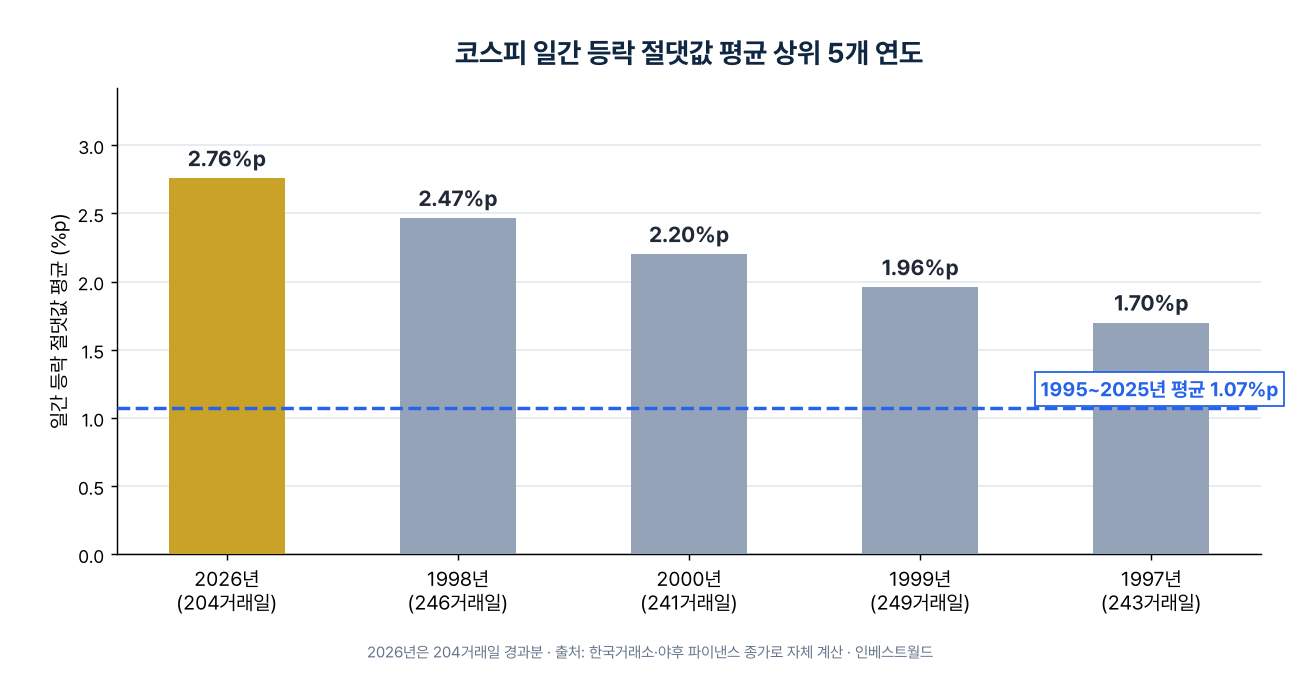
코스피일간 등락 절댓값 평균을 연도별로 세면 2026년이 204거래일 기준2.76%포인트로 역대 1위입니다.
- 2026년 2.76%p
- 1998년 2.47%p
- 2000년 2.20%p
- 1999년 1.96%p
- 1997년 1.70%p
1995년부터 2025년까지 평균은 1.07%포인트입니다. 2026년은 그2.58배입니다.
플러스마이너스 3% 이상 73일과 1998년 80일
하루 등락이 3%를 넘은 날의 개수로도 같은 그림이 나옵니다.
- 1998년 80일
- 2026년 73일
- 2000년 67일
- 1999년 63일
올해는 아직 끝나지 않았는데 이미 2위입니다. 즉 지난 5거래일의 17.19%포인트는 2026년 안에서 특이한 주가 아니라그 해의 평균적인 성격이 한 주에 압축된 것에 가깝습니다.
평균 2.76%포인트짜리 하루가 다섯 번 모이면 산수로 13.8%포인트이고, 실제 17.19%포인트는 거기서 조금 더 간 값입니다.
사상 최고 종가 대비 -38.02%와 2025년 말 대비 +34.04%
같은 11월 3일 종가를 두 기준으로 잰 값입니다.
- 사상 최고 종가(2026년 6월 22일, 9,114.50) 대비-38.02%
- 2025년 말 종가(4,214.20) 대비+34.04%
둘 다 참입니다. 6월 22일 고점에 들어간 사람에게 11월 3일은 원금의 62% 수준이고, 2025년 말에 들어간 사람에게는 34% 불어난 자리입니다. 같은 지수, 같은 종가인데 시작일 하나가 부호를 뒤집습니다.
17.19%포인트와 0.19%의 간격이 "창을 어디서 끊어 보느냐"의 문제였다면, -38.02%와 +34.04%의 간격은 "언제 들어갔느냐"의 문제입니다. 둘 다 숫자 하나로 시장을 요약할 수 없다는 같은 말입니다.
1배 1,006만원, 2배 1,002만원, -1배 986만원
위 금액은 사이트 계산기에서 같은 조건을 넣어 다시 확인할 수 있습니다. 세 화면을 캡처했습니다.
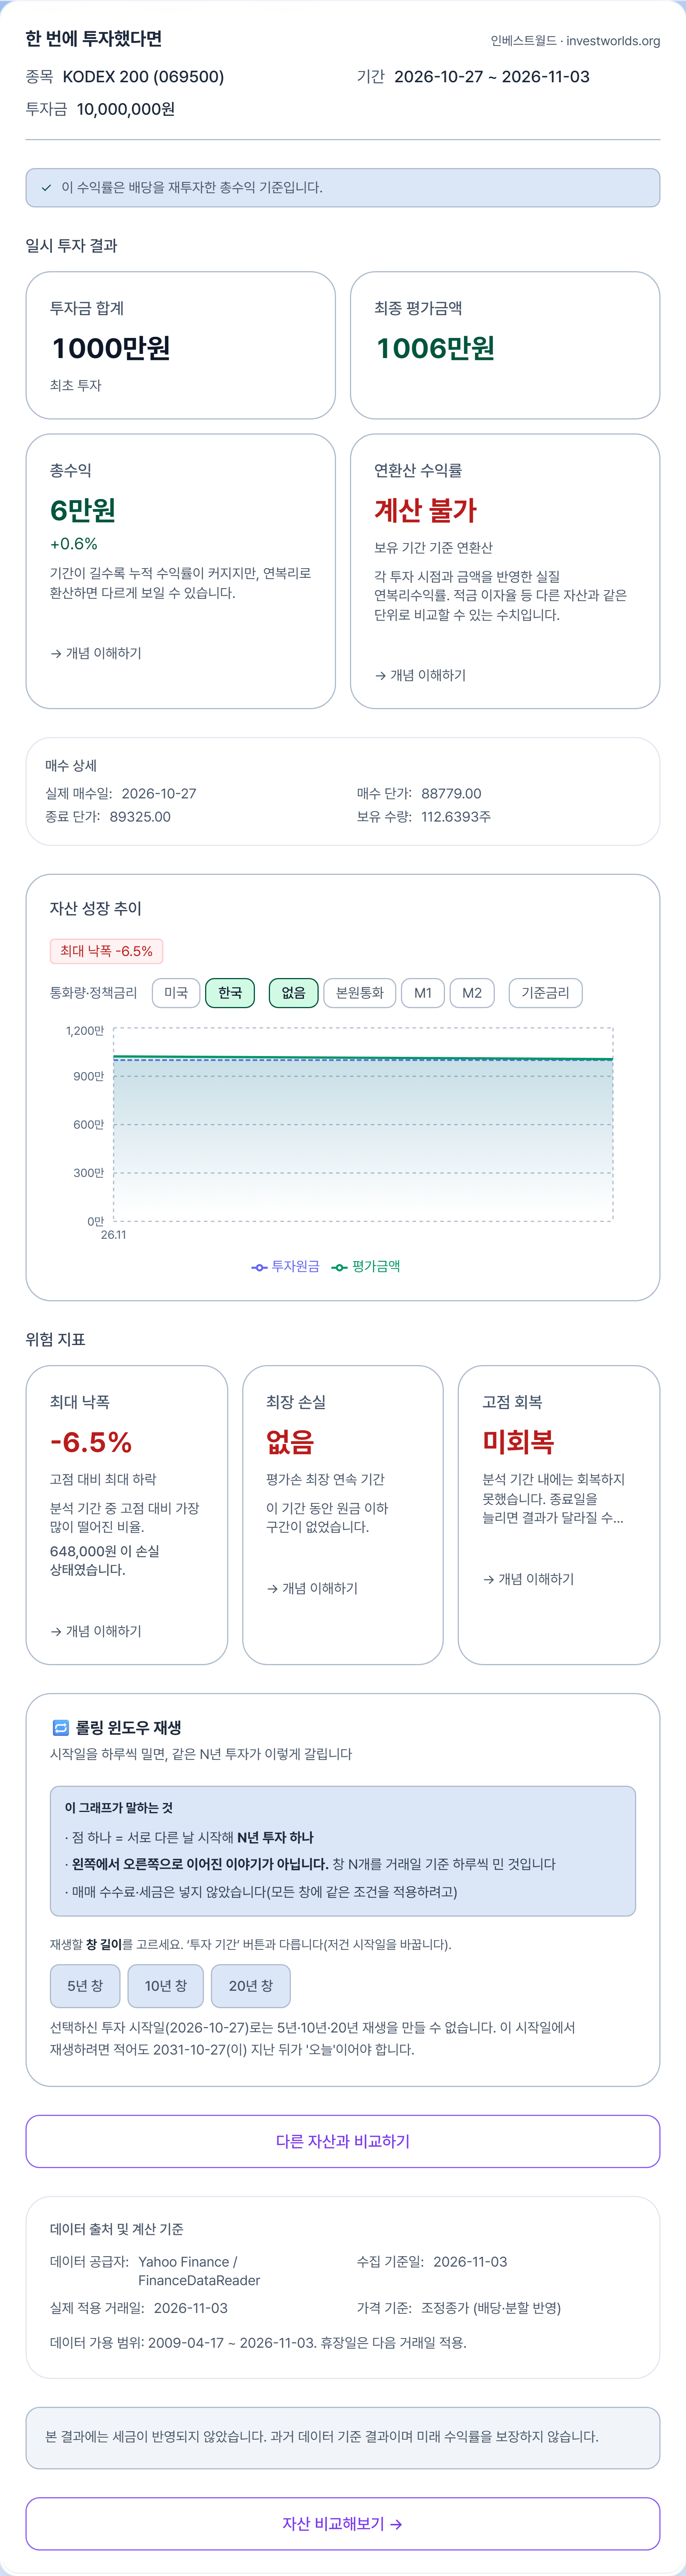
첫 화면은 KODEX 200입니다. 2026년 10월 27일에 1,000만원을 넣고 2026년 11월 3일에 끝낸 결과입니다.
보유 수량 112.6393주, 종료 단가 89,325원, 최종 평가금액1,006만원입니다. 5거래일 수익률은 +0.62%입니다.
본문의 +0.19%와 0.43%포인트 차이가 나는데, 두 값이 서로 다른 지수의 결과이기 때문입니다. KODEX 200이 따라가는 것은 코스피200이고 본문의 +0.19%는 코스피 종합지수입니다.
화면은 이 구간(2026년 10월 27일~11월 3일)의 최대 낙폭을-6.5%로 적고, 그 사이 648,000원이 손실 상태였다는 것도 같은 카드에 함께 적습니다. 연환산 수익률 칸은 계산 불가로 나옵니다.
5거래일짜리 수익률을 1년으로 늘려 적는 것은 뜻이 없기 때문입니다.
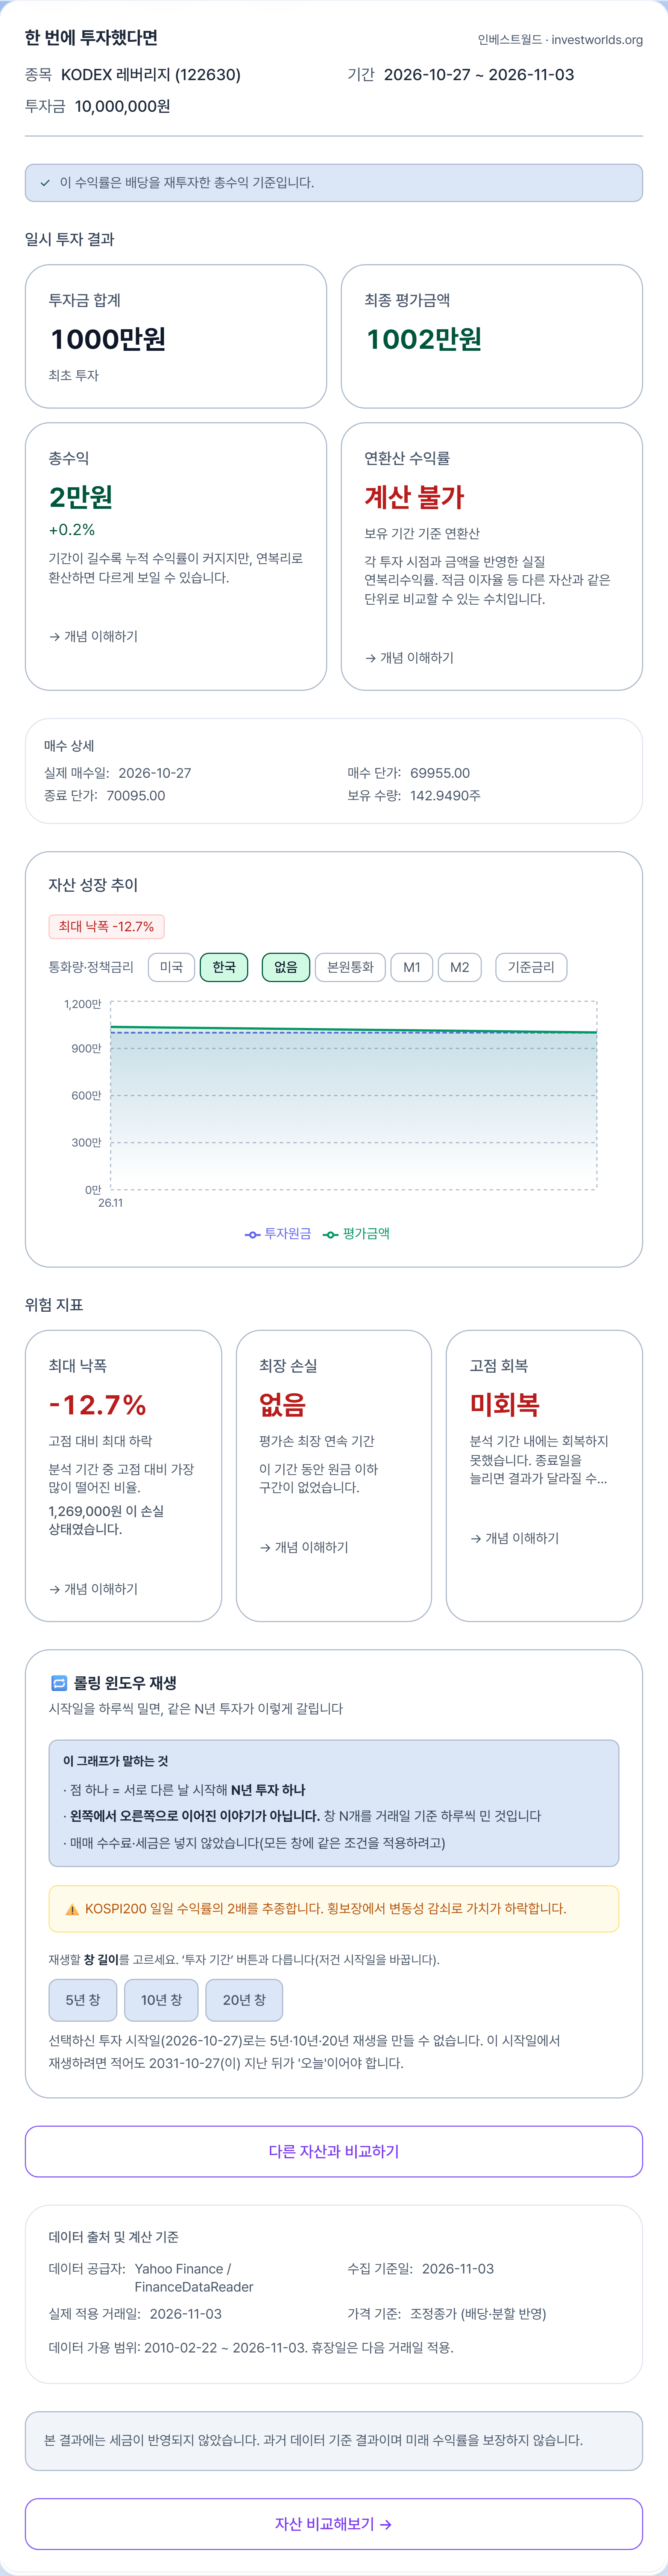
두 번째는 KODEX 레버리지입니다. 같은 날짜, 같은 1,000만원인데 보유 수량 142.9490주, 최종 평가금액1,002만원, 5거래일 수익률 +0.20%입니다.
첫 화면과 나란히 놓으면 평가금액이4만원적고, 같은 구간의 최대 낙폭은 -6.5%에서-12.7%로 깊어집니다. 그 사이 1,269,000원이 손실 상태였습니다.
화면은 이 상품에 "KOSPI200 일일 수익률의 2배를 추종합니다. 횡보장에서 변동성 감쇠로 가치가 하락합니다"라는 설명을 함께 붙입니다.
이번 5거래일이 그 문장이 말하는 상황을 그대로 보여 준 사례입니다.
이 두 화면의 주소는 자산과 날짜, 금액을 바꿔 열 수 있습니다. 첫 화면은 https://investworlds.org/lump-sum?asset=kodex200&start=2026-10-27&end=2026-11-03&amount=10000000 입니다.
끝 날짜를 10월 28일로 하루만 당겨 보면 같은 상품의 결과가 어떻게 달라지는지 금액으로 나옵니다.
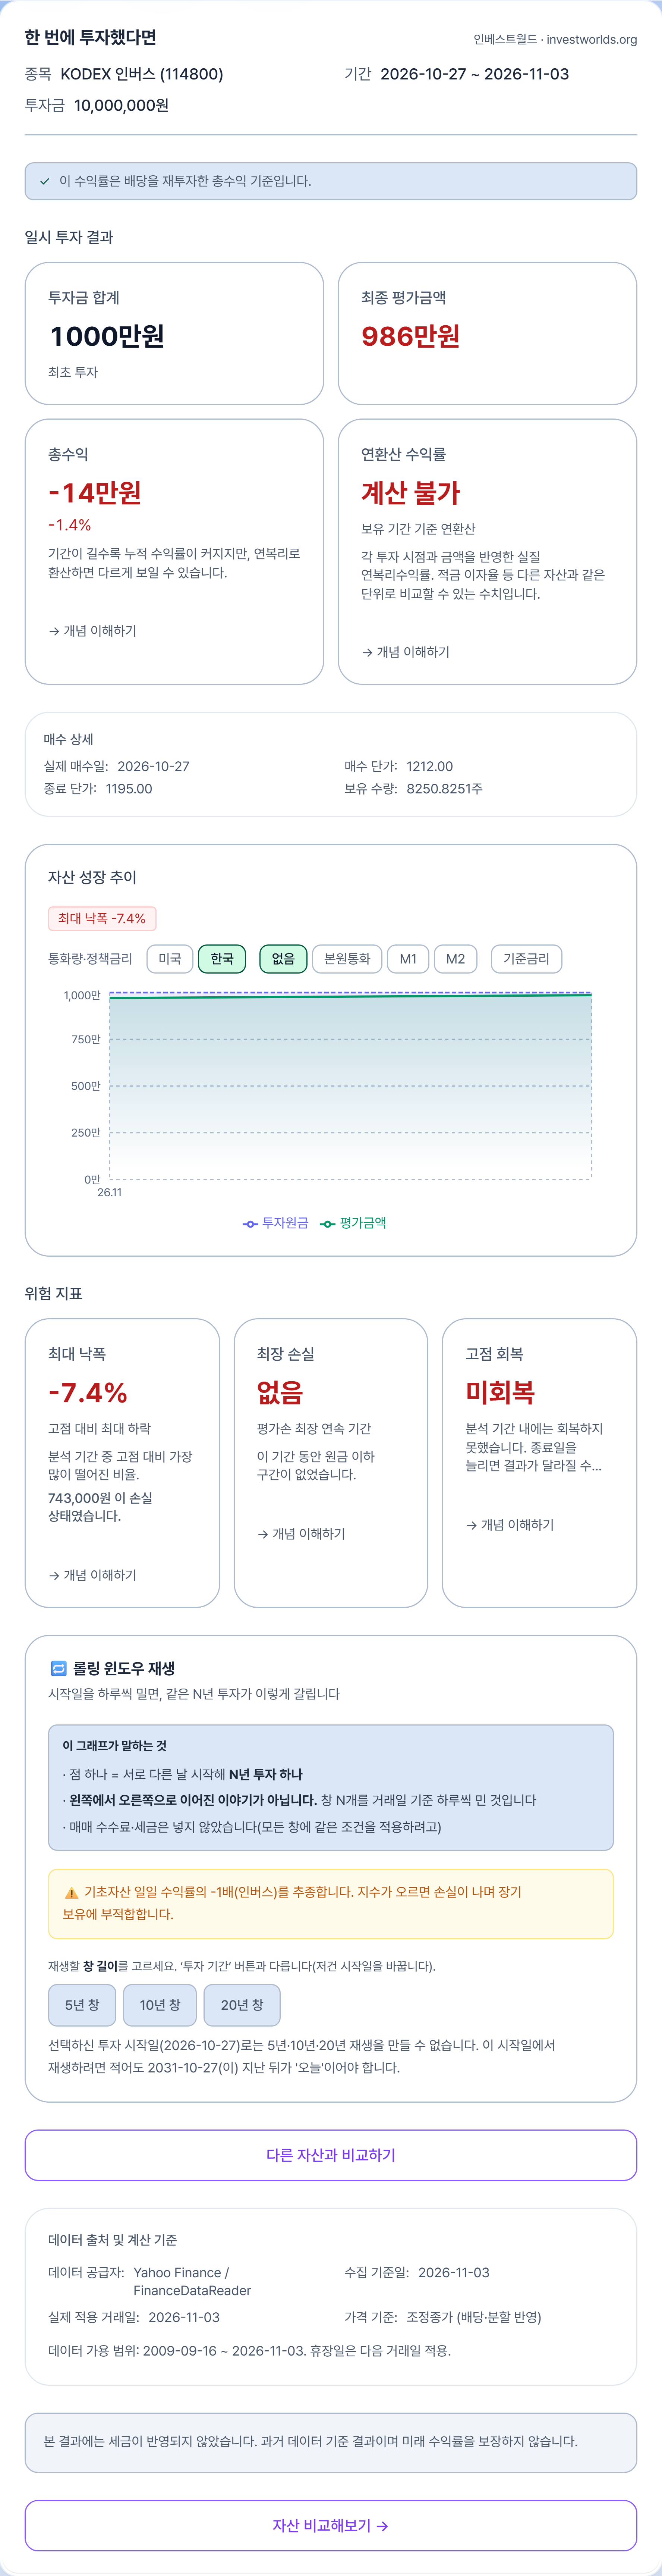
세 번째는 KODEX 인버스입니다. 같은 5거래일 결과가-1.40%로 찍힙니다.
기초 지수가 오른 기간이니 -1배 상품이 내리는 것은 맞는 방향인데, 단순 계산 -0.62%보다 0.78%포인트 더 내려와 있습니다. 같은 구간의 최대 낙폭은-7.4%이고 743,000원이 손실 상태였습니다.
세 화면을 한 줄로 보면 1배 +0.62%, 2배 +0.20%, -1배 -1.40%이고, 두 배수 상품 모두 산수로 기대할 값보다 아래에 있습니다. 최대 낙폭은 1배 -6.5%, 2배 -12.7%, -1배 -7.4%입니다.
누적 결과가 제자리에 가까운 구간에서도 계좌는 그만큼 내려갔다가 돌아왔습니다.
세 화면 모두 가격 기준은 조정종가이고, 세금과 매매 수수료는 미반영입니다. 실제 계좌에서는 그만큼 덜 남습니다.
과거 19창 이후 20거래일과 250거래일의 양 끝
앞에서 찾은 20창 가운데 11월 3일 창은 아직 이후 데이터가 없습니다. 과거 19창의 이후 수익률을 보겠습니다.
| 구간 | 표본 | 중앙값 | 최저 | 최고 | 플러스 |
|---|---|---|---|---|---|
| 20거래일 | 19 | -1.87% | -17.47% | +33.18% | 9/19 |
| 60거래일 | 19 | -12.20% | -30.08% | +46.35% | 6/19 |
| 250거래일 | 13 | +17.38% | -30.50% | +173.01% | 8/13 |
이 표를 읽는 방법을 분명히 적어 두겠습니다.이 모양은 방향을 말해 주지 않습니다.
근거는 양 끝의 폭입니다. 250거래일 구간에서 1998년 6월 18일 창 이후가+173.01%이고 2000년 4월 14일 창 이후가-30.50%입니다.
둘이 같은 목록에 있습니다. 하나는 원금이 2.7배가 된 경우이고 하나는 3분의 1 가까이 줄어든 경우인데, 두 창은 앞에서 센 조건을 똑같이 만족했습니다.
중앙값도 구간마다 부호가 바뀝니다. 20거래일 -1.87%, 60거래일 -12.20%, 250거래일 +17.38%입니다.
플러스로 끝난 비율은 20거래일 19개 중 9개, 60거래일 19개 중 6개, 250거래일 13개 중 8개입니다. 어느 구간을 고르느냐에 따라 "과반이 내렸다"와 "과반이 올랐다"가 둘 다 나옵니다.
250거래일 칸의 표본은 13개뿐입니다. 아직 1년이 지나지 않은 창이 있어 그렇습니다. 13개 표본으로 분포를 말하는 것은 통계라기보다 사례 열거에 가깝습니다.
그래서 이 표의 쓸모는 예측이 아니라범위를 알려 주는 것입니다. 이런 왕복 구간 뒤에 무슨 일이 있었는지 물으면, 데이터는 "+173%도 있었고 -30%도 있었다"고 답합니다. 그 답에서 다음 1년의 방향을 끌어낼 수는 없습니다.
92.3배와 0.33배, 적립 투자자가 챙길 숫자
오늘 숫자가 남긴 것 셋입니다.
첫째, 양 끝 숫자만 보는 수익률은 가는 길의 크기를 지웁니다.코스피 5거래일 +0.19%는 정확한 값이지만, 그 기간을 실제로 겪은 사람의 경험은 17.19%포인트였습니다.
비율 92.3배입니다. 월간·연간 수익률 한 줄로 요약된 숫자를 볼 때 그 안에 어떤 경로가 접혀 있는지는 그 숫자가 알려 주지 않습니다.
적립식으로 매달 같은 날 사는 사람에게는 이 경로가 매수 단가로 흩어져 들어가므로, 한 지점의 등락보다 기간 전체의 분포가 중요해집니다.
둘째, 배수 상품의 비용은 방향이 아니라 흔들림이 정합니다.하루 배수는 1.93~1.97로 정확했는데 5거래일 배수는 0.33배였습니다.
이론 끌림 -0.92%포인트는 제곱합 0.92%포인트만으로 계산되고 지수의 방향은 식에 들어가지 않습니다. 그래서 2배든 -1배든 같은 크기의 끌림을 치릅니다.
2026년의 일간 등락 절댓값 평균 2.76%포인트는 역대 1위이고, 이는 그 제곱합이 커지기 쉬운 환경이라는 뜻입니다. 배수 상품을 며칠 이상 들고 있을 때 이 항목이 어디로 가는지는 상품 설명서가 아니라 보유 기간이 정합니다.
셋째, 지수 하나는 시장 하나가 아닙니다.같은 5거래일에 코스피는 +0.19%, 코스닥은 -5.30%였습니다.
변동 폭은 17.19%포인트와 15.32%포인트로 비슷했는데 결과가 5.49%포인트 갈렸습니다. "지난주 시장은 제자리였다"는 문장은 어느 지수를 보고 쓴 것인지에 따라 참과 거짓이 바뀝니다.
내 계좌의 구성이 코스피200에 가까운지 코스닥150에 가까운지는 지수 뉴스가 알려 주지 않습니다.
오늘의 한 줄: 17.19%포인트를 움직여 0.19%에 도착한 한 주가 있었고, 그 92.3배의 간격은 배수 상품에서 1.03%포인트의 금액으로 계산되어 나타났습니다.
1998년과 2000년, 2008년에 코스피가 어디까지 내렸다가 얼마 만에 회복했는지는 《인베스트월드》의 https://investworlds.org/crisis 에 구간별로 정리해 두었습니다. 위에서 센 20창의 연도 가운데 1998년·2000년·2002년·2008년이 그 목록의 구간에 들어 있습니다.
2026년은 아직 끝나지 않아 들어 있지 않습니다.
데이터 출처·한계
- 한국 지수·종목 기준일은 2026년 11월 3일 장 마감 후 확정 종가입니다. 미국 지수와 매크로 지표는 2026년 11월 2일이고, 11월 3일 미국 세션은 이 글을 쓰는 시점에 열리지 않았습니다. 암호자산은 11월 2일(UTC) 기준입니다.
- 절댓값 합, 창 개수, 연도별 분포, 배수, 로그수익률 제곱합, 1,000만원 평가액은 보유한 일별 가격 데이터로 직접 계산한 값입니다.
- 5거래일 창은 날짜가 서로 겹치므로 20창을 독립 구간으로 세면 18개입니다.
- 250거래일 이후 수익률의 표본은 13개입니다. 아직 1년이 지나지 않은 창이 있어 20창 전체를 쓸 수 없습니다.
- 계산기 금액은 조정종가(배당·분할 반영) 기준이며 세금과 매매 수수료는 미반영입니다.
- S-Oil 하락의 개별 사유는 본문에 없습니다.
참고자료
- 코스피·코스닥 지수(한국거래소 산출), 국내 개별 종목·ETF 일별 종가 — Yahoo Finance
- S&P 500·필라델피아 반도체·Cboe VIX·ICE BofA MOVE·미국 10년물·달러지수·원/달러 — Yahoo Finance
- 《인베스트월드》 계산 엔진 및 로컬 가격 데이터 직접 계산(절댓값 합·창 분포·연도별 변동성·배수·제곱합·평가액)
글쓴이: 인베스트월드 운영자 · 작성 및 검토 2026년 11월 3일