하루 만에 어제의 화살표가 정확히 반대로 돌았습니다
어제(9월 2일) 이 자리에서 이렇게 썼습니다.
"명목금리가 기대인플레이션보다 빨리 오르면 실질금리가 오르고, 이자를 주지 않는 금은 보유 기회비용이 커집니다. " 그래서 유가가 뛰는데도 금이 빠졌다고 설명했습니다.
하루 만에 그 화살표가 정확히 반대로 돌았습니다. 아래 표부터 보겠습니다.
먼저 기준 시점을 밝혀둡니다. 이 글에서 미국 지수·원자재·암호자산의 "오늘"은 9월 3일 종가이고, 국내 지수(코스피·코스닥)와 환율의 "오늘"은 9월 4일 종가입니다.
미국 시장은 9월 4일 장이 아직 진행 중이라 확정 종가를 쓸 수 없기 때문입니다. 두 기준이 섞여 있으니, 국내 수치와 미국 수치를 같은 날 같은 시각의 반응으로 묶어 읽지 않으셔야 합니다.
덧붙여 이 글의 원자재·암호자산 수치는 처음 발행할 때 장중 값으로 계산돼 있었고, 확정 종가로 전부 정정했습니다.
| 항목 | 9/1 | 9/2 | 9/3 | 변화 |
|---|---|---|---|---|
| 미 10년물 국채금리 | 4.796% | 4.796% | 4.762% | -3.4bp |
| 금(1일 수익률) | - | - | +2.87% | - |
| 은(1일 수익률) | - | - | +3.48% | - |
| 달러인덱스(1일) | - | - | -0.56% | - |
한 줄 요약: 미 10년물 금리가 4.796%에서 4.762%로 하루 만에 약 3.4bp(=0.034%p) 내리자, 금이 하루 만에 +2.87% 뛰었습니다. 어제는 금리가 오르며 금이 눌렸는데, 오늘은 금리가 내리며 금이 뛰었습니다.
같은 메커니즘이 방향만 바꿔 그대로 작동한 셈입니다.
먼저 숫자 하나를 정확히 짚고 넘어가겠습니다. 종가를 반올림하면 "4.80%에서 4.76%로 4bp 내렸다"로 보이지만, 실제 값은 4.796%에서 4.762%로 정확히 3.4bp 하락입니다.
소수점 두 자리에서 반올림하는 습관 하나가 실제 움직임을 20% 가까이 부풀릴 수 있다는 뜻입니다. 어제 글에서도 4.796%를 4.80%로 반올림해 "돌파"라고 썼다가 정정한 적이 있어, 이번엔 처음부터 정확한 값으로 씁니다.
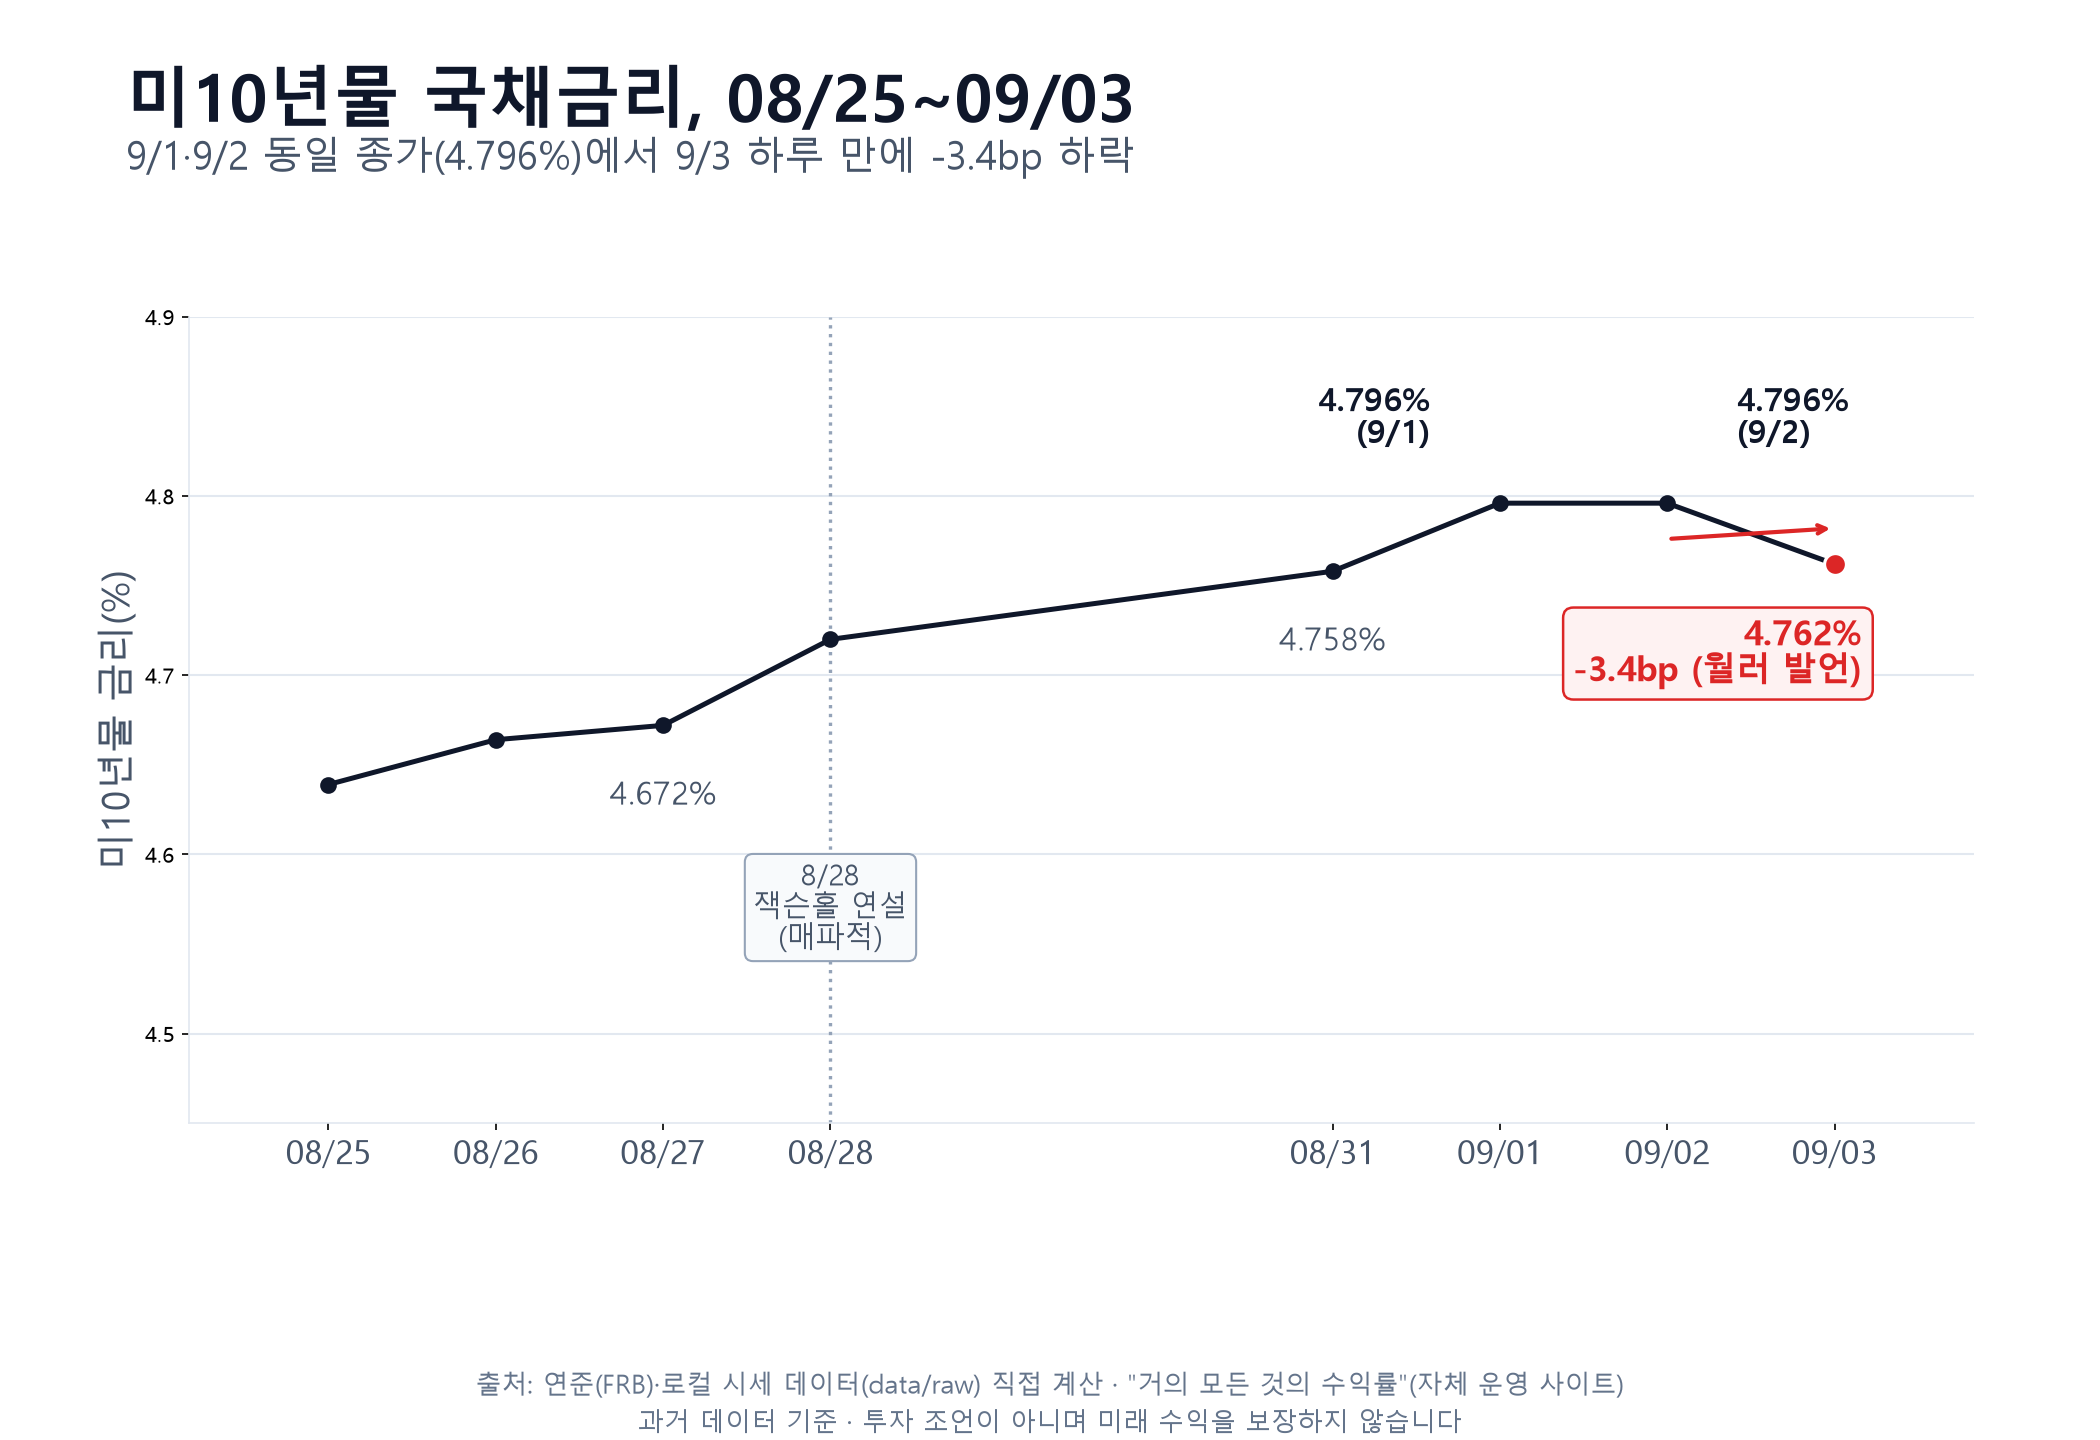
이 그래프는 미 10년물 금리가 8월 27일 4.67%에서 9월 1일·2일 4.796%로 올랐다가, 9월 3일 4.762%로 다시 내려온 최근 일주일의 흐름을 보여줍니다. 9월 1일과 9월 2일 종가가 완전히 같다는 것도 눈에 띄는 지점입니다 — 그만큼 시장이 잭슨홀 발언 이후 방향을 정하지 못하고 잠시 멈춰 있었다는 뜻으로 읽을 수 있습니다.
그러다 9월 3일 하루 만에 다시 방향을 틀었습니다.
하루 3bp 하락이 최근 10년 2,511거래일 중 몇 번이었나
금리 하락 자체는 사실 흔한 움직임입니다
여기서 먼저 확인해야 할 게 있습니다. "미 10년물이 하루 만에 3bp 넘게 내렸다"는 사실 자체가 얼마나 드문 일인지입니다.
저희가 최근 10년(2,511거래일) 동안의 미 10년물 일별 종가를 직접 계산해봤습니다. 하루에 -5bp 이상 내린 날은 347일, 전체의 13.8%였습니다.
대략 일곱 거래일에 한 번꼴로 벌어지는 흔한 움직임입니다. 그런데 오늘의 하락폭(-3.4bp)은 이 -5bp 기준에도 못 미치는 크기입니다.
더 작은 움직임까지 포함하면 빈도는 13.8%보다 더 높아질 수밖에 없으니, 오늘 금리가 내린 것 자체는 통계적으로 특별한 사건이 아닙니다.
이 점이 중요한 이유가 있습니다. 만약 금리 하락이 아주 희귀한 사건이었다면 "역사적인 금리 폭락이 금을 끌어올렸다"는 식의 서사를 만들기 쉬웠을 것입니다. 하지만 실제로는 흔히 일어나는 크기의 금리 움직임이었습니다. 그렇다면 금 쪽 움직임은 어땠을까요.
금의 하루 +2.87%는 드물지만, 없던 일은 아닙니다
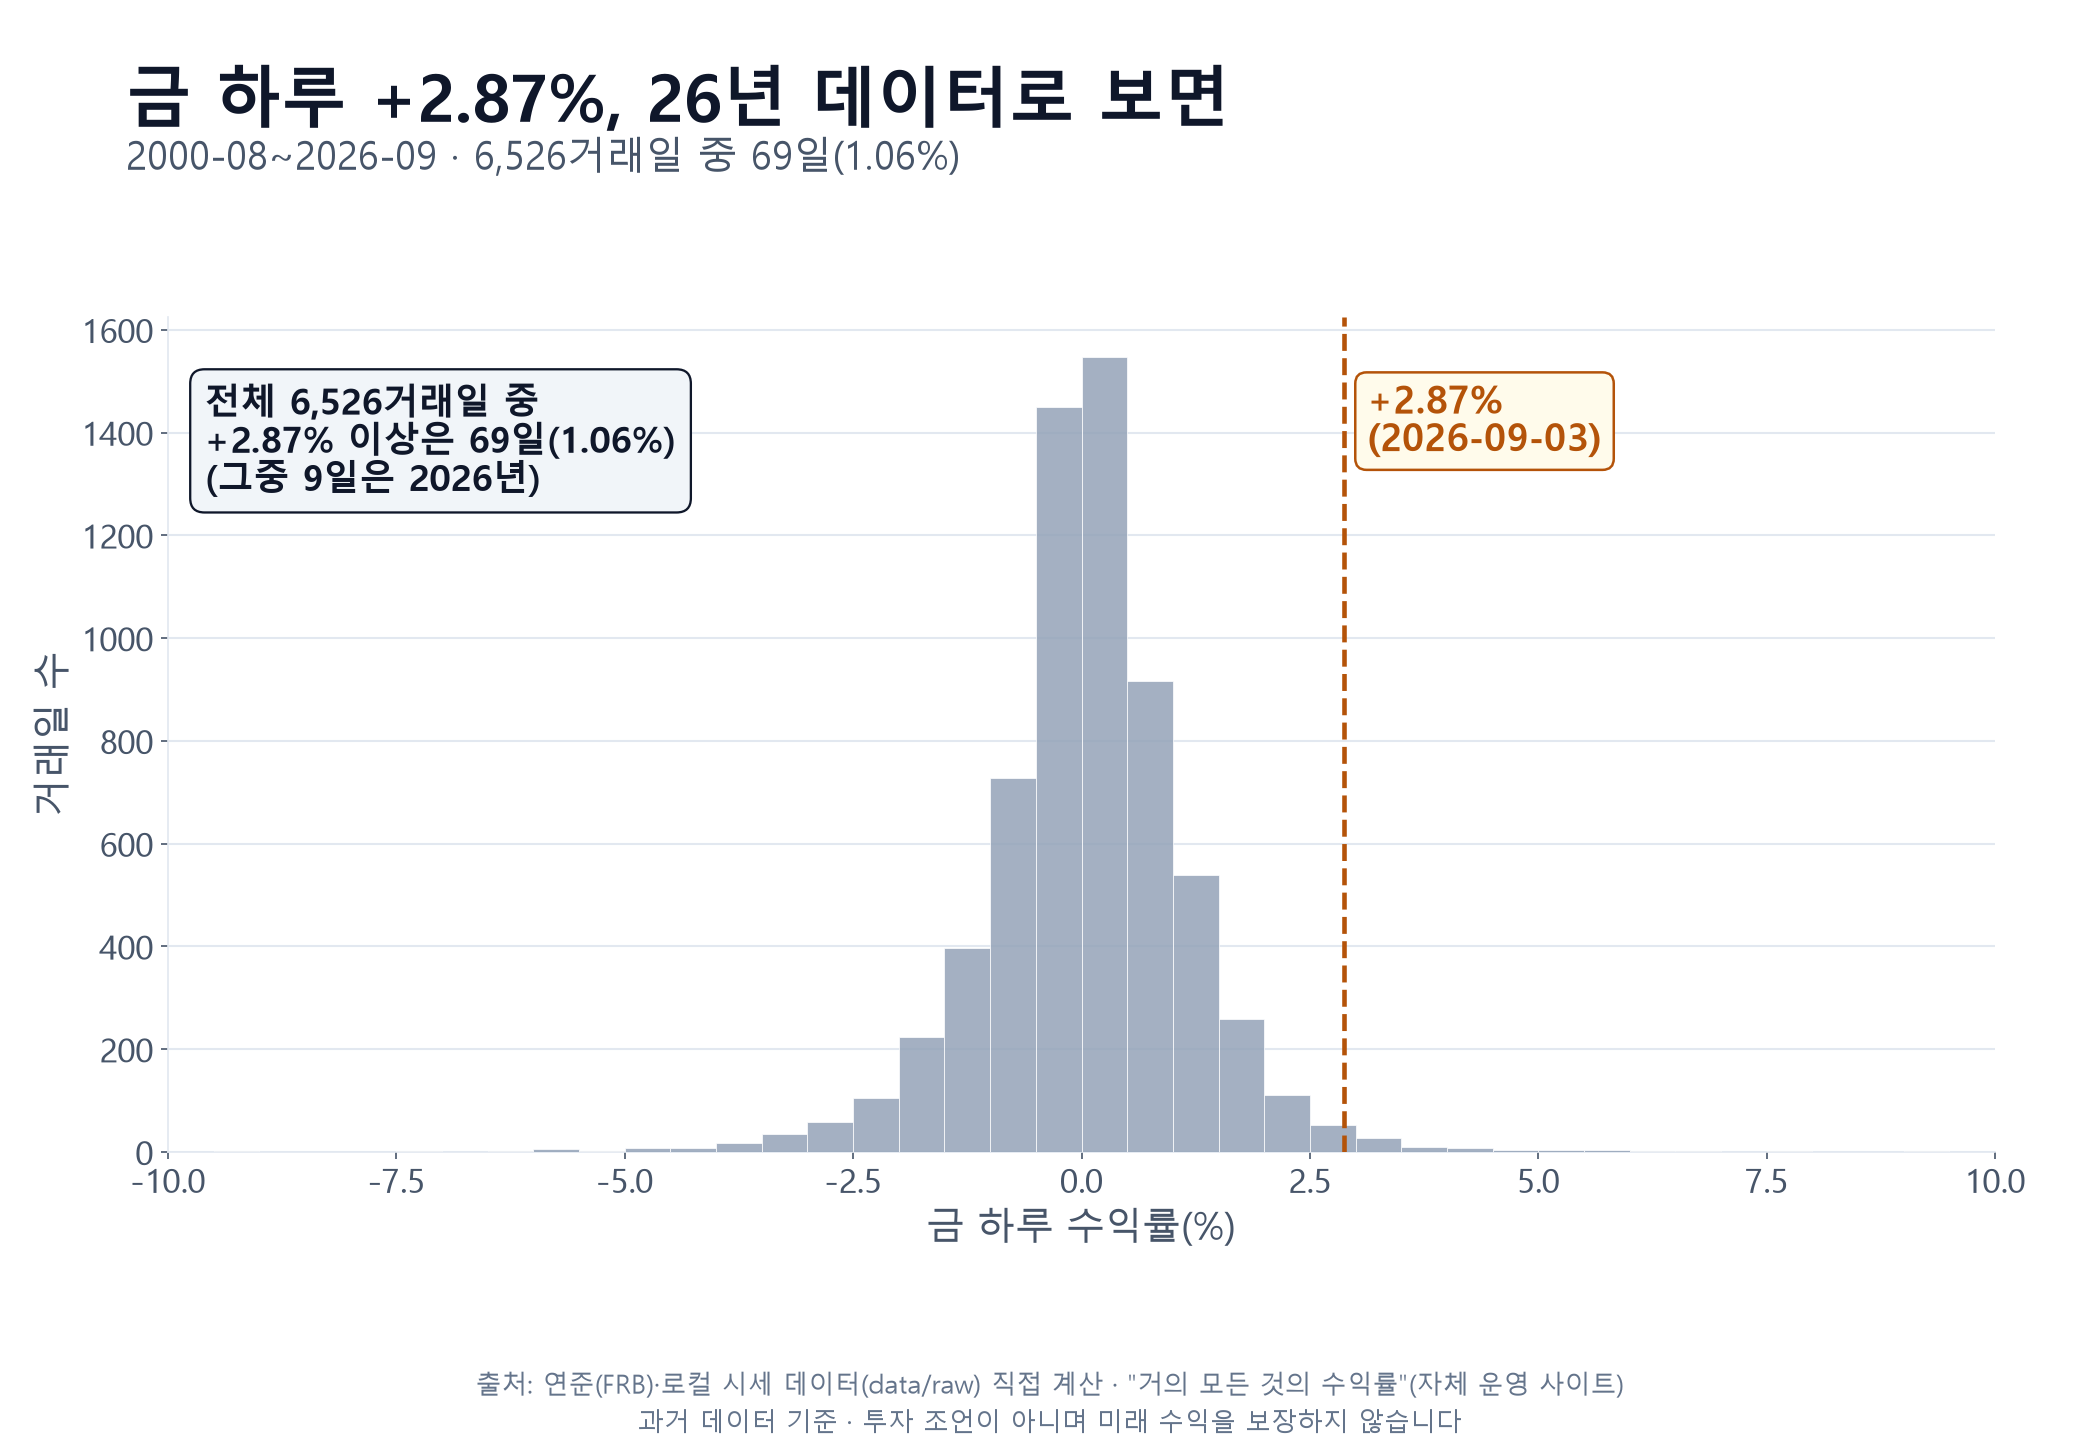
저희 로컬 가격 데이터로 2000년 8월 31일부터 2026년 9월 3일까지 총 6,526거래일의 금 일간 수익률을 전수 조사했습니다. 오늘과 같은 +2.87% 이상 오른 날은 69일, 전체의 1.06%였습니다.
대략 100거래일에 한 번, 넉 달에 한 번쯤은 나오는 크기입니다.
"드물다"고는 할 수 있어도 "매우 드물다"고 쓰면 과장입니다. 시황 글에서 가장 하기 쉬운 일이 바로 이 대목에서 수치를 부풀려 극적으로 만드는 것인데, 저희도 이 글을 처음 올릴 때 장중 값으로 계산해 실제보다 드문 사건처럼 적었습니다.
확정 종가로 다시 세어 정정합니다.
연도별로 보면 맥락이 하나 더 붙습니다. 69일 중 가장 많았던 해는 2008년 12일(금융위기)이고, 그다음이 2026년 9일입니다.
2025년 7일, 2020년 6일이 뒤를 잇습니다. 올해는 아직 9월 초인데 벌써 26년 중 두 번째로 많은 해에 올라 있습니다.
이 크기의 하루 급등은 시장 전체가 흔들리던 국면에 몰려서 나오는 경향이 있는데, 올해 금 시장이 이미 그런 국면에 가깝게 움직이고 있다는 뜻으로 읽을 수 있습니다.
여기서 오늘 사례를 정리하면 이렇습니다. 금리 쪽 움직임(-3.4bp)은 지난 10년 기준으로 흔한 크기였고, 금 쪽 움직임(+2.87%)은 26년 기준으로 100거래일에 한 번쯤 나오는 크기였습니다.
어느 쪽도 "역사적 사건"으로 부를 크기는 아닙니다. 다만 금리가 내린 날 금이 크게 올랐다는 방향과 인과의 얼개는 그대로입니다.
크기를 부풀리지 않아도 설명은 성립합니다.
이 그래프는 26년치 금 일간 수익률 분포에서 오늘(+2.87%)이 어디에 위치하는지를 보여줍니다. 전체 6,526거래일 중 이만큼 오른 날은 69일(1.06%)이고, 그중 9일이 올해(2026년) 안에 몰려 있습니다. 꼬리 쪽이긴 하지만 꼬리 끝은 아닙니다.
왜 금리 하락이 이렇게 크게 금을 밀어올렸나 — 1차 출처로 확인한 것
이 금리 하락의 배경에는 9월 3일 연준 크리스토퍼 월러(Christopher Waller) 이사의 발언이 있습니다. 로이터(Reuters NEXT) 인터뷰에서 나온 발언인데, 연준 공식 홈페이지에 게재된 연설 원문을 직접 열어 확인했습니다.
월러 이사는 이렇게 말했습니다.
"앞으로 2주 안에 나올 데이터에서도 이런 개선이 이어진다면, 저는 기준금리를 현재 수준에서 동결하는 쪽을 지지하는 데 기울 것입니다(If this continues in the data due over the next two weeks, I would be inclined to support holding the target for the federal funds rate at its current setting)."
같은 연설에서 그는 "3개월 기준 인플레이션이 2월 4.76%에서 꾸준히 낮아졌다"고 밝혔고, 실업률은 4.1%로 "양호한 상태(satisfactory shape)"라고 평가했습니다.
여기서 반드시 함께 봐야 할 문장이 있습니다. 월러 이사는 동결 쪽으로만 말한 게 아닙니다. 곧바로 이런 단서를 달았습니다.
"만약 앞으로 나올 8월 지표에서 이 개선세가 일시적인 것으로 드러난다면, 정책금리를 인상하는 것이 적절할 수도 있습니다(If the incoming data for August show this improvement has been fleeting, then it may be appropriate to raise the policy rate)."
즉 월러 이사의 발언은 "인하 신호"가 아니라 "동결 쪽으로 기울겠다, 다만 지표가 나쁘면 인상도 열어둔다"는 양방향 조건부 발언입니다. 시장이 이 발언에 반응해 금리가 내린 것이지, 연준이 금리 인하를 예고한 것이 아닙니다. 이 차이를 흐리면 안 됩니다.
이 대목에서 6일 전 이야기를 다시 꺼내야 합니다. 8월 28일 잭슨홀 연설에서 연준 워시(Warsh) 의장은 "근원 인플레이션이 명확하고 충분히 빠른 속도로 목표로 향하고 있다는 확신이 없다면, 우리는 할 일이 남아 있습니다(Otherwise, we have work to do)"라며 매파적인 톤을 냈습니다.
그 발언 이후 금리는 4.67%에서 4.796%까지 올랐습니다.
엿새 뒤, 같은 연준 내부에서 월러 이사는 결이 다른 메시지를 냈습니다. 워시 의장이 "아직 일이 남았다"고 했다면, 월러 이사는 "이 흐름이 이어지면 동결로 기울겠다"고 했습니다.
완전히 상반된 입장은 아니지만, 시장이 받아들인 무게는 달랐습니다. 같은 연준 안에서도 위원마다 강조점이 다르다는 것, 그리고 그 미묘한 차이가 채권시장을 하루 만에 3bp 넘게 움직일 수 있다는 것을 이번 사례가 보여줍니다.
금값 상승, 외부 기사는 다른 설명을 내놓습니다
여기서 정직하게 밝혀야 할 부분이 있습니다. 이날 금값 상승을 다룬 외신 기사들, 야후 파이낸스와 포천(Fortune)을 직접 열어 확인했는데, 두 매체 모두 금 상승의 원인을 이란 정세 완화 기대와 인플레이션 헤지 수요로 설명했습니다.
국채금리나 달러 인덱스와의 연결은 두 기사 어디에도 언급되지 않았습니다.
반면 저희가 로컬 가격 데이터로 직접 계산해서 확인한 것은 금리 하락과 금 상승이 같은 날 겹쳤다는 시점의 일치입니다. 이건 어디까지나 관찰이지 인과관계를 증명하는 것은 아닙니다.
저희 데이터는 금리 쪽 설명을 가리키고, 외부 기사는 지정학 쪽 설명을 내놓습니다. 둘 다 사실일 수 있고, 둘 다 부분적으로 맞을 수도 있습니다.
어느 한쪽이 전부라고 단정할 근거는 없습니다. 다만 유가가 여전히 높은 수준을 유지하는데도(5일 +9.30%, 21일 +21.38%) 금의 방향만 뒤집혔다는 사실은, 최소한 이번 금 급등이 유가·지정학 요인 하나만으로는 설명되지 않는다는 정황 증거는 됩니다.
금 300만 원어치를 들고 있었다면
추상적인 숫자를 구체적인 금액으로 바꿔보겠습니다. 아래는 전부 "만약 이런 조건이었다면"이라는 가정 예시이며, 실제로 그렇게 될 거라는 예측이 아닙니다.
금 관련 상품을 보유한 20대라면
만약 골드바나 금 ETF 형태로 300만 원어치를 갖고 있었다고 가정해보겠습니다. 오늘 하루 변동(+2.87%)만으로 약 86,100원이 움직인 셈입니다. 최근 21거래일 누적으로는 +5.79%, 약 173,700원입니다.
이 숫자를 은행 정기예금과 비교해보면 체감이 다르게 옵니다. 웬만한 1년짜리 정기예금 이자에 맞먹는 금액이 하루 만에 움직였다는 뜻이고, 그만큼 반대 방향으로도 움직일 수 있다는 뜻입니다.
실제로 같은 표에서 5거래일 기준 금은 -2.56%(300만 원 기준 약 -76,800원)였습니다. 하루 사이에도, 며칠 사이에도 방향이 바뀌는 자산이라는 걸 숫자로 확인할 수 있습니다.
국내 주식에 투자하고 있다면 — 수익률은 비슷했지만 흔들림은 달랐습니다
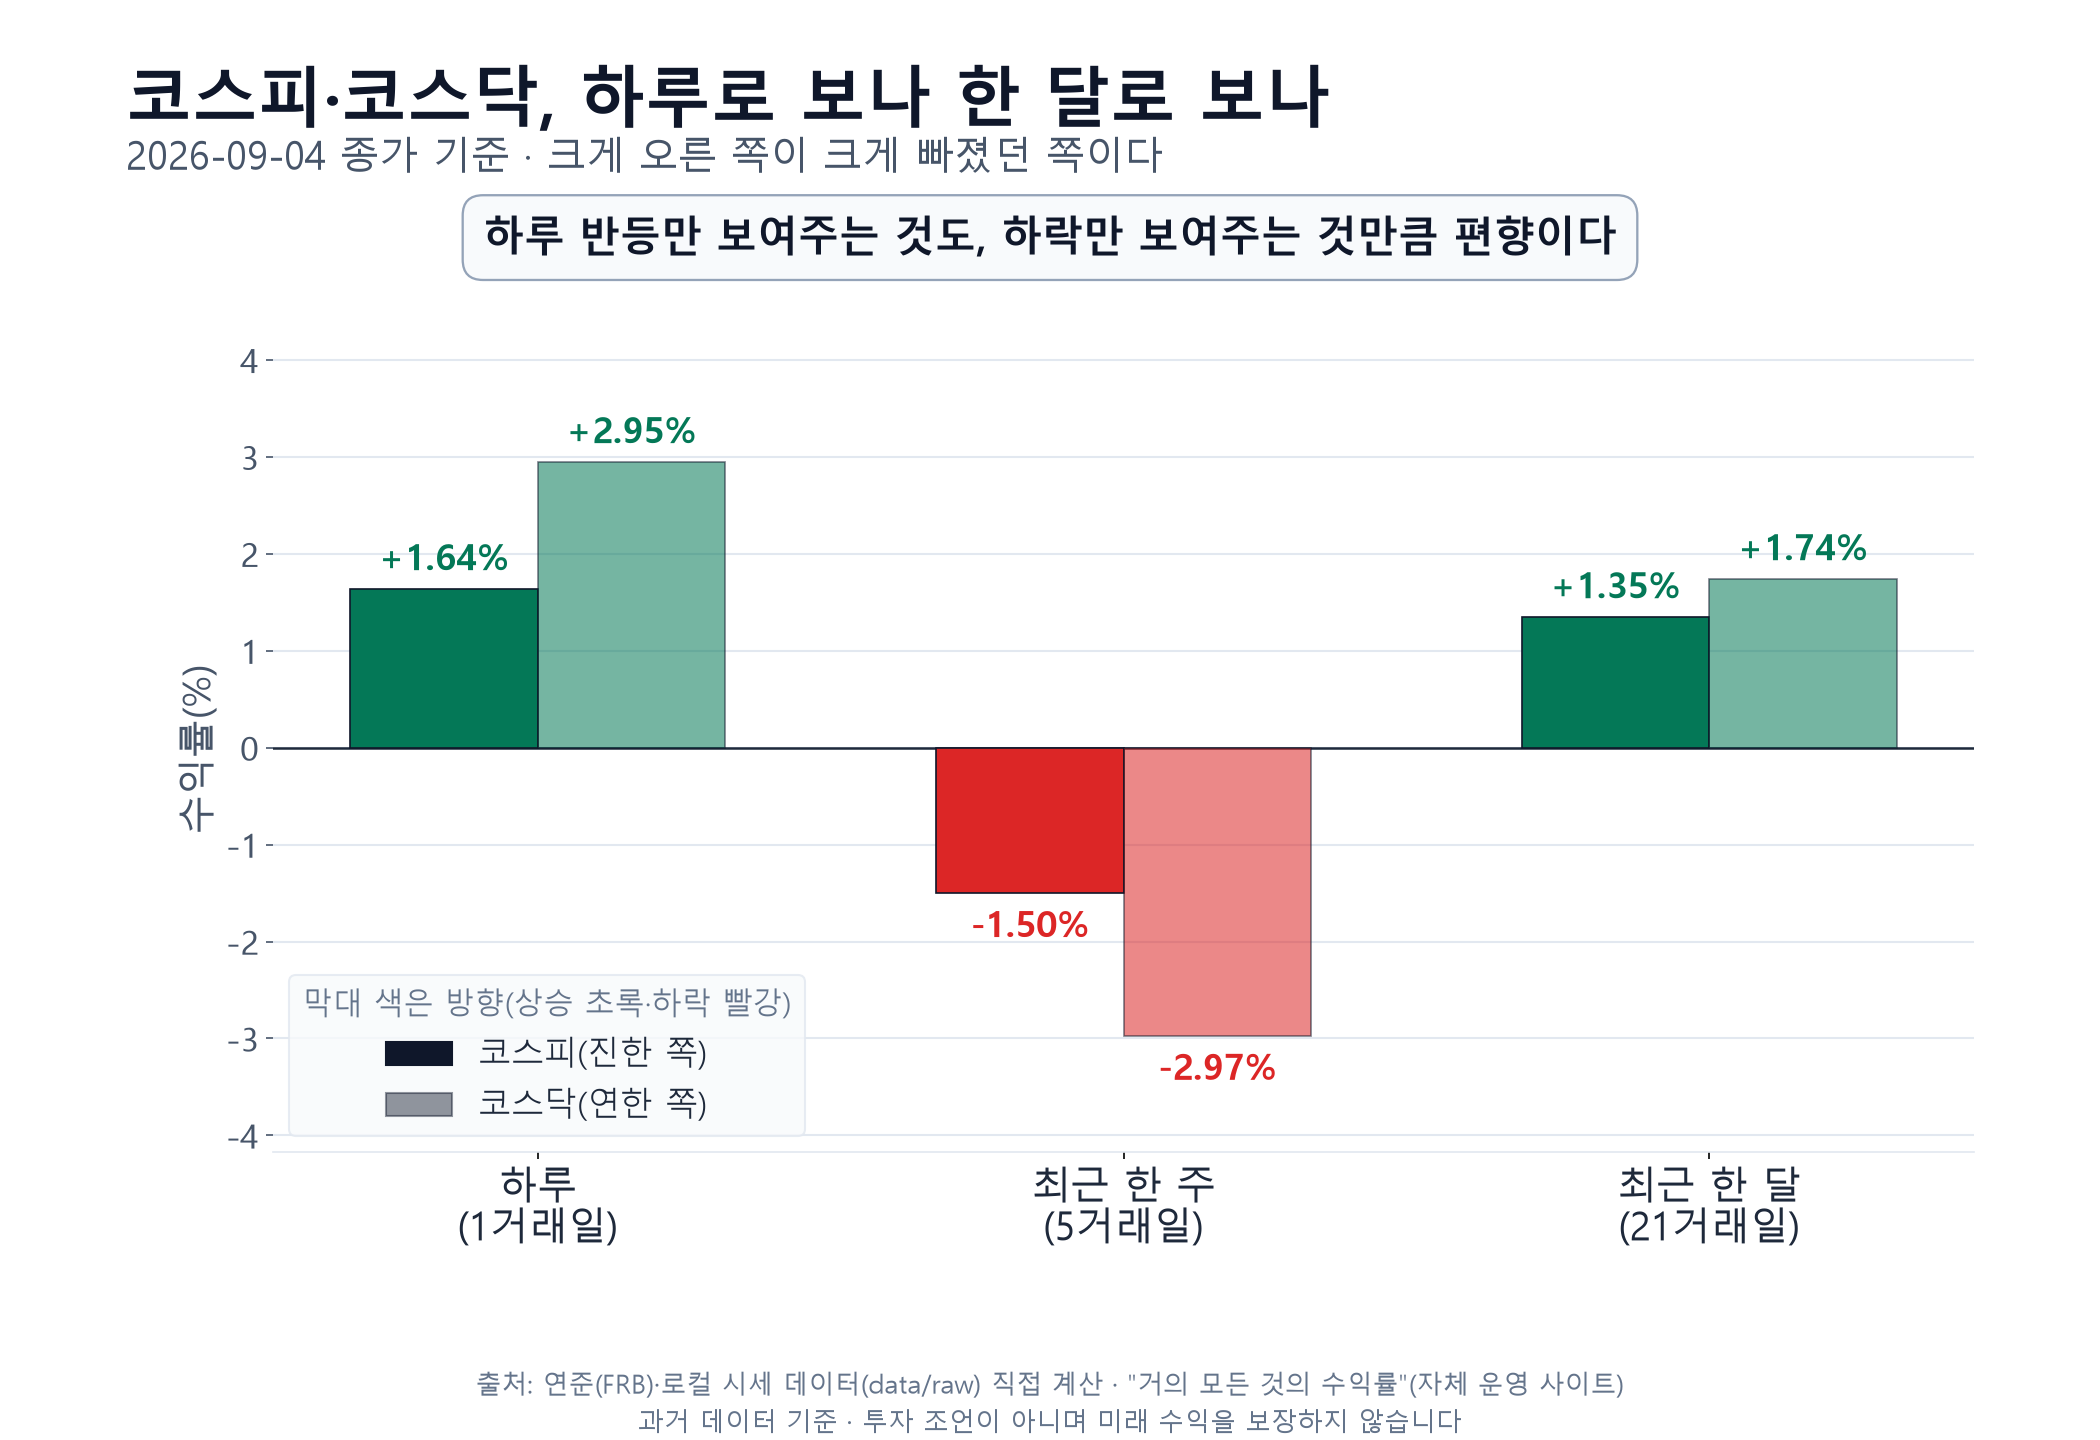
같은 시점에 코스피 지수를 그대로 추종하는 ETF에 100만 원, 코스닥 지수를 추종하는 ETF에 100만 원을 각각 넣었다고 가정해보겠습니다. 최근 21거래일(9월 4일 종가 기준) 성과로 계산하면 코스피 쪽은 +13,500원(+1.35%), 코스닥 쪽은 +17,400원(+1.74%)입니다.
한 달 남짓 기준으로는 둘 다 올랐고 방향도 같았으며, 금액 차이도 4천 원이 채 되지 않습니다.
문제는 그 한 달 사이에 지나온 길이 달랐다는 점입니다. 같은 두 지수의 최근 5거래일 수익률은 코스피 -1.50%, 코스닥 -2.97%였습니다.
100만 원 기준으로 각각 -15,000원, -29,700원입니다. 21거래일로 끊어 보면 둘 다 플러스인데, 최근 일주일로 끊어 보면 둘 다 마이너스이고 코스닥 쪽 낙폭이 두 배 가까이 깊습니다.
수익률 숫자가 비슷하다고 해서 겪는 과정까지 같은 것은 아닙니다. 한 달 뒤 결과만 놓고 보면 두 선택이 거의 구분되지 않지만, 그 사이에 계좌를 열어 봤을 때 눈에 들어오는 마이너스의 크기는 두 배 차이가 났습니다.
실제로 투자를 중간에 그만두게 만드는 건 결과 쪽 숫자가 아니라 과정 쪽 숫자인 경우가 많습니다.
일본 여행이나 직구를 앞둔 사람이라면
일본 여행이나 직구 결제를 앞두고 있었다면, 엔화가 달러 대비 하루 만에 -1.71% 강해진 폭은 무시할 크기가 아닙니다. 100만 원어치를 엔화로 환전한다고 가정하면 약 1만 7천 원 안팎의 차이를 만들 수 있는 크기입니다.
이건 특정 시점에 환전하라는 권유가 아니라, 환율이 하루 만에도 이 정도 폭으로 움직일 수 있다는 걸 확인하기 위한 예시입니다.
전세·대출을 알아보는 사람이라면
미 국채금리가 한국 대출 금리에 곧바로 연동되지는 않습니다. 국내 대출은 코픽스(COFIX)나 은행채 금리가 더 직접적인 기준입니다. 다만 글로벌 채권금리 흐름은 국내 은행 조달 비용에 간접적으로 영향을 줄 수 있습니다.
예시로 전세자금대출 2억 원에 적용되는 금리가 이번 미 10년물 하락폭과 비슷한 크기(약 0.034%p, 실제 연동을 의미하지 않는 가정)로 낮아진다면, 연간 이자 부담은 약 6만 8천 원, 월로는 약 5,700원 줄어드는 수준입니다. 큰 금액은 아니지만, 금리 방향이 대출 이자에 어떤 식으로 연결되는지 감을 잡는 데는 도움이 됩니다.
금리가 내리자 금이 올랐습니다
반등한 자산과 밀린 자산이 갈렸습니다
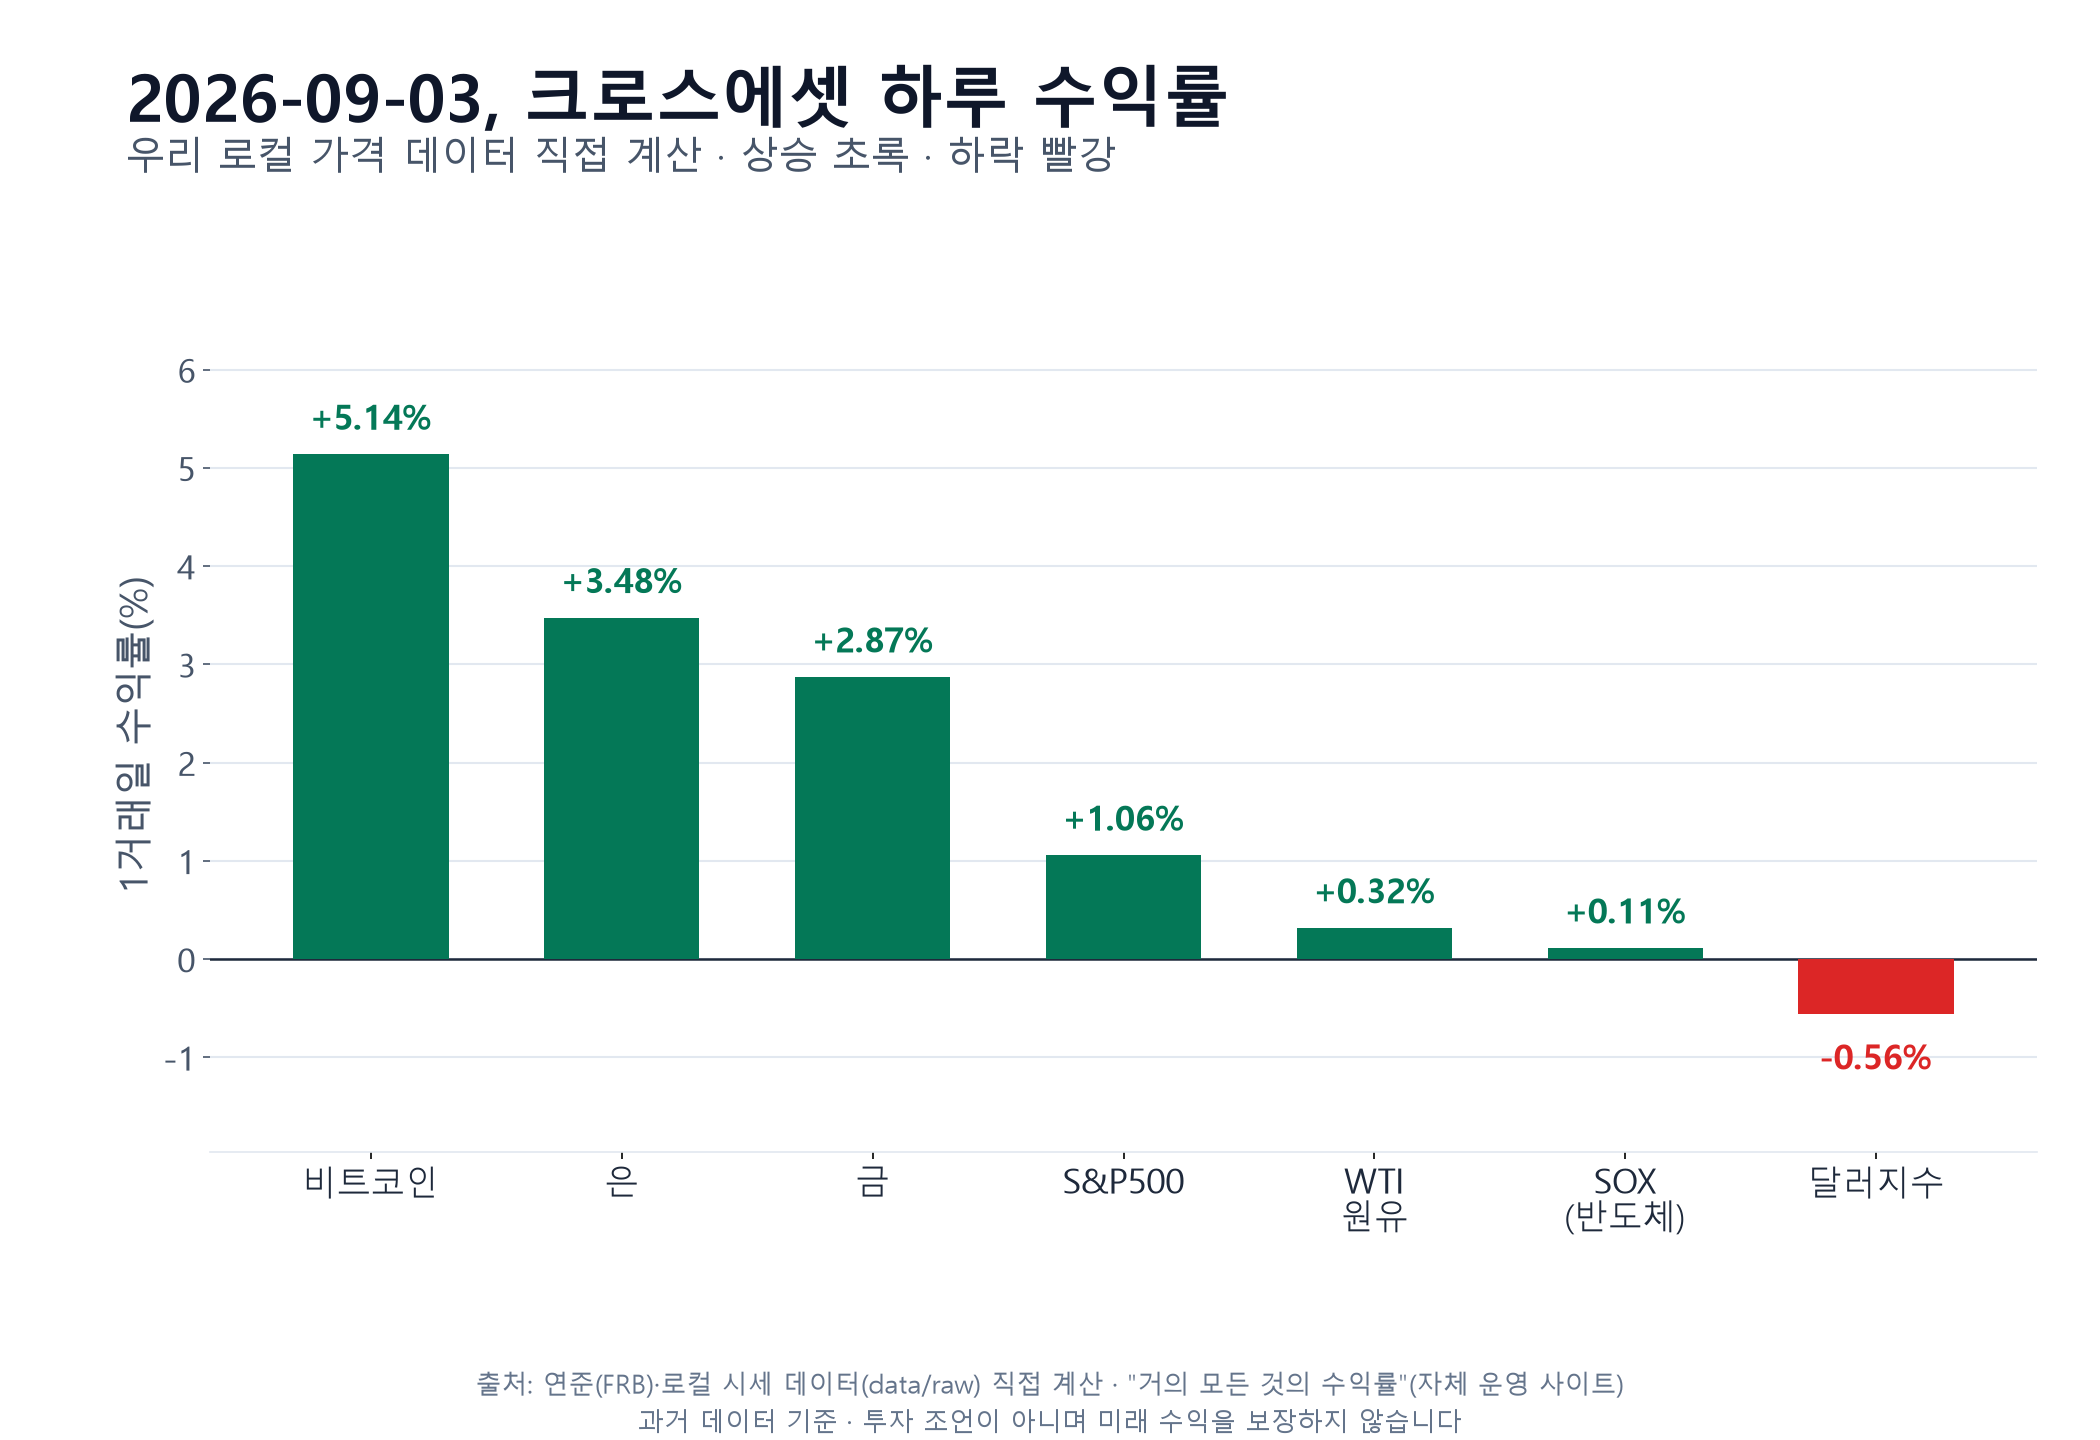
이 그래프는 9월 3일 미국 세션 하루 동안 주요 자산의 수익률을 나란히 놓은 것입니다. 금(+2.87%), 은(+3.48%), 비트코인(+5.14%)이 크게 올랐고, S&P500(+1.06%)과 WTI 원유(+0.32%)도 같은 방향이었습니다.
반도체 지수(SOX)는 +0.11%로 사실상 제자리였고, 달러지수만 -0.56%로 홀로 내렸습니다. 국내 지수는 기준 시점이 하루 뒤(9월 4일 종가)라 같은 그래프에 담지 않았습니다.
위험자산과 안전자산이라는 이분법으로 설명하기 애매한 하루였습니다 — 비트코인(대표적 위험자산으로 분류되는)과 금(안전자산으로 분류되는)이 같은 방향으로 함께 뛰었기 때문입니다.
이건 오늘 시장을 움직인 게 "위험 선호냐 회피냐"라는 큰 축이 아니라, 금리라는 좀 더 구체적인 변수였다는 것을 보여주는 정황입니다. 금리가 내리면 무이자 자산인 금과, 할인율에 민감한 성장자산·암호자산 양쪽 모두에 우호적으로 작용할 수 있습니다.
- 미 10년물 금리: 4.796% → 4.762%(-3.4bp) — 위에서 설명한 대로 월러 이사의 조건부 동결 시사 발언이 배경입니다.
- 금: +2.87%(1일), +5.79%(21일) — 26년 데이터에서 1.06% 빈도로 나오는, 드물지만 이례적이라고 할 수는 없는 크기입니다.
- 달러인덱스: -0.56%(1일), -0.69%(21일) — 금리 하락과 같은 방향(달러 약세)입니다.
- 은: +3.48%(1일), +7.85%(21일) — 금보다도 더 큰 폭으로 뛰었습니다. 은은 산업 수요 비중이 있어 금보다 변동성이 큰 경향이 있습니다.
- VIX(공포지수): -5.79%(1일), -9.42%(21일) — 시장의 단기 불안감은 오히려 낮아지는 추세입니다.
원화·엔화가 동시에 강세를 보였습니다
원달러 환율은 9월 4일 종가 기준 -0.65%(1일) 움직여 1,349.59원을 기록했습니다. 달러지수 약세와 방향이 일치합니다.
흥미로운 건 엔화입니다. 엔달러가 같은 날 -1.71% 움직여, 이번 표에 있는 통화 중 하루 변동폭이 가장 컸습니다.
원달러(-0.65%)의 두 배가 훌쩍 넘는 폭입니다.
엔화 강세의 배경에는 미국 금리 하락과는 별개의 변수가 있습니다. 일본은행(BOJ) 정책위원 다카타 하지메(Hajime Takata)가 "통상적인 0.25%p 인상이 반드시 확정된 것은 아니다(a standard 25bp rate increase was not necessarily set in stone)"라고 언급하며, 9월 회의에서 더 크거나 연속적인 인상 가능성까지 열어뒀습니다.
OIS(스와프) 시장은 이미 9월 0.25%p 인상과 연말까지 총 0.44%p 인상 가능성을 가격에 반영하고 있다는 점도 확인됩니다. 여기에 일본 당국의 추가 시장 개입 가능성까지 거론되면서, 매파적 BOJ 발언과 개입 경계감이 함께 엔화를 밀어올린 것으로 보입니다.
즉 "달러가 전반적으로 약하다"는 한 문장으로 원화·엔화 강세를 뭉뚱그리면 안 됩니다. 원화는 미국 금리·달러 흐름을 상당 부분 따라갔지만, 엔화는 일본 자체의 통화정책 변수(9월 18일 BOJ 회의)가 따로 얹혀 있습니다.
코스피, 반등만 보고 판단하면 안 됩니다
코스피는 9월 4일 하루 +1.64% 올랐습니다. 반가운 숫자입니다. 같은 코스피의 최근 5거래일 수익률이 -1.50%이니, 하루 반등폭이 일주일 낙폭보다 컸습니다. 숫자만 놓고 보면 일주일간 밀린 만큼은 하루 만에 되돌린 셈입니다.
그런데 바로 여기에서 두 숫자를 같이 봐야 할 이유가 생깁니다. 하루 반등 소식만 보면 "이제 바닥을 찍고 올라가는구나"라고 오해하기 쉽습니다.
반대로 일주일 낙폭만 보면 "계속 떨어지겠구나"라고 지레 겁먹기도 쉽습니다. 일주일 손실을 하루에 되돌렸다는 사실이 곧 추세가 바뀌었다는 뜻은 아닙니다.
추세 전환인지 낙폭 과대에 따른 기술적 반등인지는 이 시점에서 확정할 수 없습니다. 21거래일까지 넓혀 보면 코스피는 +1.35%로, 한 달 남짓 동안 오르내림을 반복하며 사실상 제자리에 있는 구간입니다.
코스닥은 같은 방향으로, 더 크게 움직였습니다. 9월 4일 하루 +2.95%로 코스피(+1.64%)보다 큰 폭으로 반등했습니다.
다만 그만큼 앞서 더 크게 빠져 있었습니다 — 최근 5거래일 수익률이 -2.97%로 코스피(-1.50%)의 두 배 가까운 낙폭이었습니다. 21거래일 기준으로는 +1.74%여서 코스피(+1.35%)와 큰 차이가 없습니다.
정리하면 이렇습니다. "코스닥이 코스피보다 더 크게 올랐다"는 문장만 떼어 놓으면 코스닥이 더 나은 선택이었던 것처럼 읽히지만, 같은 기간 더 크게 빠졌던 사실을 함께 놓으면 결론이 달라집니다.
진폭이 큰 쪽이 반등폭도 컸다는 이야기일 뿐입니다. 변동성이 큰 자산은 오를 때 크게 오르고 빠질 때도 크게 빠집니다.
그래서 이 코너에서는 반등 숫자를 쓸 때 같은 기간의 낙폭을 반드시 함께 적습니다. 오른 날의 숫자만 남기면 그 자산이 실제보다 순해 보이기 때문입니다.
반도체와 지수가 따로 놀고 있습니다
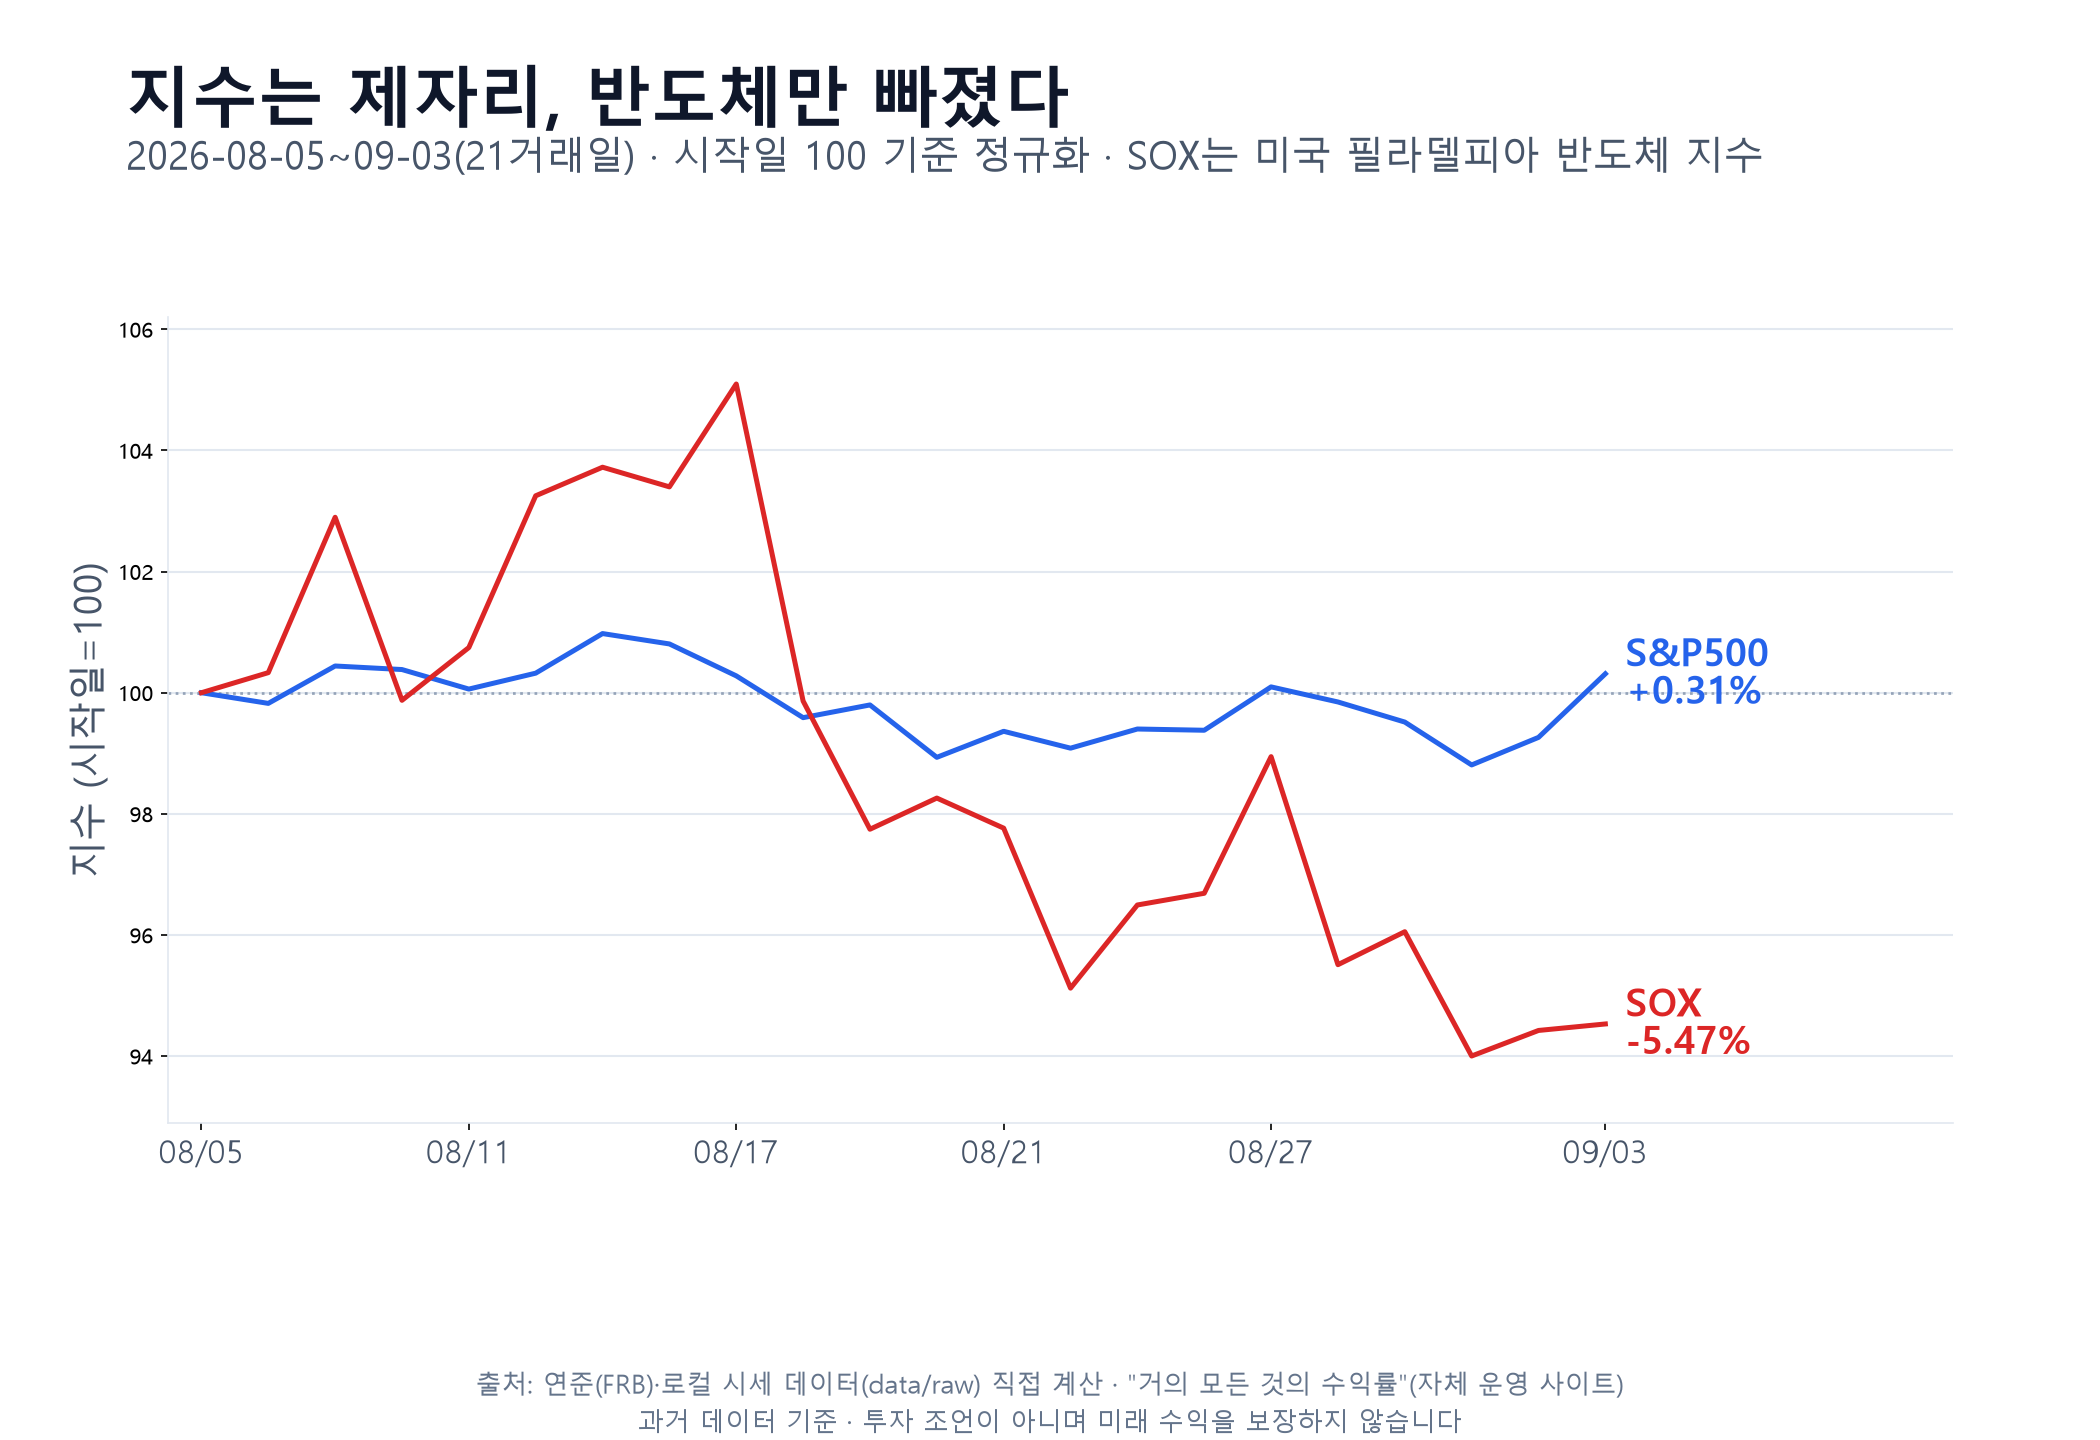
이 그래프는 반도체(SOX)와 S&P500의 최근 21거래일 수익률을 나란히 놓은 것입니다. 두 지수 모두 9월 3일 종가 기준입니다.
S&P500은 +0.31%로 사실상 제자리인데, 반도체(SOX)는 -5.47%로 크게 밀렸습니다. 지수 전체는 거의 안 움직였는데 그 안의 반도체 섹터만 따로 크게 빠진, 지수와 섹터의 괴리가 큰 구간입니다.
여기서 한 가지 정확히 짚고 갈 것이 있습니다. SOX는 미국 필라델피아 반도체 지수로, 미국에 상장된 반도체 기업들을 담은 지수입니다. 앞에서 본 코스피·코스닥과는 다른 시장의 숫자이니, 국내 반도체 종목의 성과로 바꿔 읽으시면 안 됩니다.
이 정도 괴리가 얼마나 드문지 저희 로컬 가격 데이터로 다시 계산해봤습니다. 1994년 6월 3일부터 2026년 9월 3일까지 8,118거래일이 대상입니다.
S&P500의 21거래일 수익률이 ±2% 이내로 평탄한데 반도체(SOX)만 4%포인트 이상 뒤처진 날은 664일, 전체의 8.2%였습니다. 그리고 오늘의 괴리(-5.78%포인트)는 그 분포 안에서 하위 14.7%에 해당합니다.
열두 거래일에 한 번쯤 조건에 걸리고, 그중에서도 아래쪽에 자리한 날이라는 뜻입니다. 드물다고 부를 수는 있어도, 유례를 찾기 어려운 사건은 아닙니다.
다만 여기서 과장하면 안 되는 부분이 있습니다. 이 664일이 특정 시기에만 몰려 있지 않다는 점입니다.
연도별로 세어 보면 가장 많았던 해가 2006년 51일, 그다음이 1996년 49일, 2004년 41일, 2000년 38일, 2012년 33일 순입니다. 1990년대 중반부터 2000년대 중반 사이에 특히 잦았고, 그 뒤로도 2012년·2015년·2024년에 다시 나타났습니다.
"닷컴버블 때만 있었던 현상"으로 정리하면 사실과 다릅니다.
2026년으로 좁히면 올해 이 조건에 해당한 날은 20일인데, 전부 7월 이후에 몰려 있습니다. 다시 말해 이 정도의 반도체-지수 괴리는 오늘 갑자기 튀어나온 이례적 사건이 아니라, 올해 여름부터 산발적으로 이어져 온 흐름의 연장선입니다.
반도체 섹터가 이렇게 지수와 따로 움직이는 이유는 여러 가지일 수 있습니다. 금리 민감도가 높은 성장주 비중이 큰 섹터라는 점, 개별 기업 실적·수급 이슈, 업황 사이클 등이 복합적으로 작용합니다.
어느 한 가지 원인으로 단정할 근거는 이번 데이터만으로는 부족합니다. 다만 "주식에 투자한다"는 한 문장이 실제로는 매우 다른 결과를 낳을 수 있는 구간이라는 점은 분명합니다.
앞에서 본 코스피와 코스닥의 낙폭 차이도, 여기서 본 미국 지수와 반도체 섹터의 괴리도 결국 같은 이야기입니다. 지수 하나로 분산이 됐다고 안심하기보다, 그 지수 안에서 특정 섹터에 얼마나 쏠려 있는지를 챙겨볼 필요가 있습니다.
사이트에서 직접 확인해봅니다
"금은 항상 안전 자산이다"라는 말을 그대로 믿기보다, 실제로 금이 고점 부근에서 산 사람에게 어떤 흐름을 보여줬는지 직접 확인해보는 게 더 정확합니다.
저희가 직접 운영하는 사이트 《거의 모든 것의 수익률》(investworlds.org)에는 2020년 8월 초, 금값이 온스당 2,000달러를 처음 넘어 사상 최고가를 새로 쓴 그 시점에 금 ETF(GLD)에 1,000만 원을 넣고 지금까지 들고 있었다면 어떻게 됐을지 실제 과거 데이터로 계산해 둔 페이지가 있습니다.
<a href="https://investworlds.org/scenarios/what-if-you-bought-gold-on-2020-record-high" target="_blank" rel="noopener">2020년 금값 사상 최고가에 샀다면? 직접 계산 결과 보기</a>
이 페이지의 결론을 요약하면, 금은 흔히 "안전 자산"으로 불리지만 고점에 진입하면 한동안 원금 아래에서 지지부진한 기간을 겪을 수 있습니다. 실제로 2020년 최고가 이후 금값은 상당 기간 옆걸음질을 쳤습니다.
최대 낙폭 자체는 주식보다 얕은 편이지만, '안전'이 곧 '손실 없음'을 뜻하지는 않는다는 걸 그 페이지의 손실 기간·회복 기간 수치가 그대로 보여줍니다.
오늘처럼 금이 하루 만에 눈에 띄게 오른 날일수록, "지금 사도 되나"보다 "고점에 사면 실제로 어떻게 됐었나"를 먼저 확인해보는 게 더 유용한 질문입니다.
하루 단위 인과를 확정된 이야기로 못 박지 않습니다
첫째, 금·금리·달러의 연동은 하루 단위로도 방향이 뒤집힐 수 있습니다. 어제는 "유가↑ → 실질금리↑ → 금↓"이었는데, 오늘은 "금리↓ → 금↑"으로 정반대였습니다.
특정 자산의 단기 움직임을 하나의 확정된 이야기로 못 박기보다, "오늘의 주된 변수가 무엇이었는지"를 매번 다시 확인하는 습관이 훨씬 더 중요합니다.
둘째, 코스피의 하루 반등(+1.64%)은 최근 5거래일 낙폭(-1.50%)보다 컸지만, 그것만으로 국면이 바뀌었다고 판단하는 것도 반대로 낙폭만 보고 계속 나빠질 거라 단정하는 것도 성급할 수 있습니다. 같은 날 코스닥은 +2.95%로 더 크게 올랐는데, 5거래일 기준으로는 -2.97%로 코스피보다 두 배 가까이 깊게 빠져 있던 상태였습니다.
반등폭이 큰 쪽은 대개 낙폭도 컸던 쪽이라는 사실을 함께 봐야 합니다.
셋째, 미국 시장에서 S&P500과 반도체(SOX)의 최근 21거래일 성과가 5.78%포인트 벌어졌습니다(각각 +0.31%, -5.47%). 분산의 단위를 지수 하나로 퉁치지 않고, 그 지수 안에 어떤 섹터가 얼마나 담겨 있는지까지 챙겨봐야 하는 구간입니다.
넷째, 원화·엔화가 동시에 달러 대비 강세를 보인 것은 미국 통화정책 기대만이 아니라 개별국 통화정책(이번엔 BOJ의 매파적 발언)도 함께 얽혀 있다는 뜻입니다. 원달러 환율 하나만 보고 "달러가 전반적으로 약하다"고 단순화하면, 엔화 쪽 고유 변수(9월 18일 BOJ 회의)를 놓칠 수 있습니다.
실질금리와 명목금리의 관계, 그리고 물가가 오르내릴 때 채권·금 같은 자산이 실제로 어떻게 움직여왔는지가 더 궁금하다면, 저희가 직접 운영하는 사이트의 물가·인플레이션 페이지에서 실질금리 개념을 그림으로 정리해 둔 부분을 참고하실 수 있습니다.
오늘의 한 줄: 같은 메커니즘이 하루 만에 정반대로 작동하는 걸 이틀 연속 직접 목격했다는 사실 자체가, 단기 가격 움직임을 하나의 서사로 확정 짓기보다 "오늘 무엇이 시장을 움직였는지"를 매번 다시 물어야 하는 이유를 보여줍니다.
어제 글에서 유가·금리 이야기를 더 자세히 다뤘습니다. 오늘 이야기의 배경이 궁금하다면 <a href="https://investworlds.org/insights/market/2026-09-02-oil-rates" target="_blank" rel="noopener">국제유가 5일 +10%, 금리와 금이 왜 같이 빠졌는지 다룬 어제 글</a>도 함께 참고하실 수 있습니다.
참고자료
- 연방준비제도, Waller 이사 연설 원문(Reuters NEXT Newsmaker Interview), 2026-09-03 — federalreserve.gov/newsevents/speech/waller20260903a.htm
- Trading Economics, "10-Year Treasury Yield Falls Further" — 뉴욕 연은 총재 존 윌리엄스 발언 인용 기사
- FXStreet, "Japanese Yen: JPY surge on BoJ signals – Commerzbank", 2026-09-03
- Yahoo Finance, "Gold price today: gold moves higher on hopes that Iran war re-escalation will be short-lived", 2026-09-03
- Fortune, "Current price of gold", 2026-09-03
- 저희가 직접 계산한 로컬 가격 데이터(금·미 10년물·코스피·SOX 등, data/raw) — 《거의 모든 것의 수익률》(investworlds.org)