소매판매 -0.6%, 소비자심리 51.0 — 두 지표가 함께 꺾였습니다
| 항목 | 실제 | 예상 | 이전 |
|---|---|---|---|
| 소매판매 (7월, 전월 대비) | -0.6% | +0.1% | +0.2% |
| 미시간 소비자심리 (8월 예비치) | 51.0 | 54.5 | 55.2 |
한 줄 요약: 두 지표 모두 예상을 큰 폭으로 하회했습니다. 소매판매는 예상 대비 -0.7%p, 소비자심리는 -3.5pt 서프라이즈입니다. 9개월 만의 첫 소매판매 마이너스와 심리 지수 동반 악화가 겹친 "이중 쇼크"입니다.
심리 51.0은 장기 평균보다 39% 낮은 자리입니다
미시간 소비자심리지수 51.0은 1978년 이후 장기 평균(약 84)보다 39% 낮은 수준입니다.
비슷한 수치를 마지막으로 기록한 시점은 2022년 6월, 헤드라인 CPI가 9.1%에 달하던 40년 만의 인플레이션 피크 시기였습니다. 팬데믹이 절정이었던 2020년 코로나 저점(약 71)보다도 현재가 더 낮습니다.
그런데 지금은 CPI 3.4%, 근원 CPI 2.5%로 물가는 상당히 안정된 상태입니다. 물가 수치는 2022년의 3분의 1 수준인데, 소비자심리는 그때만큼 나쁩니다.
이란-이스라엘 전쟁으로 인한 에너지·식품 가격 상승이 공식 통계보다 훨씬 강하게 체감 물가를 끌어올리고 있다는 의미입니다.
아래 화면은 제가 직접 운영하는 《거의 모든 것의 수익률》의 위기·폭락 페이지입니다. 2008년 글로벌 금융위기 당시 실제 낙폭과 회복 기간 데이터를 확인해 보세요.
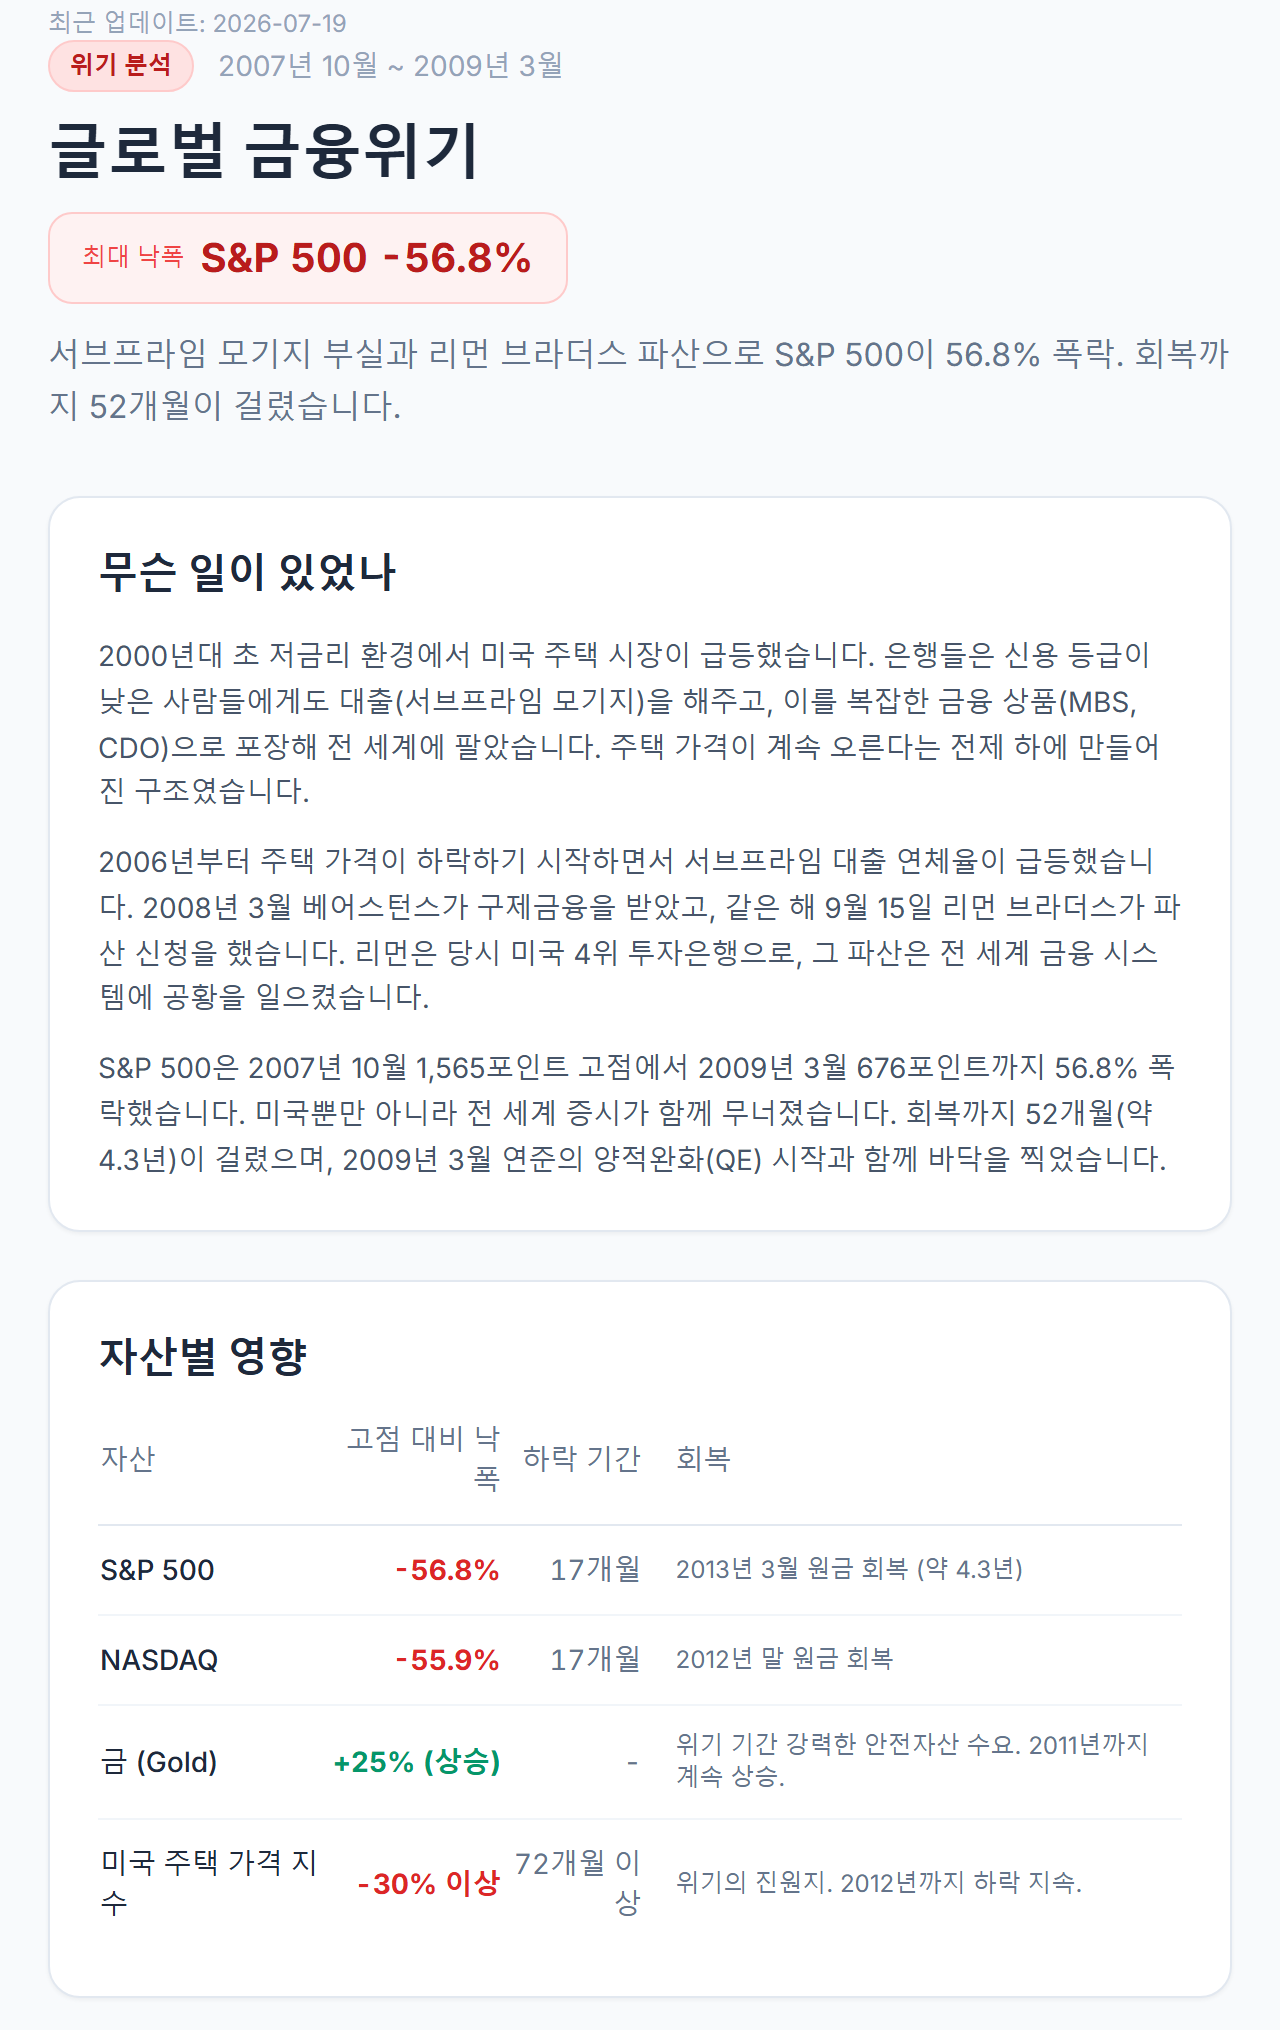
▲ 2008년 글로벌 금융위기 때 S&P500은 고점 대비 -56.8%, 원금 회복까지 52개월이 걸렸습니다. 현재 소비자심리(51.0)는 바로 그 위기 직전 수준에 근접해 있습니다.
소매판매 -0.6%는 9개월 만의 첫 마이너스이지만, 연간으로는 여전히 +5.0% 증가입니다. 온라인 쇼핑(-2.2%)과 자동차(-1.8%)가 동반 부진했고, 이는 아마존 프라임데이가 6월로 이동해 7월 선구매 효과가 소멸된 영향도 있습니다.
그러나 소비자심리와 동시에 꺾인 점은 단순 노이즈로 보기 어렵습니다.
2022년 5월에 적립을 멈춘 사람과 이어간 사람
예시 1 — 미국 ETF 적립 투자자
소비자심리가 50대로 떨어졌던 2022년 5~6월, S&P500은 이후 3개월간 추가 -10%가량 하락했습니다. 그 시점에서 겁을 먹고 적립을 멈췄다면 어떻게 됐을까요? 반대로 그냥 계속했다면요?
아래는 2022년 1월부터 월 30만 원씩 S&P500 ETF(SPY)에 DCA(달러 코스트 애버리징, 정해진 금액을 꾸준히 나눠 사는 방식)를 유지했을 때의 시뮬레이션입니다.
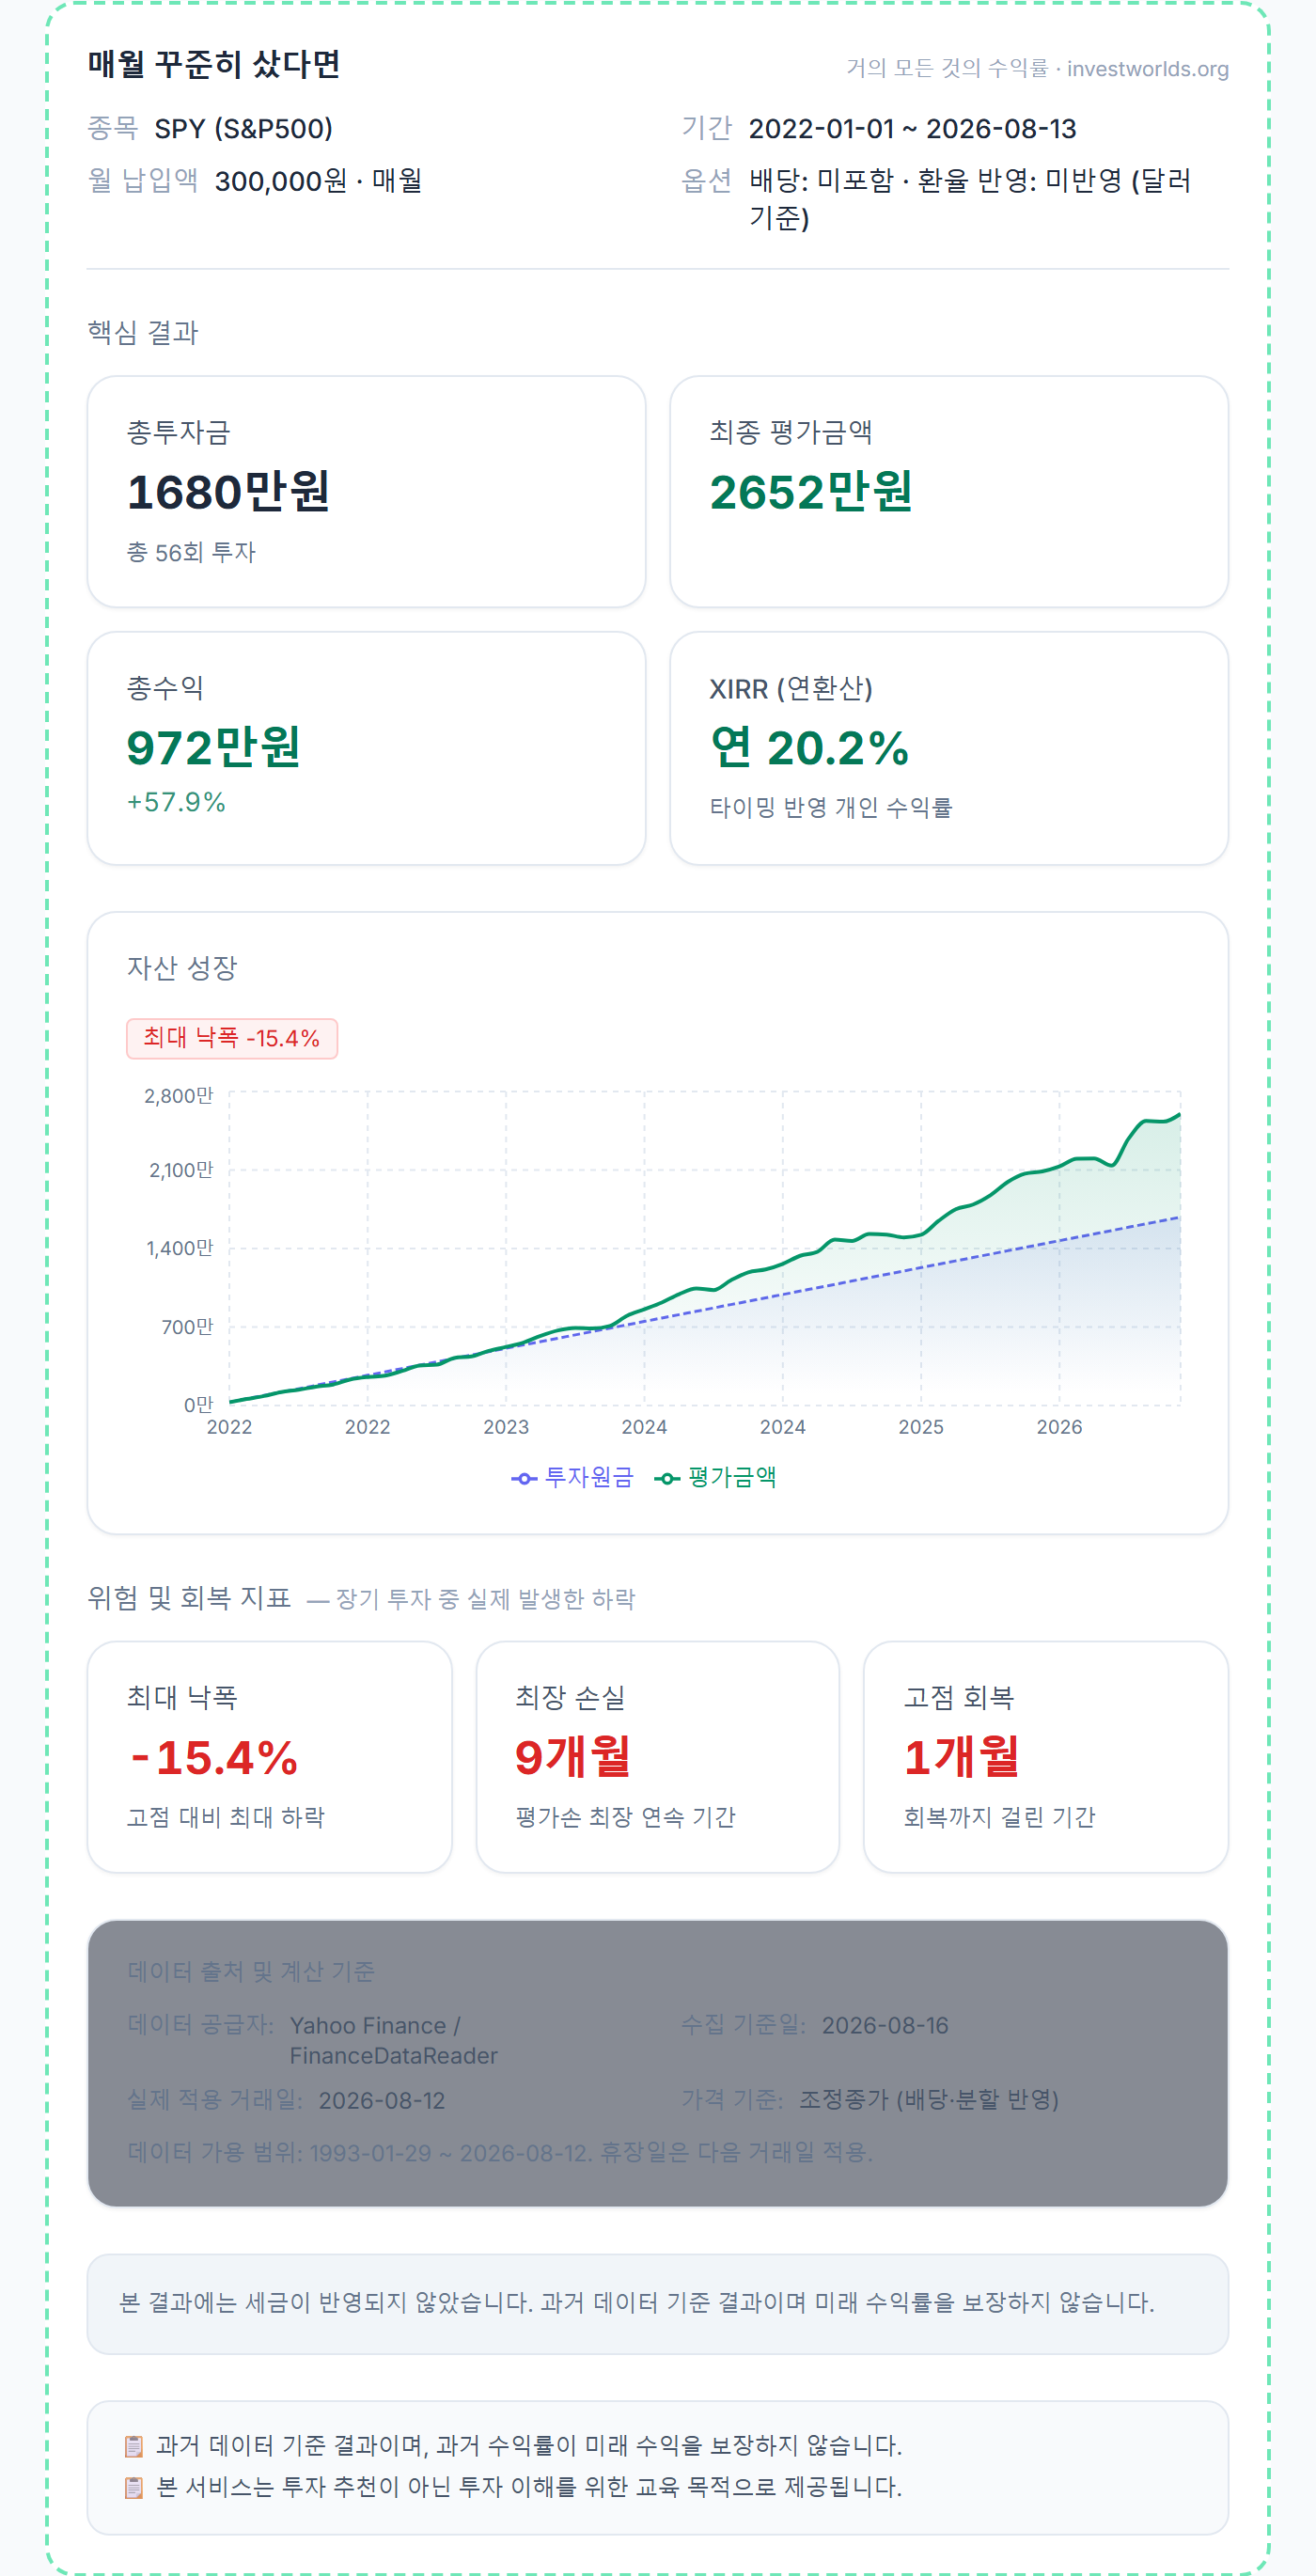
▲ 소비 쇼크 구간인 2022년 1월부터 2026년 8월까지 SPY에 월 30만 원씩 DCA를 유지했을 때의 결과입니다. 총수익 +57.9%, 최대낙폭(MDD) -15.4%, 손실기간 9개월. 손실기간을 버텼을 때의 결과를 직접 확인할 수 있습니다.
예시 2 — 원달러 1,417원의 두 얼굴
현재 원달러 1,417원 기준으로 미국 ETF에 1,000만 원을 투자하면 달러 기준 약 7,057달러를 사는 셈입니다. 만약 원달러가 1,300원으로 내려가면(약 8% 원화 강세), ETF 가격이 그대로여도 원화 환산 수익률은 -8%가 됩니다.
달러인덱스(DXY)가 99.6으로 약달러인 지금, 해외 ETF 투자자에게 환율은 수익률을 좌우하는 숨겨진 변수입니다.
예시 3 — 미국 10년물 4.7% vs 한국 정기예금 3.0~3.3%
금리만 보면 미국 국채가 매력적으로 보입니다. 하지만 원달러가 1,417원에서 1,300원으로 내려가면 4.7% 이자 이득이 8% 환율 손실에 잠식돼 실질 수익은 마이너스입니다. "금리만 보고 미국채 ETF 샀다가 환율에 당했다"는 패턴이 지금도 유효합니다.
소비가 꺾였는데 10년물은 19개월 최고 근처였습니다
- S&P500:-0.2% (소폭 하락. 주간으로는 3주 연속 상승 흐름 유지)
- 미국 10년물 국채 금리:4.68~4.70% (19개월 최고에 근접. 소비 둔화에도 금리는 상승)
- 30년물 국채 금리:약 5.26% (상승 지속)
- 달러인덱스(DXY):99.64 (-0.33%, 약달러)
- 원달러:1,417.53원 (강보합)
- 코스피:7,030 내외 (7월 30일 저점 대비 약 +22% 회복 중)
소비 쇼크가 나왔는데 장기 금리가 오히려 상승했다는 점이 특이합니다. "소비가 꺾였으니 연준이 금리를 내릴 것"이라는 기대보다, "이란 전쟁 → 에너지·식품 가격 상승 → 장기 인플레 재가속 우려"가 동시에 작동하고 있기 때문입니다.
아직 공식 스태그플레이션(경기 둔화 + 물가 상승 동시 발생)은 아니지만, 시장이 그 가능성을 경계하기 시작한 신호로 읽힙니다.
직접 확인해 보세요
소비 쇼크와 에너지 가격 상승이 겹쳤던 2022년, 자산마다 결과가 크게 달랐습니다. 아래는 그 한 해의 실제 수익률 비교입니다.
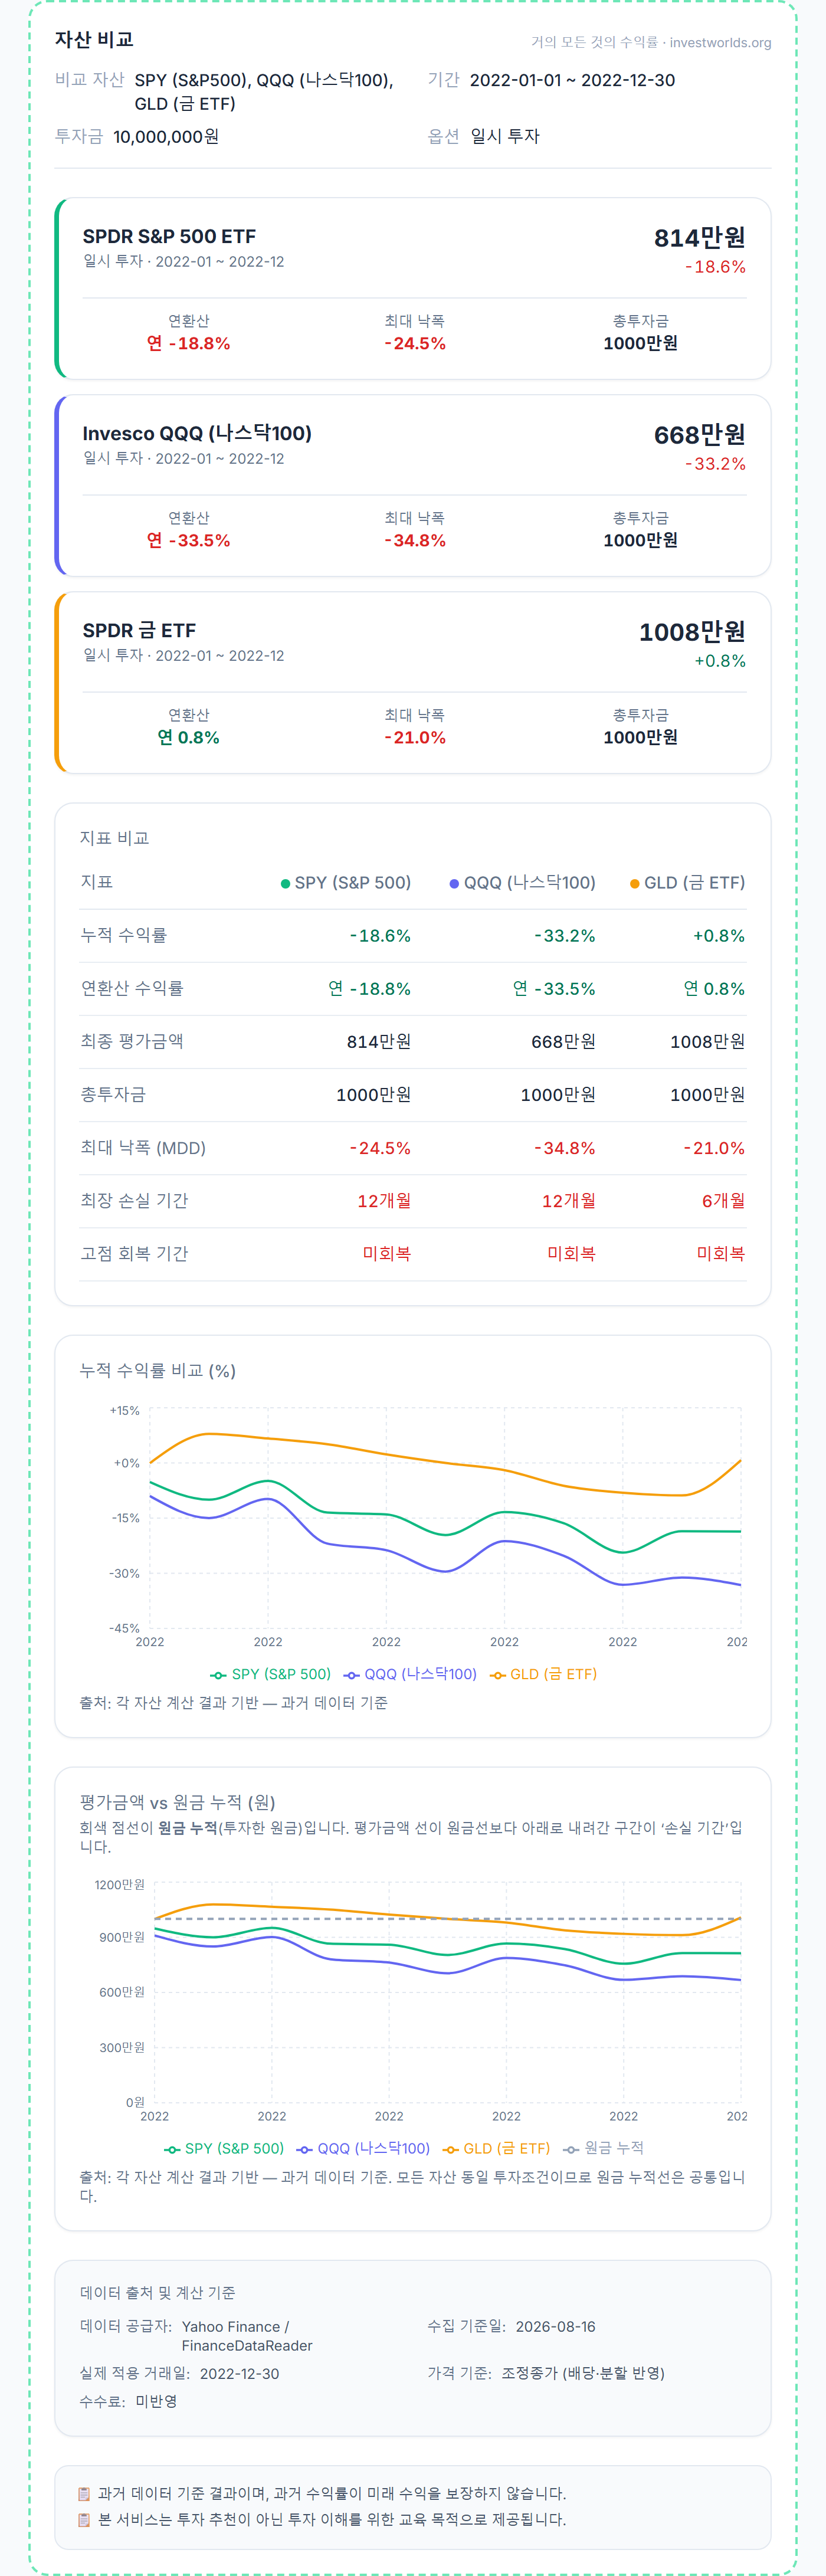
▲ 2022년 한 해, S&P500(SPY) -18.6%, 나스닥(QQQ) -33.2%, 금(GLD)은 +0.8%로 선방했습니다. 소비 쇼크와 에너지 가격 상승이 겹친 구간에서 자산 유형별 결과가 얼마나 달랐는지 확인할 수 있습니다.
제가 직접 운영하는 《거의 모든 것의 수익률》에서 관련 데이터를 직접 탐색해 볼 수 있습니다.
- 위기 낙폭 · 회복 기간→ /crisis 에서 GFC·코로나 위기 낙폭과 원금 회복까지 걸린 개월 수
- 자산 비교→ /compare 에서 S&P500·나스닥·금·채권 ETF 수익률 직접 비교
- 적립식 시뮬레이션→ /periodic 에서 소비 쇼크 구간부터 시작했다면 지금 어떨지 직접 계산
심리가 51이던 2022년 6월에 적립을 멈췄다면
- 적립 중단의 유혹:소비자심리 51.0이라는 숫자가 불안하게 느껴질 수 있습니다. 그러나 2022년 6월, 심리가 같은 수준일 때 적립을 멈췄다면 이후 반등 수익을 전부 놓쳤습니다.
- 환율 방향 주목:달러 약세(DXY 99.6)가 이어지면 원달러 하락 압력이 생깁니다. 환헤지(H) 옵션 없는 해외 ETF 투자자는 환율 방향을 확인할 시점입니다.
- 다음 분기점:소비 쇼크가 계속 확인되면 9월 FOMC 금리 결정(현재 동결 확률 64%, 인상 확률 42%)이 달라질 수 있습니다. 다음 핵심 데이터는 8월 고용지표(9월 첫째 주 발표)입니다.
오늘의 한 줄: 물가가 잡히는 속도보다 소비자 심리가 더 빨리 꺾인 지금, 장기 투자의 핵심은 방향 예측이 아니라 지속입니다.