①Executive Summary
- 지수를 끌어올린 반도체와 그 지수의 최대 종목이 반대로 갔습니다. 필라델피아 반도체 +8.05%(10,146.32)에 엔비디아 −12.75%(186.64달러 → 162.85달러)이고, 같은 섹터에서 AMD +18.93% · 브로드컴 +18.16% · 마이크론 +12.80% · TSMC +6.20%입니다. 격차 20.80%포인트는 1999년 1월 29일 이후 1,451주 중 6번째로 크고, '반도체 지수 주간 +5% 이상이면서 엔비디아 하락'인 주는 같은 기간 13주입니다. 11월 12일 이사회는 젠슨 황의 사장·최고경영자·이사직 즉시 사임을 발표하고 콜레트 크레스 최고재무책임자를 임시 최고경영자로, 1993년부터 이사였던 하비 C. 존스를 첫 이사회 의장으로 선임했습니다(사유는 밝히지 않았습니다).
- 커브는 서지도 눕지도 않았고 가운데가 솟았습니다. 3개월 +12.2bp(4.122%) · 2년 +35.0bp(4.86%) · 5년 +33.3bp(4.981%) · 10년 +29.5bp(5.154%) · 30년 +22.1bp(5.481%)입니다. 3개월물이 거의 제자리인 것만 보면 커브가 서는 듯하지만 2년이 가장 많이 올라 2s10s 는 35bp 에서 27bp 로 8bp 좁혀졌고(FRED
T10Y2Y, 11월 13일), 10년과 30년의 상승 폭 차이도 −7.4bp 입니다. '단기 고정 · 중기 급등 · 장기 상대적 소폭'이라 한 단어로 스티프닝이나 플래트닝이라 부르면 틀립니다.
- 10월 물가는 전월비로만 읽을 수 있습니다. 소비자물가 전월비 +0.4%(예상 +0.3%, 직전 +0.6%), 근원 +0.3%(예상 +0.2%, 직전 +0.3%)로 근원 월 +0.3%가 3개월 연속입니다. 전년 대비는 공표되지 않았습니다. 2025년 10월은 예산 실효로 조사 자료가 수집되지 않아 비교 대상 지수가 없습니다(노동통계국 원문
BLS did not collect survey data for October 2025 because of a lapse in appropriations). 공표된 마지막 달은 9월 +3.7%이고 로컬 FREDCPIAUCSL재계산치 +3.717%가 그 값과 맞습니다.
- 주식은 오르고 채권·금·비트코인은 내렸습니다. S&P 500 +2.51%(7,561.67)는 8월 이후 가장 큰 주간 상승이고 4주 연속 하락(10월 16일 · 23일 · 30일 · 11월 6일 주) 뒤 첫 상승 주입니다. 11개 섹터가 전부 플러스(에너지 +5.42% ~ 소재 +0.54%)이고 동일가중 평균 +2.65%가 지수를 앞섭니다. 반대쪽에 장기 국채 ETF −3.10% · 투자등급 회사채 ETF −1.65% · 금 −4.63% · 비트코인 −5.81%(11월 12일)입니다. 10년 명목금리는 11월 6일 4.86%에서 11월 12일 5.10%로 +24bp 올랐는데 기대인플레 몫은 +1bp(2.23% → 2.24%)뿐이고 +23bp 가 실질금리(2.63% → 2.86%)입니다.
- 한국은 같은 날짜에 세 숫자가 모두 참입니다. 코스피 +4.56%(5,290.50) · 코스닥 +8.60%(699.66)인데 6월 22일 사상 최고 종가 9,114.50 대비 −41.96% · 연초 대비 +25.54% · 9월 말 대비 −22.63%입니다. 이 상승 폭은 올해 기준으로 드물지 않습니다(§⑥). 이틀 연속 장중 고점에서 밀렸고 11월 13일 외국인은 7,034억원 순매도입니다. 한편 VIX −24.73%(19.30)에 채권 변동성(MOVE) +6.49%(98.79)로, 이 주의 스트레스는 주식이 아니라 금리 쪽에 있었습니다.
②매크로 환경
달러인덱스 103.41과 원/달러 1,333.78의 반대 방향
달러인덱스는 주간 +1.09% 올라 103.41(역산 직전 수준 102.29)이 됐고, 유로/달러는 1.11 · 엔/달러는 159.88입니다. 그런데 원/달러는 같은 창에서 −1.66% 내려 1,333.78입니다.
달러가 올랐는데 원화도 올랐습니다. 달러 쪽 요인으로 설명되지 않으므로 원화 쪽 요인에서 나온 것으로 읽는 편이 맞습니다.
국내 보도는 수출업체 달러 매도와 미국·이란 긴장 완화 기대를 하락 요인으로 들었습니다.
서울 외환시장 기준으로는 11월 12일 주간 종가가 1,330.7원(전 거래일 −2.9원)이고 장중 1,327.7원까지 떨어져 보름 만에 1,320원대에 들어갔으며 11월 13일은 1,336.7원(+6.0원)입니다. 우리 계열(야후 24시간 호가)과 서울 15시 30분 종가는 기준 시각이 달라 값과 하루 방향이 어긋납니다(§⑫).
주간 −1.66%는 로컬 기준이고 주간 방향은 양쪽이 같습니다.
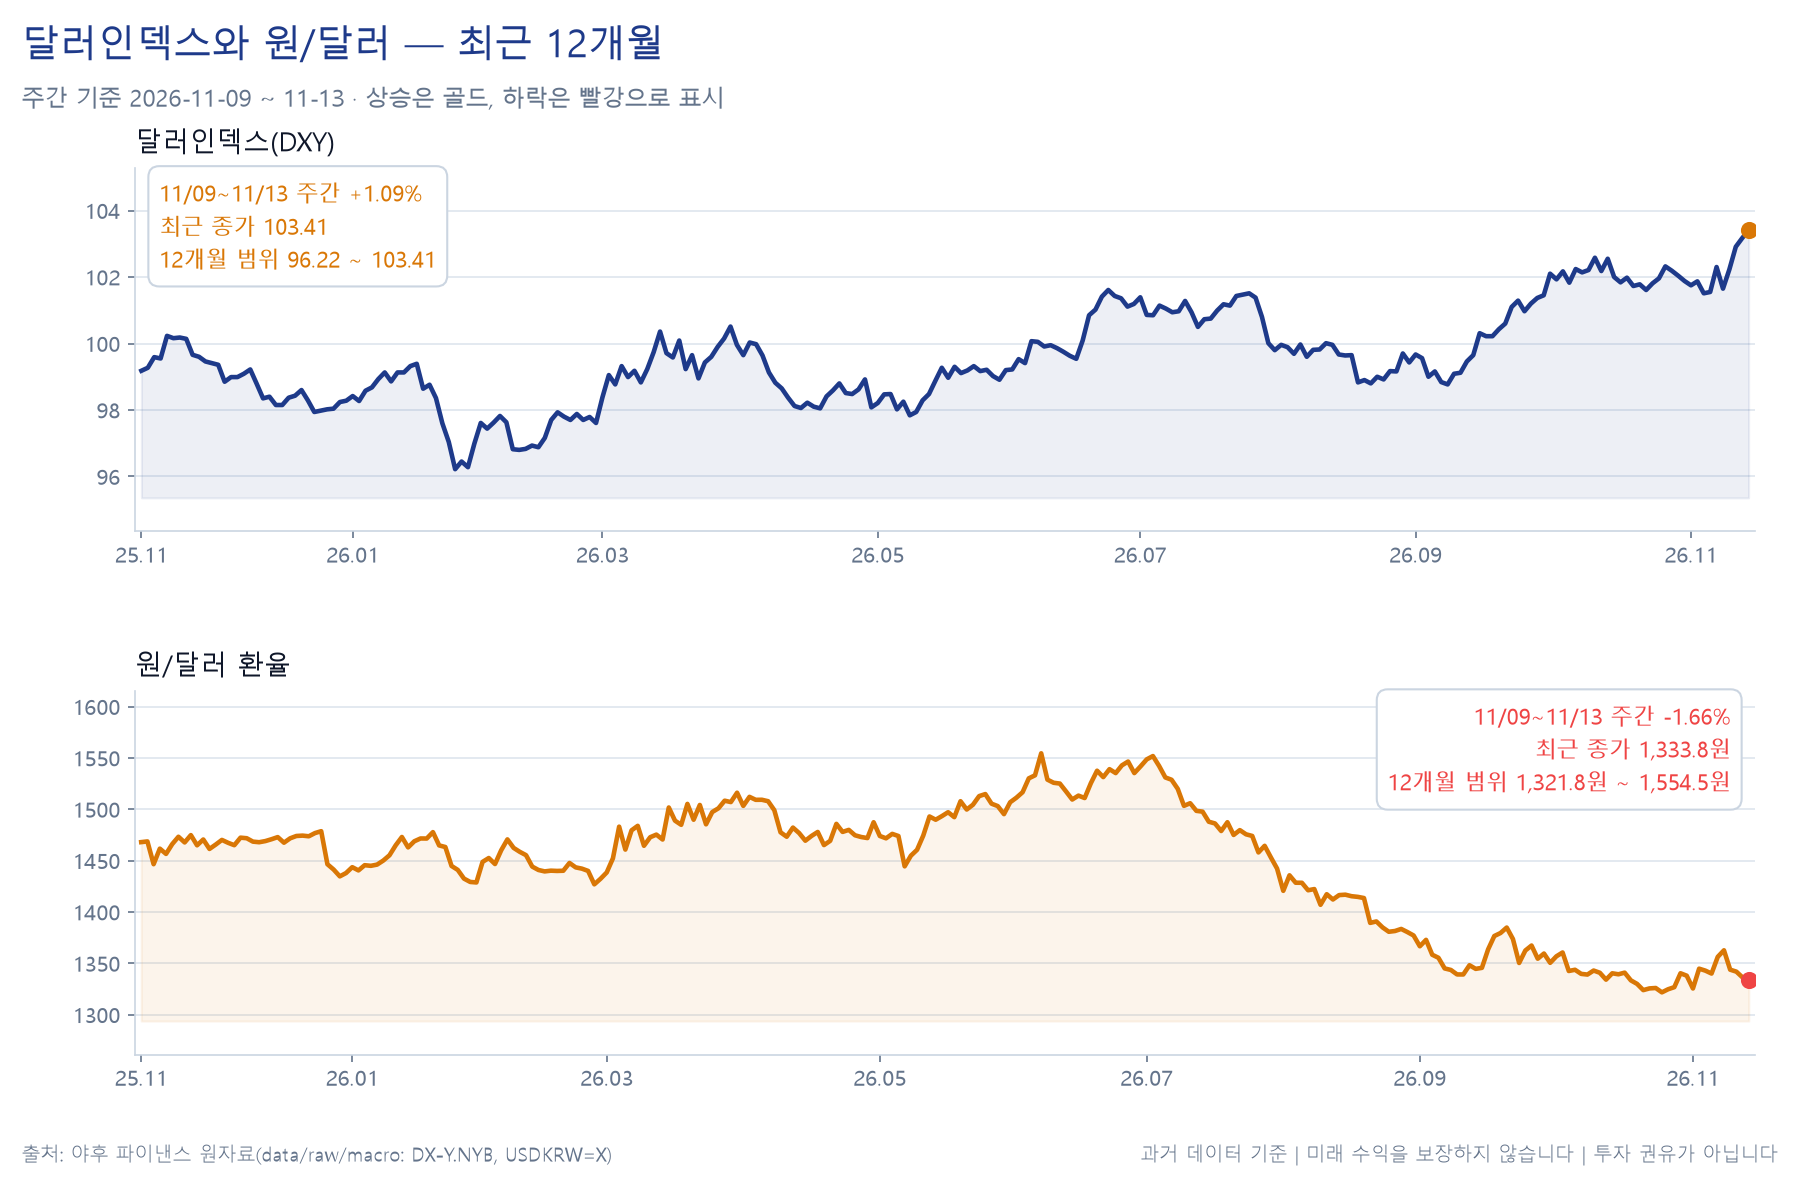
위 그림은 달러인덱스와 원/달러의 주중 경로입니다. 두 선이 같은 방향으로 가지 않았습니다.
만기별 금리 상승 폭의 역순 배열
전 만기가 올랐고 올라간 크기가 만기 순서를 거꾸로 따랐습니다. 2년 +35.0bp · 5년 +33.3bp · 10년 +29.5bp · 30년 +22.1bp 로 작아지며 3개월물만 +12.2bp 로 따로 떨어져 있습니다.
구간마다 품는 정보가 다릅니다. 3개월은 12월 9일 회의를 포함해 만기(2027년 2월)까지의 회의를 품는 구간이고 이 주에 +12.2bp 움직였습니다.
보도된 12월 0.25%p 인상 확률 84.7~88.8%는 연방기금금리 선물에서 나온 값이라 3개월물 수준에 그대로 옮기지 않습니다. 2년·5년은 12월 이후 경로 전체를 품는 구간인데 이 주에 바로 그 경로가 바뀌었습니다.
30년은 §⑦ 에서 따로 봅니다.
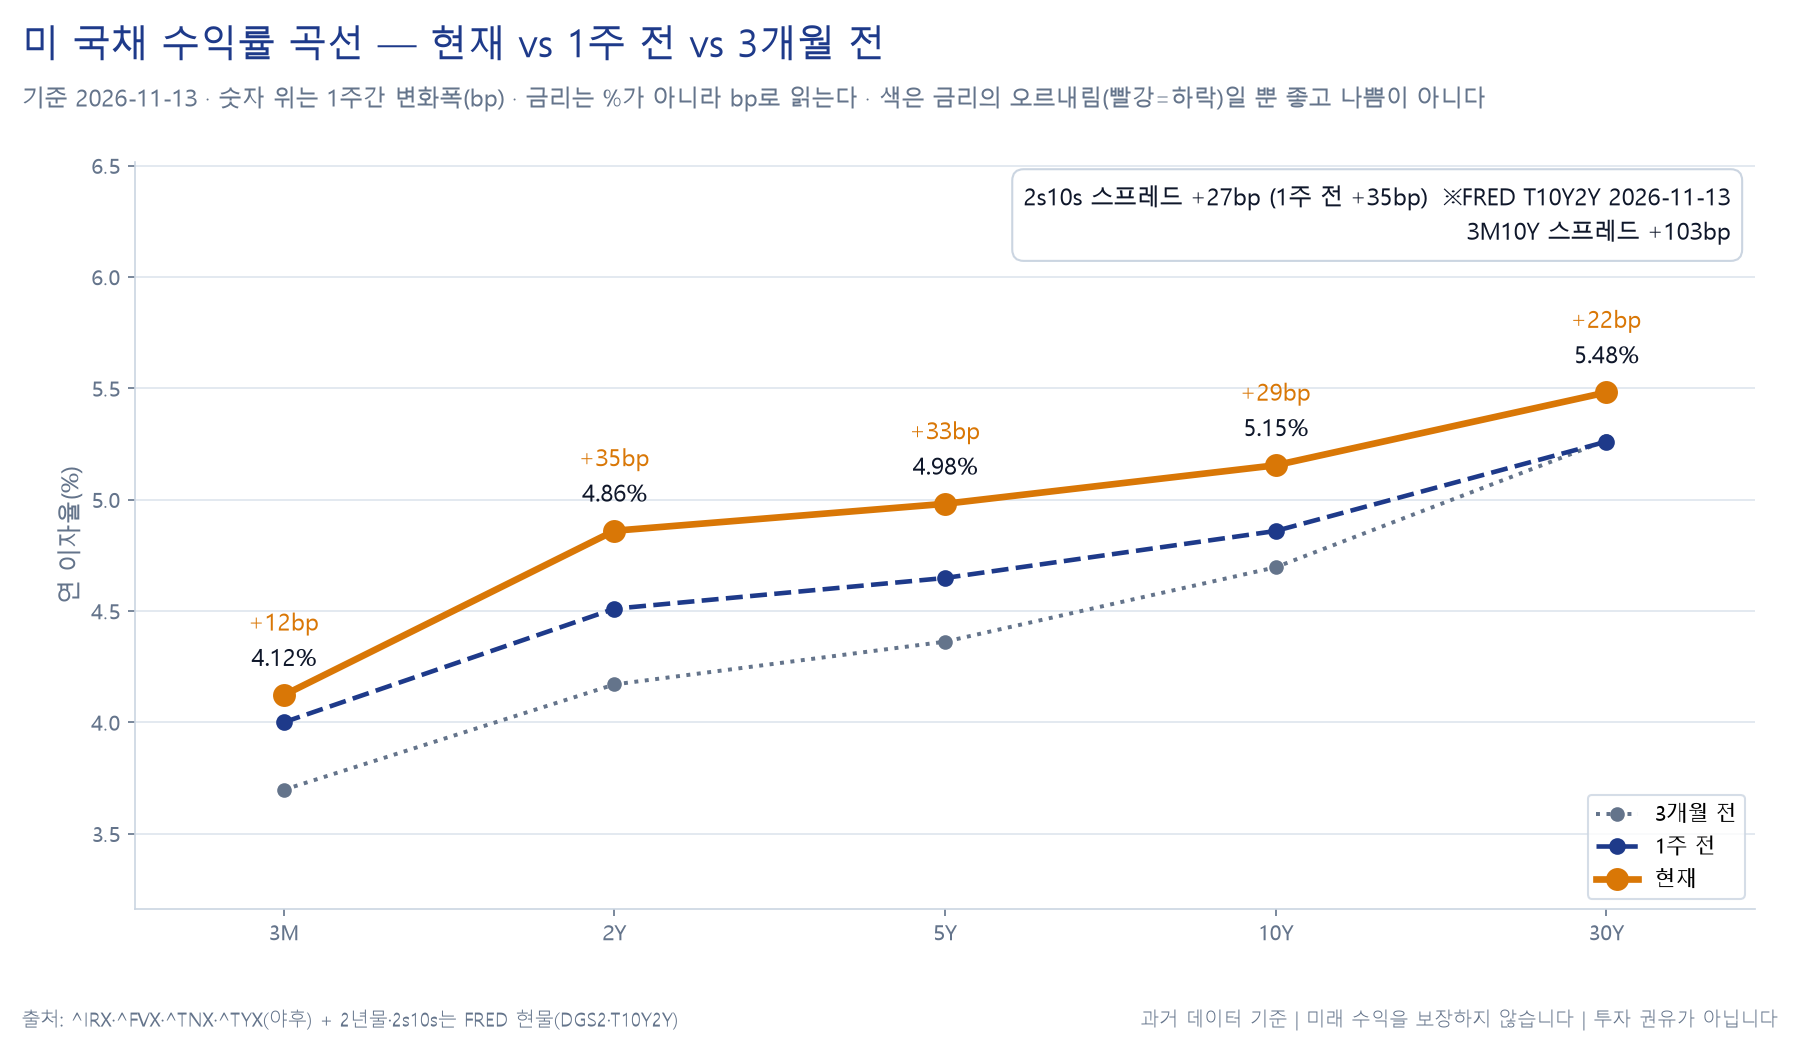
위 그림은 만기별 수준과 주간 변화를 같이 놓은 것이고, 변화 쪽 막대가 가운데에서 가장 길다는 점이 이 주의 모양입니다.
10월 소비자물가 전월비 +0.4%와 공표되지 않은 전년 대비
근원 월 +0.3%는 3개월 연속이고, 로컬 FRED CPIAUCSL 로 재계산한 10월 전월비 +0.350%(336.298 → 337.476)가 반올림 +0.4%와 맞습니다. 전년 대비는 이 발표에 없으므로 공표된 마지막 달(9월 +3.7%)을 그 자리에 씁니다.
로컬 계열의 함정도 적어 둡니다. 우리 CPIAUCSL.csv 에는 2025년 10월 행이 아예 없어 12행을 거슬러 나누면 2026년 10월에 대해 13개월 변화(+4.08%)가 전년 대비처럼 돌아옵니다.
그 값을 적으면 발표 기관이 공표하지 않는다고 밝힌 수치를 지어내는 일이 됩니다. 이 리포트는 그 계산을 하지 않았습니다.
11월 13일 10월 생산자물가는 최종수요 전월비 +0.3% · 전년비 +6.5%, 식품·에너지·무역서비스 제외 +0.5% · +4.9%로 헤드라인 전년비가 근원 성격 지표보다 1.6%포인트 높습니다.
9월 근원 개인소비지출물가는 로컬 FRED PCEPILFE 기준 +3.12%(130.902 ÷ 126.940)이고 10월치와 한국 10월 소비자물가는 이 주 발표가 아닙니다(통계청 공표는 매월 초).
실질금리 +23bp와 기대인플레 +1bp의 분해
FRED DGS10 과 T10YIE 를 같은 날짜로 짝지어 11월 6일 → 11월 12일 창으로 계산하면 명목 4.86% → 5.10%(+24bp), 기대인플레 2.23% → 2.24%(+1bp), 실질 2.63% → 2.86%(+23bp)입니다.
명목 상승분의 96%가 실질금리 몫입니다. 10년 기대인플레는 11월 13일 기준 2.24%로 주간 +1bp 입니다.
이 분해가 이 주의 자산 순위를 설명합니다. 근원 물가 세 달 연속 월 +0.3% → 12월 인상 확률 상승(약 72% → 84.7~88.8%) → 중기 명목금리 급등(2년 +35.0bp) → 기대인플레는 제자리(+1bp) → 그 차이가 실질금리 상승으로 남음 → 현금흐름 없는 자산의 보유 기회비용 상승 → 금 −4.63% · 비트코인 −5.81% · 장기 국채 ETF −3.10%.
주식은 같은 경로에서 할인율 상승을 맞고도 올랐습니다. 할인율과 다른 방향의 힘이 함께 있었다는 뜻이고, 이 주에 그 자리에 있던 것은 반도체 안의 종목 교체(§④)와 11개 섹터 전반의 동반 상승입니다.
정책금리 3.75~4.00%와 인상 쪽으로 기울어진 발언들
연준은 10월 28일 정책금리를 3.75~4.00%로 동결했고 표결은 10-2, 반대표 2명(리사 쿡 이사·베스 해맥 총재)은 둘 다 0.25%p 인상을 선호했습니다. 성명은 Inflation remains elevated 라 적고 2% 목표로의 적시 복귀를 보장할 기조를 정하려면 더 많은 정보가 필요하다고 밝혔습니다.
부리금리 3.90%(10월 29일 발효) · 의장 케빈 워시 · 실효연방기금금리 11월 12일 3.88% · 다음 회의 12월 9일입니다.
실효연방기금금리 월평균은 2025년 6월 4.33% → 2026년 5~8월 3.63% 저점 → 2026년 9월 3.75% → 2026년 10·11월 3.88% 이고 마지막 움직임은 2026년 9월 0.25%p 인상이었습니다. 인하 뒤 인상으로 선회한 자리입니다.
CME FedWatch 기준 12월 0.25%p 인상 확률은 10월 소비자물가 발표 직후 84.7~88.8%로 보도됐고(1주 전 약 72%), 0.5%p 확률은 11~15.3%입니다(1주 전 0%). 출처마다 집계 시점이 달라 단일 값으로 쓰지 않고 범위로 적으며, 이 값은 실시간 수치가 아닙니다.
발언은 인상 쪽으로 기울어 있었지만 확인 수준이 갈립니다. 두 출처에서 확인된 것은 월러 이사 발언 하나입니다(11월 10일, 12월 0.25%p 인상에 기울어 있고 근원이 월 +0.3% 이상이면 0.5%p 인상을 고려해야 한다. 실제 근원은 그 선에 닿은 +0.3%였습니다).
나머지는 한 매체 종합 보도 한 곳에서 확인한 것이라 보도된 사실로만 적습니다. 로리 로건 댈러스 총재는 0.25%p 인상 두 차례 추가 지지, 미셸 보먼 이사는 12월 인상 지지 신호, 수전 콜린스 보스턴 총재는 긴축 방향은 분명하되 폭과 속도는 미리 판단하지 않겠다는 뜻, 존 윌리엄스 뉴욕 총재는 물가가 여전히 너무 높다는 발언을 냈다고 보도됐습니다.
오스턴 굴스비 시카고 총재는 10월 물가 보고서를 borderline disturbing 이라 표현했고 12월 인상 지지 여부는 밝히지 않았습니다.
워시 의장 쪽은 방향이 다릅니다. 11월 13일 보도는 인공지능이 물가를 끌어올린다는 다수 위원 견해와 달리 의장은 인공지능이 물가를 낮출 수 있다는 입장을 유지해 소수 쪽에 서 있다고 전했습니다(단일 출처).
10월 28일 기자회견에서는 미국인들이 거의 6년간 목표를 넘는 물가를 겪고 있다며 물가를 끌어내리는 것이 연준의 책임이라고 했습니다. 의장과 다수 위원의 진단이 갈린 상태로 12월 9일 회의에 들어갑니다.
한국은행 금융통화위원회는 이 주에 회의를 열지 않았습니다.
이란 협상 후퇴와 호르무즈 해협
11월 8일 트럼프 대통령은 협상이 진행되는 동안 이란에 대한 새 공격을 명령할 가능성이 매우 낮다고 말했고 주 첫 거래일 WTI 는 −4.38%로 내렸습니다(보도는 '약 5% 하락'). 11월 12일에는 워싱턴이 테헤란과의 합의를 더는 필요로 하지 않는다고 적고 밴스 부통령에게 국내 현안에 집중하라고 지시했으며, 로이터는 미국이 이란 항만 봉쇄를 유지한다고 전했습니다.
같은 11월 12일 이란군은 경고를 무시한 유조선 4척이 호르무즈 해협에서 폭발에 피격됐다고 밝혔습니다. 이란은 2026년 2월 미국과의 전쟁 개시 이후 해협 통과에 자국 허가를 요구하고 있고, 미국은 이란 항만을 봉쇄하면서 해협을 지나는 유조선에 군사 지원을 하고 있습니다.
그날 WTI 는 +2.55% 올랐습니다. 이 항목은 로이터 인용 보도 한 곳에서만 확인했고 선박 수와 경위는 이란군 발표를 전한 것이므로 사건 규모를 단정하지 않습니다.
공급 쪽에서는 11월 13일 OPEC 10월 산유량이 하루 196만 배럴 늘어 2,716만 배럴이 됐다는 집계가 나왔고(2월 전쟁 전 2,863만 배럴), 미국 에너지정보청은 석유제품 수요 둔화와 원유 수입 증가로 원유·연료 재고가 늘었다고 발표했습니다. 주간으로 브렌트 −2.52% · WTI −2.50%로 2주 연속 하락이고 직전 주 낙폭은 각각 약 −16% · −13% 였습니다.
보도는 브렌트가 연초 대비로는 여전히 약 60% 높다고 적었습니다(단일 출처).
③크로스에셋 리뷰
| 자산군 | 자산 | 종가 | 주간 |
|---|---|---|---|
| 주식(한국) | 코스닥 | 699.66 | +8.60% |
| 주식(미국) | 필라델피아 반도체 | 10,146.32 | +8.05% |
| 주식(한국·ETF 프록시) | KODEX200 ETF | 83,115원 | +5.20% |
| 주식(한국·지수) | 코스피 | 5,290.50 | +4.56% |
| 주식(미국) | 나스닥100(QQQ) | 679.89 | +3.63% |
| 주식(미국) | S&P 500 | 7,561.67 | +2.51% |
| 크레딧(ETF 프록시) | 하이일드(JNK) | 92.32 | −0.41% |
| 크레딧(ETF 프록시) | 투자등급회사채(LQD) | 102.81 | −1.65% |
| 원자재 | 구리 | 6.08 | −2.23% |
| 원자재 | WTI 원유 | 88.56 | −2.50% |
| 원자재 | 브렌트 원유 | 95.84 | −2.52% |
| 채권(ETF 프록시) | 미국채 장기(TLT) | 79.38 | −3.10% |
| 원자재 | 금 | 3,886.3 | −4.63% |
| 암호자산 | 비트코인 | 71,343 | −5.81%(11월 12일 기준) |
기준일이 하나가 아닙니다. 비트코인만 11월 12일 종가 기준이고, 보도가 적은 11월 13일 오후 6만 8천 달러선(8월 이후 최저)은 로컬 계열에 없어 표의 수치는 그 하락 전 값입니다.
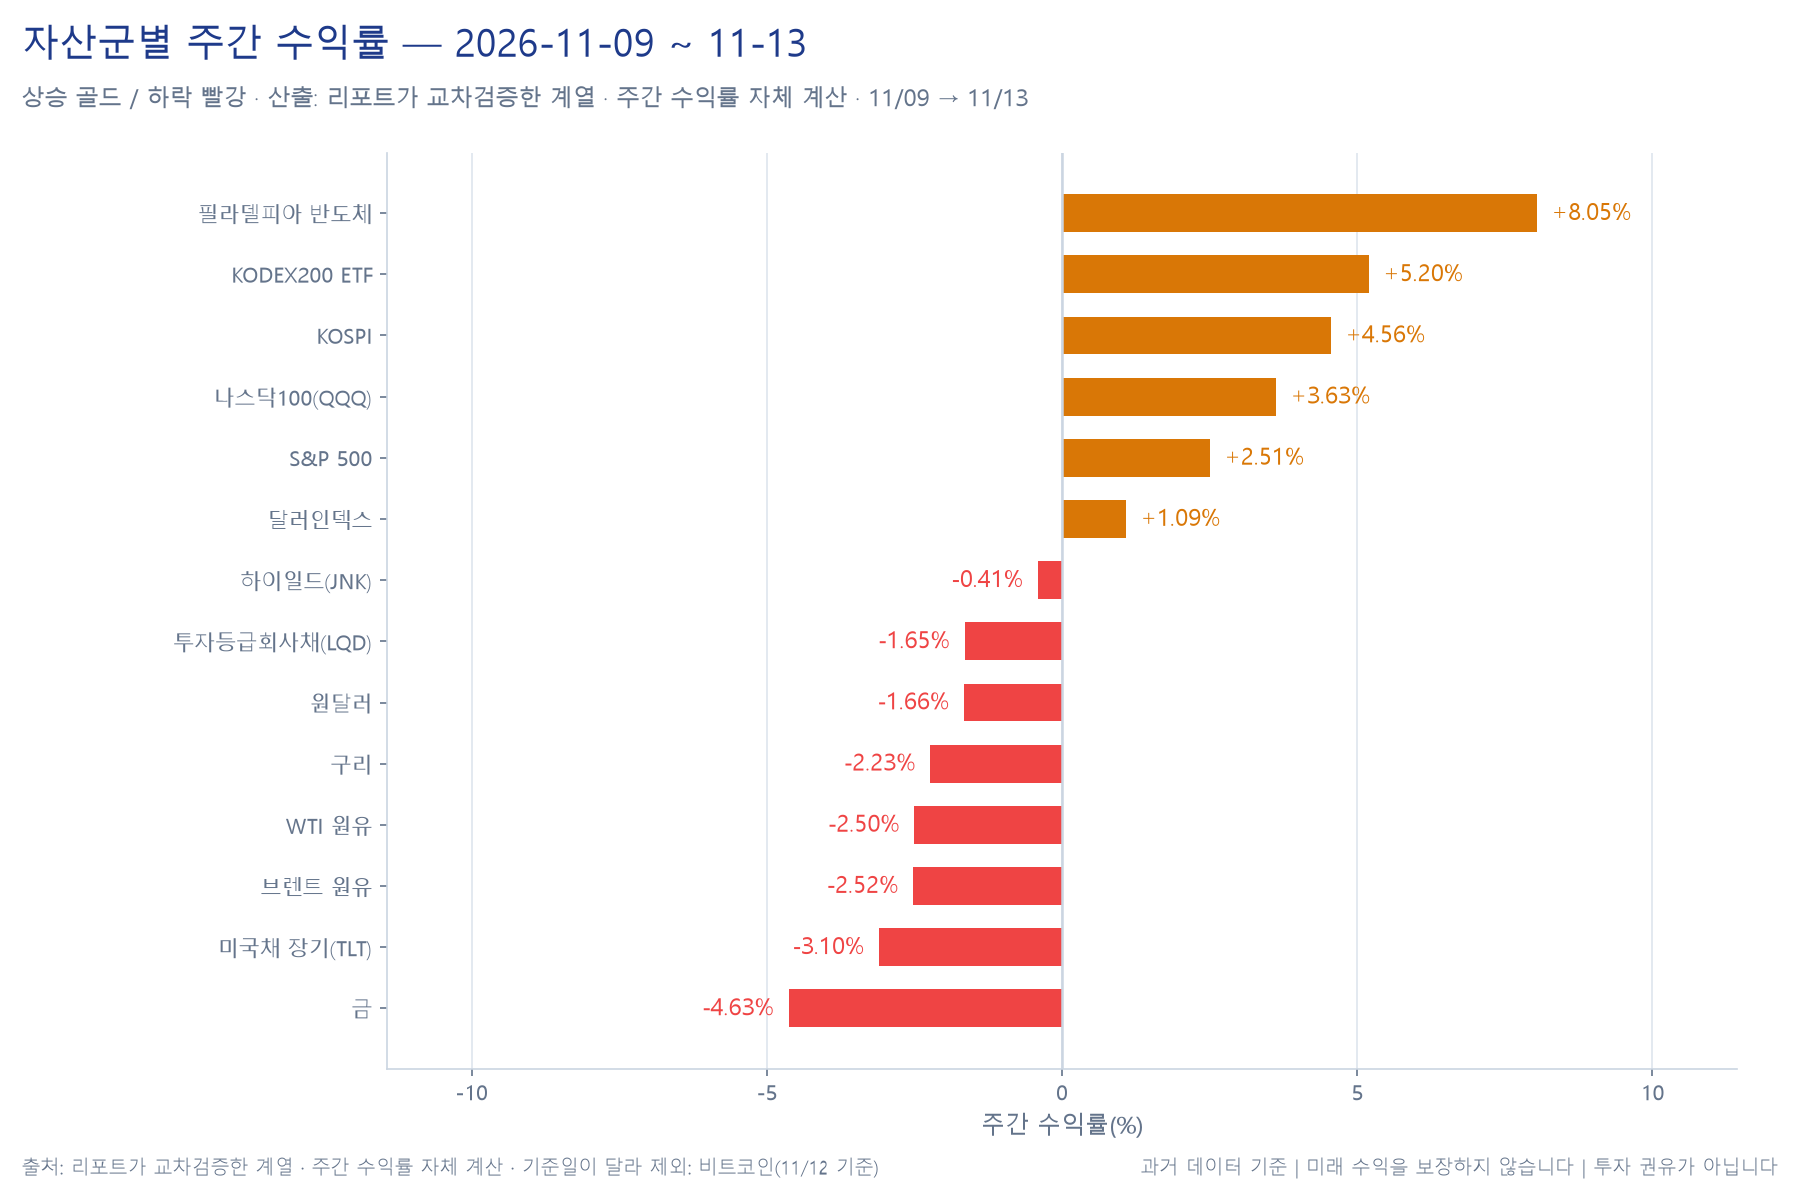
이 순위를 가른 것은 자산군이 아니라 '이자를 주는가'입니다. 주식 여섯 줄이 전부 플러스이고 그 아래 크레딧·원자재·채권·암호자산이 전부 마이너스이며, 가르는 선은 실질금리 +23bp 입니다(§② · §⑦).
코스피(+4.56%)와 KODEX200 ETF(+5.20%)의 0.64%포인트 차이는 지수와 ETF 의 구성·배당 처리 차이에서 오므로 둘을 같은 잣대로 비교하지 않습니다. 원자재 넷은 이유가 다릅니다.
금은 실질금리 쪽, 원유 둘은 이란 협상 기대와 OPEC 증산·미국 재고 쪽이고 구리의 사유는 1차 출처로 고정하지 않아 적지 않습니다.
④주요 섹터
11개 섹터 전부 상승과 동일가중 평균 +2.65%
미국 11개 섹터가 하나도 빠짐없이 플러스입니다. 에너지 +5.42% · 산업재 +3.76% · 커뮤니케이션 +3.72% · 정보기술 +3.36% · 금융 +2.66% · 필수소비재 +2.52% · 헬스케어 +2.19% · 유틸리티 +2.11% · 경기소비재 +2.04% · 부동산 +0.84% · 소재 +0.54% 입니다.
최상위와 최하위 폭은 4.88%포인트이고 동일가중 평균 +2.65%가 S&P 500(+2.51%)보다 0.14%포인트 높습니다. 상승이 대형주 몇 개에 몰리지 않았습니다.
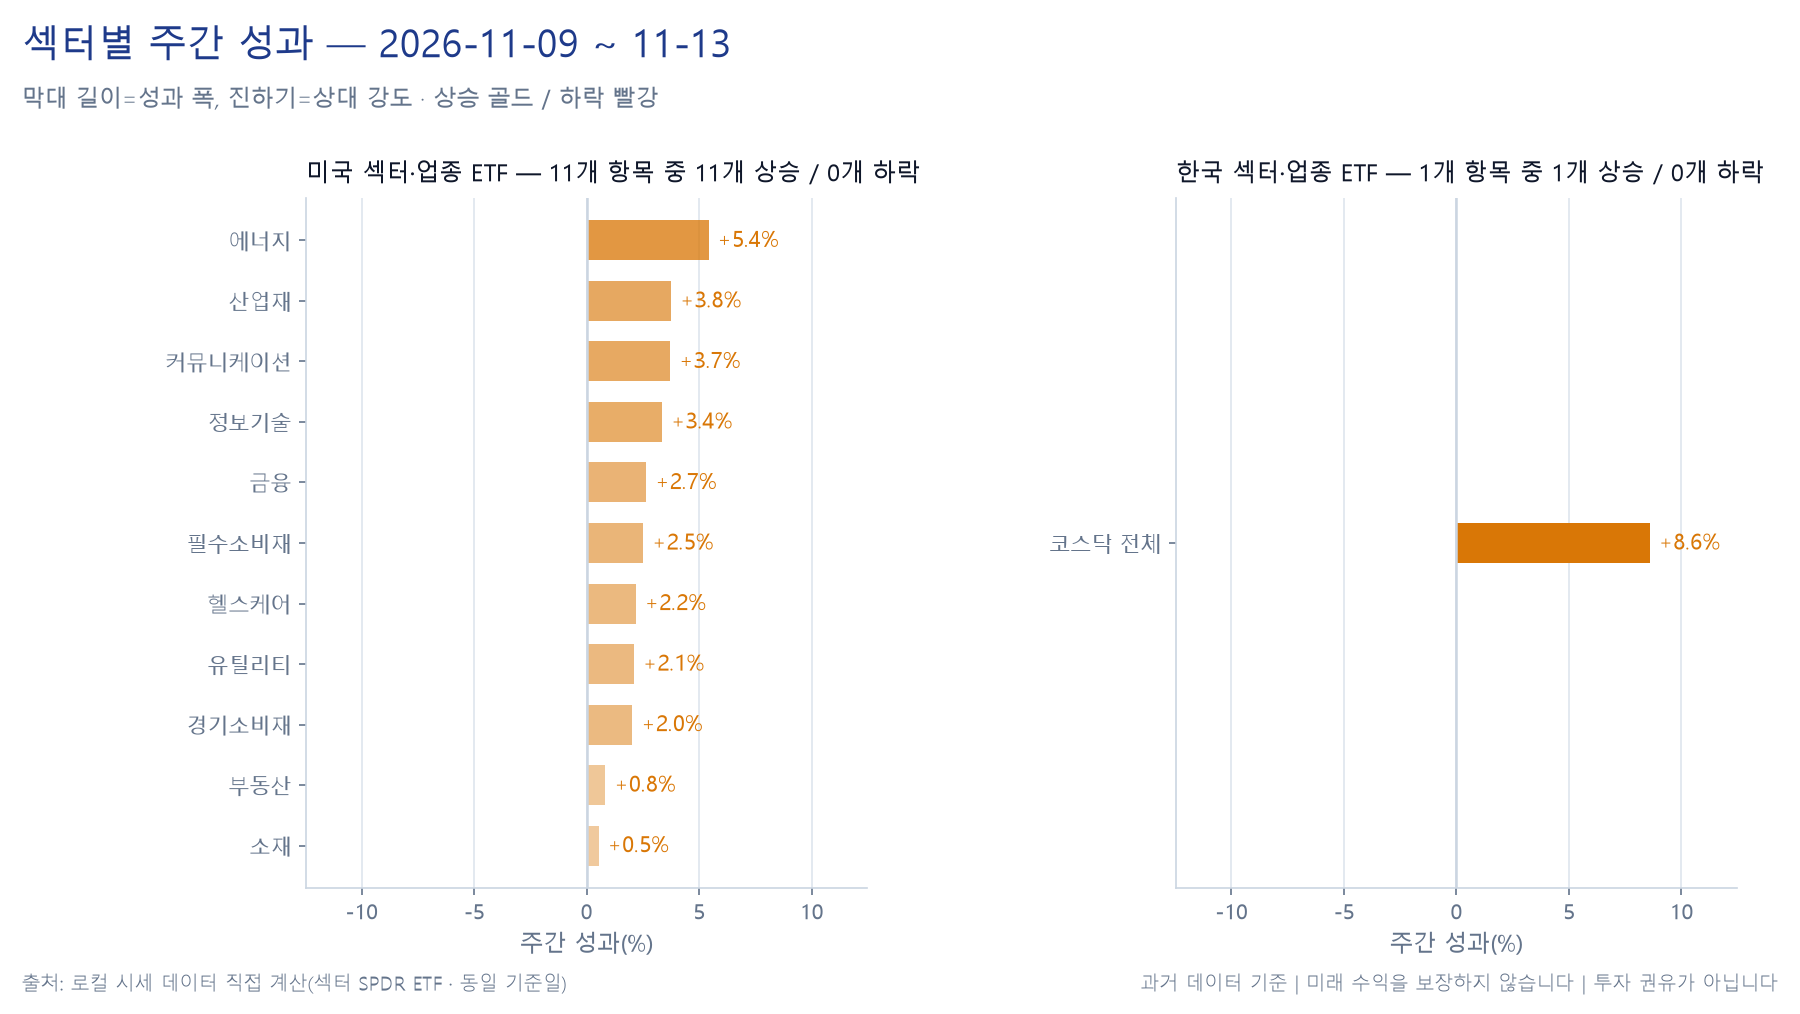
경기민감과 방어의 구분은 이 주에 잘 서지 않습니다. 경기민감으로 묶는 에너지·산업재·금융·경기소비재와 방어로 묶는 필수소비재·헬스케어·유틸리티가 +2%대에서 섞여 있습니다.
금리 민감 두 섹터(부동산 +0.84% · 소재 +0.54%)만 아래쪽에 모여 있고 그 자리가 §② 의 금리 상승과 같은 방향인데, 인과를 확인한 보도는 없으므로 동시에 일어난 사실로만 적습니다. 부동산 일별 경로는 +1.45% → −0.13% → +0.02% → −0.52% → +0.02%로 첫날에 거의 다 올랐습니다.
에너지 +5.42%와 유가 −2.50%의 반대 방향
가장 많이 오른 섹터와 그 섹터의 기초 원자재가 반대로 갔습니다. 일별 경로가 +0.52% → +0.44% → +1.86% → +1.51% → +0.98%로 닷새 모두 상승이고 이 수치를 곱하면 +5.42%로 주간 집계값과 같으며 외부 주간 집계도 XLE +5.42%를 적었습니다.
개별로는 S&P 석유·가스 탐사생산 ETF(XOP) +6.35% · 옥시덴탈 +4.20% · 셰브론 +3.42% · 엑슨모빌 +2.85% 입니다.
이 반대 방향의 사유는 쓰지 않습니다. 설명한 1차 출처를 이 수집에서 받지 않았고 정유 마진 관련 보도는 오히려 정유주 약세를 적었습니다. 원인을 추정해 적으면 그것이 환각입니다.
정보기술 +3.36% 안의 31.68%포인트 분산
정보기술(XLK) +3.36%의 구성 종목은 AMD +18.93% · 브로드컴 +18.16% · 마이크론 +12.80% · 오라클 +7.97% · TSMC +6.20% · 애플 +4.14% · 마이크로소프트 −1.27% · 엔비디아 −12.75% 로 갈려 최상위와 최하위 폭이 31.68%포인트입니다.
보도는 이 분산을 엔비디아 최고경영자 교체를 계기로 반도체 안에서 자금이 옮겨 간 것으로 전했고, CNBC 는 엔비디아가 주중 11% 내리는 동안 AMD·브로드컴이 각각 30%·24% 올랐다고 적었습니다(장중 기준). 숫자가 다른 것은 기준 시각과 기준일이 달라서입니다.
엔비디아 주간 수익률은 11월 6일 종가(186.64달러) 기준 −12.75%, 11월 9일 종가(178.67달러) 기준 −8.85%이고, 이 리포트의 다른 자산이 모두 11월 6일 기준이므로 −12.75%를 씁니다.
다른 섹터 안에서도 방향이 갈렸습니다.
커뮤니케이션(+3.72%)에서 메타 +5.17% · 알파벳 +3.86% 대 넷플릭스 −1.99%, 경기소비재(+2.04%)에서 테슬라 +8.93% · 아마존 +2.84%, 헬스케어(+2.19%)에서 일라이릴리 +6.74% · 유나이티드헬스 +3.38%, 산업재(+3.76%)에서 캐터필러 +7.44%, 필수소비재(+2.52%)에서 코스트코 +4.99% · 월마트 +2.05%, 금융(+2.66%)에서 JP모건 +3.50% 입니다.
이 절에서 '왜'를 쓴 섹터는 에너지와 정보기술 둘뿐이고 나머지 아홉은 성과와 구성 종목 수익률까지만 적었습니다. 섹터 수치는 전부 섹터 ETF 종가 기준이라 S&P 500 GICS 섹터 지수와 같은 값이 되지 않습니다.
⑤이번 주 정리
11월 8일(토) — 주말에 나온 두 소식. 엔비디아는 젠슨 황 최고경영자의 행위에 대한 조사를 발표했습니다.
황이 사내 메시지에서 개인 관계를 인정했다는 것은 보도가 전한 내용이고 회사 공시에는 없습니다. 같은 날 트럼프 대통령은 이란 추가 공격 가능성이 매우 낮다고 말했습니다.
다음 거래일 반도체 안에서 종목별 수익률이 갈리기 시작했고(§④) WTI 는 -4.38% 내렸습니다.
11월 9일(월) — 반도체가 오르고 엔비디아만 내린 첫날. S&P 500 +2.35%(7,549.94) · 필라델피아 반도체 +6.85%(10,033.93) · 나스닥100 ETF +3.54%인데 엔비디아는 −4.27%(178.67달러)입니다.
같은 날 AMD +13.26% · 브로드컴 +8.78% · 마이크론 +6.25%로 갈라지기 시작했고 WTI 는 −4.38%, 10년물은 4.864%로 거의 제자리, 코스피는 −0.81%(5,018.90)입니다. 반도체 안의 분산이 시작됐을 뿐 금리는 아직 사건이 아니었습니다.
11월 10일(화) — 물가와 입찰이 같은 날 금리를 밀어올렸습니다. 10월 소비자물가가 전월비 +0.4%·근원 +0.3%로 나와 월러 이사가 몇 시간 전 말한 0.5%p 고려선에 닿았습니다.
같은 날 10년물 입찰이 부진했고(§⑦) 10년물은 4.983%(+11.9bp) · 2년물 4.73%입니다. 한국은 코스피 +4.39%(5,239.13) · 코스닥 +4.48% · 삼성전자 +4.74% · SK하이닉스 +6.69%이고 외국인은 8거래일 만에 순매수로 돌아섰습니다.
금은 −2.05%입니다.
11월 11일(수) — 이사회가 길어지는 동안 반도체는 더 올랐습니다. 월스트리트저널이 이사회의 황 최고경영자 해임 준비를 처음 보도하고 뉴욕타임스가 두 번째 혼외 관계를 보도했으며, 이사회는 저녁까지 회의를 이어갔고 로이터가 저널 보도를 독립 확인했습니다.
필라델피아 반도체 +5.66%(10,564.11) · 마이크론 +11.89% · AMD +7.32%이고, 엔비디아는 정규장에서 +2.87% 올랐으나 시간외에서 7~9% 내렸다고 보도됐습니다. 코스피 +2.60%(5,375.40) · 코스닥 +5.62%로 로컬 계열 기준 이 주의 종가 고점이 이날입니다.
11월 12일(목) — 사임 공시와 10년물의 10월 28일 이후 첫 5% 상회가 겹쳤습니다. 엔비디아가 §① 의 사임 공시를 냈습니다.
증권거래위원회 제출 서류상 이사회가 사임을 수리한 날은 11월 11일이고, 보도가 전하는 배경(개인 관계 조사, 의회 증언 소환)은 공시에 없어 보도된 사실로만 적습니다. 주가는 장중 14% 가까이 빠졌다가 −4.34%(166.19달러)로 마감했습니다.
같은 날 30년물 입찰도 부진했습니다(§⑦). 10년물 5.103% · 30년물 5.433%로, 야후 계열 10년물 종가가 5%를 넘은 것은 10월 28일(5.045%) 이후 처음입니다.
코스피는 장중 5,458.84까지 올랐다가 5,293.05까지 밀려 −0.61%(5,342.70)로 끝났고 금은 −2.88%로 1년 저점권에 닿았습니다.
11월 13일(금) — 주간은 가장 큰 상승인데 금요일은 세 지수 모두 하락입니다. 10월 생산자물가가 나오고 10년물 5.154%(+5.1bp) · 30년물 5.481%입니다.
S&P 500 은 −0.40%지만 주간 +2.51%로 8월 이후 가장 큰 상승이자 4주 연속 하락 뒤 첫 상승 주입니다. 필라델피아 반도체는 −3.43%(10,146.32)로 주간 +8.05%, AMD −8.75% · 브로드컴 −4.76% · 엔비디아 −2.01%(162.85달러)입니다.
비트코인은 8월 이후 가장 낮은 6만 8천 달러선으로 내렸다고 보도됐습니다. 코스피는 장중 5,504.44까지 올랐다가 −0.98%(5,290.50)로 마감하고 외국인은 7,034억원 순매도, 코스닥은 +0.45%(699.66)입니다.
⑥역사적 맥락과 유사 국면
반도체 지수 +5% 이상이면서 엔비디아 하락인 13주
금요일 기준 주간으로 필라델피아 반도체가 +5% 이상이면서 엔비디아가 내린 주는 1999년 1월 29일 이후 1,451주 중 13주이고, 격차 20.80%포인트는 같은 1,451주 중 6번째로 큽니다.
그 13주가 몰린 자리가 더 많은 것을 말합니다. 1999년 1월 29일 · 1999년 3월 5일 · 1999년 4월 2일 · 2000년 2월 25일 · 2000년 3월 3일 · 2000년 6월 23일 · 2003년 10월 3일 · 2008년 4월 4일 · 2008년 7월 18일 · 2025년 11월 28일 · 2026년 5월 22일 · 2026년 5월 29일 · 2026년 11월 13일이 기록돼 있습니다.
1999~2000년에 여섯 번, 2003~2008년에 세 번, 2025~2026년에 네 번입니다. 2008년 7월 18일에서 2025년 11월 28일까지 17년 동안은 한 번도 없었습니다.
10년물 5% 재돌파의 실제 시점
11월 12일과 13일 야후 계열 10년물 종가가 5%를 넘겼습니다. 다만 5% 재돌파 자체는 이번 주의 일이 아닙니다.
2026년에 처음 5%를 넘긴 것은 야후 계열 9월 16일 · FRED DGS10 9월 15일이고, 그 전에 5%를 넘긴 마지막 날은 2007년 7월 19일(5.04%)입니다. 2026년에 5% 이상인 날은 야후 계열 25일 · FRED 27일이고 올해 고점은 10월 5일(야후 5.311% · FRED 5.31%)입니다.
이번 주의 사실은 '5%를 처음 넘었다'가 아니라 '10월 28일 이후 처음 다시 5%를 넘긴 두 날'입니다.
코스피 주간 +4.56%의 분포 내 위치와 세 기준점
코스피 주간 +4.56%는 2026년 46주 중 16번째로 큰 상승이고, 1995년 이후 1,643주 기준으로 +4.56% 이상인 주가 121주(7.4%)입니다. 올해 기준으로 드문 폭이 아닙니다.
같은 11월 13일 종가 5,290.50을 어느 기준점에서 보는지에 따라 숫자가 달라집니다. 6월 22일 사상 최고 종가 9,114.50 대비 −41.96%, 연초 대비 +25.54%(이 리포트의 '연초 대비'는 전부 2025년 말 종가 기준입니다. 2026년 첫 거래일 종가를 기준으로 삼으면 +22.76%로 2.78%포인트 달라집니다), 9월 말 대비 −22.63%로 셋 다 참입니다.
한국은행 집계를 인용한 보도는 9월 말 대비 −23.4%로 주요국 중 낙폭이 가장 컸다고 적었습니다(단일 출처). 필라델피아 반도체도 같은 구조입니다.
주간 +8.05% · 연초 대비 +43.25%인데 6월 22일 고점 대비로는 −30.7%이고(§⑪), 두 시장의 고점 날짜가 같은 6월 22일이라는 점만 공통입니다.
1999년 연준 금리 인상 재개 (1999-06 ~ 2000-05)
이번 주와 가장 많은 조건이 겹치는 이름 붙은 국면은 1999년 연준 금리 인상 재개입니다. 1998년 롱텀캐피털매니지먼트·러시아 사태로 세 차례 인하한 연준이 성장과 물가가 되살아나자 이듬해 인상으로 선회했습니다.
겹치는 지점은 넷입니다. 인하 뒤 저점에 머물다 다시 올린 경로, 장기금리 상승, 그 와중에도 오른 주식, 반도체 안의 분산입니다.
그때 수치. 실효연방기금금리 월평균 1998년 9월 5.51% → 1999년 1월 4.63% 저점 → 2000년 7월 6.54%.
10년물은 1998년 10월 5일 4.16%에서 2000년 1월 20일 6.79%까지 +263bp. 1999년 S&P 500 +19.53% · 필라델피아 반도체 +100.98%(정책금리는 로컬 FRED DFF 월평균, 금리는 FRED DGS10, 지수는 로컬 계열 직접 계산).
지금 수치. 실효연방기금금리 월평균은 §② 의 경로(2025년 6월 4.33% → 3.63% 저점 → 3.88%)이고, 10년물은 FRED DGS10 기준 2026년 2월 27일 3.97% 저점 → 10월 5일 5.31% 고점 → 11월 12일 5.10% 입니다.
2026년 연초 대비 S&P 500 +10.46% · 필라델피아 반도체 +43.25%.
뒤따른 것. 인상은 2000년 5월 6.50%에서 멈췄고 10년물은 2000년 1월 20일 정점 뒤 2000년 12월 29일 5.12%로 내렸습니다.
필라델피아 반도체는 2000년 3월 10일 1,332.09 정점 뒤 2002년 10월 9일 213.96까지 −83.9%, S&P 500 은 2000년 3월 24일 1,527.46 뒤 같은 날 776.76까지 −49.1% 였습니다(로컬 계산).
당시와 다른 조건이 둘입니다. 1999~2000년에는 정책금리가 장기금리 위로 올라가 커브가 역전됐는데 2026년 11월 12일 기준 실효연방기금금리 3.88%는 10년물 5.10%보다 122bp 낮습니다.
그리고 1999년에는 소비자물가 전년 대비가 매달 공표됐지만 2026년 10월치는 공표되지 않아 물가의 연간 궤적을 그때와 같은 방식으로 볼 수 없습니다.
1970년대 스톱-고(stop-go) 통화정책 (1976-12 ~ 1980-04)
'인하가 끝났다고 보기엔 물가가 아직 목표 위'라는 조건과 겹치는 더 먼 국면은 1970년대 스톱-고(stop-go) 통화정책입니다. 경기 둔화에 금리를 내린 뒤 물가가 다시 올라 더 높은 금리로 되돌려야 했던 자리입니다.
그때 수치. 실효연방기금금리 월평균 1976년 12월 4.65% 저점 → 1978년 12월 10.03% → 1980년 4월 17.61%.
10년물 1976년 12월 평균 6.87% → 1980년 2월 26일 13.65%. 소비자물가 전년 대비 1976년 12월 +5.04% → 1980년 3월 +14.59%(로컬 FRED DFF·DGS10·CPIAUCSL 직접 계산).
뒤따른 것. 1979년 10월 볼커 의장이 운영 방식을 바꿔 금리를 끌어올렸고, 1980년과 1981~82년 두 차례 경기침체를 지나 물가가 내려왔습니다. 10년물은 1981년 9월 30일 15.84%까지 올라간 뒤 하락 추세로 돌아섰습니다.
당시와 다른 조건이 셋입니다. 1970년대 물가는 두 자릿수였고 정책금리는 17%대까지 갔지만 지금 근원 소비자물가는 월 +0.3% 수준이고 정책금리는 3.75~4.00%입니다.
그리고 그때의 물가 상승에는 두 차례 석유 위기가 얽혀 있었지만 2026년 11월 2주 유가는 브렌트 −2.52% · WTI −2.50%로 내렸습니다. 이번 주의 물가 압력에 유가는 들어 있지 않습니다.
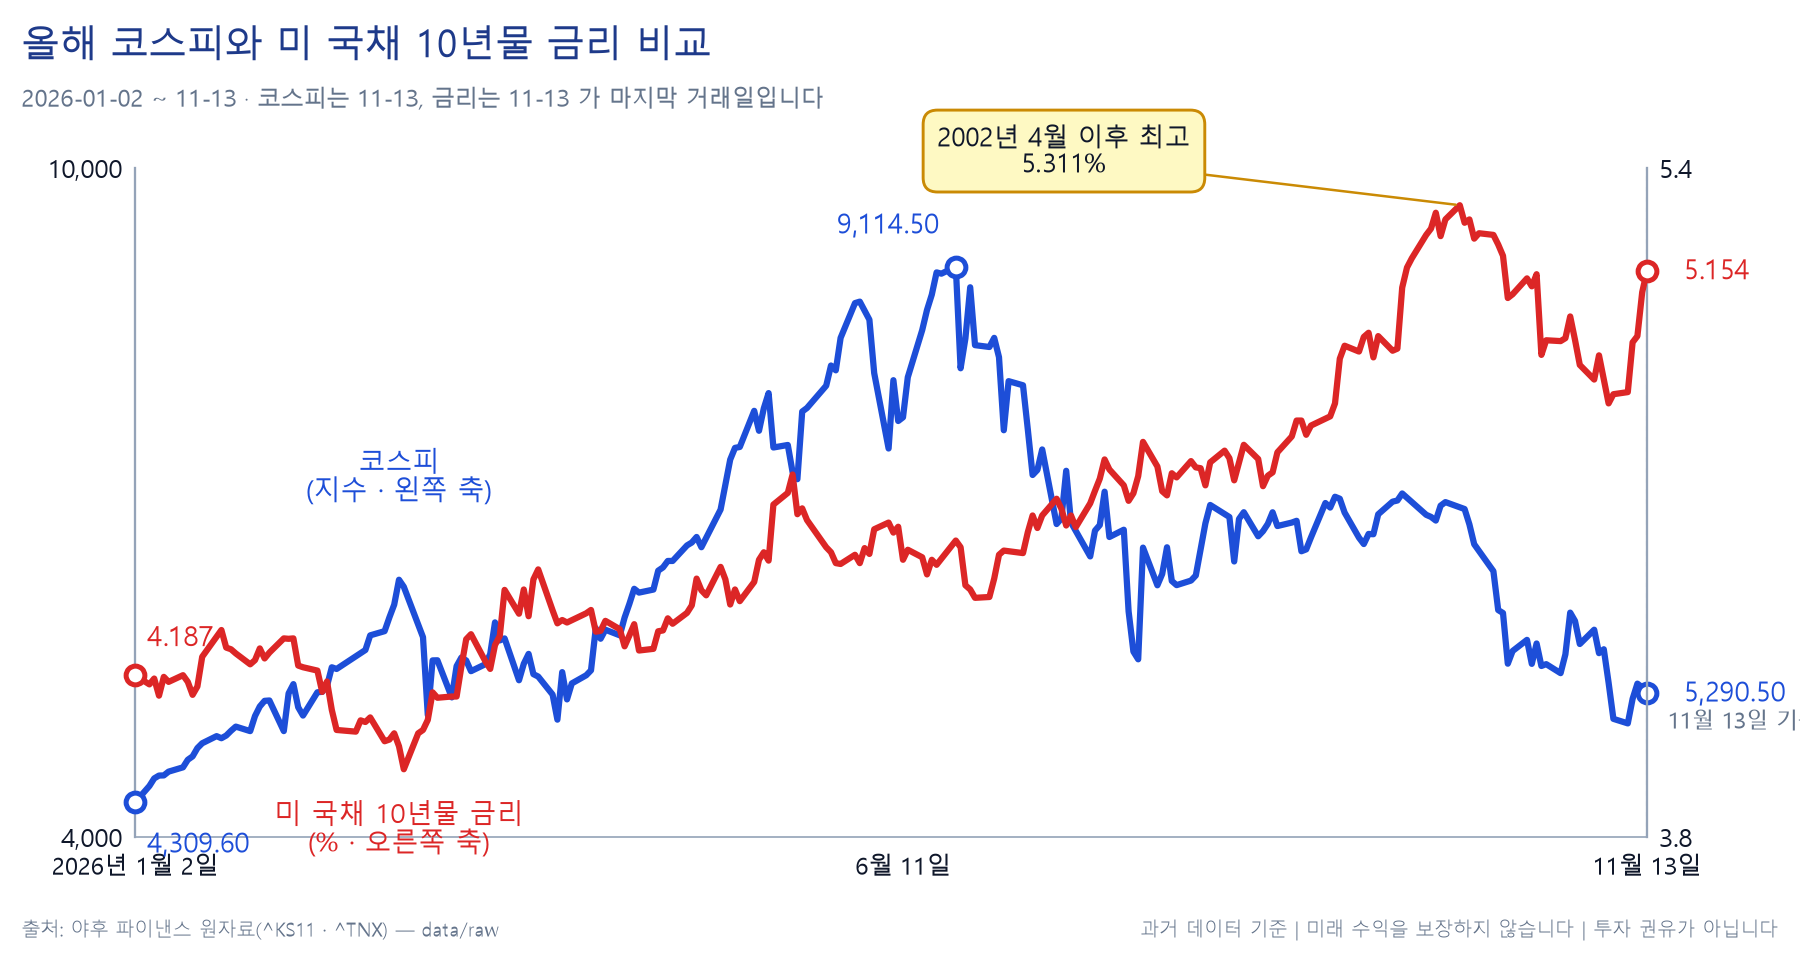
위 그림은 올해 코스피와 미 국채 10년물 금리를 한 그림에 놓은 것입니다. 6월 22일 고점 이후 두 선의 관계와 9월 중순 5% 첫 돌파 지점이 함께 보입니다.
⑦채권·크레딧 심층
10년·30년 입찰의 응찰 지표
11월 리펀딩 입찰 두 건 모두 수요가 약해진 쪽입니다.
| 일자 | 만기 | 규모 | 낙찰금리 | 응찰률 | 비고 |
|---|---|---|---|---|---|
| 11월 10일 | 10년 | 420억 달러 | 5.020% | 2.46배 | 꼬리가 2월 이후 가장 컸고 해외 수요 감소 |
| 11월 12일 | 30년 | 250억 달러 | 5.441% | 2.36배 | 직전 2.54배·6회 평균 2.44배 미달. 11월 리펀딩 마지막 입찰 |
30년물은 간접 낙찰 비중이 72.3%에서 68.1%로 내리고 딜러 인수는 6.8%에서 11.4%로 늘었습니다. 최종 수요자가 덜 가져간 만큼 중개기관 재고로 남았다는 뜻이고 두 건 모두 두 출처에서 확인된 수치입니다.
그런데 같은 주 30년물 금리 상승 폭(+22.1bp)은 전 만기 중 가장 작습니다. 수요 지표와 금리 방향이 맞지 않으므로 장기물 움직임을 입찰로 설명하지 않습니다.
10년 기간 프리미엄 계열을 받지 않았으므로 장기 구간을 기간 프리미엄과 금리 기대로 쪼개지도 않습니다.
ETF 프록시로 크레딧을 읽을 수 없는 이유
이 주차에 크레딧 스프레드를 쓰지 않습니다. ICE BofA 옵션조정스프레드를 받지 않았고 가진 것은 ETF 프록시 둘(LQD −1.65% · JNK −0.41%)뿐입니다.
투자등급 쪽이 1.24%포인트 더 내린 것은 듀레이션이 길어 금리 +29.5bp 를 더 크게 맞은 결과이므로 이 순서는 신용 위험이 아니라 금리 민감도를 보여줍니다. 등급이 내려갈수록 스프레드가 벌어졌는지는 이 리포트가 답하지 않습니다.
주식 변동성 하락과 채권 변동성 상승
같은 주에 두 변동성 지표가 반대로 갔습니다. VIX −24.73%(19.30) · VVIX −16.74%(101.53) 대 MOVE +6.49%(98.79)이고, 역산한 직전 금요일 수준은 VIX 25.64 · VVIX 121.94 · MOVE 92.77 입니다.
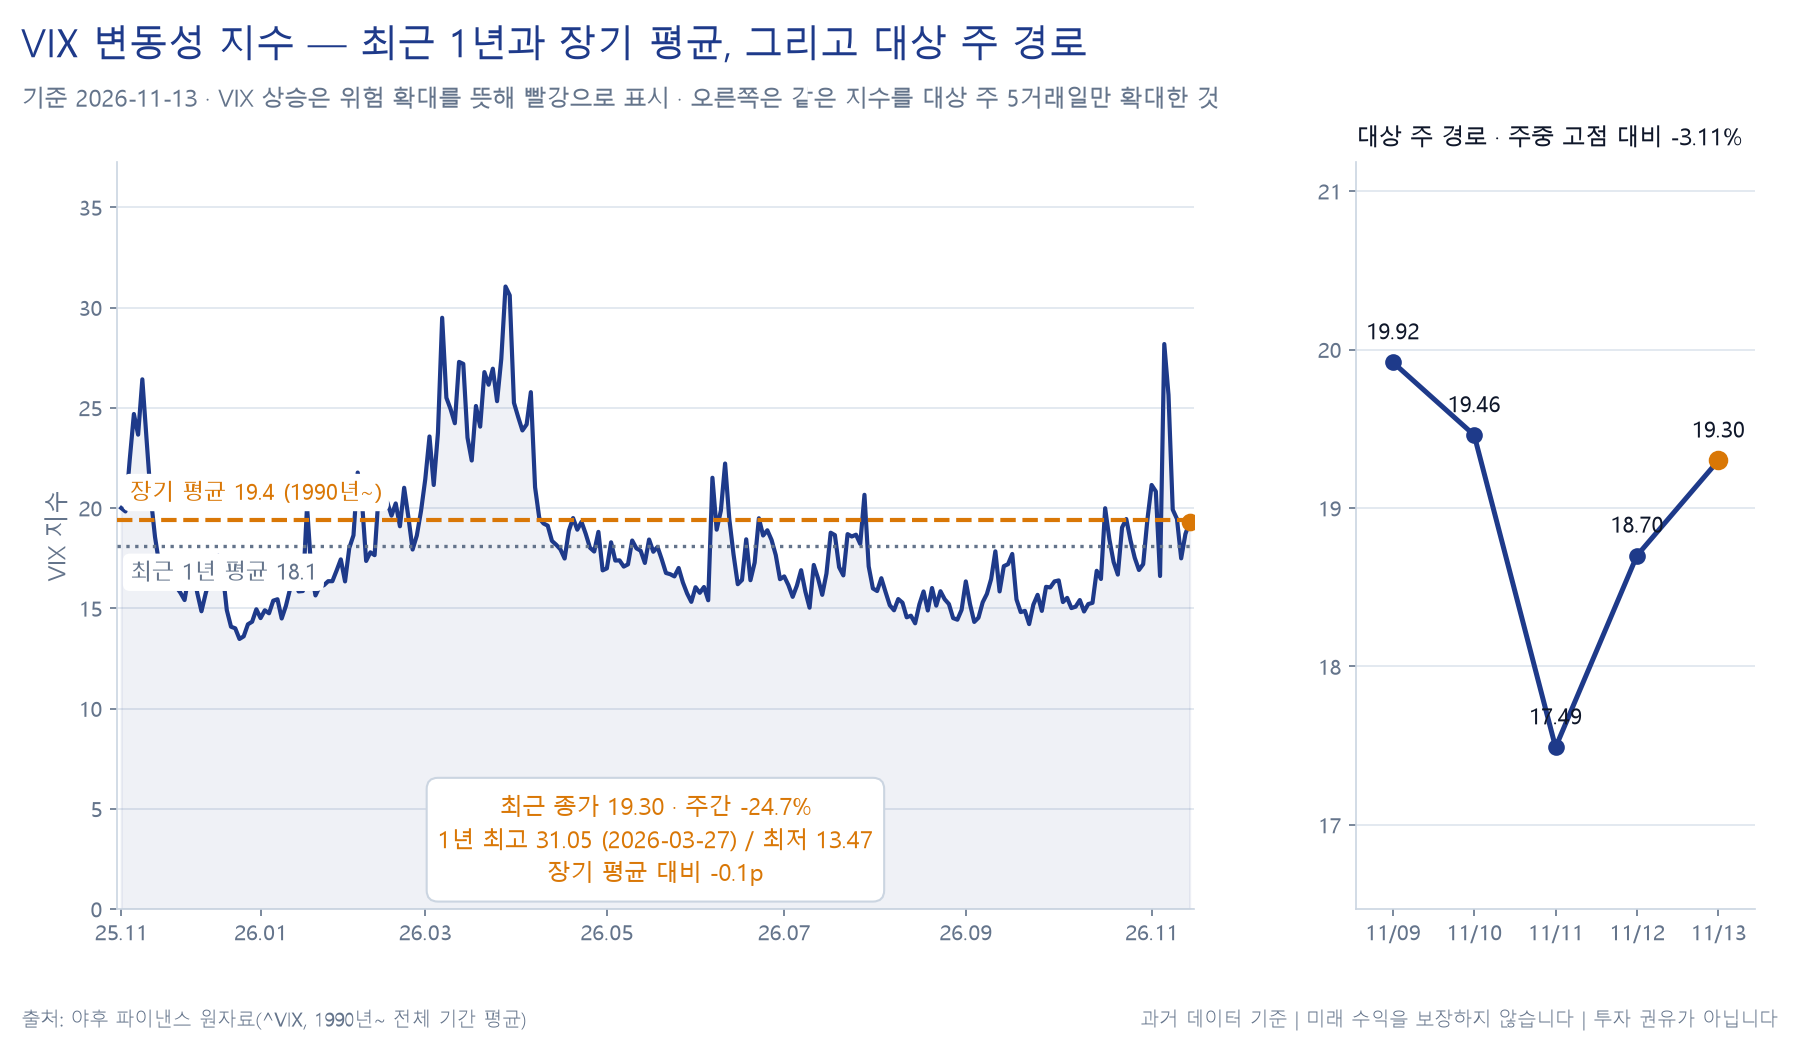
이 조합이 §② 의 분해와 같은 이야기를 합니다. 주식 쪽 불안은 25 중반에서 19 선으로 빠졌고 금리 쪽 불안은 올라갔습니다.
이 주의 스트레스는 주식이 아니라 금리 시장에 있었습니다. 다만 MOVE 98.79 가 과거 분포에서 어느 위치인지는 이 수집에 백분위 값이 없어 적지 않습니다.
⑧수급·포지셔닝·밸류에이션
한국 외국인 순매수·순매도의 일자별 반전
| 일자 | 코스피 외국인 | 비고 |
|---|---|---|
| 11월 10일 | 약 +3,500억원 | 8거래일 만의 순매수 전환(단일 출처) |
| 11월 12일 | +3,705억원 | 삼성전자 +7,449억원 / SK하이닉스 −8,720억원. 같은 날 기관 −6,910억원(단일 출처) |
| 11월 13일 | −7,034억원 | 4거래일 만의 순매도 전환. 기관 −220억원, 개인 +1,802억원(두 출처) |
11월 12일 줄이 가장 많은 것을 말합니다. 외국인은 코스피 전체로 순매수였는데 그 안에서 같은 섹터 두 대형주를 반대 방향으로 거래했습니다.
주 전체로는 삼성전자 +9.17%(188,700원 → 206,000원) · SK하이닉스 +7.42%(1,132,000원 → 1,216,000원)로 1.75%포인트 차이가 났습니다. 미국에서 엔비디아와 나머지 반도체가 갈린 것과 방향이 같은 모양입니다.
11월 13일 외국인 순매도 규모는 출처에 따라 7,034억원 / 7,033억원 / 약 5,545억원으로 갈립니다. 7,03x억원 쪽이 두 출처에서 일치하므로 그 값을 쓰되 하나로 단정하지 않습니다.
코스닥 쪽은 같은 날 기관이 1,271억원 순매수한 반면 개인과 외국인이 각각 741억원 · 623억원 순매도했습니다. 코스피와 코스닥에서 외국인의 방향은 같고 기관의 방향은 반대입니다.
10월 월간 유출과 11월 단기 유입의 구분
주간 수급만 보면 외국인이 돌아온 것으로 읽히지만 월간으로 보면 다른 그림입니다. 한국은행 집계를 인용한 보도는 2026년 10월 외국인 증권투자자금이 137억 달러 순유출이고 그중 주식에서 193억 1,000만 달러가 유출됐다고 적었습니다(단일 출처).
같은 보도는 11월 들어 나타난 단기 순매수를 10월 유출과 구분해 보라고 적었습니다. 원화 쪽과도 방향이 맞지 않습니다.
10월에 주식 자금이 대규모로 빠졌는데 11월 2주 원화는 강세(−1.66%)이고 달러인덱스는 올랐습니다(+1.09%). 이 어긋남을 설명한 1차 출처는 없으므로 사실 둘을 나란히 둡니다.
미국 수급·밸류에이션을 쓰지 않는 이유
이 주차에는 미국 쪽 수급과 밸류에이션 수치를 쓰지 않습니다. 1차 출처가 없고 직전 주차 값을 옮기지도 않았습니다. 한 주 사이 지수가 +2.51% 움직였으므로 지난 값을 이번 주 값처럼 적으면 틀린 숫자가 됩니다.
⑨지역별 점검
한국: 코스닥 +8.60%와 두 대형주의 갈린 경로
코스닥(+8.60% · 699.66)이 코스피(+4.56%)의 1.89배 올랐습니다. 반도체 대형주 둘은 주 후반에 갈립니다.
삼성전자는 +0.64% → +4.74% → +3.57% → +0.97% → −0.96%로 마지막 날만 마이너스인데, SK하이닉스는 +0.35% → +6.69% → +5.36% → −1.80% → −3.03%로 이틀 연속 내렸습니다. 주 전반에는 하이닉스가 더 올랐고 주 후반에 더 많이 빠져 주간으로는 삼성전자가 앞섰습니다.
11월 10일 반등은 미국 기술주 회복을 따라간 것으로 보도됐습니다.
이틀 연속 장중 고점에서 밀린 것이 한국 쪽 특징입니다. 11월 12일 장중 5,458.84에서 종가 5,342.70으로 −2.13%, 11월 13일 장중 5,504.44에서 종가 5,290.50으로 −3.89% 되돌렸습니다.
주간 상승률(+4.56%)만 보면 보이지 않는 움직임입니다.
미국·중국·일본·유럽
미국은 주간으로 세 지수가 전부 올랐는데 금요일에는 세 지수가 모두 내렸고, 그 하루에 주중 가장 많이 올랐던 종목이 가장 많이 빠졌습니다(§⑤). 이 주에 중국·일본·유럽의 지표 발표는 이 수집 범위에 들어오지 않았고 세 지역의 주요 지표는 전부 차주에 몰려 있습니다(§⑩ 캘린더).
이 주에 확인된 지역 관련 사실은 외교 쪽 하나입니다. 다카이치 총리의 차주 선전 APEC 정상회의 참석이 취임 후 첫 중국 방문이며 시진핑 주석과의 양자 회담은 성사되지 않을 것으로 보도됐습니다.
한국 투자자 관점에서 이 축은 환율과 공급망으로 연결되는 자리인데, 이 주에 그 연결을 보여주는 확인된 시장 반응은 보도되지 않았습니다.
⑩다음 주 전망 (2026-11-16 ~ 11-20)
캘린더 (컨센서스는 집계 기관 예상치)
| 일자 | 지표·이벤트 | 컨센서스(직전) | 중요도 |
|---|---|---|---|
| 11월 16일 | 중국 10월 산업생산 · 소매판매 · 1~10월 고정자산투자 | 전년비 +5.3%(직전 +5.5%) · +0.8%(직전 +1.1%) · −6.9~−7.0%(직전 −7.2%) | 높음 |
| 11월 17일 | 미국 10월 소매판매 | 전월비 +0.2%(직전 +0.8%), 컨트롤그룹 +0.4%(직전 +0.1%) | 높음 |
| 11월 18일 | 미국 10월 28일 FOMC 의사록 | 해당 없음 | 높음 |
| 11월 18일 | 영국 10월 소비자물가 | 영란은행 전망 헤드라인 3.73%(9월 3.5%), 근원 2.9%, 서비스 3.9% | 높음 |
| 11월 19일 | 일본 10월 소비자물가 | 미제시 | 높음 |
| 11월 20일 | 중국 11월 대출우대금리(LPR) | 1년 3.00% · 5년 3.50% 로 18개월 연속 동결 예상 | 높음 |
중요도 보통 가운데 컨센서스가 없는 항목은 표에서 뺐습니다. 미국 뉴욕 연준 제조업지수·캐나다 10월 소비자물가(9월 3.1%)가 16일, 미국 10월 수출입물가·산업생산·일본 10월 무역수지·영국 9월 실업률(8월 4.7%)이 17일, 미국 10월 주택착공·건축허가·유로존 10월 소비자물가 확정치가 18일, 미국 필라델피아 연준 제조업지수·주간 실업수당 청구가 19일, 미시간대 소비자심리 확정치가 20일입니다.
중요도 낮음 13건(유로존·독일·영국·스위스의 심리·생산·물가 지표, 호주·인도네시아·남아프리카 중앙은행 일정, 무디스 영국 신용등급 검토)은 표에서 뺐습니다. 이 캘린더에 한국 항목은 없습니다.
한국은행·관세청 공표 일정을 1차 출처로 확인하지 않았으므로 차주 한국 일정을 쓰지 않습니다.
기업 실적과 공모
| 일자 | 기업 | 내용 |
|---|---|---|
| 11월 17일 | 엔비디아(NVDA) | 장 마감 후(오후 2시 태평양시간 콘퍼런스콜). 회계연도 2027년 3분기(10월 25일 종료). 가이던스 매출 1,080억 달러 ±2% · 총이익률 74%. 옵션 시장은 발표 뒤 약 9.1% 변동 반영(보도) |
| 11월 17일 | 홈디포(HD) | 장 시작 전. 컨센서스 주당순이익 3.84달러 · 매출 428억 달러. 옵션 시장 약 4.1% 변동 반영(단일 출처) |
| 11월 18일 | 타깃(TGT) | 장 시작 전(단일 출처) |
| 11월 19일 | 월마트(WMT) | 장 시작 전. 컨센서스 주당순이익 0.63달러 · 매출 약 1,872억 달러. 연간 가이던스 상향 전망 보도(단일 출처) |
| 주중 | 로우스(LOW)·TJX·팔로알토네트웍스(PANW) | 같은 주 주요 발표로 함께 보도됐고 개별 날짜는 이 수집에서 확정하지 않았습니다 |
11월 17일 발표는 황 전 최고경영자 사임 닷새 뒤이고 콜레트 크레스가 처음 맡는 자리입니다.
이벤트는 넷입니다. 11월 16일 워시 연준 의장이 샌프란시스코 연준 생산성·일자리 태스크포스 콘퍼런스 개회사를 하고(인공지능이 물가·생산성·일자리에 미치는 영향을 다루는 자리로 §② 의 진단 차이가 그대로 걸립니다), 같은 날부터 아세안 정상회의(11월 16~18일)와 11월 18~19일 APEC 정상회의(선전), 11월 20일 영국·유럽연합 정상회의가 열립니다.
11월 18일 앤스로픽이 공모가를 확정하고 11월 19일 티커 ANT 로 거래를 시작하는데, 평가액은 보도마다 갈려(밴드 70~78달러 기준 완전희석 최대 약 1조 4,000억 달러 / 주관사들이 1조 5,000억 달러 이상 검토 / 최대 1조 5,000억 달러 목표) 숫자를 단정하지 않습니다.
다음 FOMC 회의는 12월 9일로 이 주차 밖이지만 위 내재 확률이 가리키는 대상입니다.
관전 포인트 (전부 조건부)
① 엔비디아 실적과 반도체 안의 분산. 가이던스 중심값 1,080억 달러를 넘는 매출과 74% 이상 총이익률이 확인되면 이 주의 종목 교체는 되돌려질 압력을 받고, 그 아래로 나오면 지수(+8.05%)와 최대 종목(−12.75%)의 괴리가 더 벌어질 압력을 받습니다.
반증 조건은 상회했는데도 AMD·브로드컴 쪽 상대 강세가 이어지는 경우이고, 그러면 이 주의 움직임은 실적 기대가 아니라 지배구조 쪽 사건에 걸려 있던 것입니다.
② 10월 소매판매와 12월 인상 경로. 컨트롤그룹이 컨센서스 +0.4%를 뚜렷이 넘으면 2년물 금리와 0.5%p 확률에 상방 압력이 되고, 밑돌면 중기 금리에 하방 압력이 생겨 실질금리 +23bp 의 일부가 되돌려질 여지가 생깁니다.
반증 조건은 상회했는데 2년물이 내리는 경우입니다.
③ FOMC 의사록과 반대표 2명. 인상 쪽 논의 범위가 성명보다 넓게 확인되면 0.25%p 확률(84.7~88.8%)의 위쪽이 지지를 받고, 인상을 미뤄야 한다는 논거가 더 많이 담기면 0.5%p 확률(11~15.3%) 쪽에 하방 압력이 됩니다.
반증 조건은 의사록이 매파적인데 2년물이 반응하지 않는 경우이고, 그러면 10월 회의 내용은 이미 가격에 반영된 것입니다.
④ 영국·일본 물가와 엔/달러. 영국 10월 소비자물가가 영란은행 전망 3.73%를 넘으면 영국 금리 쪽에, 일본 10월 소비자물가가 올라오면 엔/달러(159.88)에 영향이 가는 자리입니다.
엔화가 강해지면 달러인덱스(103.41)에 하방 압력이 되고 그 경로는 원/달러에도 걸립니다. 반증 조건은 두 물가가 다 올라왔는데 달러인덱스가 더 오르는 경우입니다.
⑤ 중국 세 지표와 대출우대금리. 11월 16일 세 지표가 컨센서스를 밑돌면 구리(−2.23%)와 한국 수출 연결 종목 쪽에 하방 압력이 되고, 11월 20일 대출우대금리가 동결 예상을 깨고 내려가면 중국 수요 기대에 상방 압력이 생깁니다.
반증 조건은 지표가 하회했는데 구리가 오르는 경우입니다.
⑥ 이란 협상과 유가. 협상 후퇴가 이어지거나 호르무즈 해협에서 추가 사건이 확인되면 유가에 상방 압력이 되고 그 경로는 헤드라인 물가 기대를 거쳐 금리로 돌아옵니다.
긴장이 완화되면 이번 주처럼 기대인플레를 거의 움직이지 않는 물가 압력 구조가 유지될 여지가 커집니다. 반증 조건은 유가가 올랐는데 10년 기대인플레(2.24%)가 움직이지 않는 경우입니다.
⑦ 리펀딩 이후의 입찰 수요. 응찰률과 간접 낙찰 비중이 함께 내린 방향이 다음 입찰에서 반복되면 장기 구간에 상방 압력이 되고, 되돌려지면 이 주의 결과는 물량이 몰린 주의 일시적 모습으로 읽을 수 있습니다.
반증 조건은 응찰 지표가 더 나빠졌는데 30년물 금리가 내리는 경우입니다.
⑪리스크 요인
하방 압력 요인
① 인상 폭이 0.5%p 로 올라가는 경로. 0.5%p 확률은 1주 전 0%에서 11~15.3%로 올라왔습니다.
경로는 근원 물가의 월 +0.3% 지속 → 확률 상승 → 2년·5년 금리 상승 → 실질금리 상승 → 현금흐름 없는 자산(금 −4.63% · 비트코인 −5.81%)과 장기 듀레이션 자산(TLT −3.10%)에 직접 압력이고, 주식 쪽으로는 할인율 상승 경로로 걸립니다.
② 엔비디아 지배구조 공백. 회사는 사임 사유를 밝히지 않았고 임시 최고경영자가 최고재무책임자를 겸임하고 있습니다.
시가총액 변화 추정은 보도마다 갈려(조사 발표 이후 4,500억 달러 이상 / 첫 보도 이후 1조 달러에 가까움, 기준 시점이 다름) 하나를 고르지 않습니다. 11월 17일 실적 → 가이던스 미달 또는 승계 불확실성 확대 → 반도체 지수 전반과 한국 반도체 대형주로 파급입니다.
③ 장기물 수요 약화. 30년물 응찰률 2.36배와 간접 낙찰 68.1%는 최종 수요자가 덜 받아 갔다는 신호입니다. 수요 약화 지속 → 장기 금리 상승 → 금리 민감 섹터(부동산 +0.84% · 소재 +0.54%)와 장기 국채 자산에 압력입니다.
④ 한국 수급의 변동성. 외국인은 한 주 안에 순매수 → 순매수 → 순매도 7,034억원으로 방향을 바꿨고 10월에는 주식에서 193억 1,000만 달러가 유출됐습니다. 수급 반전 → 지수 하락 → 환율을 통한 추가 유출입니다.
상방 압력 요인
① 유가 하락의 물가 경로. 브렌트 −2.52% · WTI −2.50%로 2주 연속 내렸고 OPEC 10월 산유량은 하루 196만 배럴 늘어 2,716만 배럴이 됐습니다.
유가 하락 지속 → 헤드라인 물가 압력 완화 → 인상 폭 기대 축소 → 중기 금리 하락 → 실질금리 하락 → 이번 주에 가장 많이 내린 자산 쪽에 반대 압력입니다.
② 기대인플레의 안정. 명목금리가 +24bp 오르는 동안 10년 기대인플레는 +1bp(2.24%)로 거의 움직이지 않았습니다. 이 구조가 유지되면 물가 기대가 고정되지 않는 국면보다 정책 쪽 선택지가 넓은 상태로 볼 수 있습니다.
③ 상승의 폭. 11개 섹터가 전부 올랐고 동일가중 평균이 지수를 앞섰습니다(§④). 폭 넓은 상승 유지 → 개별 종목 사건의 지수 파급 축소입니다.
④ 주식 변동성의 하락. VIX 가 −24.73% 내려 19.30이 됐습니다(§⑦). 변동성 하락 유지 → 위험자산 보유 비용 축소입니다.
양쪽에 걸리는 요인
① 11월 17일 엔비디아 실적(옵션 시장이 약 9.1% 변동을 반영하고 있다고 보도됐습니다)과 ② 11월 18일 FOMC 의사록은 상회·매파 쪽이면 상방, 반대면 하방 경로가 둘 다 열려 있고 방향은 이 리포트가 말하지 않습니다. ③ 이란 상황은 협상 후퇴가 유가 상방, 긴장 완화가 유가 하방이고 둘 다 물가 기대를 거쳐 금리로 돌아옵니다.
④ 달러와 원화의 어긋남(달러인덱스 +1.09% 대 원/달러 −1.66%)이 어느 쪽으로 수렴하는지에 따라 한국 자산의 외화 환산 수익률이 양방향으로 갈립니다.
현재 낙폭과 본전까지 필요한 상승률
주간 상승률만 보면 가려지는 숫자를 적어 둡니다.
| 자산 | 고점(일자) | 11월 13일 | 고점 대비 | 본전에 필요한 상승률 |
|---|---|---|---|---|
| 코스피 | 9,114.50(2026-06-22) | 5,290.50 | −41.96% | +72.28% |
| 필라델피아 반도체 | 14,634.72(2026-06-22) | 10,146.32 | −30.67% | +44.24% |
| 엔비디아 | 239.24달러(2026-10-06) | 162.85달러 | −31.93% | +46.91% |
−41.96%를 되돌리려면 +72.28%가 필요합니다. 낙폭과 회복에 필요한 상승률은 같은 숫자가 아니고 낙폭이 깊어질수록 차이는 더 벌어집니다.
코스피는 같은 날 연초 대비 +25.54%이기도 하므로 언제 들어왔는지에 따라 같은 종가가 이익 구간일 수도 손실 구간일 수도 있고, 이 주에 +4.56% 올랐다는 사실과 이 표의 −41.96%는 서로 모순되지 않습니다. 이 리포트 수치는 지수·자산 가격 기준이고 매매 수수료와 세금을 반영하지 않았습니다.
⑫하단 링크 · 출처 · 데이터 한계 · 면책
수치를 직접 확인하는 방법
이 리포트의 계산 조건은 《인베스트월드》(investworlds.org)가 직접 운영하는 계산기에 같은 날짜를 넣어 열어 볼 수 있습니다. 코스피 사상 최고 종가 당일에 넣은 돈이 이 주 끝까지 어떻게 됐는지, 그 사이 계좌 기준 최대 낙폭과 손실 기간이 얼마였는지가 함께 나옵니다.
https://investworlds.org/lump-sum?asset=kodex200&start=2026-06-22&end=2026-11-13&amount=10000000
https://investworlds.org/crisis
참고자료 (1차 출처 우선)
- 엔비디아 보도자료 및 미국 증권거래위원회 제출 서류(Form 8-K, 2026-11-12): 최고경영자 사임, 이사회 수리일 11월 11일, 콜레트 크레스 임시 최고경영자 선임, 하비 C. 존스 이사회 의장 선임과 1993년 이사 취임. 사임 배경으로 보도된 개인 관계 조사와 의회 증언 소환은 공시가 아니라 보도이며 본문도 그렇게 적었습니다.
- 미국 노동통계국 「Consumer Price Index · Producer Price Index — October 2026」 https://www.bls.gov/news.release/cpi.nr0.htm
- 미국 연방준비제도 「FOMC statement (2026-10-28)」 https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm · 「Open Market Operations」(정책금리 이력)
- NVIDIA 「NVIDIA Announces CEO Transition (2026-11-12)」 https://investor.nvidia.com/news/press-release-details/2026/
- FRED 「DGS2 · DGS10 · T10Y2Y · T10YIE · CPIAUCSL · PCEPILFE · DFF」 https://api.stlouisfed.org/fred/series/observations
- 로컬 원자료:
data/raw/의 macro · us_stocks · kr_stocks · commodities · crypto - 2차 출처: CNBC · Investing.com(CME FedWatch·홈디포 옵션) · BNN Bloomberg(위원 발언 종합) · 워싱턴포스트 · TechCrunch · CBS News · Axios · MarketNews·InvestingLive(30년 입찰) · Crypto Briefing(10년 입찰) · 코리아타임스 · The National · 닛케이아시아 · Malay Mail · 파이낸셜뉴스 · 뉴스핌 · 스페셜타임스 · 베타뉴스 · 아시아경제 · 지이코노미(한국은행 집계 인용) · Newsquawk 「Week in Focus: 16-20th November 2026」 · Kiplinger · MLQ · Opening Bell Daily · Current Logic(섹터 대조) · FXStreet · Yahoo Finance · AP
데이터 한계 (쓴 것과 쓰지 않은 것)
남은 한계 13건을 한 건도 생략하지 않고 적습니다.
| 항목 | 이 리포트의 처리 |
|---|---|
| 10월 소비자물가 전년 대비·근원 전년 대비 | 발표 기관 미공표(2025년 10월 조사 자료 미수집). 전월비와 9월 +3.7%로만 서술 |
로컬 CPIAUCSL 로 전년 대비 계산 | 2025-10 행이 없어 12행 거슬러 나누면 13개월 변화(+4.08%)가 나옴. 그 계산을 하지 않음 |
| 9개 섹터 상승 사유(에너지·정보기술 외 전부) | 1차 출처 없음. 성과와 구성 종목 수익률까지만 서술 |
| 에너지 섹터가 유가 하락 속에 가장 많이 오른 사유 | 1차 출처 없음. 사실 둘을 나란히 두고 원인을 쓰지 않음 |
| 12월 인상 내재 확률 | CME FedWatch 직접 조회 없음. 보도치를 범위와 기준 시점으로 적음. 실시간 값 아님 |
| 로건·보먼·콜린스·윌리엄스 발언 | 한 매체 종합 보도 한 곳. 직접 인용으로 쓰지 않음. 월러 이사만 두 출처 |
| 호르무즈 유조선 4척 피격(11-12) | 로이터 인용 보도 한 곳. 규모를 단정하지 않음. 11-14 유조선 2척 기뢰 폭발은 대상 주 밖이라 제외 |
| 차주 한국 지표·이벤트 | 참고 캘린더에 한국 항목 없음. 쓰지 않음 |
| 로우스·TJX·팔로알토네트웍스 발표일 | 날짜별 분해 없음. '주중'으로만 적음 |
| 비트코인 기준일 | asOf 가 11-12 로 하루 이름. 기준일 병기. 11-13 오후 6만 8천 달러선은 보도된 사실로만 적음 |
| 2년물·10년 실질금리 기준일 | FRED DGS2·DGS10 에 11-13 관측 없음. 끝점을 11-12 로 끊음 |
| 미국 자금 흐름·지수 밸류에이션 | 1차 출처 없음. §⑧ 에서 쓰지 않고 직전 주차 값도 옮기지 않음 |
| 크레딧 스프레드 | ICE BofA 옵션조정스프레드 미수집. ETF 프록시임을 밝히고 bp 변화를 쓰지 않음 |
어긋난 항목 (8건이고 값을 고치지 않았습니다)
| 항목 | 어떻게 갈렸고 어떻게 썼는가 |
|---|---|
| 원/달러 11-09 종가 | 우리 1,362.70 대 서울 주간 종가 1,347.1 또는 1,347.5(보도 간에도 갈림). 야후 24시간 호가와 서울 15시 30분 종가의 기준 시각 차이. 로컬 값을 고치지 않고 기준을 밝힘 |
| 원/달러 11-13 종가 | 우리 1,333.78 대 서울 1,336.7(+6.0원). 같은 규약 차이이고 하루 방향까지 갈림. 주간 −1.66%는 로컬 기준 |
| 엔비디아 주간 수익률 | 우리 −12.75%(11-06 기준) 대 보도 '주중 약 11%'·'약 7%'(장중 또는 11-09 기준). 기준일을 맞추려 −12.75% 사용. 보도된 11-13 종가 162.85달러·−2.01%는 로컬 값과 일치 |
| AMD 11-13 일간 수익률 | 우리 −8.75%(585.30 → 534.06) 대 보도 '약 10.5%'(장중 저점으로 보임). 같은 기사의 11-12 수치는 로컬 값과 일치 |
| 브렌트 주간 수익률 | 우리 −2.52% 대 로이터 '약 −2.4%'(금요일 종가 확정 전 집계) |
| 코스피 11-12·11-13 종가 | 우리 5,342.7 · 5,290.5 대 한국거래소 5,342.73 · 5,290.53(CSV 가 유효 5자리로 저장하는 자리이고 코스피는 정수부가 네 자리라 소수 한 자리만 남는다). 본문은 로컬 값으로 적었다. 영문 매체의 '5,400선 회복'은 장중 고점 5,458.84. 어긋남이 아니라 해소된 대조 기록 |
| 코스피 11-13 외국인 순매도 | 7,034억원 / 7,033억원 / 약 5,545억원. 두 출처가 일치하는 7,03x억원 쪽을 쓰되 단정하지 않음 |
| 앤스로픽 공모 평가액 | 최대 약 1조 4,000억 달러 / 1조 5,000억 달러 이상 검토 / 최대 1조 5,000억 달러 목표. 확정은 11-18 이라 단정하지 않음 |
대조 범위를 그대로 적습니다. 크로스에셋 13종 · 달러·금리·변동성 · 11개 섹터 · 개별 종목 수익률은 전부 로컬 CSV 계산값이고 한 값도 바꾸지 않았습니다.
외부 집계와 교차 확인된 것은 에너지 섹터(XLE +5.42%) · 엔비디아 11-13 종가와 등락률 · AMD·브로드컴 11-12 종가와 등락률 · 코스피 11-12 확정 종가 · 10월 전월비 재계산치(+0.350%)와 9월 전년 대비(+3.717% 대 보도 3.7%)입니다.
역사 절의 정책금리·명목금리·물가는 FRED 직접 조회값입니다.
면책
이 리포트는 경제 교육 목적의 정보 제공이며 특정 자산에 대한 투자 추천이 아닙니다. 《인베스트월드》는 금융투자업자가 아니고 투자자문을 제공하지 않습니다.
모든 수치는 발행 시점 기준이고 과거 데이터는 미래 수익을 보장하지 않습니다. 전망은 전부 조건부 서술이며 목표가나 매매 시점을 제시하지 않습니다.
본문의 기업 가이던스·컨센서스·옵션 내재 변동 폭은 보도된 사실의 인용이고 이 리포트의 판단이 아닙니다. 출처가 갈리는 수치는 하나를 고르지 않았고 단일 출처 항목은 그 자리에 밝혔습니다.
모든 투자 결정과 결과는 투자자 본인에게 있습니다.