①Executive Summary
- 코스피 주간 -11.71%(5,730.70 → 5,059.70)는 31년 분포의 꼬리입니다. 1995년 5월 이후 1,643개 주 중 12번째이고 더 큰 11주에 2026년 10월 16일 주(-14.46%) 가 있습니다. 외환위기·금융위기·코로나와 같은 목록에 2026년이 두 번 들어가고 그 간격이 3주입니다. 최근 다섯 주(-5.39% · -14.46% · -2.08% · +3.25% · -11.71%)를 곱하면 -27.76% 입니다.
- 미국은 지수와 중위 섹터가 2.64%p 어긋났습니다. S&P 500 -2.68%인데 11개 섹터 중 5개가 플러스이고 중위는 헬스케어 -0.04% 입니다. 지수를 끌어내린 것은 정보기술 -8.23% 와 에너지 -12.00% 둘이며 1위는 커뮤니케이션 +4.89% 입니다.
- 손실이 11월 5일 하루에 몰렸습니다. 그날을 빼면 네 거래일 곱이 S&P 500 +1.75% · QQQ +1.61% · 필라델피아 반도체 +0.11% 입니다. 그날은 S&P 500 -4.36% · 나스닥 종합 -5.52% · 반도체 -12.25% · VIX +69.66%(16.61 → 28.18)이고 이 VIX 상승률은 1990년 1월 이후 9,287개 일간 변화 중 3번째입니다.
- 주식 변동성과 채권 변동성이 반대로 갔습니다. VIX +32.03%(25.64) · VVIX +14.57% 인데 MOVE 는 -7.42%(100.20 → 92.77)입니다. 금리는 2년 -5.0bp · 5년 -7.3bp · 10년 -7.0bp · 30년 -4.9bp 로 내렸고 3개월물만 +2.7bp 올랐습니다. 2s10s 는 35.0bp(-3.0bp)이고 TLT +0.52% · LQD +0.64% · JNK +0.29% 로 채권·크레딧 프록시가 전부 올랐습니다. 주식에서 벌어진 일이 금리와 크레딧 프록시 가격에서는 같은 크기로 나타나지 않았습니다. 스프레드 자체는 이 리포트가 재지 않았습니다(§⑦).
- 유가 급락이 실질금리를 올렸고 코스피는 두 기준으로 갈립니다. WTI -12.76% · 브렌트 -16.42%(근월물 교체 포함 · 보정 시 -13.32%) 구간에서 10년 기대인플레가 2.34% → 2.23%(-11.0bp)로 내렸고 명목은 -7.0bp 만 내려 실질이 2.589% → 2.629%(+4.0bp)가 됐습니다. 금의 기회비용이 올라간 주인데 금은 +4.51% 올랐고 상승분 대부분이 11월 4일 하루(+3.37%)입니다. 코스피는 사상 최고 종가 9,114.50(6월 22일) 대비 -44.49%, 2025년 말 4,214.20 대비 +20.06% 로 둘 다 참이며 고점 복귀에 필요한 상승률은 +80.15% 입니다.
②매크로 환경
달러인덱스 102.30과 원/달러 1,356.34
달러인덱스 101.88 → 102.30(+0.41%), 경로는 101.75 → 101.87 → 101.51 → 101.55 → 102.30 입니다. 주간 변화의 대부분이 10월 고용지표가 나온 11월 6일 하루(+0.74%) 에서 나왔고 선거 다음 날인 11월 4일에는 -0.35% 였습니다.
이 순서 때문에 금 상승을 '달러 약세'로 묶으면 틀립니다. 11월 4일 하루는 달러가 내리고 금이 올랐지만 주간으로는 달러도 금도 올랐습니다.
원/달러 1,337.98 → 1,356.34원(+1.37%), 경로는 1,325.52(-0.93%) → 1,344.81(+1.46%) → 1,342.90 → 1,340.07 → 1,356.34(+1.21%) 입니다. 약세가 집중된 이틀이 한국 10월 물가 발표일(11월 3일)과 서킷브레이커 발동일(11월 6일) 이고 가운데 이틀은 소폭 절상됐습니다.
달러인덱스 +0.41%와 원/달러 +1.37%의 차는 이 주 원화 약세가 달러 전반의 강세만으로 설명되지 않는다는 뜻입니다. 유로/달러 1.1183 → 1.1228, 달러/엔 157.80 → 157.50 입니다.
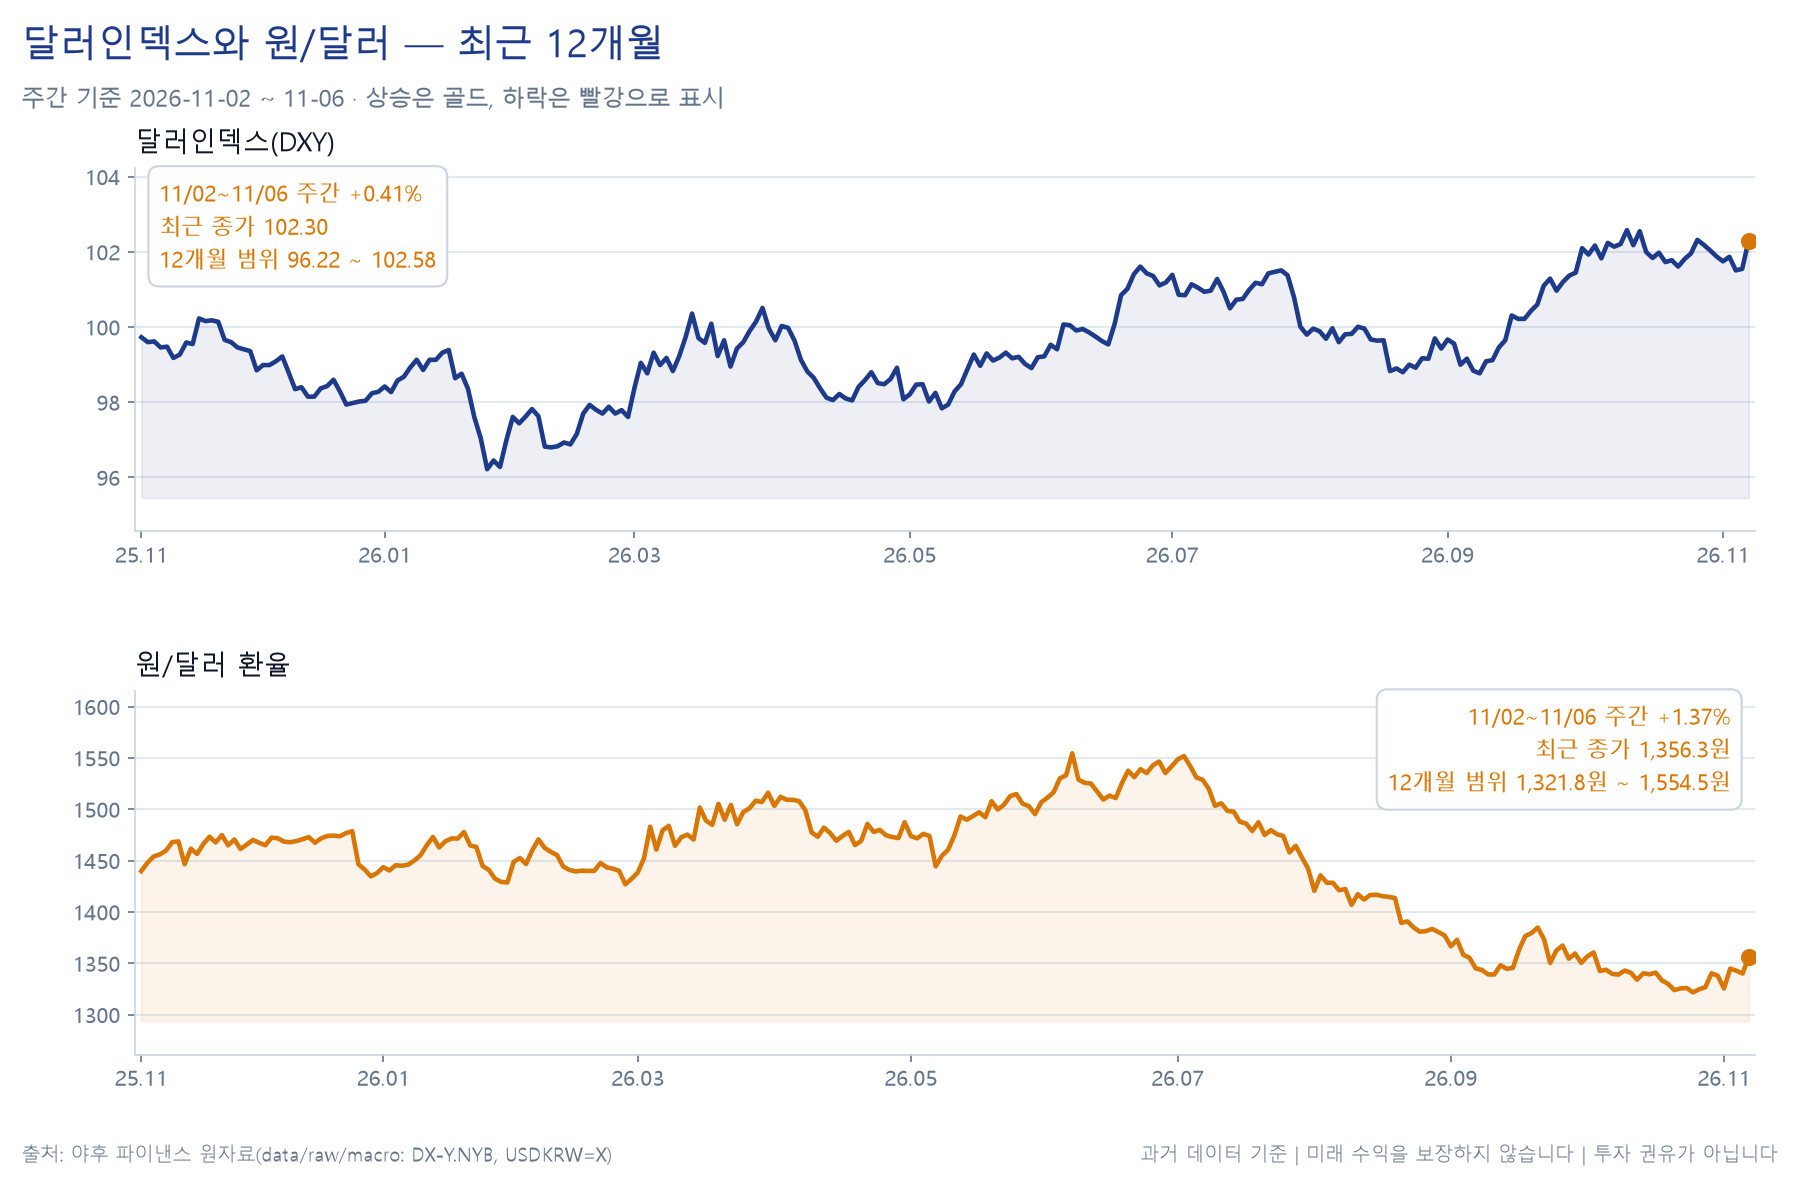
달러인덱스는 마지막 날에만 크게 올랐고 원/달러는 11월 3일과 11월 6일에 계단식으로 올랐습니다.
전 구간 금리 하락과 3개월물의 예외
| 만기 | 11월 6일 | 주간 변화 | 출처 |
|---|---|---|---|
| 3개월 | 4.00% | +2.7bp | 야후 IRX |
| 2년 | 4.51% | -5.0bp | FRED DGS2 |
| 5년 | 4.648% | -7.3bp | 야후 FVX |
| 10년 | 4.859% | -7.0bp | 야후 TNX |
| 30년 | 5.26% | -4.9bp | 야후 TYX |
오른 구간이 가장 짧은 만기 하나입니다. 3개월물 4.00%는 실효 연방기금금리(3.88%, 11월 2~6일 고정)보다 12bp 높고 그 창 안에 12월 8~9일 FOMC 가 있습니다(구간별 해석은 §⑦).
2s10s 는 38.0bp → 35.0bp(-3.0bp)인데 주중 경로가 38 → 32 → 34 → 32 → 38 → 35bp 로, 주식이 가장 크게 빠진 11월 5일에 커브가 한 주 중 가장 가팔라졌습니다.
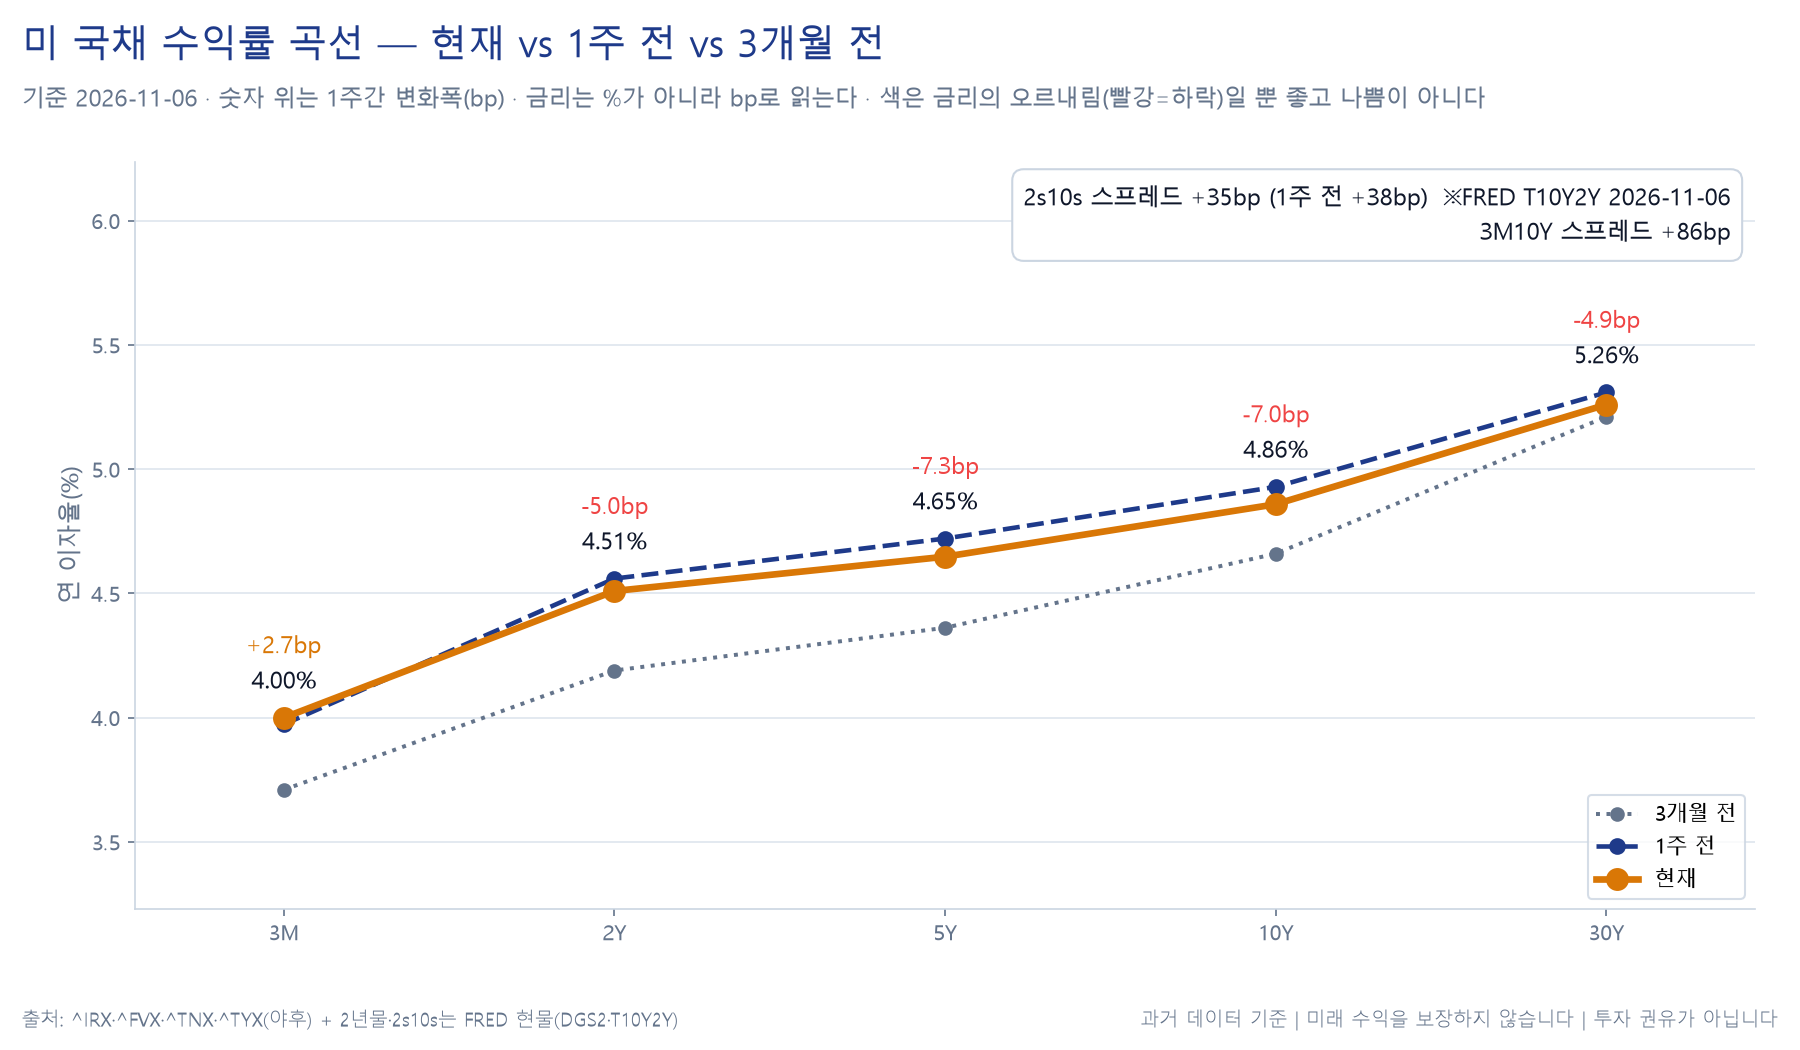
만기별 수익률 곡선과 주간 bp 변화입니다. 3개월물 하나만 위로 향하는 모양이 이 주 금리 시장의 요약입니다.
한국 10월 소비자물가 2.8%와 최고가격제 0.8%p
11월 3일 국가데이터처 발표로 10월 소비자물가지수는 120.73(2020=100), 전년 동월 대비 +2.8%, 전월 대비 +0.2% 입니다. 9월 +2.9%에서 0.1%p 낮아졌고 식료품·에너지 제외 근원은 +2.8% 로 9월과 같습니다.
품목별로 석유류 +14.9% 가 상방, 농산물 -7.5% · 채소류 -11.2% 가 하방, 가공식품 +2.9% 는 11개월 만의 최대 상승폭(출고가 인상·명절 할인 종료 반영)입니다. 재정 당국 추산으로 석유제품 최고가격제가 10월 상승률을 0.8%p 낮췄고 미적용 시 3.6% 입니다.
이 0.8%p 가 유가 급락과 맞물립니다. 국제 유가 하락(보정 -13.32%) → 국내 석유류 상방 압력 축소 → 헤드라인 기여 축소가 한 방향이고 반대 방향이 둘입니다.
최고가격제가 이미 0.8%p 를 누르고 있어 제도가 해제되면 그만큼 되돌아오고, 근원이 2.8% 보합에 가공식품이 11개월 최대 상승폭이라 에너지가 아닌 쪽의 압력은 줄지 않았습니다.
한국은행 기준금리는 3.00%(10월 22일 만장일치 동결), 2026년 경로는 7월 2.75% → 8월 3.00% 인상 → 10월 동결이고 올해 마지막 금통위는 11월 26일 입니다. 물가 2.8%와 예상보다 강한 수출·투자를 근거로 11월 인상 가능성을 거론한 보도가 있으나 결정 사항이 아닙니다.
미국 지표 공백과 기대인플레이션 -11.0bp
대상 주에 미국 CPI·PCE·PPI 발표가 없습니다(10월 CPI 11월 10일 · 10월 PPI 11월 13일로 차주 항목). 그래서 이 주의 미국 인플레이션은 발표치로 다룰 자리가 없습니다.
아래 두 값은 로컬 FRED 월별 계열에서 직접 계산한 것이고 공표 시점이 서로 다릅니다. CPI 전월비 +0.35%(2026년 9월 336.298 → 10월 337.476)는 11월 10일에 발표된 10월 지수로 계산한 값이라 대상 주 시장에는 나와 있지 않았습니다.
근원 PCE 전년 대비 +3.12%(2025년 9월 → 2026년 9월)는 대상 주 시점에 이미 공표돼 있던 값입니다. 미국 CPI 전년 동월 대비는 쓰지 않습니다.
로컬 계열에 2025년 10월 관측이 없어 12개월 변화율이 성립하지 않습니다.
10년 기대인플레(FRED T10YIE)는 2.34% → 2.23%(-11.0bp)이고 일자별로 2.29(-5bp) → 2.30(+1bp) → 2.26(-4bp) → 2.24(-2bp) → 2.23(-1bp) 입니다. 가장 크게 내린 이틀이 브렌트가 가장 크게 빠진 이틀(11월 2일 -10.94% · 11월 4일 -8.67%)과 겹칩니다.
이란 종전 협의와 호르무즈 재개방 제안
11월 1일 OPEC+ 가 12월 생산 목표를 유지하고 추가 조정은 내년까지 예정이 없다고 했습니다. 11월 2일 이란·카타르 당국자의 종전 협의가 3일 연속 이어졌고 이란 외교장관이 "협의가 진행되고 있다", 트럼프 대통령이 "현 시점에서 이란에 대한 군사행동은 필요하지 않다"고 말했습니다.
11월 4일에는 이란 측 제안이 호르무즈 해협 재개방을 중심에 둔 것으로 보도됐고("모든 전선에서 전쟁이 끝나면 2일 안에 호르무즈를 재개방", 중재는 카타르) 브렌트가 약 한 달 만에 100달러를 밑돌았습니다. 미국 원유 재고 감소에도 내렸습니다.
재고 지표보다 외교 뉴스가 가격을 정한 날입니다.
미국의 이란 항만 해상 봉쇄와 호르무즈 폐쇄는 이 주의 배경입니다. 날짜가 특정된 1차 확인은 11월 7일 중부사령부 발표와 11월 11일 이란 측 발언으로 대상 주 밖이라, 주간 배경으로만 쓰고 주간 수익률을 이 사건에 날짜 단위로 귀속시키지 않습니다.
연준 커뮤니케이션은 10월 28일 성명까지입니다. 목표범위 3.75~4.00%("3-3/4 to 4 percent") 동결, 표결 찬성 10·반대 2이고 반대 2인(리사 쿡 이사·베스 해맥 총재)이 0.25%p 인상을 선호했습니다.
성명은 "Inflation remains elevated." 와 "Job gains have kept pace with the workforce, and the unemployment rate has changed little."로 적었습니다.
11월 2~6일 사이 연준 인사의 공개 발언은 이 수집에 없고 확인된 월러·로건·폴슨·보먼 발언은 전부 11월 10~12일자로 §⑩에만 적었습니다.
③크로스에셋 리뷰
전 자산 동일 기준(2026년 10월 30일 → 11월 6일 종가)입니다.
| 자산 | 자산군 | 11월 6일 | 주간 | 자산 | 자산군 | 11월 6일 | 주간 |
|---|---|---|---|---|---|---|---|
| 금 | 원자재 | 4,074.90달러 | +4.51% | 구리 | 원자재 | 6.2180달러 | -3.72% |
| LQD | 크레딧 | 104.53 | +0.64% | QQQ | 주식(미국) | 656.10 | -4.98% |
| TLT | 채권 | 81.92 | +0.52% | 코스피 | 주식(한국·지수) | 5,059.70 | -11.71% |
| JNK | 크레딧 | 92.70 | +0.29% | 필라델피아 반도체 | 주식(미국) | 9,390.25 | -12.15% |
| S&P 500 | 주식(미국) | 7,376.86 | -2.68% | WTI 원유 | 원자재 | 90.83달러 | -12.76% |
| KODEX200 ETF | 주식(한국·ETF) | 79,005원 | -12.99% | ||||
| 브렌트 원유 | 원자재 | 98.32달러 | -16.42% |
비트코인은 같은 표에 넣지 않았습니다. 기준일이 11월 8일로 다릅니다.
74,585달러 · -3.38% 이고 일자별로 11월 4일 +3.96% → 11월 5일 -5.55%로 주식과 같은 방향이었습니다. 이번 주 암호자산의 움직임을 짚은 보도가 이 수집에 없어 사유는 쓰지 않습니다.
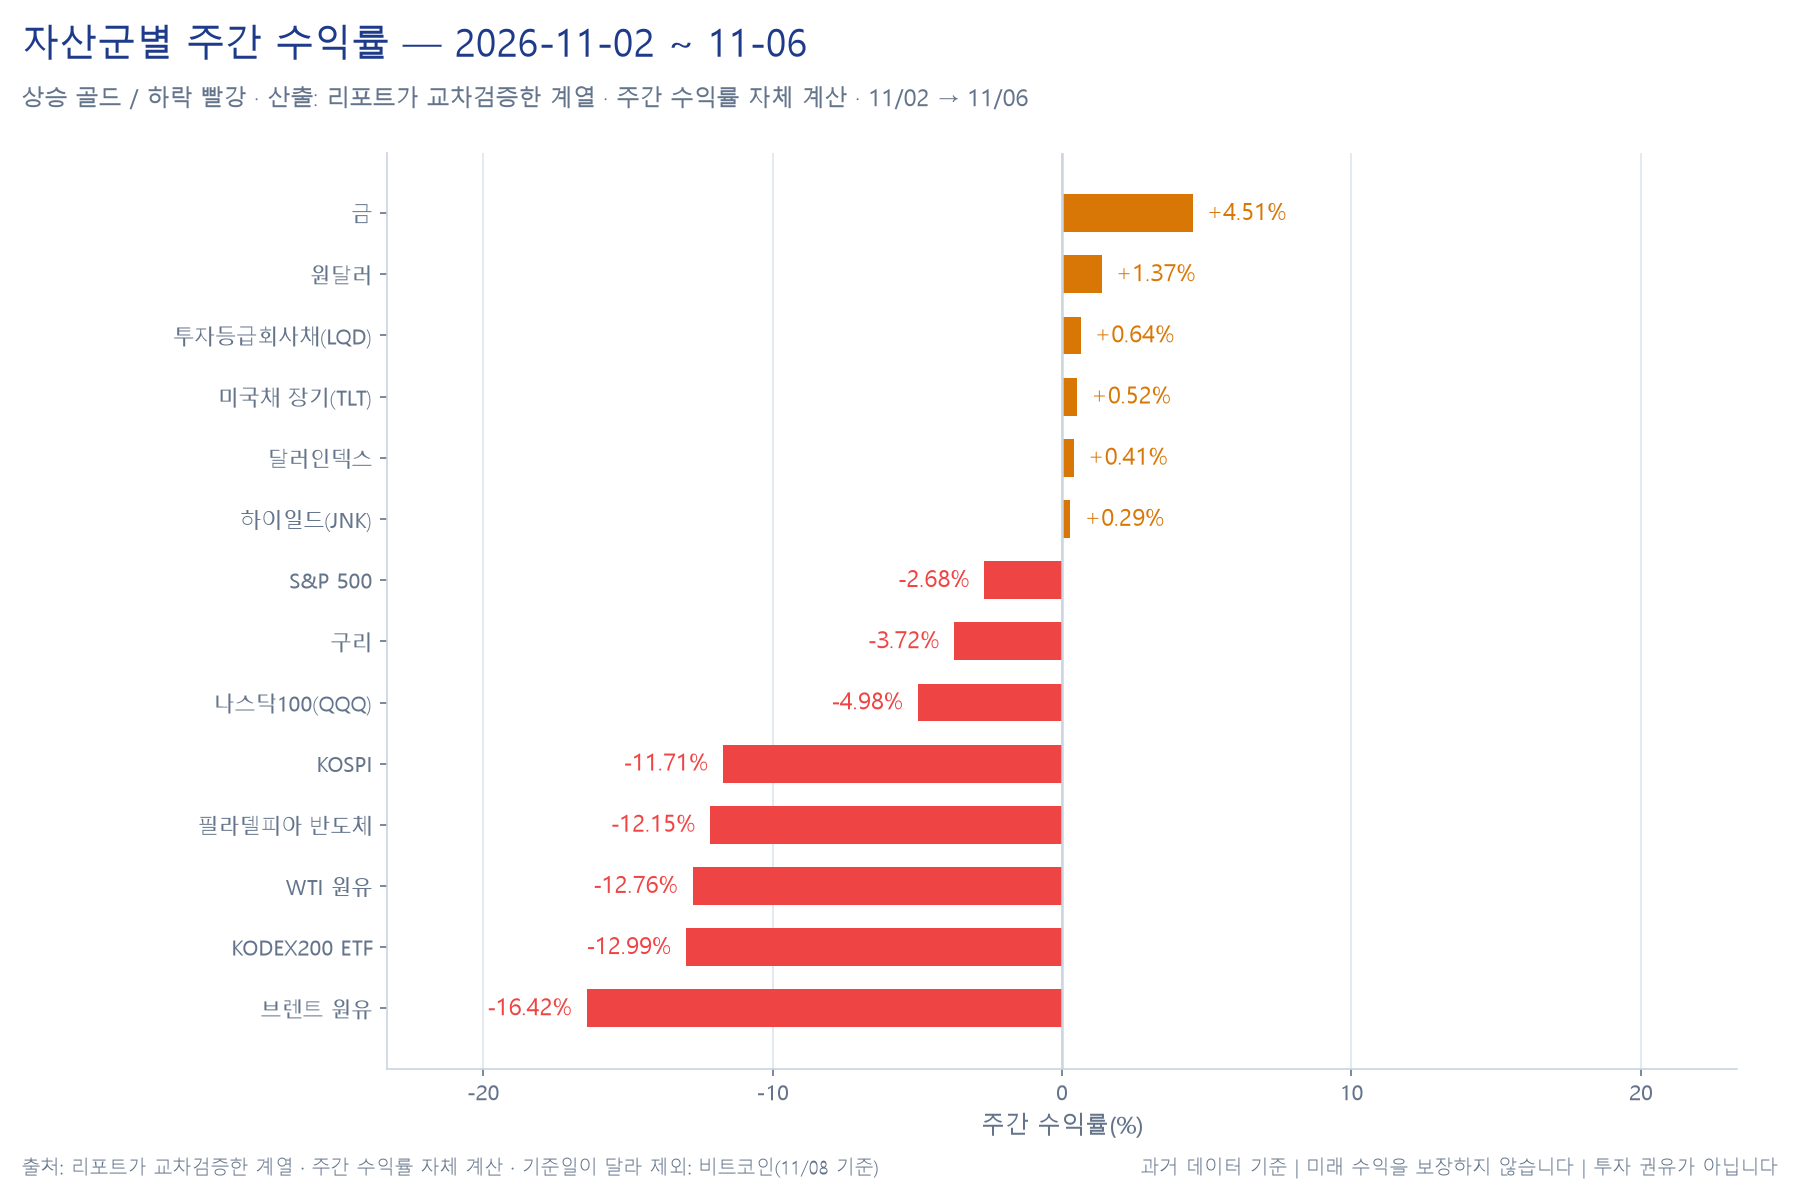
자산군별 주간 수익률입니다. 플러스 쪽이 금과 채권·크레딧, 마이너스 쪽이 주식과 에너지·구리로 갈려 있습니다.
이 순위를 만든 것은 둘입니다. 외교 뉴스에 따른 유가 급락과 AI 인프라 증설 속도 재평가입니다.
서로 독립인 두 사건이 같은 주에 겹쳐 에너지와 반도체를 동시에 끌어내렸고, 그래서 표의 아래쪽이 '위험자산 전반'이 아니라 특정 두 테마로 채워졌습니다.
브렌트 -16.42%는 기준일 종가에 근월물 교체가 섞인 값입니다. 외부 집계는 약 -13%, 같은 기준으로 보정하면 -13.32% 이고 종가 수준(98.32달러)은 외부와 일치합니다.
로컬 값은 고치지 않았으며 근거는 §⑫에, 같은 단서는 순위를 말할 때마다 붙였습니다.
세 격차가 이 주의 성격을 가릅니다. 반도체와 S&P 500 의 9.47%p 는 미국 주식 안의 테마 격차, 코스피와 S&P 500 의 9.03%p 는 그와 비슷한 크기의 지역 격차, KODEX200 과 코스피의 1.28%p 는 시가총액 상위 200종목 ETF 가 광의 지수보다 더 내린 것으로 대형 반도체주가 하락을 주도한 결과와 방향이 맞습니다.
채권·크레딧이 전부 올랐다는 점 자체가 정보입니다. 주식 급락과 함께 금리가 내리고 크레딧 프록시가 버틴 구조는 교과서적 위험회피 상관이며 주식과 채권이 같이 빠지던 국면과 모양이 다릅니다.
다만 OAS 계열이 로컬에 없어 크레딧은 프록시로만 다루고 그 한계를 §⑦에 적었습니다.
④주요 섹터
| 순위 | 섹터 | 티커 | 주간 | 순위 | 섹터 | 티커 | 주간 |
|---|---|---|---|---|---|---|---|
| 1 | 커뮤니케이션 | XLC | +4.89% | 7 | 유틸리티 | XLU | -0.69% |
| 2 | 부동산 | XLRE | +1.92% | 8 | 소재 | XLB | -1.50% |
| 3 | 경기소비재 | XLY | +1.91% | 9 | 산업재 | XLI | -2.83% |
| 4 | 금융 | XLF | +1.15% | 10 | 정보기술 | XLK | -8.23% |
| 5 | 필수소비재 | XLP | +0.74% | 11 | 에너지 | XLE | -12.00% |
| 6 | 헬스케어 | XLV | -0.04% |
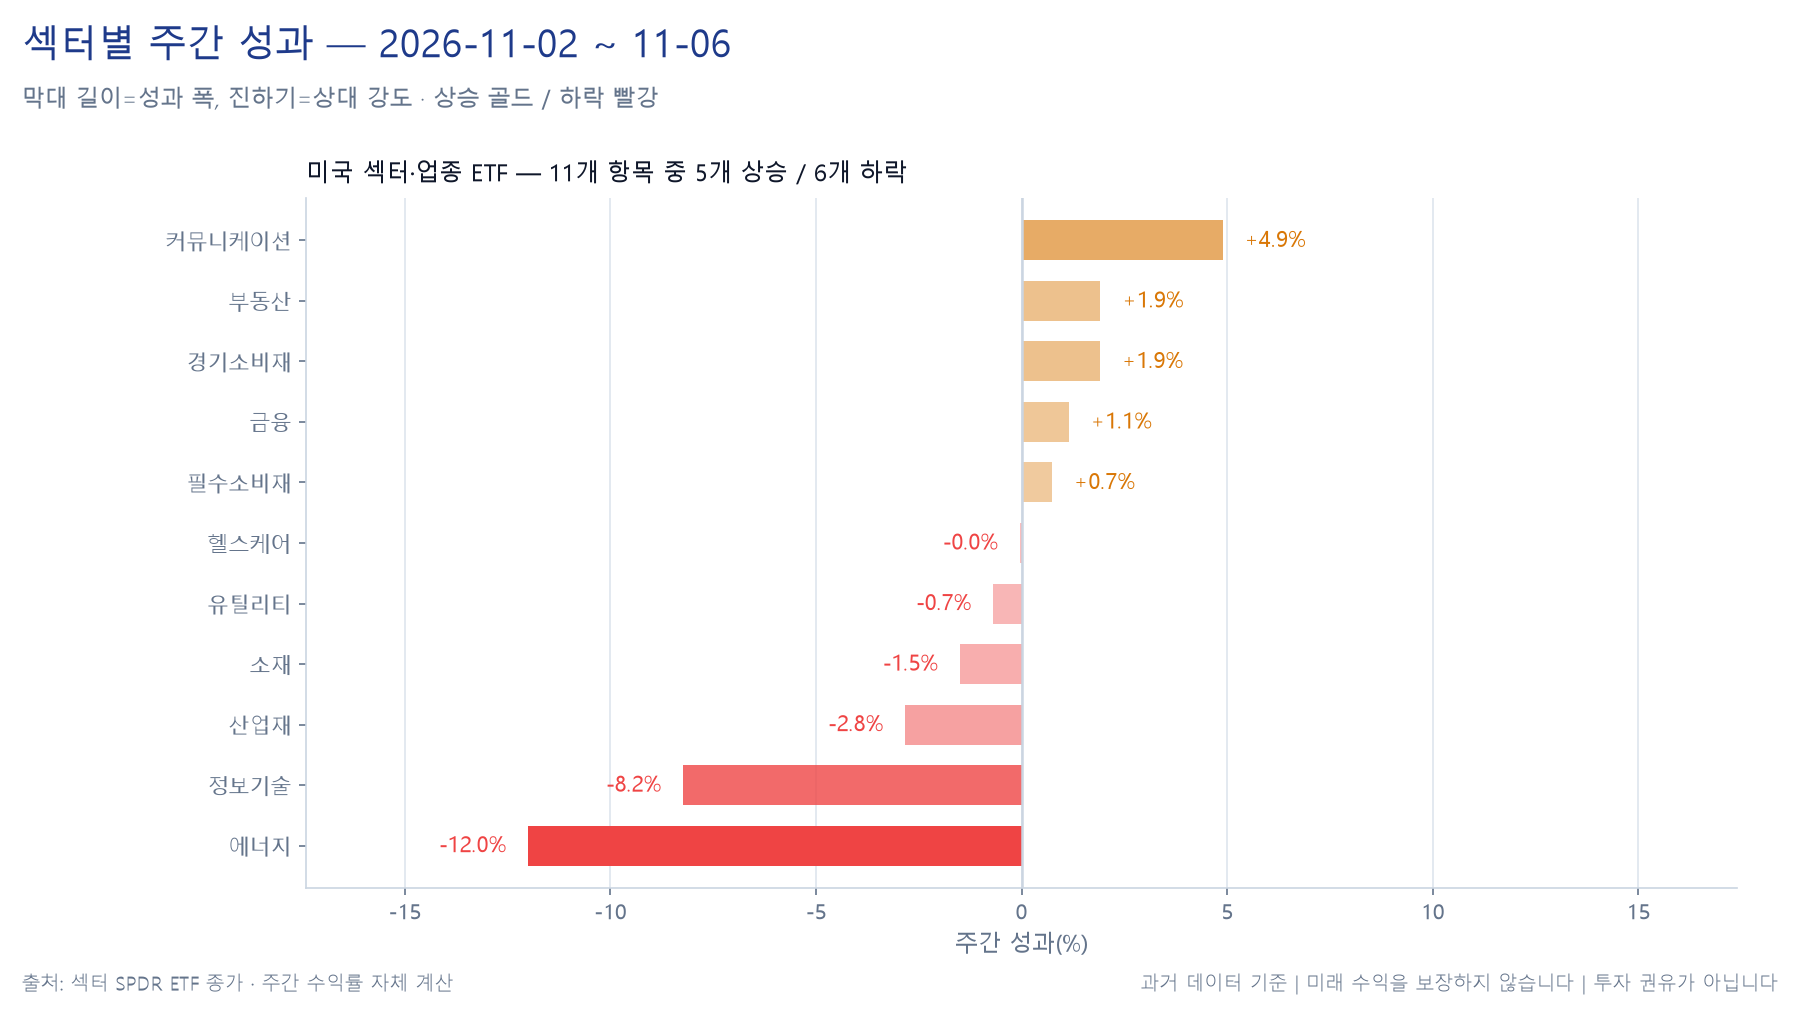
11개 섹터의 주간 성과입니다. 상단 다섯 칸이 플러스이고 하단 두 칸의 크기가 나머지를 압도합니다.
중위 섹터 -0.04%와 지수 -2.68%의 2.64%p
5개가 올랐고 6개가 내렸습니다. 그 차 2.64%p 는 내린 섹터의 개수가 아니라 크기와 비중에서 나옵니다.
마이너스 6개 중 넷(헬스케어·유틸리티·소재·산업재)은 합쳐도 -5.06%p 범위인데 정보기술과 에너지 둘이 각각 -8.23%·-12.00% 입니다. 1위와 11위의 격차는 16.89%p, 커뮤니케이션과 정보기술의 격차는 13.12%p 입니다.
'S&P 500 이 2.68% 내렸다'를 '미국 주식이 2.68% 내렸다'로 읽으면 이 주에는 틀립니다.
정보기술 -8.23%의 종목별 분해
주간으로 마이크론 -22.01% · 램리서치 -16.17% · 오라클 -11.15% · AMD -11.05% · 브로드컴 -9.93% · 엔비디아 -8.80% · TSMC -7.56%, 11월 5일 하루로는 마이크론 -17.46% · AMD -17.26% · 브로드컴 -10.43% · 엔비디아 -9.26% 입니다.
하루와 주간을 분리하면 구조가 보입니다. 마이크론은 주간 -22.01% 중 하루가 -17.46%이고 그날을 뺀 네 거래일 곱은 -5.51%, 필라델피아 반도체는 같은 계산에서 +0.11% 로 사실상 보합입니다.
보도로 확인된 트리거는 셋입니다. ① 퀄컴 실적 — CNBC 는 11월 5일 퀄컴이 실적 발표 뒤 떨어지며 선거 후 반도체 매도를 이끌었다고 보도했습니다.
당분기 가이던스가 시장 기대 아래였고 데이터센터 매출은 6억 5,000만 달러, 크리스티아노 아몬 CEO 는 "수요 문제가 아니라 공급 문제다"라고 말했습니다. ② 데이터센터 제한 주민투표 — 10개 주에서 건설 제한 안건 41건 중 40건 가결(유일한 예외는 노스다코타주 하우드)이 증설 속도에 대한 의문으로 연결됐습니다.
③ CNBC 는 금리 상승·대규모 설비투자·메모리 공급 부족을 함께 지목했습니다. 시장 참여자 발언으로 피터 북바(원포인트BFG 웰스파트너스 CIO)의 "증설이 느려지면 바로 그 지점에서 주식이 거래될 것", 리처드 클로드(야누스 헨더슨 포트폴리오 매니저)의 "반사적인 반응이 있을 것이고 일부 지연으로 이어질 수 있다"가 있습니다.
CNBC 는 같은 날 엔비디아 시가총액이 약 4,500억 달러 줄었다고 보도했습니다.
커뮤니케이션 +4.89%의 기여도 공백
선거 다음 날 하루 +3.47% 로 주간 상승분의 대부분을 만들었습니다. AI 인프라 규제 우려가 반도체·장비를 때린 자리에서 인터넷·미디어가 반대로 움직인 모양입니다.
다만 어느 종목이 섹터를 끌었다고 쓰지 않습니다. 로컬에서 확인한 대형 보유 종목은 알파벳 +1.77%(11월 4일 +3.18%) · 디즈니 +5.24% · 넷플릭스 +2.14% · 메타 -0.79% 인데 이 넷만으로는 섹터 +4.89%가 산술적으로 설명되지 않습니다.
통신·미디어 중소형 구성종목 데이터가 로컬에 없고 섹터 상승 사유를 짚은 보도도 이 수집에 없어 수치와 날짜까지만 적습니다.
에너지 -12.00%와 내부 상쇄 섹터 둘
에너지는 엑슨모빌 -11.42% · 셰브론 -9.73% 이고 섹터 -12.00%는 WTI -12.76%·보정 브렌트 -13.32%와 자릿수가 같습니다. 유가 하락이 그대로 반영된 주이고 섹터 안 분산도 작습니다.
경기소비재(+1.91%)는 아마존 +7.88%(11월 4일 +6.12%)가 끌어올리고 테슬라 -10.40% 가 끌어내려 상쇄됐습니다. 산업재(-2.83%)에서는 캐터필러가 주간 -10.30%(11월 5일 -6.37%)로 가장 크게 내렸습니다.
데이터센터 건설·전력 설비로 묶인 종목이 같은 주에 함께 밀렸다는 사실까지만 적습니다. 캐터필러 하락을 그 안건과 직접 잇는 1차 보도가 이 수집에 없어 인과를 단정하지 않습니다.
수익률만 있는 여섯 섹터
부동산(+1.92%) · 금융(+1.15%) · 필수소비재(+0.74%) · 헬스케어(-0.04%) · 유틸리티(-0.69%) · 소재(-1.50%) 는 사유를 짚은 보도가 이 수집에 없어 수치만 씁니다.
참고로 금융은 섹터가 플러스인데 로컬 기준 대형 은행은 내렸고(JP모간 -0.76% · 뱅크오브아메리카 -1.18% · 골드만삭스 -3.21%), 헬스케어는 일라이릴리 -4.48% · 유나이티드헬스 -3.15%, 소재는 같은 주 구리 -3.72%와 방향이 맞습니다. 이 수치들을 섹터 수익률의 원인으로 제시하지 않습니다.
⑤이번 주 정리
11월 2일 — 유가 급락으로 개시. 종전 협의 3일째이고 OPEC+ 가 12월 목표를 유지한 직후입니다.
WTI 96.46달러(-7.36%) · 브렌트 104.77달러(-10.94%, 교체 포함) 에 금 +1.81%(3,969.60달러). 미국은 S&P 500 7,541.40(-0.51%) · 반도체 -3.37% · VIX 21.15(+8.91%)인데 한국은 코스피 5,859.10(+2.24%) 로 이번 주 최고 종가를 찍었습니다.
주의 시작과 끝 사이 800포인트 차이가 이 하루에서 벌어졌습니다.
11월 3일 — 중간선거 투표일과 한국 10월 물가. 한국은 코스피 5,648.80(-3.59%) · 코스닥 704.39(-4.08%)입니다.
이 세션이 받은 미국 거래일은 11월 2일(S&P -0.51% · 반도체 -3.37%)이고 같은 날 미국 장의 반등(S&P +0.36% · 반도체 +2.63%)은 한국 장이 닫힌 뒤에 나왔습니다. 15시간 떨어진 두 세션이 차트에서는 같은 날짜 행에 놓입니다.
원/달러 1,344.81원(+1.46%).
11월 4일 — 민주당 상·하원 장악과 데이터센터 제한 안건 40건. CNBC 선거데스크 집계로 하원 민주 250석 이상·공화 165석 이상, 상원 민주 54석 이상·공화 42석 이상이며 텍사스 상원·주지사와 오하이오 주지사에서 민주당이 승리하고 공화당 보유 주지사 5곳이 전환됐습니다(JD 밴스 부통령은 패배 원인으로 이란 전쟁을 지목).
지수는 올랐고 반도체는 내렸습니다. S&P 500 7,688.62(+1.58%) · 나스닥 종합 +1.44% · 다우 1,500포인트 이상 상승(3% 내외, 53,000 돌파 · CNBC 보도이며 다우 계열은 저장소에 없어 로컬로 되짚지 않았습니다) · VIX 16.61(-20.26%)로 이번 주 최저, 애플 +5.30% · 마이크로소프트 +6.68% · 아마존 +6.12% · 알파벳 +3.18%.
같은 날 반도체 -3.13% · 엔비디아 -3.17% · 마이크론 -7.00% 로 지수와의 격차 4.71%p 가 하루에 벌어졌습니다. 브렌트 94.62달러(-8.67%) · 금 4,073.00달러(+3.37%).
선거 결과가 지수에 먼저 반영되고 규제 안건이 하루 뒤 특정 테마에 반영된 순서입니다. 대형주 등락률은 우리 종가 기준이며 CNBC 라이브 블로그의 장중 수치와 다릅니다(§⑫).
11월 5일 — 나스닥 종합 -5.52%. S&P 500 7,353.73(-4.36%) · 나스닥 종합 24,315.00(-5.52%) · QQQ -6.49% · 반도체 -12.25% · VIX 28.18(+69.66%) · 테슬라 -10.77%.
CNBC·폭스비즈니스는 나스닥 종합 약 -5.5%, 블룸버그는 나스닥 100 -6.4%로 적었습니다. 지수가 다른 것이고 두 계열 모두 우리 값과 일치합니다.
같은 날 금리는 내렸고 하이일드 ETF 는 -0.27% 였습니다(10년 4.894% → 4.837% · 2년 4.58% → 4.46%). 반도체가 12% 넘게 빠진 하루에 신용 쪽 프록시에서는 그만한 크기가 나오지 않았습니다.
스프레드가 얼마나 움직였는지는 §⑦ 이 적은 대로 이 리포트의 범위 밖입니다. 한국은 앞선 세션에서 코스피 5,383.80(-5.28%) · 코스닥 678.41(-5.11%)로 마감했고 그 세션이 받은 미국 거래일은 11월 4일입니다.
미국 11월 5일 급락은 한국 장이 닫힌 뒤에 나왔습니다.
11월 6일 — 코스피 서킷브레이커와 미국 10월 고용 16만 5,000명. 코스피는 개장 3분 만에 8% 넘게 하락해 1단계 서킷브레이커가 발동하고 거래가 20분 중단됐습니다(유가증권시장 역대 17번째 · 2026년에만 11번째).
장중 5,000선 붕괴 뒤 5,059.70(-6.02%) 마감이고 보도 종가는 5,059.69로 표기됩니다(유효숫자 처리 차이, 같은 값). 코스닥 644.27(-5.03%)에 매도 사이드카, 삼성전자 -6.35%(18만 8,700원) · SK하이닉스 -10.44%(113만 2,000원)이며 두 종목은 이번 주 외국인 순매도 1·2위입니다.
원/달러 1,356.34원(+1.21%). 미국은 반대로 10월 비농업 고용 16만 5,000명(예상 6만 5,000명)·실업률 4.1% 발표 뒤 S&P 500 +0.31% · 반도체 +4.21% 반등이고 금리는 전 구간 상승(2년 4.46% → 4.51% · 10년 4.837% → 4.859% · 30년 5.251% → 5.260%)입니다.
로이터가 보도한 수준(2년 4.52% · 10년 4.87% · 30년 5.27%)은 로컬 종가와 일치합니다. 보도된 12월 인상 베팅은 70% → 78%, 금은 달러 강세에 -0.94%.
이 하루가 이 주의 요약입니다. 같은 24시간 안에서 한국은 서킷브레이커를, 미국은 반도체 +4.21% 반등을 기록했습니다.
두 시장이 받은 정보와 세션 순서가 달랐기 때문입니다.
⑥역사적 맥락과 유사 국면
엔 캐리 트레이드 청산 (2024년 8월 5일)과 이번 주
| 항목 | 그때(2024-08-05 하루 · 08-02 종가 대비) | 이번 주 |
|---|---|---|
| 코스피 | -8.77%(2,441.60) · 서킷브레이커 | -6.02%(5,059.70, 11-06) · 서킷브레이커(개장 3분) |
| 코스닥 | -11.30% | -5.03% |
| 삼성전자·SK하이닉스 | -10.30% · -9.87% | -6.35% · -10.44% |
| S&P 500 | -3.00% | -4.36%(11-05) |
| VIX | +64.90%(38.57) | +69.66%(28.18) |
| MOVE | +7.98% | +4.30%(11-05 하루) |
| 미국채 10년물 | 직전 주 -40.8bp(4.200% → 3.792%) | 주간 -7.0bp(4.929% → 4.859%) |
뒤따른 것. 코스피가 2024년 8월 1일 종가(2,777.70) 위로 다시 올라선 첫 종가는 2025년 6월 5일(2,812.10) 로 약 10개월이 걸렸습니다.
당시와 다른 조건 넷. ① 채권이 받아 준 폭 — 2024년에는 10년물이 한 주에 -40.8bp 내리며 주식 하락을 받았지만 이번 주는 -7.0bp 입니다.
② 정책 국면이 반대 — 당시 연준은 인하 직전이었고 지금은 동결에 인상 쪽 반대표 2장이 나온 저울질 국면입니다. ③ 트리거 — 통화·고용(침체 우려)에서 선거 결과와 데이터센터 규제·반도체 가이던스로 바뀌었습니다.
④ 금의 방향이 반대 — 2024년 8월 5일 금은 당일 -1.03%였고 이번 주 금은 +4.51%입니다. 덧붙여 VIX 는 상승률이 더 컸는데(+69.66% 대 +64.90%) 도달 수준은 10.39포인트 낮습니다.
상호관세 발표 주 (2025년 4월 4일 주간)과 이번 주
| 항목 | 그때(2025-03-28 → 04-04) | 이번 주 |
|---|---|---|
| S&P 500 | -9.08%(5,074.08) | -2.68% |
| 필라델피아 반도체 | -16.04%(역대 4번째 주간 낙폭) | -12.15%(1,697주 중 16번째) |
| VIX | +109.28%(45.31) | +32.03%(25.64) |
| 코스피 | -3.62%(2,465.40) | -11.71% |
| WTI · 금 | -10.63% · -1.66% | -12.76% · +4.51% |
| 미국채 10년물 | -27.0bp(4.255% → 3.985%) | -7.0bp |
뒤따른 것. 필라델피아 반도체가 직전 종가(2025년 3월 28일 4,284.91) 위로 올라선 첫 종가는 2025년 5월 2일(4,397.05), 코스피는 2025년 4월 29일(2,565.40) 로 각각 약 4주·약 3주 입니다.
당시와 다른 조건 넷. ① 지역 순서가 뒤바뀌었습니다.
당시 미국이 한국보다 크게 빠졌는데 이번 주는 반대입니다. ② 당시 금은 내렸고 이번 주 금은 올랐습니다.
③ 당시 10년물은 -27.0bp 내렸고 이번 주는 -7.0bp 입니다. ④ 트리거가 관세에서 선거 결과와 데이터센터 규제로 바뀌었습니다.
두 사건에서 반복되는 것과 달라진 것. 반복되는 것은 정책·규제가 트리거인 하락에서 반도체가 지수보다 크게 빠진다는 점이고(2025년 4월 -16.04% 대 -9.08%, 이번 주 -12.15% 대 -2.68%), 달라진 것은 채권이 받아 준 폭입니다(-40.8bp · -27.0bp 대 -7.0bp).
두 사건의 회복 기간(2024년 8월 사건 약 10개월 · 2025년 4월 사건 반도체 약 4주·코스피 약 3주)이 이번에도 적용된다고 볼 근거는 이 리포트에 없습니다. 위 '다른 조건'들이 그 이유입니다.
코스피 주간 -11.71%의 31년 분포 내 위치
1995년 5월 이후 1,643개 주 중 12번째입니다.
더 큰 11주는 2008-10-24 -20.49% · 1997-12-12 -19.22% · 1997-11-28 -18.61% · 1997-10-31 -17.54% · 2026-10-16 -14.46% · 2000-10-13 -13.84% · 1998-04-03 -13.64% · 2020-03-13 -13.18% · 2001-09-14 -13.11% · 2008-10-10 -12.55% · 2000-09-22 -11.93% 입니다.
같은 주를 두 기준으로 재면 값이 다릅니다. 직전 주 마지막 거래일(10월 30일 5,730.70) 기준 -11.71%, 이번 주 첫 거래일 종가(11월 2일 5,859.10) 기준 -13.64% 이고 이 리포트는 전 자산 동일 기준인 앞의 값을 씁니다.
VIX 하루 +69.66%의 36년 분포 내 위치
11월 5일 VIX +69.66%(16.61 → 28.18)는 1990년 1월 이후 9,287개 일간 변화 중 3번째입니다. 더 큰 이틀은 2018-02-05 +115.60% 와 2024-12-18 +74.04%, 바로 뒤는 2024-08-05 +64.90% · 2007-02-27 +64.22% · 2021-01-27 +61.64% 입니다.
상승률과 수준을 함께 봐야 합니다. 전날이 이번 주 최저(16.61)였기 때문에 상승률이 크게 찍혔고 도달 수준 28.18은 2024년 8월 5일의 38.57보다 낮습니다.
주 종가는 25.64입니다.
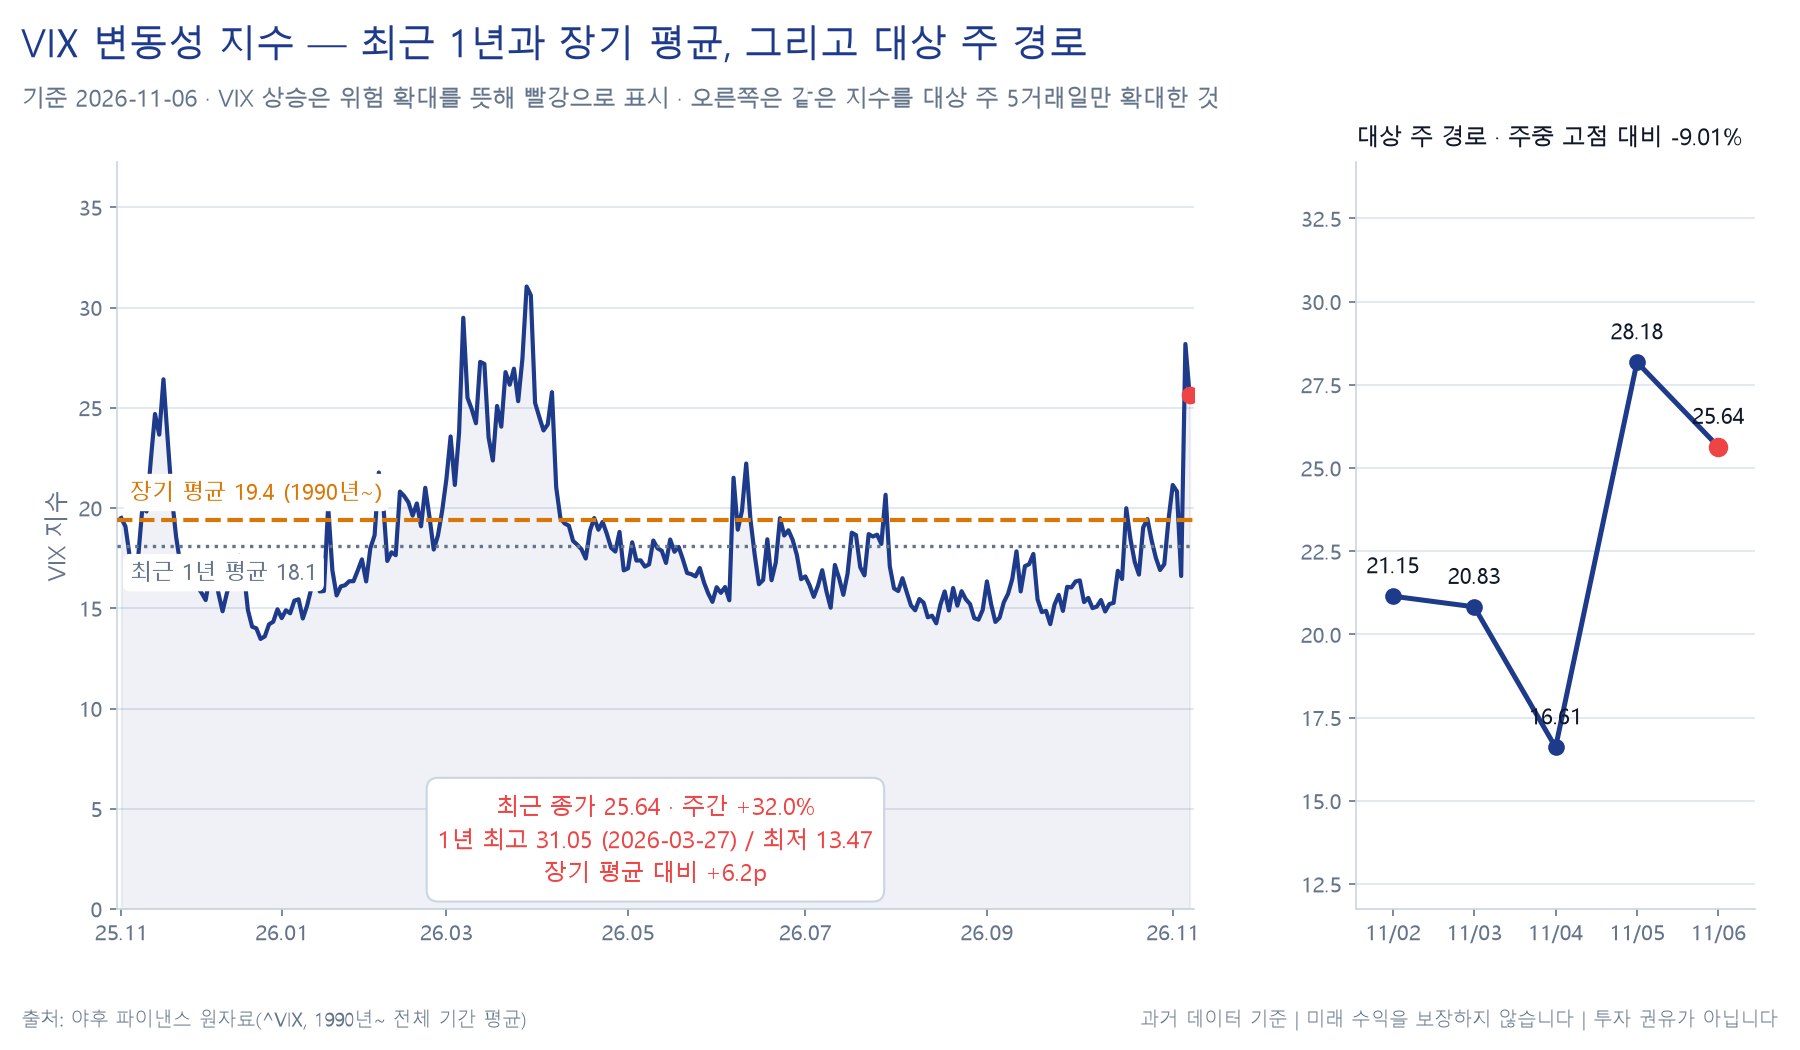
VIX 추이입니다. 11월 4일 저점과 11월 5일 급등이 한 칸 사이에 붙어 있습니다.
반도체·브렌트·금의 주간 순위
필라델피아 반도체 -12.15% 는 1994년 5월 이후 1,697주 중 16번째이고 더 큰 다섯 주는 2000-04-14 -27.07% · 2001-09-21 -25.17% · 2000-12-01 -20.21% · 2025-04-04 -16.04% · 2020-03-20 -15.91% 입니다.
브렌트 -16.42% 는 2007년 7월 이후 1,005주 중 6번째이고 더 큰 다섯 주는 2008-12-05 -25.71% · 2020-03-13 -25.23% · 2020-04-24 -23.65% · 2020-03-20 -20.30% · 2008-10-10 -17.91% 입니다.
이 순위는 근월물 교체를 포함한 값에 매긴 것이라 그대로 쓸 수 없고 보정한 -13.32%로 재면 순위가 달라집니다. 금 +4.51% 는 2000년 8월 이후 1,367주 중 44번째(상위 3.2%)인데 금은 같은 날 사상 최고 종가 5,318.40달러(2026년 1월 29일) 대비 -23.38% 입니다.
한 주의 큰 상승과 고점 대비 큰 하락이 동시에 참입니다.
⑦채권·크레딧 심층
만기별 금리 변화의 분리
단기(3개월 +2.7bp) — 유일하게 오른 구간입니다. 성명이 "Inflation remains elevated."로 적고 인상 쪽 반대표 2장이 나온 상태에서 단기물이 정책금리 위에서 소폭 더 오른 것은 정책 경로의 방향성이 유지됐다는 쪽으로 읽힙니다.
11월 6일 고용 서프라이즈가 그 가격을 굳히는 쪽으로 작동했고 보도된 12월 인상 베팅은 70% → 78% 입니다. 그 확률은 기사가 산출 기관을 밝히지 않아 '보도된 수준'으로만 쓰며, 같은 매체 계열 11월 11일 기사를 역산한 '일주일 전 약 72%'도 함께 있습니다.
중기(2년 -5.0bp · 5년 -7.3bp) — 가장 많이 내린 구간입니다. 2년물은 11월 5일 하루에 -12bp(4.58% → 4.46%) 내리고 다음 날 +5bp 되돌렸습니다.
주식이 급락한 날 중기물이 가장 크게 내린 것은 성장·물가 기대 쪽 재평가가 그 하루에 몰렸다는 뜻인데 단기물은 같은 날 내리지 않았습니다(3개월물 4.025% → 3.987% → 4.000%). 12월 회의 자체의 결과 기댓값은 크게 바뀌지 않은 채 그 이후 경로만 눌린 모양입니다.
장기(10년 -7.0bp · 30년 -4.9bp) — 중기보다 적게 내렸습니다. 2s10s 주중 경로는 38 → 32 → 34 → 32 → 38 → 35bp 로 11월 5일에 가장 가팔라진 뒤 고용지표가 다시 좁힌 순서입니다.
대상 주 국채 입찰 일정·응찰률이 이 수집에 없어 장기물 움직임을 수급으로 설명하지 않습니다.
명목 -7.0bp와 기대 -11.0bp의 차이
| 항목 | 10월 30일 | 11월 6일 | 변화 |
|---|---|---|---|
| 10년 명목(TNX) | 4.929% | 4.859% | -7.0bp |
| 10년 기대인플레(T10YIE) | 2.34% | 2.23% | -11.0bp |
| 10년 실질(차) | 2.589% | 2.629% | +4.0bp |
명목이 내렸는데 실질은 올랐습니다. 경로를 화살표마다 수치로 적으면 외교 뉴스 → 브렌트 -13.32%(보정) · WTI -12.76% → 헤드라인 인플레 기대 축소(-11.0bp, 가장 크게 내린 이틀이 브렌트가 가장 크게 빠진 이틀과 겹침) → 명목은 그만큼 내려가지 않음(-7.0bp) → 실질 +4.0bp 입니다.
이 결과는 금에 역풍입니다. 무이자 자산의 기회비용이 올라가는 방향이기 때문입니다.
그런데 금은 +4.51% 올랐고 상승분 대부분이 11월 4일 하루(+3.37%)입니다. 그날 달러는 -0.35%였고 USAGOLD 는 민주당이 상·하원을 장악한 뒤 달러가 약해져 금이 약 3% 오르고 은은 +4.6%였다고, 중앙은행 매입이 2026년 최고치라고 적었습니다.
24/7 월스트리트는 같은 날 상승을 약 3.5%, 8월 19일 이후 최대 상승일로 적었습니다. 마지막 거래일에는 강한 고용지표로 달러가 오르며 금이 -0.94% 내렸습니다.
반증 조건. 이 해석(실질금리 경로로는 설명되지 않고 선거일 전후 요인과 중앙은행 수요가 설명한다)이 틀렸다면 실질금리가 계속 오르는 구간에서도 금이 같은 속도로 오르는 모양이 이어져야 합니다.
반대로 실질금리가 내리는데 금이 따라 오르지 않는 구간이 나오면 선거일 효과로 본 쪽이 약해집니다. 한 주의 수치만으로 둘 중 하나를 고르지 않습니다.
크레딧 ETF 프록시 세 종의 방향
TLT +0.52% · LQD +0.64% · JNK +0.29% 로 셋 다 올랐고 11월 5일 하루로는 JNK -0.27% 입니다. 반도체가 -12.25% 빠진 날 하이일드 프록시의 움직임이 0.3%p 안에 있었습니다.
이것을 '스프레드가 안정적이었다'로 바꿔 쓰지 않습니다. OAS 계열이 로컬에 없고 이번 주 수치도 이 수집에 없습니다.
ETF 프록시는 금리 변동과 섞여 있어 스프레드 방향을 그대로 말해 주지 않습니다. 같은 주에 금리가 내렸으므로(10년 -7.0bp) 듀레이션 효과만으로도 세 ETF 는 오를 수 있고, 그 가운데 스프레드가 얼마나 움직였는지는 이 리포트의 범위 밖입니다.
이 절은 방향과 크기까지만 적습니다.
주식 변동성과 채권 변동성의 반대 방향
| 지표 | 10월 30일 | 11월 6일 | 주간 |
|---|---|---|---|
| VIX | 19.42 | 25.64 | +32.03% |
| VVIX | 106.43 | 121.94 | +14.57% |
| MOVE | 100.20 | 92.77 | -7.42% |
VIX 가 32% 오르는 동안 MOVE 는 7.4% 내렸습니다. MOVE 는 미국채 옵션, VIX 는 S&P 500 옵션의 내재변동성입니다.
둘이 반대로 간 주라는 것은 스트레스가 금리·매크로가 아니라 주식 쪽, 더 좁혀서 특정 섹터에 있었다는 쪽으로 읽힙니다. MOVE 는 11월 5일 하루에는 +4.30% 올랐지만 주간으로는 내렸으므로 두 숫자를 섞어 쓰지 않습니다.
2024년 8월 5일과의 대조가 여기서 가장 선명합니다. 그때는 MOVE 가 +7.98%로 주식 변동성과 같은 방향으로 올랐고 10년물이 직전 주에 -40.8bp 내렸습니다.
통화·고용이 트리거인 사건은 금리 쪽 변동성도 함께 끌어올렸고 이 주의 사건은 그렇지 않았습니다.
⑧수급·포지셔닝
외국인 주간 순매도 약 11조 500억원. 유가증권시장 11월 2~6일 5거래일 합계이고 11월 6일 하루는 2조 7,690억원(6거래일 연속 순매도)이며 그날 종목별로 SK하이닉스 1조 9,205억원 · 삼성전자 1,298억원 순매도입니다.
주간 합계는 출처에 따라 갈립니다. 삼성전자+SK하이닉스 주간 순매도가 한국경제는 8조 3,548억원(SK하이닉스 5조 7,837억원 · 삼성전자 2조 5,711억원), 이투데이는 7조 5,107억원 입니다.
집계 기준이 다른 것으로 보이며 가리는 3차 출처가 이 수집에 없어 두 수치를 함께 적고 한쪽을 골라 단정하지 않습니다. 어느 값을 쓰더라도 두 종목이 시장 전체 순매도의 68~76%를 차지한다는 방향은 바뀌지 않습니다.
외국인 보유율은 다년 최저입니다. 11월 6일 기준 삼성전자 45.95%(2009년 7월 7일 45.83% 이후 약 17년 4개월 만의 최저) · SK하이닉스 48.27%(2021년 11월 22일 47.97% 이후 약 5년 만의 최저)입니다.
금액은 한 주의 흐름이고 보유율은 누적 포지션의 수준이라 서로 다른 정보를 담습니다. 다만 보유율은 주가 변동에 따라 분모도 움직이므로 금액 흐름만으로 환산되지 않습니다.
미국 수급과 밸류에이션은 범위 밖입니다. 미국 자금 흐름 수치가 이 수집에 1차 출처로 없습니다.
블룸버그가 11월 6일 시스터매틱 펀드의 매도 가담으로 나스닥 100에서 2조 3,000억 달러가 사라졌다고 보도했고 이 수집이 확보한 범위는 그 기사의 검색 결과 요약까지이므로 '블룸버그 보도'로만 적습니다. 지수 PER 등 밸류에이션 수치의 출처도 이 수집에 없어 밸류에이션 서술은 쓰지 않습니다.
코스피 -11.71% · 반도체 -12.15%이므로 밸류에이션 지표도 함께 내려갔을 구조이지만 그 크기를 숫자 없이 적으면 추정이 됩니다.
⑨지역별 점검
한국 종목의 48.35%p 분산
한국 업종지수 계열이 로컬에 없어 이 절은 업종 수익률을 쓰지 않고 구성 종목 주간 수익률과 지수 대비로만 적습니다.
내린 쪽 — 삼성전기 -27.26% · SK하이닉스 -20.17% · 삼성전자 -16.13% · SK이노베이션 -15.78% · 삼성SDI -13.81% · LG전자 -8.03% · 한화에어로스페이스 -5.17% · HD현대중공업 -4.20% · KB금융 -2.89% · 신한지주 -2.43% · LG화학 -1.28% · 현대차 -0.89% · 하나금융 -0.87%.
오른 쪽 — 크래프톤 +21.09% · KT +15.12% · NAVER +10.39% · 셀트리온 +10.13% · 카카오 +9.68% · 삼성에스디에스 +7.39% · 한국전력 +6.29% · 기아 +4.92% · SK텔레콤 +3.05% · 삼성바이오로직스 +1.95%.
지수 -11.71% 한 줄로는 보이지 않는 것이 둘입니다. 최상단(크래프톤 +21.09%)과 최하단(삼성전기 -27.26%)의 격차가 48.35%p 이고, 금융·자동차 묶음은 지수보다 낙폭이 작았으며(-0.87%~-2.89%, 기아는 +4.92%) 반도체·전기전자 묶음 안에서도 갈렸습니다.
삼성전기 -15.55%p · SK하이닉스 -8.46%p · 삼성전자 -4.42%p 는 지수보다 더 내렸고, 삼성SDI 는 -2.10%p, LG전자는 +3.68%p 로 지수보다 덜 내렸습니다. 이 주의 한국 하락은 시장 전체가 아니라 대형 반도체 세 종목에 몰렸습니다.
반도체·전기전자 묶음의 사유는 미국 AI·반도체 급락과 데이터센터 규제 우려가 외국인 매도로 이어진 것으로 보도됐고 에너지·화학 묶음은 국제 유가 급락 구간과 겹칩니다. 인터넷·게임·통신·바이오 묶음과 조선·방산 묶음의 사유는 이 수집에 없어 적지 않습니다.
다만 미국에서도 같은 주에 커뮤니케이션(+4.89%)이 정보기술(-8.23%)과 반대로 움직였다는 사실은 함께 둡니다. 두 시장에서 같은 방향의 섹터 갈림이 나타났다는 사실까지이고 한국 개별 종목의 상승을 그 사실로 설명하지 않습니다.
코스닥은 724.38 → 644.27 로 주간 -11.06%, 일자별로 11월 3일 -4.08% · 11월 5일 -5.11% · 11월 6일 -5.03% 입니다.
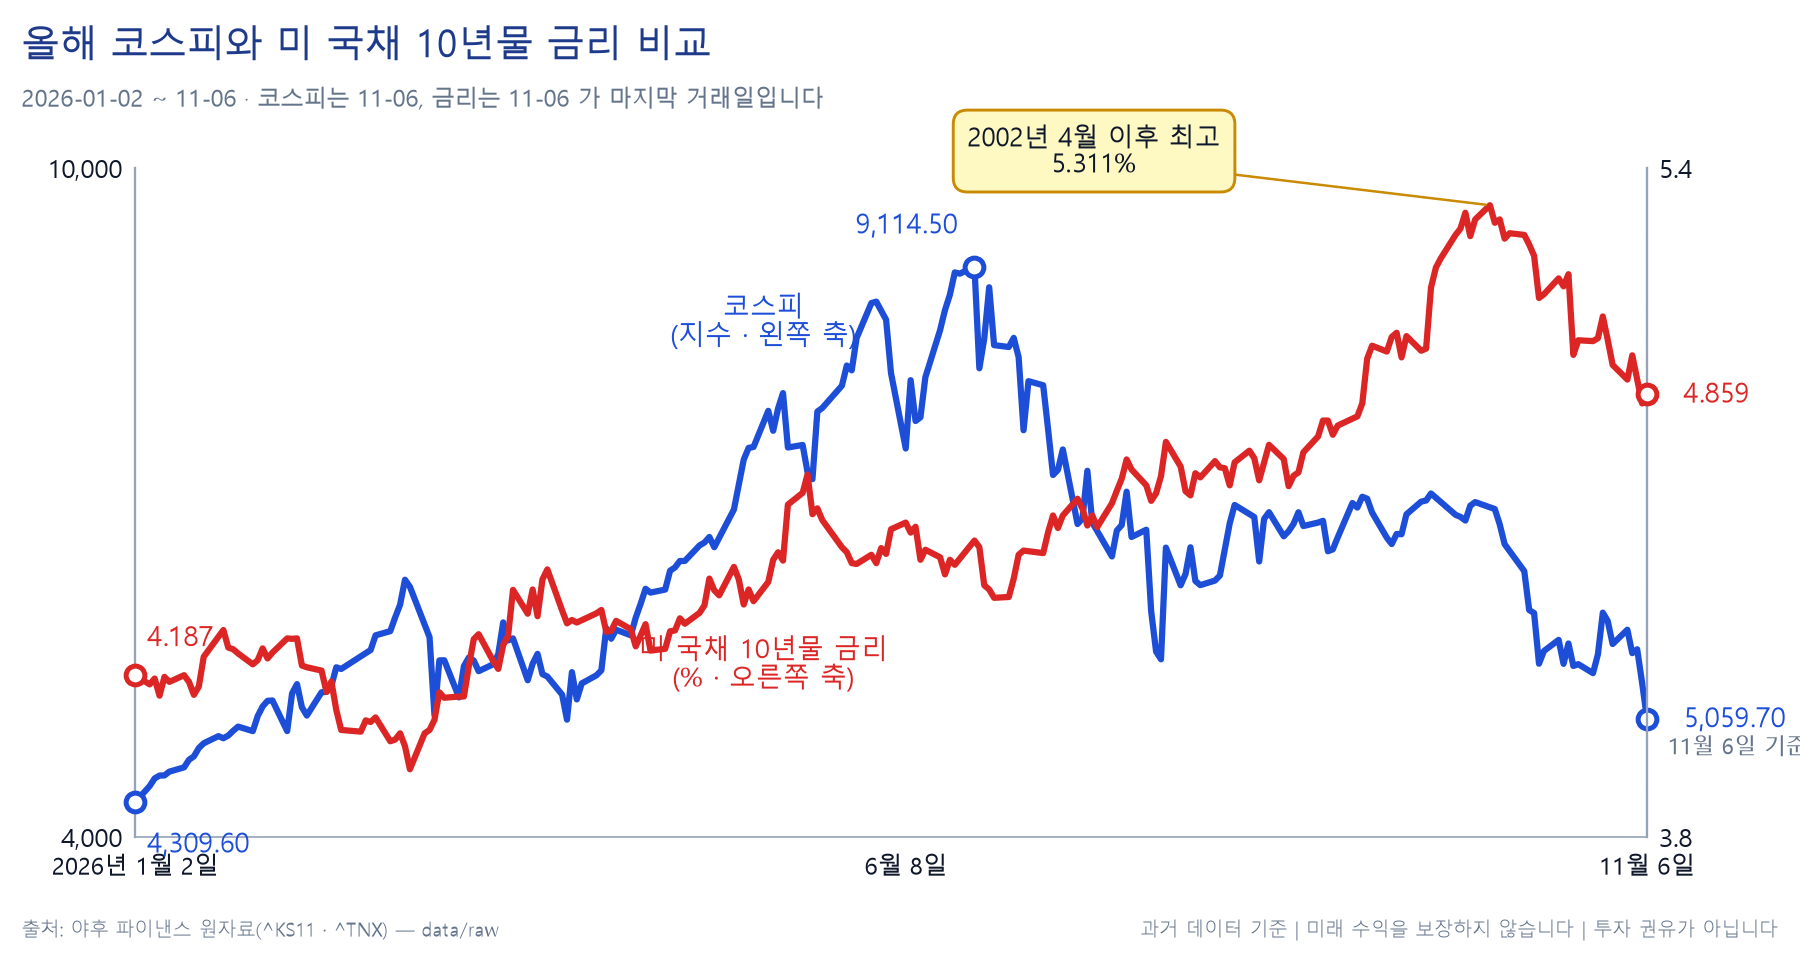
올해 코스피와 미국채 10년물 금리를 한 판에 놓은 이중축 그림입니다. 코스피 급락 구간에서 금리는 같은 크기로 움직이지 않았습니다.
고점 대비 하락률과 본전에 필요한 상승률
| 지수·자산 | 사상 최고 종가 | 고점 대비 | 본전에 필요한 상승률 |
|---|---|---|---|
| 코스피 | 9,114.50(2026-06-22) | -44.49% | +80.15% |
| 필라델피아 반도체 | 14,634.72(2026-06-22) | -35.84% | +55.86% |
| 금 | 5,318.40(2026-01-29) | -23.38% | +30.51% |
| S&P 500 | 7,818.93(2026-10-06) | -5.65% | +5.99% |
같은 날 코스피는 고점 대비 -44.49%이고 2025년 말 종가 4,214.20 대비 +20.06%입니다. 둘 다 참이고 기준점을 밝히지 않으면 같은 지수가 '반토막에 가까운 하락'으로도 '연초 대비 20% 상승'으로도 읽힙니다.
하락률과 회복률은 같은 숫자가 아닙니다. -44.49%를 되돌리려면 +44.49%가 아니라 +80.15%가 필요하고 이 비대칭이 손실 구간의 길이를 결정합니다.
미국 쪽은 S&P 500 이 사상 최고 대비 -5.65% 인 반면 필라델피아 반도체는 -35.84% 이고 두 지수의 사상 최고 날짜도 다릅니다(10월 6일 · 6월 22일) — 같은 시장 안에서 '조정'의 크기가 여섯 배 넘게 갈립니다.
미국·한국 밖 지역의 범위
이 리포트의 지역별 점검은 미국과 한국으로 한정합니다. 유럽·일본·중국 등 그 밖 지역의 이번 주 지표·정책이 이번 수집 범위에 들어 있지 않습니다.
환율 쪽에서 확인되는 것은 유로/달러 1.1183 → 1.1228, 달러/엔 157.80 → 157.50 이고 일본 금융 상반기 실적은 차주(11월 13일) 항목입니다.
⑩다음 주 전망 (2026-11-09 ~ 11-13)
이 수집은 대상 주가 끝난 뒤인 2026년 11월 14~15일에 이뤄졌습니다. '다음 주'인 11월 9~13일은 이미 지났고 일부 항목에는 발표된 결과가 함께 적혀 있습니다.
이 리포트는 이미 결과가 나온 항목을 예측처럼 쓰지 않고 확인된 결과로 표기합니다.
캘린더 (컨센서스 = 예상치, 확정값 아님)
| 날짜 | 지표·이벤트 | 컨센서스 | 중요도 | 확인된 결과 |
|---|---|---|---|---|
| 11-09 | 미국 9월 도매 판매·재고(센서스국, 10:00 ET) | — | 낮음 | — |
| 11-10 | 미국 10월 소비자물가(CPI)·실질소득(8:30 ET) | 헤드라인 전월비 +0.3% · 근원 +0.2%(프리뷰 1건) | 높음 | 헤드라인 전월비 +0.4% 로 보도. 로컬 FRED 지수 계산은 +0.35%. 헤드라인·근원 모두 예상을 넘었다고 보도됐으나 기사에 수치는 없습니다 |
| 11-11 | 미국 재향군인의 날 — 연방정부·상업은행 휴무, 주식시장 정상 개장·채권시장 휴장(SIFMA 권고) | — | 중간 | — |
| 11-13 | 미국 10월 생산자물가(PPI, 8:30 ET) | 전월비 +0.4% · 근원 +0.3%(캘린더 1건) | 중간 | — |
컨센서스는 캘린더·프리뷰 각 1건에서만 확인한 값이라 확정 수치로 쓰지 않습니다.
기업 실적
| 날짜 | 기업 | 시점 | 왜 보는가 |
|---|---|---|---|
| 11-09 | Rocket Lab · Take-Two Interactive · Trump Media & Technology | 마감 후 | 주간 첫 실적 |
| 11-10 | CoreWeave | 마감 후(콜 17:00 ET) | AI 데이터센터 임대 수요. 11월 4~5일 네오클라우드(코어위브·네비우스)가 7% 넘게 떨어진 뒤 첫 실적 |
| 11-11 | Franco-Nevada | 마감 후 | 금 로열티. 금이 주간 +4.51% 오른 뒤 |
| 11-12 | Nebius | 개장 전(콜 08:00 ET) | 네오클라우드 |
| 11-12 | Cisco(FY27 1분기) · Applied Materials(FY26 4분기·연간) · Cerebras Systems | 마감 후 | 반도체 장비 투자 사이클. 램리서치가 주간 -16.17% 떨어진 뒤 |
| 11-13 | Sumitomo Mitsui FG · Mitsubishi UFJ FG | 개장 전 | 일본 금융 상반기 |
관전 포인트 여섯 가지 (전부 조건부)
① 미국 10월 CPI 와 12월 회의 가격. 전월비가 예상(+0.3%)을 넘으면 3개월물에 이미 담긴 인상 경로가 굳어지며 단기물 상방·금리 민감 섹터 하방 압력이 커지고 밑돌면 반대 압력입니다.
이 항목은 결과가 확인됐습니다(헤드라인 전월비 보도 +0.4% · 로컬 계산 +0.35%). 그 뒤 12월 인상 확률을 88% 로 적은 11월 11일 기사 제목이 이 수집의 출처 목록에 있습니다(CME FedWatch 인용).
반증 조건: 물가가 높게 나온 뒤에도 단기물이 내리고 커브가 가팔라지면 이 경로를 '정책 경로 재가격'으로 본 쪽이 약해집니다.
② 데이터센터 규제가 실제 설비투자 계획에 닿는지. 가결된 제한 안건 40건이 증설 일정 지연으로 확인되면 반도체·장비·전력 설비 하방 압력이 이어지고 증설 계획 유지로 확인되면 11월 5일의 하루 낙폭이 과잉 반응으로 재평가되는 쪽으로 압력이 바뀝니다.
코어위브(11월 10일)와 어플라이드 머티어리얼즈(11월 12일)가 그 확인이 나오는 자리입니다. 반증 조건: 임대 수요·장비 수주가 강한데도 반도체가 계속 밀리면 규제 경로로 설명한 쪽이 약해집니다.
③ 유가가 외교 뉴스를 되돌리는지. 종전 협의가 진전되면 브렌트와 기대인플레의 하방 압력이 이어지고 한국 헤드라인의 석유류 기여(+14.9%)도 줄어드는 방향이며 되돌려지면 반대 압력입니다(호르무즈 폐쇄 유지 자체가 그 경로입니다).
다만 한국에는 반대 방향 요인이 하나 더 있습니다. 최고가격제가 10월 상승률을 0.8%p 누르고 있어 제도가 해제되면 그만큼 올라옵니다.
④ 실질금리와 금의 관계. 실질금리가 계속 오르는데도 금이 오르면 이 주의 상승을 선거일 전후 요인으로 본 해석이 약해지고 실질금리가 내리는데 금이 따라 오르지 않으면 반대입니다.
중앙은행 매입은 가격 민감도가 낮은 수요여서 두 경로가 섞여 나타날 수 있습니다.
⑤ 주식 변동성과 채권 변동성의 괴리가 유지되는지. VIX 상승과 MOVE 하락의 반대 방향이 이어지면 이번 사건을 섹터 사건으로 본 쪽이 강해지고 MOVE 가 따라 오르면 금리·매크로로 번진 것이므로 2024년 8월 국면과 모양이 가까워집니다.
11월 11일 채권시장 휴장으로 그 주 MOVE 관측이 한 칸 비는 점은 함께 봐야 합니다.
⑥ 한국 외국인 수급과 11월 26일 금통위. 6거래일 연속 순매도가 이어지면 외국인 보유율(45.95% · 48.27%)이 더 내려가는 방향이고 순매수로 돌면 반대입니다.
기준금리는 3.00%이며 인상 가능성을 거론한 보도가 있으나 결정 사항이 아니고 이 리포트는 결과를 예상하지 않습니다. 인상이면 원화 절상 압력·금리 민감 업종 하방 압력, 동결이면 반대 방향입니다.
연준 인사 발언은 대상 주 밖의 일정입니다. 11월 10일 월러 이사(런던, 경제 전망)가 12월 인상을 지지하고 10월 물가가 높게 나오면 0.5%p 인상도 고려해야 한다고 발언했고, 같은 날 댈러스 연은 로건 총재가 분기 0.25%p 인상을 최소 두 차례 더 지지했으며 보먼 이사는 물가 압력이 일부 품목을 넘어 확산될 수 있다고 발언했습니다.
필라델피아 연은 폴슨 총재(투표권 보유)는 '점진적 추가 긴축'을 지지했습니다. 11월 16일에는 워시 의장의 샌프란시스코 생산성·고용 태스크포스 콘퍼런스 개회 발언이 예정돼 있습니다(검색 결과 요약으로 확인한 일정입니다).
⑪리스크 요인
하방 다섯 · 상방 다섯 · 양쪽 셋입니다. 각 항목은 '무엇이 → 어떤 경로로 → 어디에' 3단입니다.
하방으로 걸리는 것
① 인상 경로의 추가 강화 — 성명이 "Inflation remains elevated."로 적고 인상 쪽 반대표 2장 → 물가 지표가 높게 나오면 3개월물(실효금리 대비 +12bp)에 담긴 경로가 더 굳어짐 → 듀레이션이 긴 자산과 금리 민감 섹터 하방 압력.
② AI 설비투자 속도 재평가 — 제한 안건 40건 가결 → 증설이 늦어지면 장비·메모리 주문 사이클이 뒤로 밀림 → 반도체·장비·전력 설비 하방 압력. 램리서치 -16.17% · 캐터필러 -10.30%가 그 경로가 가격에 반영된 자리입니다.
③ 한국 수급의 집중 — 순매도가 두 종목에 몰려 있고 보유율이 17년 4개월·5년 만의 최저 → 두 종목의 지수 비중이 커서 시장 전체 등락으로 번짐 → 코스피·KODEX200 하방 압력. KODEX200 이 코스피보다 1.28%p 더 내린 것이 그 구조입니다.
④ 변동성 되돌림의 크기 — VIX 는 11월 5일 +69.66%(16.61 → 28.18) 오른 뒤 11월 6일 -9.01%(28.18 → 25.64) 내려 오른 폭을 같은 크기로 되돌리지 않음 → 그 수준에서 다음 재료가 들어오면 같은 재료에도 반응 폭이 커짐 → 지수·개별 종목 변동 확대 압력.
⑤ 최고가격제 해제 시의 한국 물가 — 제도가 10월 상승률을 0.8%p 누르고 있음(미적용 시 3.6%) → 해제되면 그만큼 헤드라인으로 되돌아옴 → 통화정책 경로와 원화에 압력. 근원 2.8% 보합과 가공식품 11개월 최대 상승폭이 이 경로의 바탕입니다.
상방으로 걸리는 것
① 유가 하락의 전달 — 브렌트 -13.32%(보정) · WTI -12.76% → 기대인플레 -11.0bp 가 이미 나타났고 에너지 비용이 기업 원가·가계 소비에 시차를 두고 반영됨 → 물가 경로가 완화되는 방향이면 금리 민감 자산 상방 압력.
② 채권·크레딧의 안정 — TLT·LQD·JNK 셋 다 상승에 MOVE -7.42% → 자금 조달 여건이 급격히 나빠진 흔적이 이 주 수치에 없음 → 주식 하락이 신용 경로로 증폭되지 않는 한 하락의 성격이 섹터에 머무름. OAS 계열이 없어 프록시 기준이라는 한계를 함께 둡니다.
③ 섹터 분산의 존재 — 11개 중 5개 상승에 중위 -0.04% → 지수 하락이 전면적이지 않으면 자금이 시장 안에서 이동할 자리가 남음 → 지수 하방 압력의 폭이 제한되는 방향. 한국에서도 같은 주에 크래프톤 +21.09% · KT +15.12%가 나왔습니다.
④ 하루에 몰린 손실 구조 — 11월 5일을 빼면 S&P 500 +1.75% · 반도체 +0.11% → 단일 재료에 대한 하루 반응이 주간 수익률을 지배한 구조이면 그 재료의 재평가에 따라 되돌림 폭도 클 수 있음 → 11월 6일 반도체 +4.21% 반등이 그 경로의 첫 관측입니다.
⑤ 미국 고용의 강도 — 10월 비농업 고용 16만 5,000명(예상 6만 5,000명)·실업률 4.1% → 성장이 유지되면 기업 이익 경로가 받쳐짐 → 주식 상방 압력. 이 항목은 ①과 반대 방향으로도 작동합니다.
같은 지표가 인상 경로를 강화하는 쪽으로도 읽혔고 그날 금리는 전 구간에서 올랐습니다.
양쪽에 걸리는 것
이란 종전 협의 — 진전되면 유가 하방·물가 완화·에너지 섹터 추가 하방이 함께 오고 되돌려지면 유가 상방·물가 압력·에너지 섹터 반등이 함께 옵니다. 같은 사건이 자산에 따라 반대 방향으로 작동합니다.
미국 10월 고용 — 이익 경로에는 상방, 정책 경로에는 하방입니다. 선거 결과 — 11월 4일 지수는 올랐고(+1.58%) 반도체는 내렸습니다(-3.13%).
같은 하루에 방향이 갈렸으므로 한 방향 재료로 쓰지 않습니다.
이 주의 낙폭과 손실 구간
네 자산의 고점 대비 하락률과 본전에 필요한 상승률은 §⑨ 표에 있습니다(코스피 -44.49% → +80.15%). 이번 주만 봐도 코스피 -11.71% · KODEX200 -12.99% 로, 한 주에 1,000만원이 KODEX200 기준 870만원이 되는 크기입니다.
손실 구간의 길이는 수익률만으로는 보이지 않습니다. §⑥의 두 유사 국면에서 코스피가 직전 수준을 되찾는 데 약 10개월, 반도체가 약 4주가 걸렸습니다.
같은 모양의 하락에서도 회복 기간이 열 배 이상 갈렸고 이번 국면의 회복 기간을 이 리포트가 제시할 근거는 없습니다. 레버리지·인버스 상품은 이 변동성 구간에서 경로 의존성이 커져 단순 배수와 다르게 움직일 수 있습니다.
⑫하단 링크 · 출처 · 데이터 한계 · 면책
수치를 직접 확인해 보는 법
이 리포트의 계산 조건은 《인베스트월드》(investworlds.org)가 직접 운영하는 계산기에 같은 날짜를 넣으면 그대로 열립니다. 코스피 고점 당일에 넣은 돈이 이 주 끝까지 어떻게 됐는지는 아래에서 자산과 기간을 바꿔 가며 볼 수 있습니다.
https://investworlds.org/lump-sum?asset=kodex200&start=2026-06-22&end=2026-11-06&amount=10000000
지난 낙폭 국면의 회복 기간은 위기 연표(investworlds.org/crisis), 지난 주차 리포트와 일일 시황은 인사이트 목록(investworlds.org/insights)에 있습니다.
참고자료 (1차 출처 우선)
- 미국 연준 「FOMC statement, 2026-10-28」 https://federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
- 미국 연준 「FOMC Meeting calendars」 https://federalreserve.gov/monetarypolicy/fomccalendars.htm
- 미국 연준 「Speech by Governor Waller, 2026-11-10」 https://federalreserve.gov/newsevents/speech/waller20261110a.htm
- 미국 노동통계국 「Employment Situation, 2026 M10」 https://bls.gov/news.release/empsit.nr0.htm
- 국가데이터처 「2026년 10월 소비자물가동향」 https://korea.kr/briefing/policyBriefingView.do?newsId=156787698
- FRED 「DGS2 · T10Y2Y · T10YIE · DFF · CPIAUCSL · PCEPILFE」 https://api.stlouisfed.org/fred/series/observations
- 로이터(야후 게재) 「Strong October jobs report sends yields higher」 https://finance.yahoo.com/economy/policy/articles/strong-october-jobs-report-sends-134858909.html
- Morningstar 「October US Jobs Report: 165,000 Rise in Payrolls」 https://morningstar.com/economy/october-us-jobs-report-165000-rise-payrolls-beating-expectations
- CNBC 「Qualcomm sinks after earnings」 https://cnbc.com/2026/11/05/qualcomm-earnings-chip-stocks-election.html
- CNBC 「2026 midterm election results」(라이브 블로그) https://cnbc.com/2026/11/04/2026-midterm-election-results-live-updates.html
- CNBC(로이터) 「Oil slips as talks continue on ending Iran war」 https://cnbc.com/2026/11/02/oil-slips-more-than-1percent-as-talks-continue-on-ending-iran-war.html
- Gulf News 「Oil Prices Plunge 8% as US-Iran Peace Talks Ease Hormuz Tensions」 https://gulfnews.com/business/energy/oil-plunges-8-as-us-iran-peace-hopes-ease-hormuz-fears-1.500733408
- Invezz 「Brent crude falls below $100 as Iran deal hopes outweigh EIA draw」 https://invezz.com/ng/news/2026/11/04/brent-crude-price-falls-below-dollar100-as-iran-deal-hopes-outweigh-eia-draw/
- EnergyNow 「Oil Prices Plunge 13% in One Week」 https://energynow.ca/2026/11/oil-prices-plunge-13-in-one-week-as-u-s-election-results-raise-hopes-of-iran-peace-deal-wti-closes-below-91-brent-below-99/
- USAGOLD 「Daily Report, 2026-11-04」 https://usagold.com/daily-precious-metals-market-report-november-4-2026/
- USAGOLD 「Daily Report, 2026-11-06」 https://usagold.com/daily-precious-metals-market-report-november-6-2026/
- 24/7 Wall St. 「Gold Just Had Its Best Day Since August」 https://247wallst.com/investing/2026/11/05/gold-just-had-its-best-day-since-august-back-above-4000/
- Bloomberg 「Systematic Funds Accelerate $2.3 Trillion Tech Stock Selloff」(검색 결과 요약) https://bloomberg.com/news/articles/2026-11-06/fast-money-systematic-funds-stoked-2-3-trillion-tech-stock-rout
- Bloomberg 「Rate-Hike Debate Sparked by Fed's Waller, Logan」 https://bloomberg.com/news/articles/2026-11-10/fed-s-waller-backs-december-rate-hike-says-open-to-larger-move
- Fox Business 「Nasdaq tumbles 5%, Dow plunges more than 1,800 points」(검색 결과 요약) https://foxbusiness.com/markets/stocks-nov-5-2026
- Investing.com(야후 게재) 「Fed rate hike odds in December at 88% after hot CPI」 https://finance.yahoo.com/economy/policy/articles/fed-rate-hike-odds-december-035134676.html
- TradingKey 「The Week Ahead: October CPI and PPI Due」 https://tradingkey.com/analysis/stocks/us-stocks/262294759-week-ahead-october-cpi-ppi-coreweave-cisco-applied-materials-tradingkey
- 한국경제 「코스피 대탈출 경고음…8조 던진 외국인」 https://hankyung.com/article/2026110833407
- 이투데이 「외국인 한주 사이 7.5조 매도 공세」 https://etoday.co.kr/news/view/2645233
- 한국면세뉴스 「외국인 2조7690억원 매도에 코스피 6.02% 하락」 https://kdfnews.com/news/articleView.html?idxno=190574
- 뉴스핌 「코스피 하락(장중 5000선 붕괴·서킷브레이커 발동)」 https://newspim.com/news/view/20261106000596
- 탑스타뉴스 「코스피 6.02% 폭락 5059.69…외국인 2.77조 매도」 https://topstarnews.net/news/articleView.html?idxno=16270053
- 서울신문 「10월 소비자물가 2.8%↑…석유류 14.9%↑」 https://seoul.co.kr/news/economy/2026/11/03/20261103500016
- 머니투데이 「10월 소비자물가 2.8%…최고가격제가 0.8%p 내려」 https://mt.co.kr/index.php/economy/2026/11/03/2026110308121520247
- 파이낸셜뉴스 「물가 3% 육박에 깜짝 성장까지」 https://fnnews.com/news/202611040600505451
- 비즈워치 「11월 금리인상 가를 GDP·연준에 쏠린 눈」 https://news.bizwatch.co.kr/article/finance/2026/10/23/0025
- Wikipedia 「2026 United States naval blockade of Iran」(2차 출처, 봉쇄 지속 배경 확인만) https://en.wikipedia.org/wiki/2026_United_States_naval_blockade_of_Iran
출처가 갈린 수치 다섯 건
- 브렌트 주간 수익률(영향도 높음) — 우리 -16.42%(117.64 → 98.32달러), 외부 약 -13%(에너지나우 "한 주 13% 급락, 브렌트 99달러 아래 마감"), 로이터 11월 1일 기사의 111.84달러·-1.40%를 역산한 직전 정산가 113.43달러로 재면 -13.32%. 원인은 근월물 교체로 보입니다. BZF 거래량이 10월 29일 6,774 → 10월 30일 38,318 로 바뀌고 11월 2일 시가가 111.84달러인데 직전 종가는 117.64달러입니다. 종가 수준(98.32달러)은 외부와 일치하고 어긋나는 것은 기준일 종가뿐입니다. 로컬 값은 고치지 않고 본문에 두 값을 함께 적었으며 주간 순위에도 같은 단서를 붙였습니다.
- 11월 4일 대형주 등락률(낮음) — 우리 종가 기준 애플 +5.30% · 마이크로소프트 +6.68% · 아마존 +6.12% · 알파벳 +3.18% · 엔비디아 -3.17%, CNBC 라이브 블로그는 "애플·마이크로소프트·아마존 최소 6%, 알파벳 4%, 엔비디아 -2%". 장중 수치와 종가의 차이로 보이며 본문은 종가 기준을 썼습니다.
- 11월 5일 나스닥 하락률(없음) — 우리 나스닥 종합 -5.52% · QQQ -6.49%, CNBC·폭스비즈니스 약 -5.5%(종합), 블룸버그 -6.4%(나스닥 100). 지수가 다른 것이고 두 계열 모두 우리 값과 일치합니다. 불일치가 아니라 교차검증 결과이며 서로 다른 지수를 같은 이름으로 섞어 쓰지 않도록 남깁니다.
- 코스피 11월 6일 종가 소수점(낮음) — 우리 5,059.7, 보도 5,059.69. 유효숫자 5자리 규칙 때문이며 코스피는 정수부가 네 자리여서 소수 한 자리만 남습니다. 같은 값입니다.
- 한국 10월 소비자물가 발표일(없음) — 우리와 외부 모두 11월 3일입니다. 선거 당일과 같은 날이어서 11월 4일로 적지 않도록 남깁니다.
쓰지 않은 것 스물한 가지
- 미국 인플레이션 발표치 — 대상 주에 CPI·PCE·PPI 발표가 없었습니다. 10월 CPI·PPI 는 차주 항목으로만 적었습니다.
- 미국 CPI 전년 동월 대비 — FRED CPIAUCSL 에 2025년 10월 관측이 없어 12개월 변화율이 성립하지 않습니다. 전월비 +0.35%만 썼습니다.
- 이번 주 연준 인사 발언 — 11월 2~6일 공개 발언이 이 수집에 없어 10월 28일 성명과 반대표 2장까지로 한정했고 월러·로건·폴슨·보먼 발언은 §⑩에만 적었습니다.
- 12월 인상 확률의 산출 기관 — 70% → 78%는 기사가 기관을 밝히지 않아 '보도된 수준'으로만 쓰고 FedWatch 집계로 단정하지 않았습니다. 11월 11일 기사 제목의 88%는 그 제목이 CME FedWatch 를 인용한 사실까지만 적었습니다.
- 6개 섹터의 주간 사유 — 부동산·금융·필수소비재·헬스케어·유틸리티·소재는 사유를 짚은 보도가 없어 수치만 썼습니다.
- 커뮤니케이션 +4.89%의 기여도 — 로컬 대형 보유 종목 넷(알파벳 +1.77% · 메타 -0.79% · 넷플릭스 +2.14% · 디즈니 +5.24%)으로 산술적으로 설명되지 않고 중소형 구성종목 데이터가 로컬에 없어 '어느 종목이 섹터를 끌었다'를 쓰지 않았습니다.
- 캐터필러와 데이터센터 안건의 인과 — 직접 연결한 보도가 없어 같은 주에 함께 내렸다는 사실까지만 썼습니다.
- 한국 상승 종목의 사유 — 크래프톤 +21.09% · KT +15.12% · NAVER +10.39% 등의 사유를 짚은 보도가 없어 수치만 썼습니다.
- 한국 외국인 주간 순매도 합계 — 한국경제 8조 3,548억원 대 이투데이 7조 5,107억원으로 갈리고 가리는 3차 출처가 없어 두 수치를 함께 적었습니다.
- 미국 자금 흐름·포지셔닝 — 1차 출처가 없습니다. 블룸버그의 2조 3,000억 달러·시스터매틱 펀드 매도 가담은 검색 결과 요약까지 확보해 '블룸버그 보도'로만 적었습니다.
- 밸류에이션 — 지수 PER 등의 출처가 이 수집에 없어 밸류에이션 서술을 쓰지 않았습니다.
- 크레딧 스프레드(OAS) — IG·HY OAS 계열이 로컬에 없고 이번 주 수치도 없어 ETF 프록시로만 쓰고 프록시임을 §⑦에 밝혔습니다.
- 국채 입찰 일정·응찰률 — 대상 주 자료가 없어 커브 구간별 움직임을 수급으로 설명하지 않았습니다.
- 호르무즈 봉쇄 지속의 날짜별 확인 — 1차 확인이 11월 7일 중부사령부 발표와 11월 11일 이란 측 발언으로 대상 주 밖입니다. 주간 배경으로만 쓰고 날짜를 특정한 사건으로 쓰지 않았습니다. 전쟁은 2026년 중 개시돼 11월 12일 기준 258일째로 보도됐습니다.
- 차주 컨센서스 — CPI·PPI 컨센서스는 캘린더·프리뷰 각 1건에서만 확인해 확정 수치로 쓰지 않았습니다.
- 11월 16일 워시 의장 연설 — 검색 결과 요약으로 확인한 일정이며 연준 1차 일정으로 되짚지 않아 예정 일정으로만 적었습니다.
- 미국·한국 밖 지역 — 유럽·일본·중국의 이번 주 지표·정책이 수집 범위 밖이어서 §⑨를 미국·한국으로 한정했습니다.
- 수집 시점 — 이 수집은 대상 주가 끝난 11월 14~15일에 이뤄졌습니다. 차주 항목에 이미 발표된 값이 들어 있고 §⑩은 그것을 예측처럼 쓰지 않고 확인된 결과로 표기했습니다.
- 비트코인의 주간 사유 — 움직임을 짚은 보도가 없어 수치와 일자별 방향(11월 4일 +3.96% → 11월 5일 -5.55%)까지만 썼습니다.
- 비트코인 기준일 — 11월 8일로 다른 자산(11월 6일)과 다릅니다. 24시간 거래 자산을 주말까지 집계하는 수집기 규칙 때문이며 전 자산 동일 기준 비교표에 넣지 않고 따로 적었습니다.
- 한국 업종 수익률 — 업종지수 계열이 로컬에 없어 업종지수 값을 쓰지 않고 구성 종목 주간 수익률과 코스피·코스닥 대비로만 썼습니다.
직접 계산한 범위. 크로스에셋 13종·만기별 금리 5종·GICS 11개 섹터 주간 수익률, §⑥의 모든 순위·분포(코스피 1,643주 · 반도체 1,697주 · 브렌트 1,005주 · 금 1,367주 · VIX 9,287개 일간 변화), 두 유사 국면의 '그때 수치'와 회복 기간은 전부 로컬 CSV 로 직접 계산한 값이며 보도에서 옮겨 적은 값이 아닙니다.
이 분포의 모집단은 계열 끝점인 11월 13일까지 세었습니다. 머리말이 선언한 대상 주 기준(11월 6일)으로 세면 모집단이 한 주씩 작아지고(1,642 · 1,696 · 1,004 · 1,366 · 9,282) 다섯 순위는 모두 같습니다.
일자별 종가 경로도 같은 파일에서 읽어 주간 수익률과 서로 되짚을 수 있습니다. 로이터가 11월 6일 보도한 금리 수준(2년 4.52% · 10년 4.87% · 30년 5.27%)은 로컬 종가(4.51% · 4.859% · 5.26%)와 1bp 안에서 맞습니다.
면책
이 리포트는 경제 교육 목적의 정보 제공이며 특정 자산에 대한 투자 추천이 아닙니다. 인베스트월드는 금융투자업자가 아니고 이 글은 투자자문이 아닙니다.
모든 수치는 발행 시점 기준이며 과거 데이터는 미래 수익을 보장하지 않습니다. 모든 수익률은 지수·자산 가격 기준이고 매매 수수료와 세금은 반영하지 않았습니다.
전망은 전부 조건부 서술이며 목표가나 매매 시점을 제시하지 않습니다. 보도 인용 수치는 그 사실을 그 자리에 밝혔고 출처가 갈리는 수치는 하나를 고르지 않고 갈린 사실을 적었습니다.
최대 낙폭과 손실 구간은 축약하지 않고 §⑨·§⑪에 그대로 적었습니다. 모든 투자 결정과 그 결과는 투자자 본인에게 있습니다.