①Executive Summary
- 지수 한 줄이 섹터 분포를 가렸습니다. S&P 500 은 7,623.68에서 7,580.07로 −0.57%인데 11개 섹터 중 9개가 플러스입니다. 마이너스는 커뮤니케이션 −5.32%, 정보기술 −2.03% 둘뿐이고 중앙값 +1.41%, 최고·최저 격차 8.44%p, 동일가중 평균 +0.83%로 지수와 1.40%p 벌어집니다.
- 희귀도를 두 창으로 적습니다. 11개 섹터 ETF 가 모두 존재하는 436주(2018-06-29 이후) 중 '지수 하락 + 9개 이상 상승'은 이 한 주뿐입니다. 1998-12-22 상장 9개 섹터로 1,453주까지 거슬러 '8개 이상 상승'을 세면 3주(0.21%)이고 나머지 둘은 2000-05-12 주와 2001-02-02 주입니다. '7개 이상'으로 풀면 12주(0.83%)이고 그중 4주가 2026년이며 10-23 주와 10-30 주가 연속입니다.
- 연준은 인상 국면입니다. 10월 28일 FOMC 는 3.75~4.00%를 동결했습니다. 이 범위는 9월 16일 회의의 25bp 인상으로 설정된 것이고, 표결 10-2 의 반대표는 리사 쿡 이사와 베스 해먹 클리블랜드 연준 총재가 각각 25bp 인상을 주장한 것입니다. 완화 쪽 반대표는 0개입니다. 성명문은 성장 서술을 9월
solid에서 `strong pace` 로 올리고 물가는remains elevated로 유지했습니다. 블랙아웃이 끝난 30일에 로리 로건 댈러스 총재는 "25bp 인상을 최소 두 차례 더", 알베르토 무살렘 세인트루이스 총재는 "추가 긴축이 필요하고 시점이 이르다"고 했습니다. 12월 회의(발표 12월 9일) 25bp 인상 내재 확률은 30일 기준 79.6~80%대로 인용됩니다(CME FedWatch 2차 인용).
- 같은 사실이 한 주 안에서 반대로 작용했습니다. 10월 28일 코스피를 +6.63%(6,012.40) 끌어올린 재료는 SK하이닉스 3분기 실적이고 배경은 메모리 가격 급등입니다. 이틀 뒤 인텔의 립부탄 최고경영자는 그 메모리 가격 급등이 기업 IT 예산을 압박했다며 4분기 가이던스 미달의 원인으로 지목했고, 인텔은 하루에 −28.58%(종가 65.76달러, 보도값) 떨어졌습니다. 메모리 가격은 공급 쪽에는 매출이고 수요 쪽에는 원가입니다.
- 주간 숫자가 세 자산에서 경로를 가렸습니다. 필라델피아 반도체는 10,779.46에서 28일 11,684.00까지 +8.39% 뒤 10,688.80까지 −8.52% 되돌려 주간 −0.84%, 코스피는 6,012.40 뒤 이틀에 −4.69% 내려 주간 +3.25%, VIX 는 19.45에서 FOMC 당일 16.91까지 내렸다가 30일 19.42로 올라와 주간 −0.15%입니다.
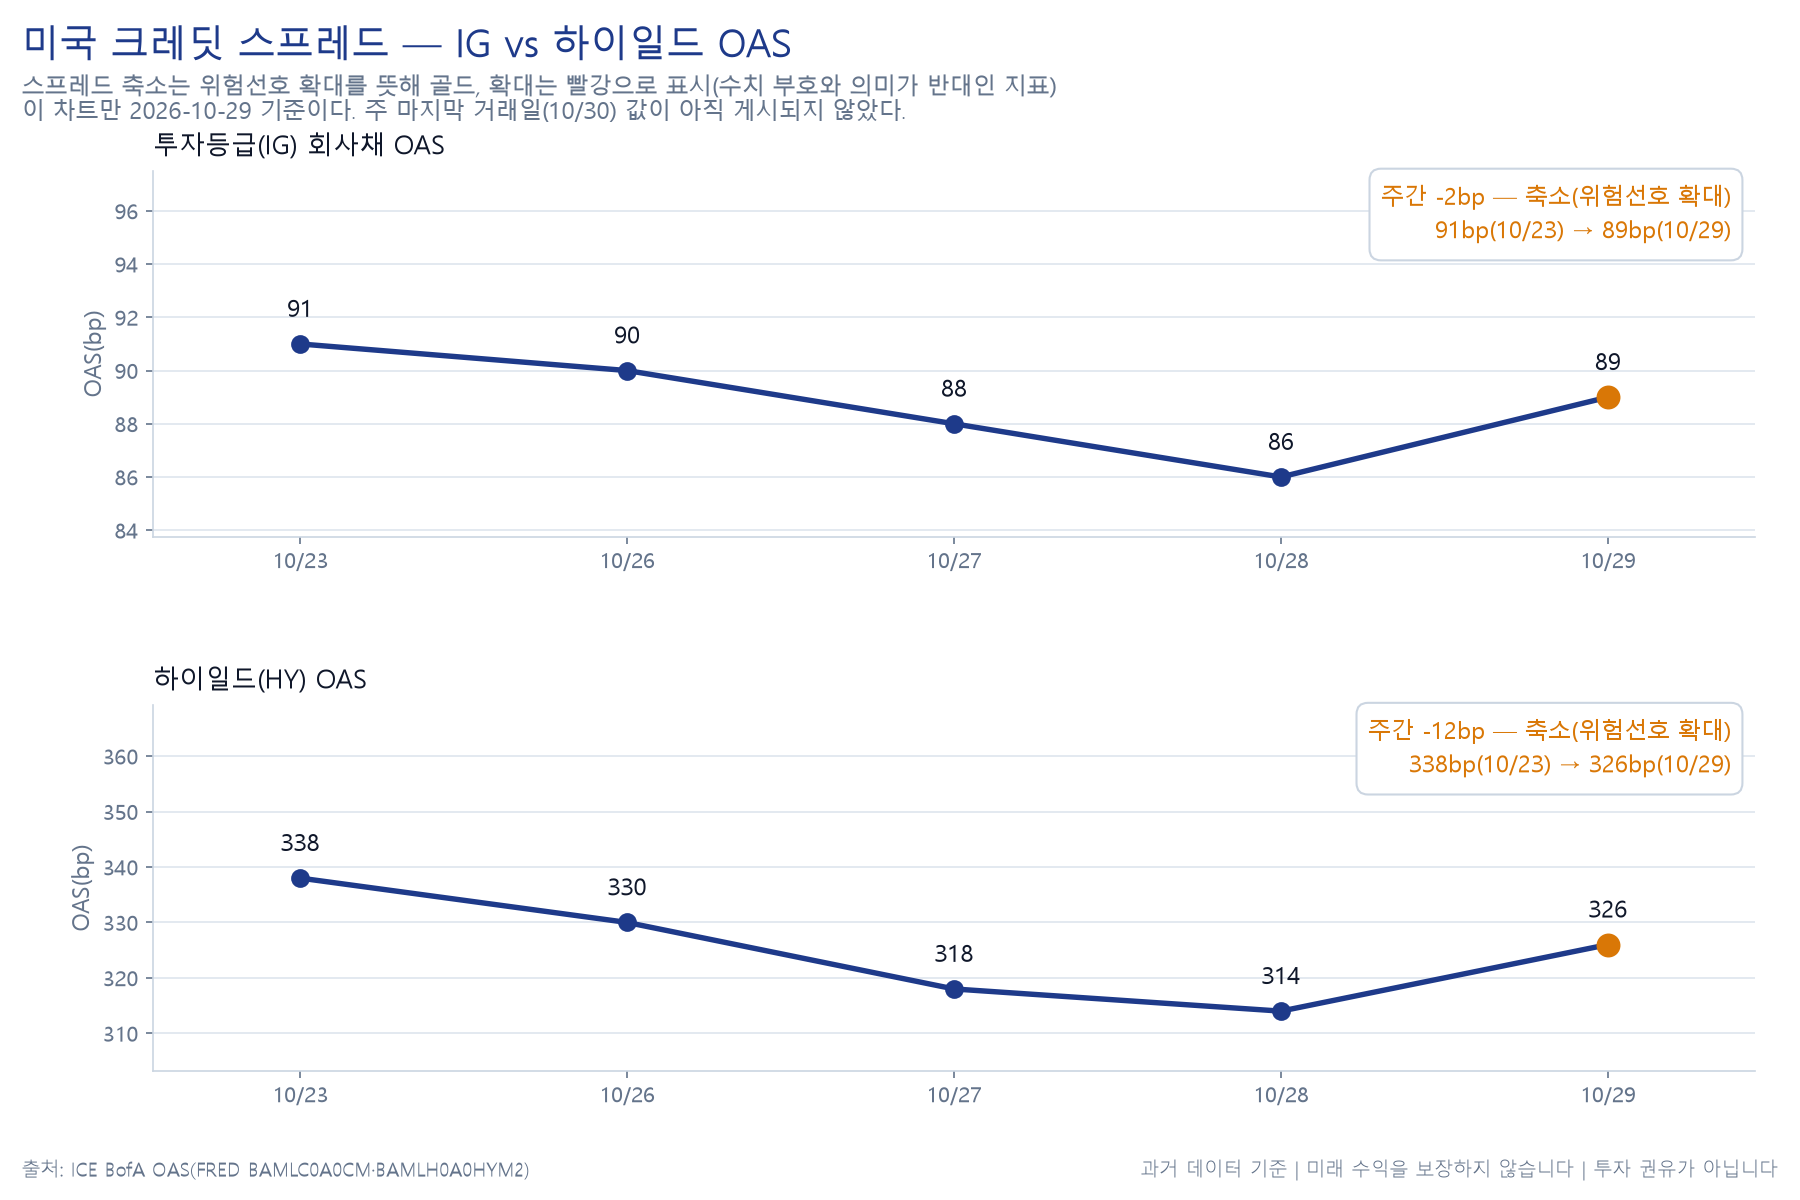
- 크레딧은 부호가 뒤집혔고 2주로는 아직 남아 있습니다. ICE BofA OAS 기준 투자등급 91 → 89bp(−2bp) · 하이일드 338 → 326bp(−12bp) · CCC 이하 1,356 → 1,325bp(−31bp)로 등급이 낮을수록 더 좁혀졌습니다(10-23 → 10-29). 직전 주차는 +4 · +9 · +43bp 단조 확대였고, 10-16 → 10-29 로 2주를 직접 재면 +4 · −5 · +28bp 로 최저등급 확대분은 절반 넘게 남아 있습니다.
- 한국은 두 지수가 한 주에 6.88%p 갈렸습니다. 코스피 +3.25%(5,730.70) 대 코스닥 −3.63%(724.38), 연초 대비로는 +35.99% 대 −21.73%로 격차가 57.72%p 입니다(전년 말 종가 기준). 같은 나라 두 지수를 두고 '올해 강세'와 '올해 약세'가 둘 다 참입니다.
②매크로 환경
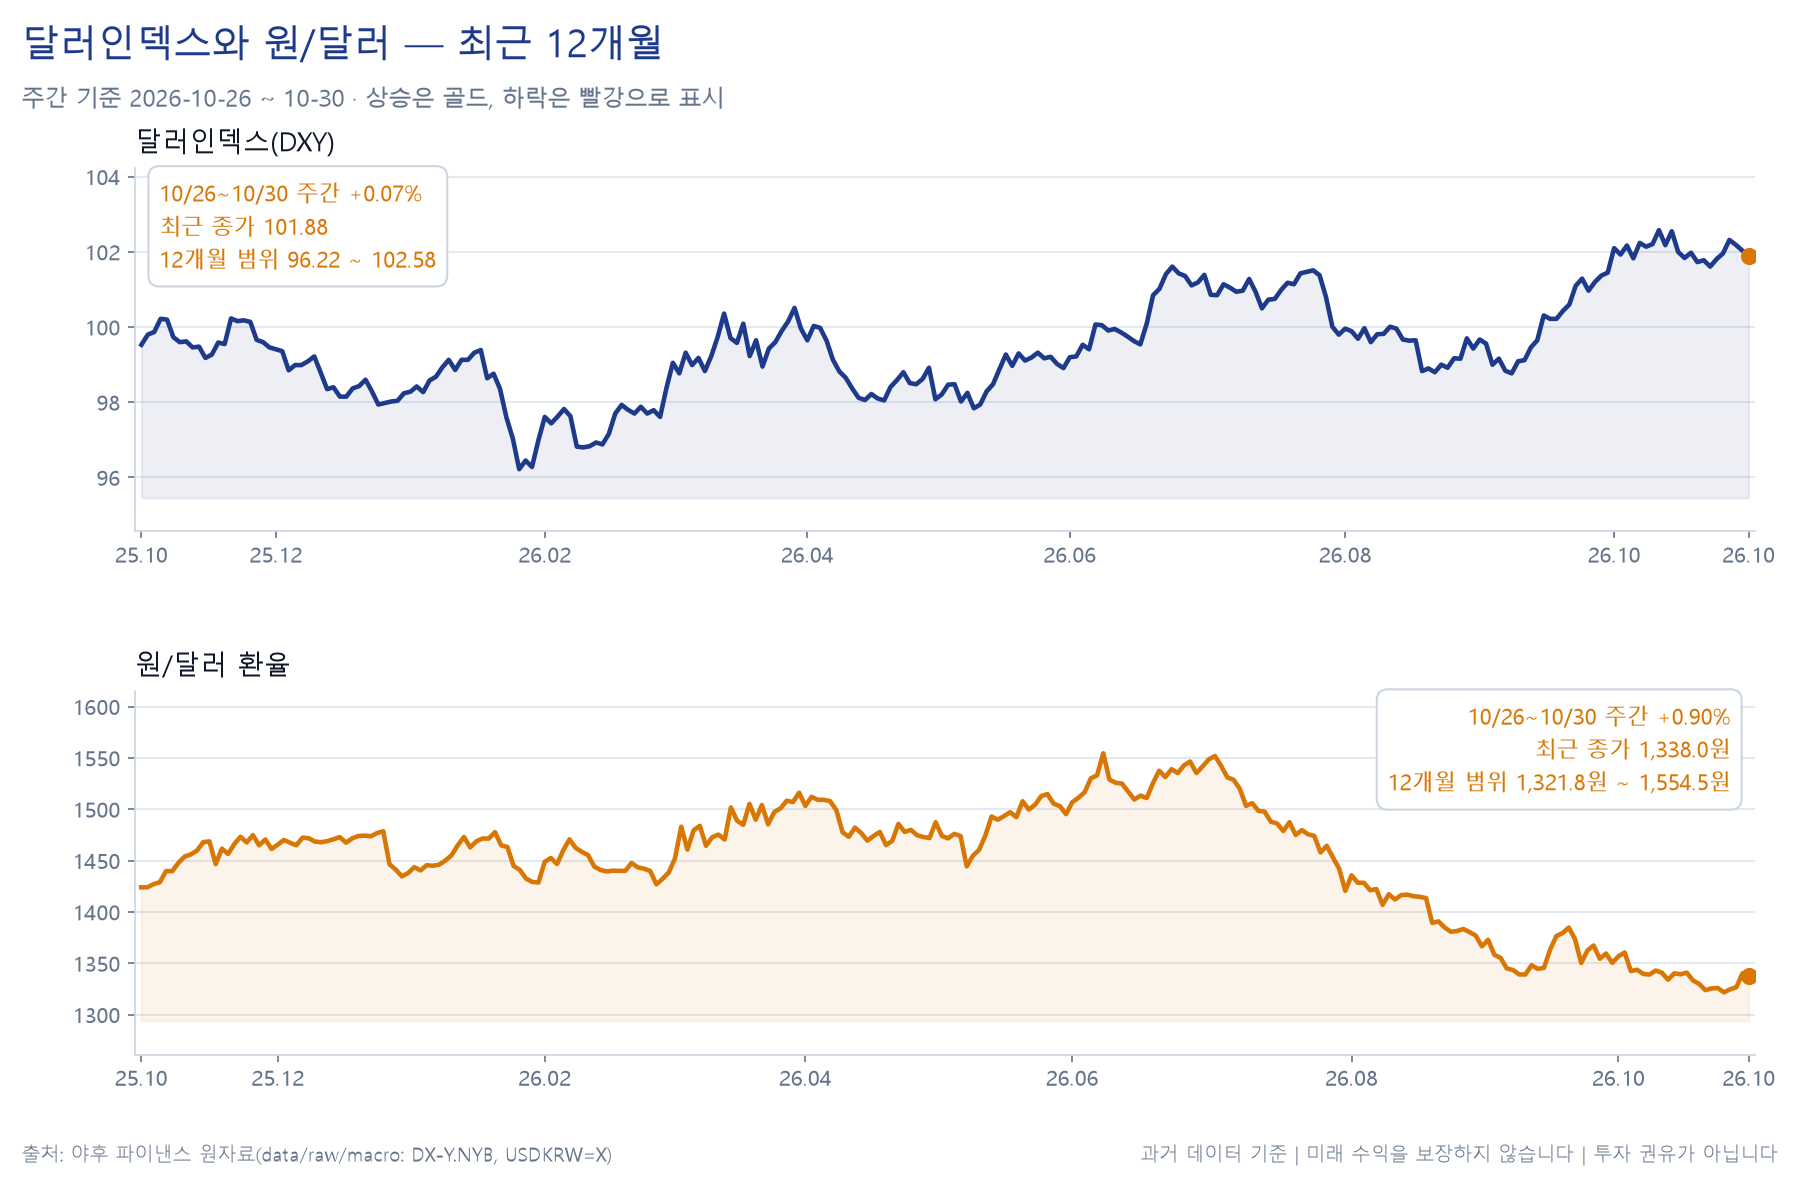
달러인덱스 101.88과 원/달러 1,337.98
달러인덱스는 101.81에서 101.88로 주간 +0.07%입니다. 경로는 101.96 → 102.32(27일 고점) → 102.19 → 102.04 → 101.88 로 제자리로 돌아왔습니다.
유로/달러 1.1221 → 1.1183, 달러/엔 156.49 → 157.80 입니다. 달러 자체는 이 주의 변수가 아니었습니다.
원/달러는 1,325.99에서 1,337.98로 +0.90% 올랐습니다(원화 약세). 경로가 특이합니다.
코스피가 +6.63% 급등한 28일에 환율은 1,326.81로 거의 그대로였고 약세는 다음 날 하루에 몰렸습니다(→ 1,340.34, +1.02%). 주식이 오른 날 원화가 강해진 것이 아니라 주식이 꺾이기 시작한 날 원화가 먼저 밀렸습니다.
주간으로는 '코스피 +3.25%인데 원화 −0.90%'가 남습니다. 달러 자산을 가진 한국 투자자에게는 수익률을 더하고 원화 자산을 가진 외국인에게는 깎는 방향입니다.
아래 그림은 달러인덱스가 102.32(27일)에서 101.88 로 돌아오는 동안 원/달러만 1,340.34(29일)까지 한 방향으로 밀린 모양을 보여 줍니다.
FOMC 동결과 인상 쪽 반대표 2개
10월 27~28일 회의는 분기 경제전망(SEP)이 없는 회의입니다(2026년 SEP 회의는 3·6·9·12월). 성명문 문구는 maintain the target rate for the federal funds rate at 3-3/4 to 4 percent 이고, FRED 의 DFEDTARL 3.75 · DFEDTARU 4.00 이 11월 1일까지 변동 없이 공표돼 동결이 1차 데이터로 되짚힙니다.
실효 연방기금금리는 10월 29일 3.88%입니다.
반대표를 '늘었다'로 읽으면 틀립니다. 반대 2개는 둘 다 긴축 쪽이고 완화 쪽은 0개입니다.
쿡 이사의 반대는 2022년 취임 이후 첫 반대표이고 시장이 예상하지 않았다고 보도됐으며 해먹 총재 쪽은 예상됐던 쪽입니다. 7월 동결에 반대했던 로건 총재는 이번에 다수 의견에 섰습니다.
직전 동결 회의였던 2026년 7월에는 반대표가 3개였다고 보도되므로(단일 출처) 같은 주기 안에서는 이번 2개가 더 적습니다.
성명문이 바뀐 곳은 성장 서술입니다. Economic activity is expanding at a strong pace 와 Productivity growth is strong, and capital investment robust 가 들어갔고 불확실성 문구에 owing, in part, to geopolitical developments 가 붙었습니다.
추가 인상·인하 가이던스는 없고 그 자리에 the accumulation of more information will help it determine the policy stance 가 들어갔습니다.
워시 의장의 기자회견에서 경로를 가르는 발언은 둘입니다.
'대부분의 동료가 12월 인상에 찬성하는 듯한데 왜 오늘 올리지 않았는가'라는 질문에 quashing inflation is not about some fixed individual date on a calendar 라고 답했고, I don't believe in forward guidance absent exigent circumstances, absent a crisis 라며 회의를 미리 판단하지 않는다고 덧붙였습니다.
금융여건은 "더 긴축적이지만 긴축적이라고 부를 수는 없다"로 평가했습니다. 가이던스를 주지 않겠다고 선언한 의장과 인상 쪽 반대표 2개가 같은 회의에 있으므로 12월까지의 경로는 발언보다 지표가 정합니다.
유가에 대해서는 올해 금리와의 상관이 강했는데 최근에는 유가가 오르는 동안 금리가 하방으로 돌아섰다고 말했고 이 주의 금리 경로가 실제로 그 모양입니다. 제도 변경도 발표됐습니다.
2027년 가을부터 연 8회 회의 중 1회를 금리 표결·성명문 없는 전략 회의로 돌리고 2028년에는 전략 2회 · 정책 6회로 갑니다. 한국경제신문 기자 질문에는 이번 기술 투자 급증의 투입물 상당 부분이 한국·일본·싱가포르에서 온다며 한국 경제를 주의 깊게 본다고 답했습니다.
전 만기 금리 하락의 경로
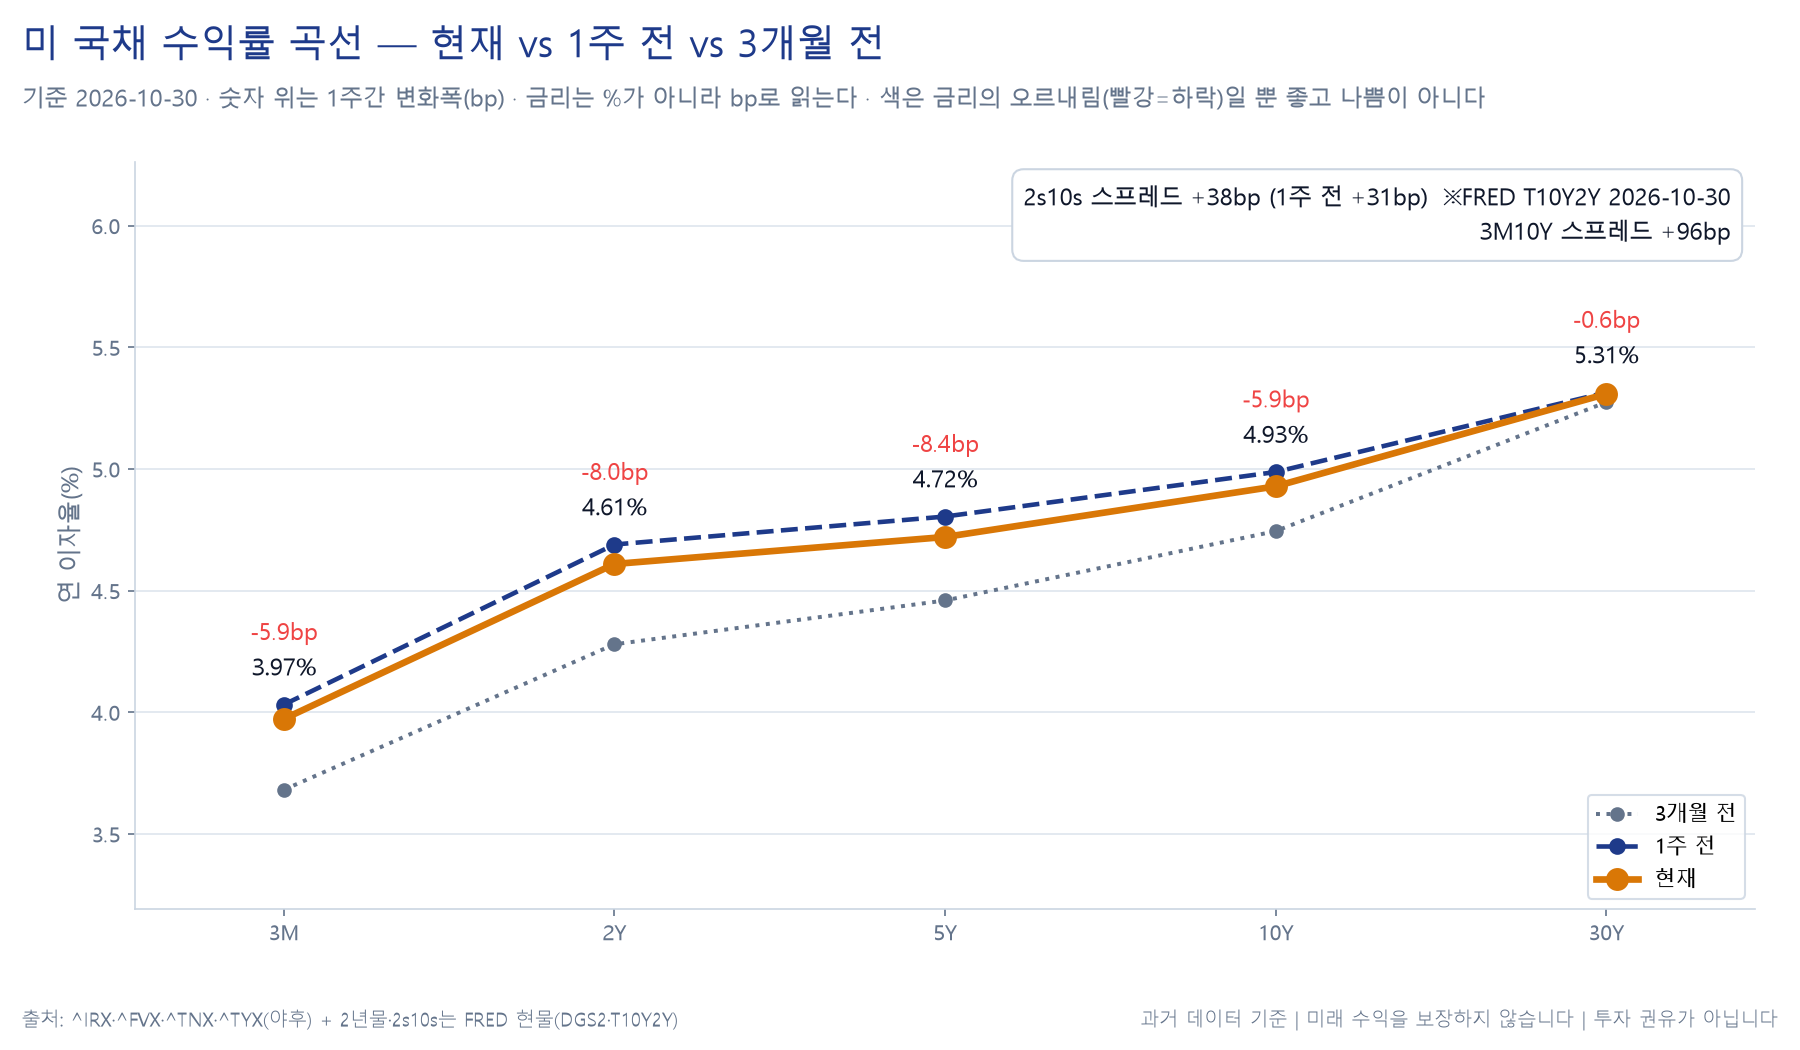
주간 변화는 전 구간 하락입니다. 3개월 3.973%(−5.9bp) · 2년 4.61%(−8.0bp, 29일 기준) · 5년 4.721%(−8.4bp) · 10년 4.929%(−5.9bp) · 30년 5.309%(−0.6bp)입니다.
2년물만 FRED DGS2 이고 끝점이 하루 이릅니다.
전 만기가 FOMC 당일에 고점을 찍었습니다. 10년물 4.988 → 4.986 → 4.993 → 5.045(28일) → 4.989 → 4.929, 5년물 4.805 → 4.871 → 4.801 → 4.721, 30년물 5.315 → 5.361 → 5.329 → 5.309 입니다.
주간 하락분은 전부 회의 다음 이틀에 생겼습니다. 28일 → 30일만 떼면 5년 −15.0bp · 10년 −11.6bp · 30년 −5.2bp · 3개월 −2.2bp 로 커브의 배가 가장 내렸습니다.
성장 서술을 올리고 인상 쪽 반대표가 나온 날에 금리가 오르고, 물가·성장 지표가 위로 나온 다음 날부터 내린 모양입니다. 전달 경로를 하나로 단정하지 않습니다.
29일에는 알파벳 −12.64%가 같은 날 겹쳐 두 힘이 섞여 있습니다.
커브는 공식 시리즈로 적습니다. FRED T10Y2Y 는 31bp(23일) → 32 → 29 → 38(28일) → 37 → 38bp(30일)로 주간 +7bp 입니다.
만기별 수치를 직접 빼면 2년물 끝점이 하루 일러 같은 값이 나오지 않습니다. 5s30s 는 51.0 → 58.8bp(+7.8bp)입니다.
중기물이 내리고 장기물이 버티면 둘 다 가팔라집니다.
아래 그림은 3개월 3.973%부터 30년 5.309%까지의 수준과 주간 bp 변화를 함께 보여 줍니다. 전 구간이 평행 이동하지 않고 배 쪽이 더 내려갔습니다.
9월 근원 PCE 3.1%와 3분기 성장률 3.4%
대상 주의 미국 물가·성장 지표는 10월 29일 같은 날, FOMC 동결 발표의 다음 날 나왔습니다. 9월 PCE 물가는 전월 +0.5% · 전년 +3.6%, 근원은 전월 +0.3% · 전년 +3.1%입니다(BEA, 08:30 ET).
근원 3.1%는 로건 총재가 30일 연설에서 인용한 값과 같아 교차 확인됩니다. 발표 전 컨센서스를 1차 출처로 고정한 값이 없으므로 '예상 상회·하회'로 쓰지 않습니다.
클리블랜드 연준 나우캐스트(10월 헤드라인 3.77% · 근원 3.20%)는 모델 추정치이고 컨센서스가 아닙니다.
3분기 실질 GDP 속보치는 연율 +3.4%이고 2분기는 +2.2%입니다. 워시 의장은 하루 앞선 28일에 3분기가 '소비 3% 이상, 기업투자 두 자릿수'로 보인다고 말했고 상반기 성장률이 1.8%에서 2.4%로 상향 수정됐다고 밝혔습니다.
동결 결정은 3.4%를 보기 전에 내려졌습니다. 2차 추정치는 11월 25일입니다.
한국은 대상 주에 물가 발표가 없었습니다. 직전 확정치는 9월 2.9%(8월 3.1%)이고 10월분은 11월 3일 발표입니다. 한국은행 이지호 부총재보는 10월 2일에 근원 품목 오름세로 10월도 3% 내외를 예상한다고 밝혔습니다.
10년 기대인플레 2.34% 보합
FRED T10YIE 는 2.34%(23일) → 2.34%(30일)로 주간 0.0bp 이고 경로는 2.34 → 2.34 → 2.35 → 2.38(28일 고점) → 2.35 → 2.34 입니다. 5년물은 2.48% → 2.46%(−2.0bp)입니다.
이 보합이 이 주의 관찰값입니다. 근원 PCE 3.1%, 성장률 3.4%, 유가 월간 두 자릿수 상승이 겹친 주에 10년 기대인플레가 움직이지 않았습니다.
명목 10년물이 −5.9bp 이고 기대인플레가 0.0bp 이면 10년 실질금리가 그만큼 내린 셈입니다. 다만 10년물 하락분을 금리 기대와 기간 프리미엄으로 분해하지 않습니다.
FRED THREEFYTP10 이 10월 23일(0.9358)까지만 공표돼 대상 주 변화가 없고 직전 구간(21일 0.9994 → 22일 0.9351)만 남아 있습니다.
호르무즈 해협, 브렌트 117.64달러, 바이낸스 해킹
10월 30일 호르무즈 해협에서 고속정이 유조선 선체에 폭발물을 부착해 기관실이 손상됐고 영국 해사무역기구(UKMTO)에 따르면 인명 피해는 없었습니다. 10월 전체로는 호르무즈·페르시아만·오만만에서 20척 넘는 선박(대부분 유조선)이 공격받았고 국제해사기구(IMO)는 이달 거의 매일 피격이 있었다고 밝혔습니다.
2026년 호르무즈 사태는 2월 28일 미국·이스라엘의 이란 공격 이후 이어지는 것이고 7월 8일 잠정 휴전이 결렬된 것으로 기록돼 있습니다. 누적 인명 피해·선박 손실 규모는 1차 집계 원문으로 고정한 값이 없어 수치로 적지 않습니다.
가격 반응은 주간으로는 작습니다. 브렌트 117.64달러(+0.79%) · WTI 104.12달러(+0.82%)이고(선물 최근월) 월간으로는 브렌트가 13.6% 올라 6개월 최고치라고 보도됐습니다(단일 출처).
성명문이 지정학을 불확실성 요인으로 명시하고 의장이 유가 상승을 '상당 부분 지정학적 사건' 탓으로 돌린 것이 이 경로가 정책 문서에 들어갔다는 뜻입니다.
암호자산에서는 10월 29일에 바이낸스 해킹이 알려졌습니다. 약 63억 달러 규모가 유출됐고 바이낸스는 데브옵스 엔지니어 노트북 침해를 원인으로 밝히며 예치금에는 영향이 없고 손실을 보전한다고 했습니다.
약 30억 달러가 동결됐고 TRM Labs·Elliptic 은 북한 연계 해커를 지목했습니다. 비트코인은 7만 9,000달러 아래로 밀려 7만 6,400달러까지 내린 뒤 일부 회복했고 선물 청산은 15.7~16억 달러에 이르렀습니다.
코인베이스 −10.6% · 스트래티지 −7.8% · 로빈후드 −7.2%로 관련 주식도 내렸습니다(보도값).
③크로스에셋 리뷰
| 자산 | 자산군 | 종가 | 주간 | 기준 |
|---|---|---|---|---|
| KODEX 200 ETF | 주식(한국·ETF) | 90,800원 | +4.43% | 10-30 |
| KOSPI | 주식(한국·지수) | 5,730.70 | +3.25% | 10-30 |
| 미국채 장기(TLT) | 채권 | 81.84달러 | +0.61% | 10-30 |
| 하이일드(JNK) | 크레딧 | 92.98달러 | +0.50% | 10-30 |
| 투자등급(LQD) | 크레딧 | 104.27달러 | +0.40% | 10-30 |
| WTI 원유 | 원자재 | 104.12달러 | +0.82% | 10-30 |
| 브렌트 원유 | 원자재 | 117.64달러 | +0.79% | 10-30 |
| 구리 | 원자재 | 6.46달러 | −0.27% | 10-30 |
| S&P 500 | 주식(미국) | 7,580.07 | −0.57% | 10-30 |
| 필라델피아 반도체 | 주식(미국) | 10,688.80 | −0.84% | 10-30 |
| 나스닥100(QQQ) | 주식(미국) | 690.49달러 | −1.97% | 10-30 |
| 금 | 원자재 | 3,898.90달러 | −2.72% | 10-30 |
| 비트코인 | 암호자산 | 77,775달러 | −4.07% | 10-23 → 10-29 |
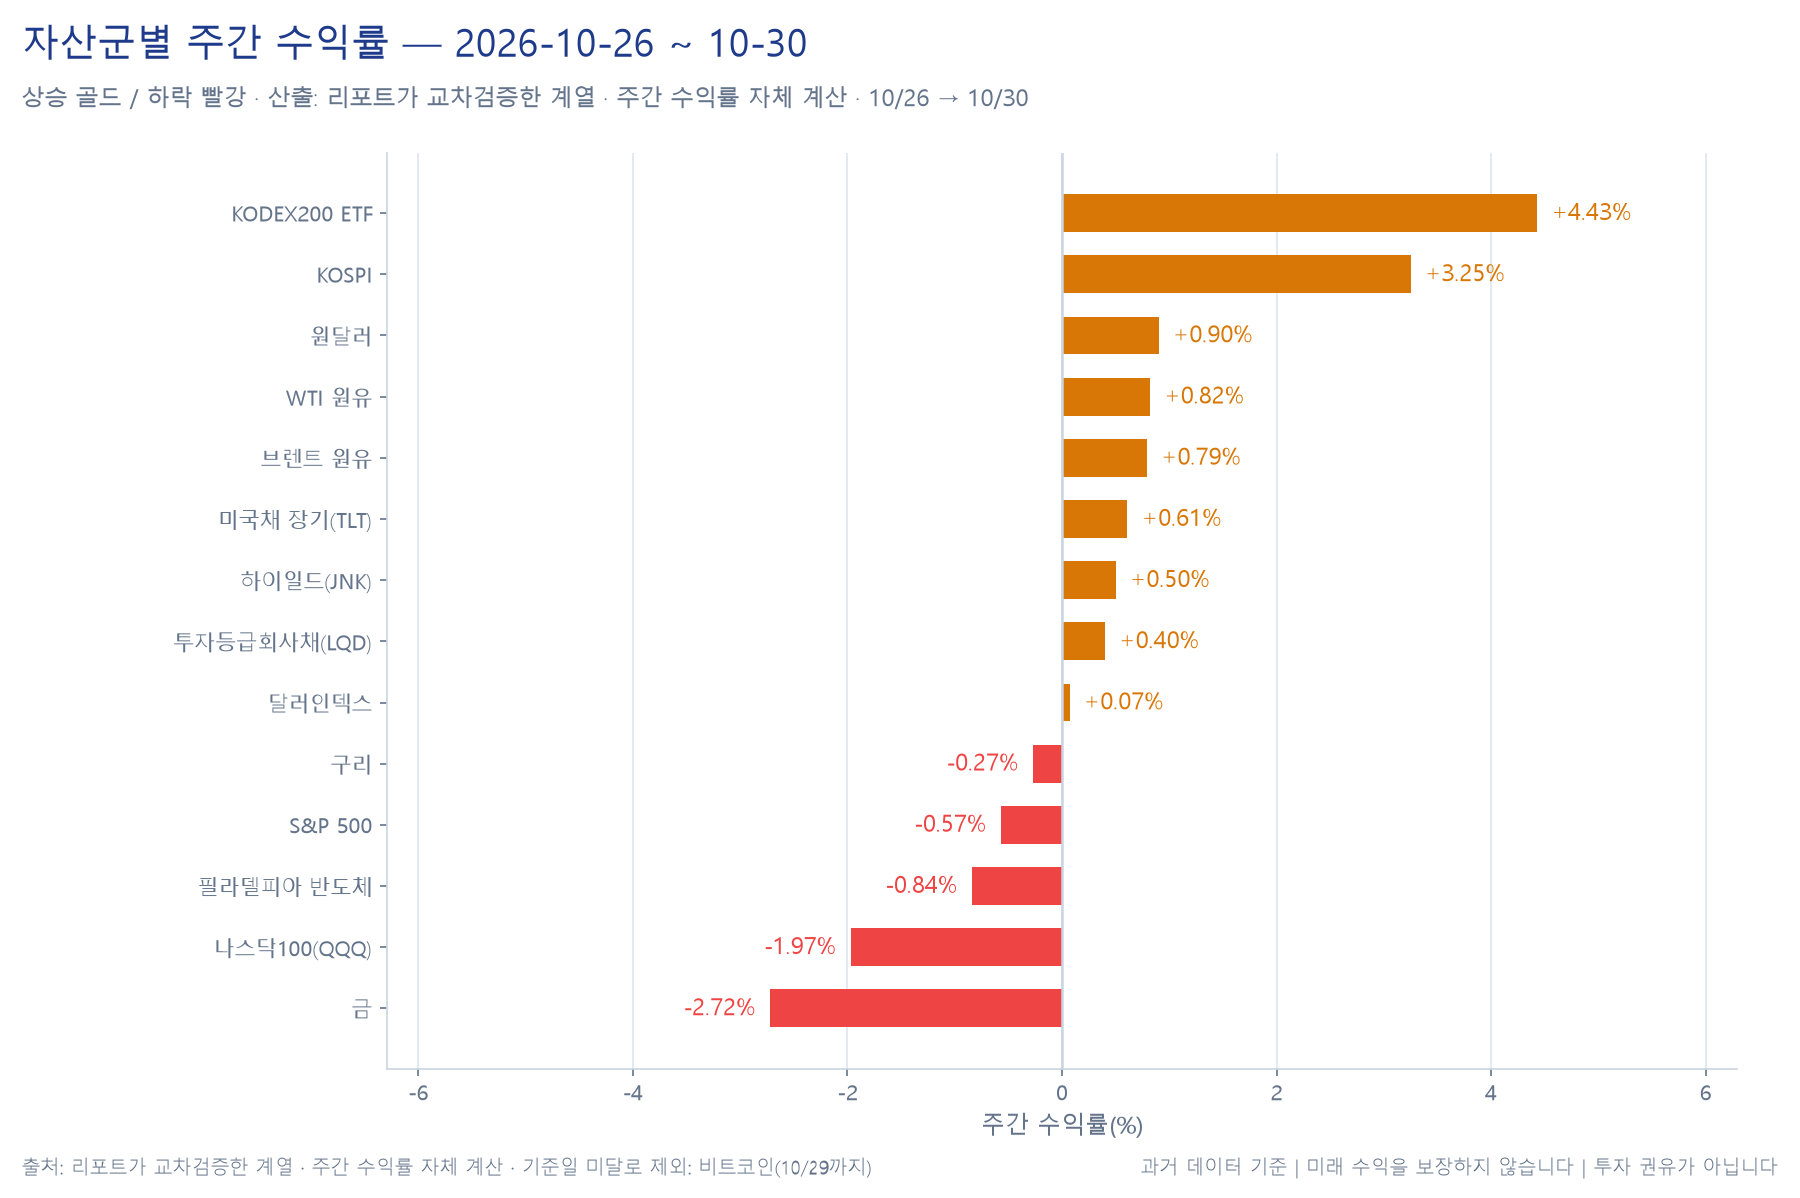
순위를 만든 것은 세 가지입니다. 한국 반도체 실적이 상단 둘을 만들었고, KODEX 200 +4.43%가 코스피 +3.25%를 1.18%p 앞선 것은 삼성전자·SK하이닉스 비중 차이입니다(두 종목 주간 +4.41% · +11.04%, 수정종가 기준 로컬 계산).
채권·크레딧은 금리가 전 구간 내려 듀레이션이 긴 TLT 가 +0.61%이고 LQD·JNK 는 금리 하락과 스프레드 축소가 겹쳤습니다. 하단 셋은 서로 다른 이유입니다.
QQQ −1.97%는 커뮤니케이션·정보기술 비중, 금 −2.72%는 30일 하루 −3.29%, 비트코인 −4.07%는 해킹 이전까지의 구간입니다.
금은 4,007.90에서 27일 4,074.60까지 오른 뒤 30일 3,898.90으로 하루에 −3.29% 내렸습니다(보도는 '1년 최저'·'4,000달러 하회'로 서술). 유가가 오르는 동안 금이 내린 것이 이 주의 조합입니다.
보통 지정학 긴장은 둘을 같은 방향으로 밀지만 이 주에는 유가 상승이 헤드라인 물가 쪽 압력으로 읽히며 추가 긴축 기대가 유지됐고 30일 로건·무살렘 발언이 그 기대를 굳혔습니다. 금은 무이자 자산이라 실질금리의 기회비용에 걸리는데, 기대인플레가 보합이고 명목금리가 내린 이 주의 실질금리 방향만으로는 30일 하락이 설명되지 않습니다.
아래 막대는 상단 KODEX 200 +4.43%부터 하단 금 −2.72%까지 열네 계열을 한 축에 세운 것입니다. 비트코인은 기준일이 10-29 로 하루 일러 이 그림에서 빠졌고, 그 값은 위 표에 −4.07%(10-23 → 10-29)로 적혀 있습니다.
④주요 섹터
섹터 분포와 동일가중 평균 +0.83%
| 순위 | 섹터 | 티커 | 주간 | 순위 | 섹터 | 티커 | 주간 |
|---|---|---|---|---|---|---|---|
| 1 | 헬스케어 | XLV | +3.12% | 7 | 필수소비재 | XLP | +1.31% |
| 2 | 소재 | XLB | +2.79% | 8 | 금융 | XLF | +1.09% |
| 3 | 유틸리티 | XLU | +2.04% | 9 | 에너지 | XLE | +1.00% |
| 4 | 경기소비재 | XLY | +2.02% | 10 | 정보기술 | XLK | −2.03% |
| 5 | 산업재 | XLI | +1.69% | 11 | 커뮤니케이션 | XLC | −5.32% |
| 6 | 부동산 | XLRE | +1.41% |
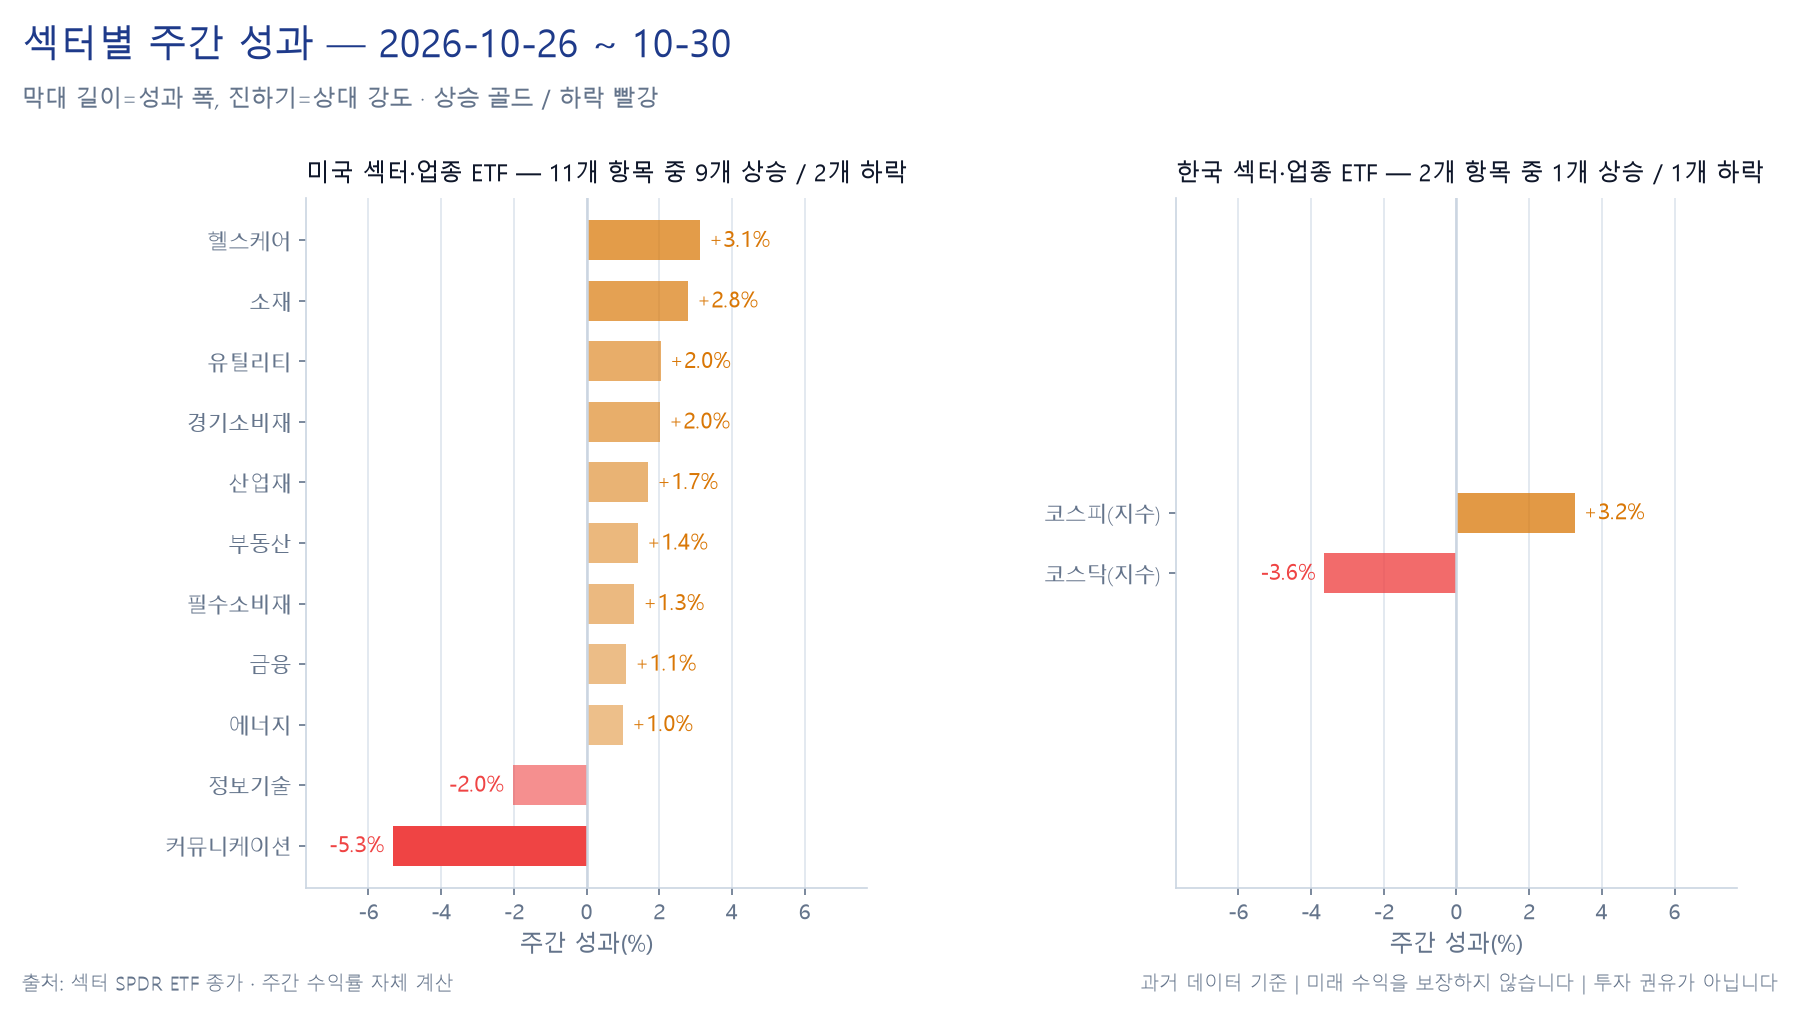
중앙값은 6위 부동산의 +1.41%이고 동일가중 평균 +0.83%와 지수 −0.57%의 격차 1.40%p 가 이 주의 비중 효과입니다. 상승 9개의 평균은 +1.83%이고 폭이 +1.00%~+3.12% 안에 모여 있습니다.
오른 쪽은 넓고 얇게, 내린 쪽은 좁고 깊게 움직였습니다. 경기민감(소재·산업재·경기소비재·에너지·금융)과 방어(헬스케어·유틸리티·필수소비재)가 둘 다 플러스이므로 경기 국면 전환으로 읽히는 로테이션이 아닙니다.
두 섹터가 지수를 혼자 끌어내린 구도입니다.
아래 판에서 가장 진한 두 칸이 커뮤니케이션 −5.32%와 정보기술 −2.03%이고 반대쪽 끝이 헬스케어 +3.12%입니다.
커뮤니케이션 −5.32%의 종목 구성
하락이 하루와 한 종목에 몰려 있습니다. 알파벳은 주간 −12.61%(279.84달러)이고 일별로 −1.06 → +1.19 → +1.34 → −12.64(29일) → −1.40 입니다.
29일 하루에 시가총액 약 4,970억 달러가 사라졌고 사상 최악의 하루로 보도됐습니다. 사유는 검색 매출이 기대를 밑돈 것과 경영진이 AI 모드 질의의 광고 수익이 더 낮다는 점을 인정한 것이며 AI 인프라 현금 소진도 지목됐습니다.
메타는 −4.30%(614.99달러)로 닷새 중 나흘 내렸고(29일만 +1.96%) S&P Global 이 자본지출·잉여현금흐름 불확실성을 들어 전망을 '부정적'으로 낮췄다고 보도됐습니다(단일 출처). 넷플릭스 −5.73% · 디즈니 −1.40%입니다.
로컬에 있는 같은 섹터 종목 중에는 시리우스XM +4.99% · 스포티파이 +1.58% · 뉴욕타임스 +0.85% 가 올랐습니다. 구성 비중을 고정하지 않아 섹터 전체로는 세지 않습니다.
기여도를 수치화하지 않습니다. 알파벳·메타가 XLC 최대 보유 종목이라는 사실은 알려져 있으나 대상 주 기준 편입 비중을 발행사(State Street) 자료로 고정한 값이 없습니다.
알파벳 −12.61%와 섹터 −5.32%를 나란히 놓으면 비중의 상한만 산술로 따라옵니다.
정보기술 −2.03%의 이틀 역전
필라델피아 반도체는 10월 26~28일 +8.39%(10,779.46 → 11,684.00) 뒤 29~30일 −8.52% 되돌렸고 30일 하루가 −7.20%입니다. 수요일까지 오른 쪽이 마지막 날 가장 많이 내렸습니다.
AMD 는 +2.80 · +5.45 · +3.24%로 누적 11.9% 오른 뒤 30일 −10.88%로 주간 −2.32%, 브로드컴은 +9.3% 뒤 −7.3%로 주간 +1.37%, 오라클은 28일 +10.73% 뒤 이틀에 −9.6%로 주간 +3.57%, 마이크론은 28일 +5.86% 뒤 −4.98 · −5.30%로 주간 +0.82%입니다.
엔비디아는 30일 −4.22%로 주간 −3.00%, 세일즈포스는 주간 −7.80%입니다. 로컬 미국 종목 333종에서 이 주 최대 하락은 서비스나우 −33.87%(158.96 → 105.12달러)이고 29일 하루에 −26.95% 입니다.
구성 비중을 고정하지 않아 섹터 안 순위로는 적지 않습니다. 마이크로소프트는 애저 매출이 48% 늘고 자본지출이 기대를 밑돌아 −0.50%에 그쳤고 애플은 −0.89%이며 대상 주에 실적을 내지 않았습니다(11월 2일 장 마감 후 발표).
30일의 촉매로 보도에 이름이 붙은 종목은 인텔 하나입니다. 3분기는 조정 주당순이익 0.52달러로 예상(약 0.40달러)을 넘겼고 매출 165.1억 달러, 데이터센터·AI 매출은 78% 늘어 73억 달러였습니다.
문제는 4분기 가이던스입니다. 매출 150~160억 달러(예상 약 170.8억) · 조정 주당순이익 0.25달러(예상 약 0.44) · 조정 매출총이익률 약 38%(예상 약 43%)로 크게 밑돌았고 클라이언트 컴퓨팅 매출은 5% 줄어 81억 달러였습니다.
립부탄 최고경영자는 메모리 가격 급등이 기업 IT 예산을 압박했다고 지목했고 최고재무책임자는 PC 시장 약세가 최소 내년 상반기까지 이어진다고 했습니다. BofA(145 → 100달러)와 번스타인(110 → 75달러)이 목표주가를 내렸습니다(타인의 목표주가를 보도로 적는 것이고 이 리포트는 목표가를 제시하지 않습니다).
30일 반도체 동반 급락을 인텔 하나의 파급으로 단정하지 않습니다. 그날 개별 사유가 보도로 확정된 것은 인텔뿐이고 같은 날 로건·무살렘 발언, 금 −3.29%, VIX +12.91%가 겹쳐 있습니다.
사유를 보도로 고정한 섹터와 그렇지 않은 섹터
11개 중 사유를 고정한 것은 5개입니다. 헬스케어 +3.12%는 실적 호조입니다.
일라이릴리가 29일 3분기 매출 244억 달러(+39%) · 조정 주당순이익 7.48달러로 예상(약 5.68달러)을 넘기고 연간 매출 가이던스 중간값을 55억 달러 올려 그날 +6.63% · 주간 +11.31%였고(마운자로 매출 107억 달러) 머크 +2.93% · 존슨앤드존슨 +3.56% · 애브비 +3.24%이며 유나이티드헬스는 −2.66%로 내렸습니다.
경기소비재 +2.02%는 두 대형주가 반대로 간 섹터로 테슬라가 주 초 이틀(+5.21 · +4.04%)에 상승분이 몰려 +7.41%, 아마존은 29일 −4.25%로 주간 −3.08%입니다. 에너지 +1.00%는 엑슨모빌 +2.21% · 셰브론 +0.99%가 실적 호조와 높은 유가로 올랐다고 보도된 것입니다(단일 출처).
나머지 6개 섹터(소재 +2.79% · 유틸리티 +2.04% · 산업재 +1.69% · 부동산 +1.41% · 필수소비재 +1.31% · 금융 +1.09%)는 '올랐다'는 사실까지만 적습니다. 같은 주에 10년물이 −5.9bp 내린 것은 사실이지만 그것이 부동산·유틸리티 상승의 원인이라고 적을 근거가 없습니다.
섹터 상승의 3분의 2가 사유 없이 남는다는 사실 자체가, 지수 한 줄로 '왜 내렸는가'를 설명하는 서술이 왜 위험한지 보여 줍니다.
⑤이번 주 정리
10월 26일. 미국은 상승 출발입니다.
S&P 500 +0.70%(7,676.77) · 필라델피아 반도체 +2.82%이고 앤스로픽의 기업공개 서류 제출 소식이 기술주를 끌어올렸다고 보도됐습니다(단일 출처). 한국은 반대로 코스피 −1.46%(5,469.50) · 코스닥 −3.26%(727.21)입니다.
10월 27일. S&P 500 +0.60%(7,722.60) · 필라델피아 반도체 +3.60%(11,482.50) · 코스피 +3.09%(5,638.30)이고 세 등급 OAS 가 함께 좁혀졌습니다.
2s10s 는 29bp 로 주중 최저, 달러인덱스는 102.32 로 주중 최고입니다.
10월 28일. FOMC 가 3.75~4.00% 동결을 발표했고 금리는 전 만기가 올라 2s10s 가 하루에 29 → 38bp(+9bp) 가팔라졌습니다.
기대인플레 2.38%, 세 등급 OAS 86 · 314 · 1,307bp, VIX 16.91 이 주중 저점이고(MOVE 는 94.55 로 내렸지만 주중 최저는 29일의 93.54 입니다) S&P 500 +0.28%(7,743.98)도 주중 고점입니다. 한국은 SK하이닉스 3분기 실적으로 코스피가 +6.63% 올라 6,012.40 에 마감했습니다(삼성전자 +9.01% · SK하이닉스 +10.89%).
미국에서도 오라클 +10.73% · 마이크론 +5.86% · AMD +3.24%로 반도체·소프트웨어가 함께 올랐습니다. 정책이 긴축으로 기울고 위험자산이 오른 날이고, 그 둘이 같은 날 가능했던 이유는 성명문이 성장 서술을 올렸기 때문입니다.
10월 29일. 3분기 GDP 속보치 +3.4%와 9월 PCE(전년 +3.6% · 근원 +3.1%)가 08:30 ET 에 함께 나왔는데 금리는 내렸습니다(10년물 5.045 → 4.989%, 2년물 4.67 → 4.61%).
같은 날 알파벳 −12.64% · 아마존 −4.25% · 일라이릴리 +6.63%이고 S&P 500 은 −0.30%, 크레딧은 투자등급 +3 · 하이일드 +12 · CCC 이하 +18bp 되돌렸습니다. 물가·성장이 위로 나온 날에 금리가 내린 원인을 지표 탓으로 돌리지 않습니다.
알파벳 급락이 같은 날이라 두 힘이 섞여 있습니다. 원/달러도 1,326.81 → 1,340.34 로 +1.02% 밀렸고 바이낸스 해킹이 알려지며 비트코인이 7만 6,400달러까지 내렸습니다.
10월 30일. 마지막 거래일에 반도체가 무너졌습니다.
인텔 −28.58%(65.76달러, 1974년 이후 최악의 하루로 보도) · AMD −10.88% · 오라클 −6.37% · 브로드컴 −5.48% · 마이크론 −5.30% · 엔비디아 −4.22%로 필라델피아 반도체가 −7.20%, 나스닥 종합은 −2.9%로 6월 이후 최악의 하루였다고 보도됐습니다.
S&P 500 은 −1.82%(7,580.07)입니다. 같은 날 블랙아웃이 끝났고 로건 총재는 25bp 인상을 최소 두 차례 더 해야 하며 그 두 번 뒤에는 멈춰 상황을 다시 보는 것이 합리적이라고 했습니다(매 회의마다 올려야 한다는 뜻은 아니라고 덧붙였습니다).
무살렘 총재는 추가 긴축이 필요하고 그 시점이 이르다며 금융여건이 여전히 완화적이라고 평가했습니다. 로건은 올해 투표권이 있고 무살렘은 없습니다.
금은 −3.29%로 3,898.90 까지 내렸고 VIX 17.20 → 19.42(+12.91%) · MOVE 93.54 → 100.20(+7.12%) · VVIX 98.01 → 106.43(+8.59%)으로 세 변동성 지표가 함께 튀었습니다. 한국은 코스피 −3.49% · 코스닥 −3.83%이고 외국인이 코스피에서 하루에 1조 6,220억원을 순매도했습니다.
인과를 연준 발언 하나로 돌리지 않습니다.
⑥역사적 맥락과 유사 국면
분포의 희귀도와 변동성 경로
11개 섹터 ETF 가 모두 존재하는 436주(2018-06-29 이후) 중 '지수 하락 + 9개 이상 상승'은 이 한 주뿐입니다. 11개로는 2018년부터만 셀 수 있으므로 1999년까지 거슬러 같은 잣대로 세려면 1998-12-22 상장 9개 섹터(XLB·XLE·XLF·XLI·XLK·XLP·XLU·XLV·XLY)를 써야 합니다.
이 주를 그 9개로 세면 8개 상승 · 1개 하락(XLK)입니다. 1998-12-31~2026-10-30 의 1,453주 중 '지수 하락 + 8개 이상 상승'은 3주(0.21%)이고 나머지 둘이 2000-05-12 주와 2001-02-02 주입니다.
'7개 이상'으로 풀면 12주(0.83%)이고 2000-05-12 · 2000-09-29 · 2001-02-02 · 2007-01-19 · 2008-03-28 · 2008-06-13 · 2024-02-16 · 2024-03-08 과 함께 2026년 네 주(02-06 · 07-24 · 10-23 · 10-30)가 들어갑니다.
빈도가 낮다는 것은 희귀하다는 사실일 뿐이고 다음에 무엇이 온다는 뜻이 아닙니다. 과거 3건 중 2건이 특정 국면에 몰려 있다는 사실과 그 국면이 반복된다는 주장은 다른 것입니다.
변동성 경로도 적습니다. VIX 는 19.45 → 18.39 → 17.52 → 16.91 → 17.20 → 19.42 로 주간 −0.15%이고 주중 저점과 마지막 날의 차이가 +14.84%입니다.
MOVE 는 103.31 → 94.55 → 100.20(−3.01%), VVIX 는 109.70 → 96.61 → 106.43(−2.98%)입니다. VIX 와 VVIX 는 FOMC 당일이 주중 저점이고 마지막 날에 되올랐습니다.
MOVE 는 주중 최저가 29일의 93.54 로 하루 늦습니다.
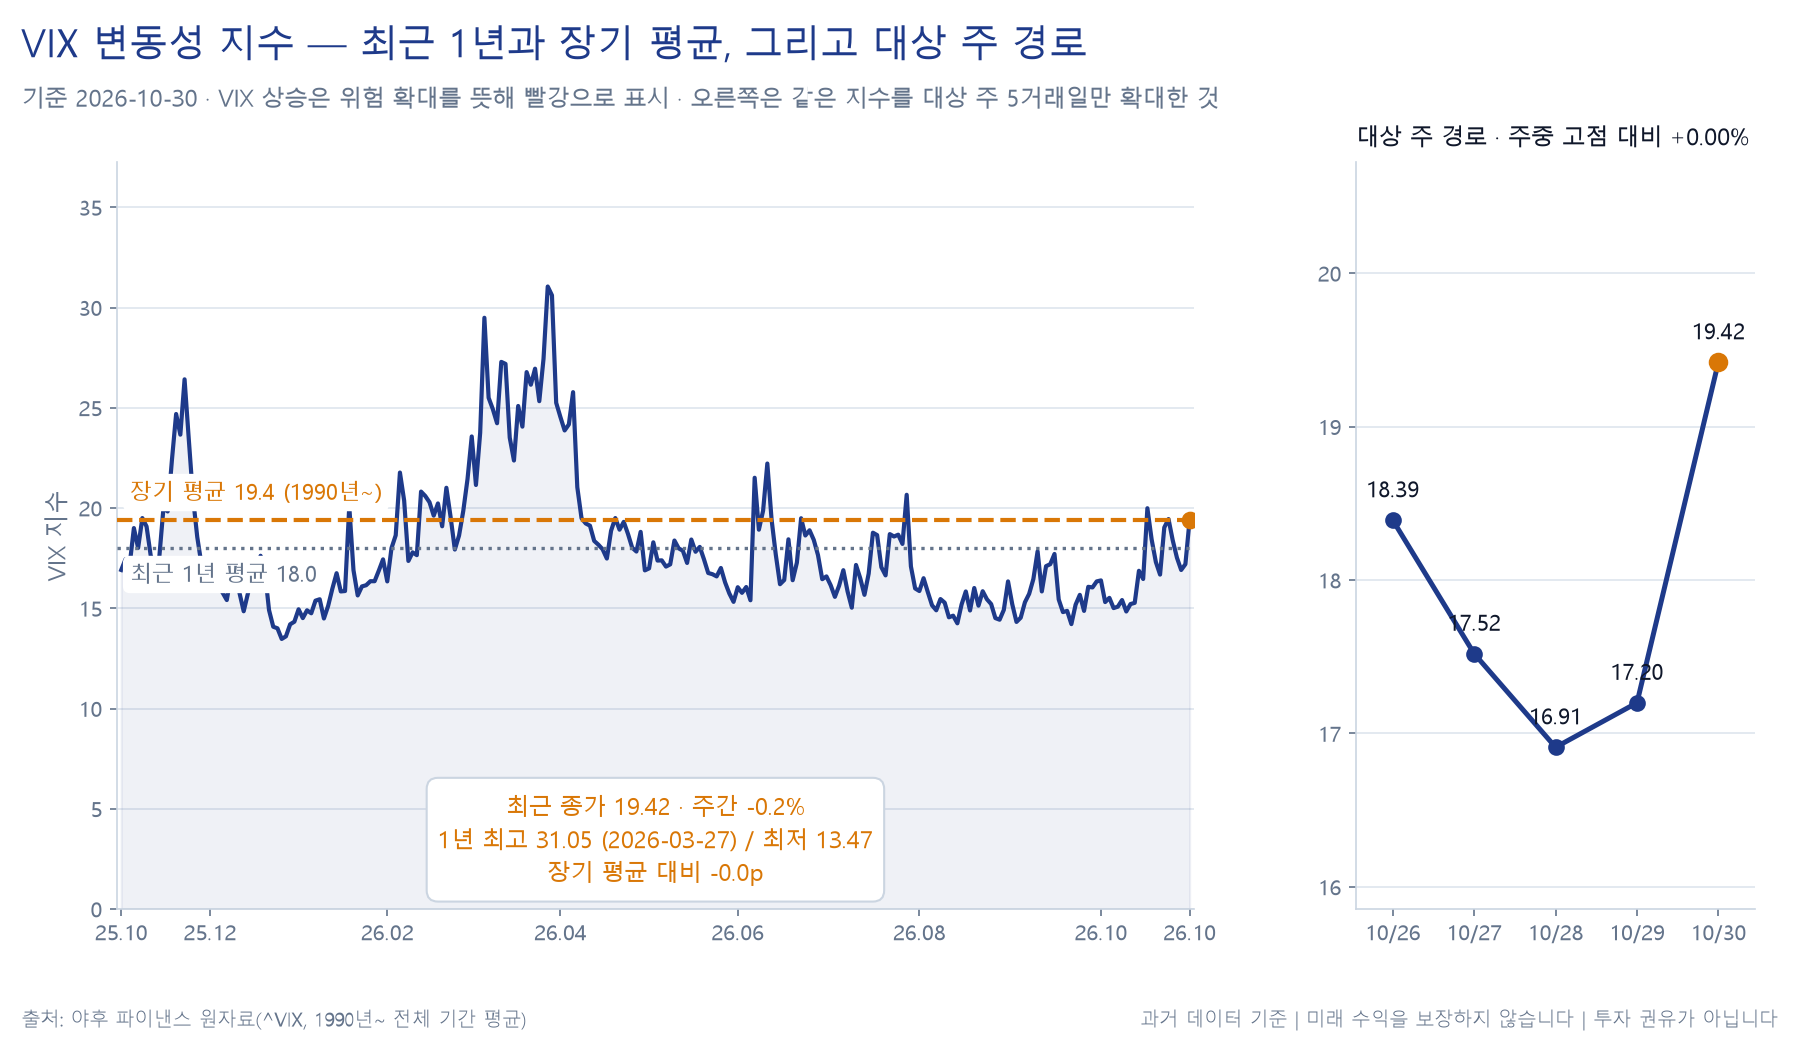
아래 세 사건의 수치를 이번 주와 한 표에 세웁니다. 주간 수익률·종가·VIX·섹터 상승 개수는 로컬 CSV, 금리·정책금리·물가는 FRED 에서 직접 쟀습니다.
| 지표 | 1996-12-05 | 2000-05-12 | 2001-02-02 | 2026-10-30 |
|---|---|---|---|---|
| S&P 500 주간 | - | −0.81% | −0.40% | −0.57% |
| 필라델피아 반도체 주간 | - | −11.13% | −0.67% | −0.84% |
| 9개 섹터 중 상승 | - | 8개 | 8개 | 8개 |
| 지수 종가 | 744.38 | 1,420.96 | 1,349.47 | 7,580.07 |
| 반도체 종가 | - | 981.68 | 687.47 | 10,688.80 |
| VIX | - | 26.05 | 21.95 | 19.42 |
| 10년물 | 6.22% | 6.51% | 5.17% | 4.98% |
| 2년물 | 5.71% | 6.91% | 4.65% | 4.61% |
| 2s10s | - | −40bp | +52bp | +38bp |
| 정책금리 | 5.25% | 6.00% | 5.50% | 3.75~4.00% |
| 근원 PCE | 1.86% | - | - | 3.1% |
1997-03-25 인상일에는 10년물 6.75% · 2년물 6.33% · 지수 종가 789.07 이었습니다. 2026년 열은 지수·반도체·VIX 가 10-30, 금리와 근원 PCE 가 10-29, 2s10s 가 10-30 기준입니다.
그린스펀의 생산성 붐 논쟁 (1996~1997)
1996년 1월 31일부터 1997년 3월 25일까지 14개월 동안 연준은 정책금리를 5.25%에 묶어 뒀습니다(FRED DFEDTAR 로 변경일 직접 조회). 강한 성장과 빡빡한 고용에도 올리지 않고 버틴 국면이고, 그린스펀은 업무 현장의 정보처리 기술 확산이 생산성 증가율과 잠재성장률을 함께 끌어올린다고 봤습니다.
1997년 3월 25일에 25bp 올려 5.50%가 된 것이 2년 만의 첫 인상이고 사유로 persisting strength in demand, which is progressively increasing the risk of inflation imbalances 를 들었습니다.
왜 이 사건인가. 이번 주 FOMC 가 동결하면서 든 근거가 같은 모양입니다.
성명문은 Productivity growth is strong, and capital investment robust 라 적었고 의장은 자본지출이 GDP 대비 역사적 고점 비중이라고 말했습니다. 그러면서 같은 회의에서 인상 쪽 반대표 2개가 나왔습니다.
생산성 붐을 근거로 버티는 의장과 올리자는 위원이 한 방에 있던 구도가 1996년과 겹칩니다.
뒤따른 것. 1996-12-05(그린스펀이 '비이성적 과열'을 물은 날) 종가 744.38 기준 S&P 500 은 12개월 뒤 +32.2% · 24개월 +59.6% · 36개월 +91.2%였고 2000-04-05 까지 +99.8%였습니다.
1997-03-25 인상일 종가 789.07 기준으로는 12개월 +39.6% · 36개월 +93.6%입니다. 그 뒤 2000년부터 조정이 왔습니다.
당시와 다른 조건. 가장 큰 차이는 물가 수준입니다.
1996년 12월 근원 PCE 는 1.86%로 2% 아래였고 당시 보도는 인플레이션이 30년 최저라고 적었습니다. 지금은 3.1%이고 워시 의장 본인이 물가가 6년 가까이 목표를 웃돌고 있다고 말했습니다.
1996년의 '생산성 붐이니 버틸 수 있다'는 논리는 물가가 이미 목표 안에 있던 상태에서 성립했고 지금은 그 전제가 없습니다. 둘째로 그 버티기의 평가가 갈립니다.
세인트루이스 연준은 2026년 7월 글에서 그린스펀의 판단이 결과적으로 맞았다고 보지만 허드슨연구소는 자산가격 상승을 키운 정책 실패로 봅니다. 셋째로 금리 수준이 반대입니다.
당시 10년물 6.22% · 정책금리 5.25%가 지금(4.98% · 3.75~4.00%)보다 높습니다.
닷컴 버블 붕괴 (2000년 5월)
2000-05-08~05-12 주입니다. 나스닥이 2000-03-10 고점을 찍고 되밀리는 동안 지수 밖 섹터는 올랐던 국면이고 연준은 인상 사이클의 끝에 있었습니다.
그 주가 끝난 4일 뒤 2000-05-16 에 6.50%로 올린 것이 그 사이클의 마지막 인상이었습니다.
뒤따른 것. 2000-05-12 종가 기준 필라델피아 반도체는 6개월 뒤 −36.45% · 12개월 뒤 −38.68%였고 2002-10-09 저점까지 −78.20%였습니다.
S&P 500 은 12개월 뒤 −12.11%, 저점까지 −45.34%입니다. 다만 직후 3개월은 S&P 500 +3.58%로 올랐습니다.
조정이 그 주부터 곧바로 시작되지는 않았습니다.
당시와 다른 조건. 커브 모양이 반대입니다.
당시 2s10s 는 −40bp 로 역전돼 있었고 지금은 +38bp 이며 FOMC 당일 하루에 9bp 가팔라졌습니다. 정책 위치도 반대입니다.
당시는 마지막 인상 직전이고 지금은 시장이 추가 인상을 80% 가까이 반영하는 중간 국면입니다. 금리 수준은 10년물 6.51% 대 4.98%, 정책금리 6.00% 대 3.75~4.00%로 전반이 더 낮고 VIX 도 26.05 대 19.42 로 당시가 높았습니다.
그리고 주간 반도체 낙폭이 −11.13% 대 −0.84%로 자릿수가 다릅니다. 섹터 분산 조건만 같고 하락의 크기는 같지 않습니다.
2001년 미국 경기침체 (2001년 2월)
2001-01-29~02-02 주입니다. 연준이 2001-01-03 긴급 인하로 완화를 시작하고 한 달이 지난 시점이며 정책금리는 1월에만 6.50 → 5.50%로 두 차례 내린 직후였습니다. 주간 등락의 크기가 세 사건 중 이번 주와 가장 닮았습니다.
뒤따른 것. 2001-02-02 종가 기준 S&P 500 은 12개월 뒤 −18.90%, 2002-10-09 저점까지 −42.44%였고 필라델피아 반도체는 12개월 뒤 −20.73%, 저점까지 −68.88%였습니다.
당시와 다른 조건. 통화정책 방향이 정반대입니다.
당시 연준은 한 달 전 긴급 인하로 완화를 시작해 그 해에 6.50%에서 1.75%까지 내렸습니다. 지금은 인상 사이클이고 시장은 12월 추가 인상을 80% 가까이 반영합니다.
즉 '지수 하락 + 섹터 상승'이라는 같은 모양이 당시에는 이미 완화가 시작된 뒤에, 지금은 긴축이 더 남은 상태에서 나왔습니다. 커브는 둘 다 양(+)이지만 당시 52bp, 지금 38bp 입니다.
세 사건을 한 줄로 잇지 않습니다. 1996년은 물가가 목표 안에 있었고 2000년 5월은 커브가 역전된 사이클의 끝이었으며 2001년 2월은 완화가 이미 시작된 뒤였습니다.
지금은 물가가 목표 위, 커브는 양(+), 긴축이 더 남았다고 시장이 반영합니다. 셋 중 어느 조건과도 같지 않습니다.
⑦채권·크레딧 심층
구간별 금리 변화의 분리
단기(3개월 −5.9bp, 3.973%)는 정책 경로 구간입니다. 12월 인상 내재 확률이 79.6~80%대로 거의 변하지 않은 주에 3개월물이 내린 것은 회의가 끝나며 '10월 인상' 가능성이 소멸한 만큼이 빠진 것으로 읽는 것이 자연스럽습니다.
다만 3개월물은 12월 회의를 창 안에 담으므로 그 해석만으로 −5.9bp 전부가 설명되지는 않습니다.
중기(2년 −8.0bp, 5년 −8.4bp)가 가장 많이 내렸습니다. 이 구간은 향후 2~5년의 정책 경로와 성장·물가 기대를 함께 담습니다.
성장률 3.4%와 근원 PCE 3.1%가 나온 다음 날부터 내렸고 2년물은 29일 하루에 −6bp 내렸습니다. 로건 총재의 "최소 두 차례 더, 그 뒤에는 멈춘다"가 최종금리 상단을 좁히는 방향으로 읽혔다면 중기물이 내릴 수 있습니다.
조건부 해석이고 단정하지 않습니다.
장기(30년 −0.6bp, 5.309%)는 거의 움직이지 않았습니다. 이 구간은 기간 프리미엄과 수급에 걸리는데 기간 프리미엄 시리즈는 10-23 까지만 공표되고 대상 주 입찰 일정·응찰률도 재무부 1차 자료로 고정한 값이 없어 둘을 수치로 다룰 수 없습니다.
차주 11-04 에 분기 리펀딩 발표와 10Y~20Y 유동성 지원 바이백이 예정돼 있고 재무부는 11-02 에 4분기 차입 예상치(예비 6,280억 달러)를 갱신합니다. 결과로 2s10s 31 → 38bp(+7bp), 5s30s 51.0 → 58.8bp(+7.8bp)로 두 구간이 함께 가팔라졌습니다.
ICE BofA OAS 세 등급의 단조 축소
| 등급 | 10-23 | 10-26 | 10-27 | 10-28 | 10-29 | 주간 |
|---|---|---|---|---|---|---|
| 투자등급(BAMLC0A0CM) | 91bp | 90bp | 88bp | 86bp | 89bp | −2bp |
| 하이일드(BAMLH0A0HYM2) | 338bp | 330bp | 318bp | 314bp | 326bp | −12bp |
| CCC 이하(BAMLH0A3HYC) | 1,356bp | 1,345bp | 1,321bp | 1,307bp | 1,325bp | −31bp |
세 등급이 −2 · −12 · −31bp 로 단조 축소됐습니다. 등급이 낮을수록 더 좁혀졌고, 이는 금리 재평가형이 아니라 신용 위험을 감수하는 쪽의 위험선호가 작동했다는 신호입니다.
금리 재평가만 있었다면 듀레이션이 긴 투자등급이 더 움직여야 합니다. 경로도 세 등급이 같습니다.
전부 FOMC 당일(28일)이 주중 최저이고 29일에 투자등급 +3 · 하이일드 +12 · CCC 이하 +18bp 되돌렸습니다. 크레딧 끝점이 29일이므로 주식·반도체가 무너진 30일은 이 표에 없습니다.
직전 주와 부호가 뒤집혔습니다. 10-16 → 10-22 는 +4 · +9 · +43bp 단조 확대였습니다.
그런데 10-16 → 10-29 로 2주를 직접 재면 +4 · −5 · +28bp 입니다. 두 주의 변화를 단순히 더한 값(+2 · −3 · +12)과 다른 것은 10월 22일과 23일 사이가 두 창 사이에 끼기 때문입니다.
2주로 보면 최저등급 확대분 43bp 가운데 28bp 가 아직 남아 있습니다. 한 주만 보면 되돌림 완료로 읽히고 2주를 보면 절반 넘게 남아 있습니다.
창을 밝히지 않은 크레딧 서술은 결론이 뒤집힙니다.
아래 그림은 FOMC 당일 저점(86 · 314 · 1,307bp)과 다음 날 되돌림이 세 등급에서 같은 모양으로 겹치는 것을 보여 줍니다.
크로스에셋 표의 LQD +0.40% · JNK +0.50%는 ETF 총수익이라 금리 하락분이 섞여 있습니다. 이 주에는 OAS 와 ETF 가 같은 방향(개선)을 가리켜 결론이 갈리지 않습니다.
다만 직전 10월 19일 주차에는 JNK +0.26% 옆에서 CCC 이하가 +43bp 벌어졌습니다. 그래서 스프레드 서술은 늘 OAS 를 쓰고 ETF 는 총수익으로만 적습니다.
⑧수급·포지셔닝·밸류에이션
코스피 시장 주간 집계입니다(한국거래소 집계 인용 보도). 기관 2조 5,403억원 순매수 · 개인 3조 213억원 순매도 · 외국인 약 2,700억원대 순매도입니다.
외국인 금액은 2,703억원(핀포인트뉴스)과 2,770억원(이투데이)으로 67억원 갈려 하나를 고르지 않고 병기합니다.
순액보다 모양이 중요합니다. 외국인은 10월 27~29일 사흘간 1조 9,960억원을 순매수했다가 마지막 거래일 30일 하루에 1조 6,220억원을 순매도했습니다.
주간 순액이 작은 것은 방향이 없었던 것이 아니라 주 후반에 뒤집힌 결과입니다. 이 세 숫자만으로는 합이 맞지 않으므로(사흘 순매수에서 30일 순매도를 빼면 3,740억원 순매수) 10월 26일분이 6,400억원대 순매도로 산술상 남습니다.
역산 결과이고 보도로 고정한 수치는 아닙니다.
반도체 두 종목에서는 주간으로 개인이 1조 8,176억원을 순매도했고(삼성전자 9,115억 · SK하이닉스 9,061억) 기관이 1조 2,984억원을 순매수했으며(삼성전자 1조 584억 · SK하이닉스 2,400억) 외국인은 삼성전자를 468억원 순매수했습니다.
주간으로 오른 두 종목(+4.41% · +11.04%)을 개인이 팔고 기관이 받았습니다. 상승분 대부분이 28일에 만들어지고 이후 되돌림이 있었으므로 개인 순매도는 급등 구간의 차익 실현과 되돌림 구간의 매도가 섞인 금액입니다.
미국 자금 흐름과 S&P 500 밸류에이션(선행 PER 등)은 이번 주차의 범위 밖입니다. 출처로 고정한 값이 없어 수치로 쓰지 않고 직전 주차의 값을 옮기지도 않습니다.
쓸 수 있는 포지셔닝 신호는 변동성 셋입니다. VIX 19.42 · MOVE 100.20 · VVIX 106.43 이고 셋 다 주간으로 내렸으나 마지막 날에 함께 튀었습니다(+12.91% · +7.12% · +8.59%).
MOVE 가 100 선 위로 되올라온 것은 채권 변동성 쪽에서도 마지막 날의 재평가가 있었다는 뜻입니다.
⑨지역별 점검
코스피 +3.25%(5,730.70) 대 코스닥 −3.63%(724.38)로 격차가 6.88%p 입니다. 일별 경로는 코스피 −1.46 → +3.09 → +6.63 → −1.24 → −3.49, 코스닥 −3.26 → +2.29 → +3.69 → −2.34 → −3.83 입니다.
같은 날 같은 방향으로 움직이면서 크기가 갈렸습니다. 28일 급등일에 +6.63% 대 +3.69%로 2.94%p, 26일 하락일에 −1.46% 대 −3.26%로 1.80%p 벌어졌습니다.
반도체 두 종목이 든 쪽과 들지 않은 쪽의 차이입니다. 연초 대비로는 +35.99% 대 −21.73%로 57.72%p 벌어집니다(전년 말 종가 기준. 한국 시장의 2025년 마지막 거래일은 12월 30일이고 코스피 4,214.20 · 코스닥 925.47 입니다).
한국은행 기준금리는 3.00%이고 10월 22일 동결입니다. 2026년에는 7월·8월 두 차례 인상으로 3.00%가 됐습니다.
다음 금융통화위원회는 11월 26일로 차주 밖입니다(보도·일정 집계 두 곳이 같은 날짜를 적고 한국은행 공식 일정표 원문으로 대조하지 않은 날짜입니다). 11월 인상 가능성을 높게 보는 보도가 있고 11월 3일 10월 소비자물가가 판단 지표로 지목됐습니다.
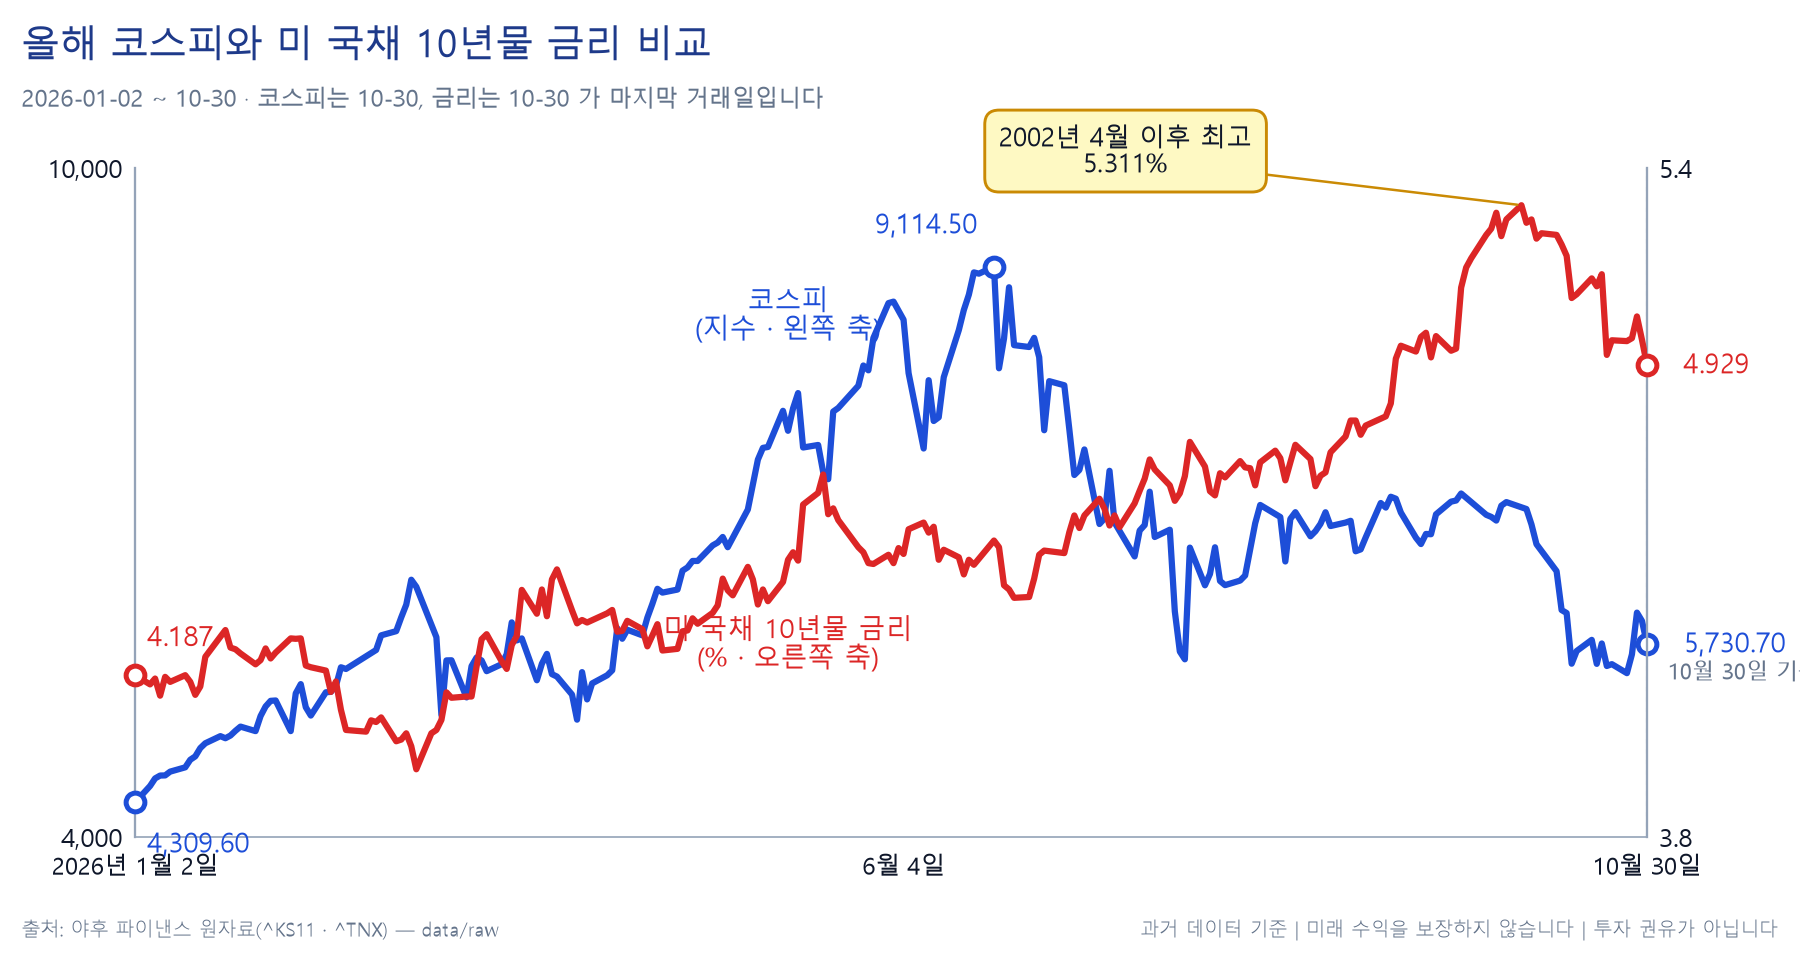
아래 그림은 올해 코스피와 미 국채 10년물 금리를 한 축에 놓은 것입니다. 6월 22일 사상 최고 종가 9,114.50 이후의 하락 구간과 10월 30일 금리 4.929%, 코스피 5,730.70 이 함께 보입니다.
미국에서는 S&P 500 −0.57% 옆에서 QQQ 가 −1.97%로 1.40%p 더 내렸습니다. 나스닥100 의 커뮤니케이션·정보기술 비중이 더 크기 때문입니다.
'미국 주식이 내린 주'와 '미국 기술주가 내린 주'는 이 주에 같은 말이 아니고, 11개 섹터 동일가중 +0.83%까지 놓으면 같은 주가 세 가지로 읽힙니다.
달러/엔은 156.49 → 157.80(엔 약세)이고 일본은행 9월 의사록은 11-05 공개, 11-03 은 문화의 날로 증시가 휴장합니다.
유로/달러는 1.1221 → 1.1183이고 유로존 10월 물가 속보치는 11-04(9월 확정 헤드라인 3.8% · 근원 2.5% · 서비스 3.2%), 중국은 11-02~06 에 전인대 상무위 25차 회의가 열려 법안 10건·감독보고 8건이 올라가고 재정 항목은 없다고 집계됩니다.
이 세 지역의 대상 주 주식 성과는 이 리포트의 범위 밖입니다. 원/달러 +0.90%와 달러/엔 +0.84%가 같은 방향이므로 원/엔 교차는 이 주에 크게 움직이지 않았습니다.
⑩다음 주 전망 (2026-11-02 ~ 11-06)
캘린더 (컨센서스는 집계 기관 예상치)
| 날짜 | 국가 | 지표·이벤트 | 컨센서스 | 이전 |
|---|---|---|---|---|
| 11-02 | 미국 | ISM 제조업 PMI(10월) | 54.7 | 54.5 |
| 11-02 | 미국 | 재무부 4분기 차입 예상치 갱신 | 예비 6,280억 달러 | - |
| 11-03 | 미국 | 중간선거(상원 35석·하원 435석·주지사 36곳) | - | - |
| 11-03 | 한국 | 10월 소비자물가동향 | 3% 내외(한은 부총재보 발언) | 9월 2.9% |
| 11-03 | 호주 | RBA 금리 결정 + 통화정책 보고서 | 25bp 인상(4.85%) 약 79% | 4.60% |
| 11-03 | 미국 | JOLTS 구인건수(9월) · 공장주문(9월) | - | - |
| 11-04 | 미국 | ISM 서비스업 PMI(10월) | 54.7 | 54.9 |
| 11-04 | 미국 | 분기 리펀딩 발표 + 10Y~20Y 바이백 | - | - |
| 11-04 | 미국 | ADP 민간고용(10월) · 무역수지(9월) | - | - |
| 11-04 | 유로존 | 소비자물가 속보치(10월) | - | 헤드라인 3.8% · 근원 2.5% |
| 11-04 | 스웨덴 | 릭스방크 금리 결정 | 25bp 인상(2.00%) | - |
| 11-05 | 영국 | 영란은행 금리 결정 + 통화정책 보고서 | 25bp 인상(긴축 시작) | - |
| 11-05 | 한국 | 9월 국제수지(경상수지) | - | - |
| 11-05 | 일본 | 일본은행 9월 회의 의사록 | - | - |
| 11-06 | 미국 | 비농업부문 고용(10월), 08:30 ET | +5.5만명 · 실업률 4.2% · 임금 +0.3% MoM/+2.9% YoY | 9월 +2.9만명 |
| 11-06 | 미국 | 미시간대 소비자심리 속보치(11월) | - | - |
중요도 낮음으로 집계된 항목(글로벌 제조업 PMI 확정치, 일본 휴장, 스위스 물가, 노르웨스방크 4.50% 동결 전망, 멕시코중앙은행 6.50% 동결 전망, 미국 챌린저 감원, 독일 산업생산, 유로존 소매판매, 캐나다 고용)과 11-02~06 중국 전인대 상무위 회의는 표에서 뺐습니다.
ISM 컨센서스는 집계마다 갈립니다(Newsquawk 제조업 54.7·서비스업 54.7, FXStreet 계열 54.6·54.8, Trading Economics 54.7·54.8). 표는 Newsquawk 값입니다.
주간 신규 실업수당 청구는 캘린더 본문에 날짜가 박혀 있지 않아 표에서 뺐습니다(컨센서스 19.5만건은 2차 인용). 리사 쿡 연준 이사의 거취와 제기된 의혹에 관한 백악관 청문회가 차주 중에 열립니다.
기자회견에서 기자가 '다음 주'라고 특정한 것이 근거이고 1차 일정으로 고정한 날짜가 없어 날짜를 적지 않습니다. 쿡 이사는 이번 FOMC 에서 인상 쪽 반대표를 던진 당사자입니다.
차주에 금리를 결정하는 중앙은행은 다섯 곳이고 RBA·영란은행·릭스방크 셋이 인상 전망, 노르웨스방크·멕시코중앙은행 둘이 동결 전망이며 영란은행은 긴축 사이클의 시작으로 서술됩니다.
기업 실적
11-02 애플(장 마감 후 17:00 ET) · 팔란티어. 애플은 대상 주에 보고하지 않은 마지막 대형 기술주이고 알파벳·아마존·마이크로소프트·메타 반응이 섹터를 이미 갈라놓은 뒤에 나옵니다.
11-03 AMD(17:00 ET) · 아리스타 · 아스테라랩스 · 암젠 · 화이자 · 테바. AMD 는 10-30 하루 −10.88% 종목이라 마지막 날 반도체 급락이 실적으로 확인되는지 갈리는 자리입니다.
11-04 퀄컴 · ARM · 맥도날드 · 노보노디스크 · 토요타 등 240건으로 주간 최대 발표일입니다. 11-05 코노코필립스 · EOG · 소니 · 에어비앤비 · 마이크로칩 등 235건, 11-06 모더나 · 휴매나 · 혼다 등 43건이고 같은 날 08:30 ET 에 10월 고용보고서가 나옵니다.
발표 시각은 10-30 집계이고 바뀔 수 있다고 출처가 밝히며 버크셔해서웨이는 확정 날짜가 없습니다.
관전 포인트 (전부 조건부)
① ISM 두 지표와 성명문의 `strong pace`. 11월 2일 제조업과 4일 서비스업이 컨센서스(둘 다 54.7)를 웃돌면 Economic activity is expanding at a strong pace 를 뒷받침하며 12월 인상 내재 확률에 상방 압력이 걸리고 중기물 금리가 다시 오르는 쪽입니다.
반대로 둘 다 밑돌면 '최소 두 차례 더'의 전제가 흔들리며 2~5년 구간에 하방 압력이 걸립니다. 반증 조건: 두 지표가 모두 상회했는데도 2년물이 내리면 금리는 지표가 아니라 다른 것을 보고 있다는 뜻이므로 이 틀을 버려야 합니다.
② 10월 고용과 임금. 컨센서스는 +5.5만명 · 실업률 4.2% 유지 · 시간당 임금 +0.3% MoM · +2.9% YoY 입니다.
임금이 웃돌면 단기·중기 금리에 상방, 고용이 크게 밑돌면 인상 경로 재평가로 커브가 눌리는 쪽입니다. 고용 부진과 임금 강세가 함께 나오는 조합이 해석이 가장 갈리고 그때는 2년물과 10년물의 방향이 갈릴 수 있습니다.
③ 한국 10월 소비자물가와 11월 26일 금통위. 9월은 2.9%였고 한국은행 부총재보는 3% 내외를 예상했습니다(공식 컨센서스가 아닌 발언입니다).
3% 이상이면 11월 26일 인상 쪽 기대가 강해지며 원화에 지지, 2%대 후반이면 반대 압력입니다. 원/달러가 이 주에 +0.90% 밀린 뒤이므로 환율 쪽 민감도가 평소보다 큽니다.
④ 중간선거와 장기물. 선거 결과를 이 리포트는 예측하지 않습니다.
가격 경로로 볼 자리는 30년물과 11월 4일 분기 리펀딩 발표입니다. 재정 경로 기대가 바뀌면 기간 프리미엄을 통해 장기물에 먼저 걸리고 리펀딩에서 장기물 발행 비중이 늘면 같은 방향으로 더해지며 단기물 비중이 늘면 압력이 줄어듭니다.
반증 조건: 선거 뒤에도 30년물이 이 주처럼 거의 움직이지 않으면(주간 −0.6bp) 재정 경로는 이미 가격에 들어 있었던 것이므로 선거를 장기금리의 재료로 보는 틀을 접어야 합니다.
⑤ AMD·퀄컴·ARM 가이던스와 메모리 원가. 인텔이 든 사유(메모리 가격 급등 → 기업 IT 예산 압박 → PC 수요 부진)가 다른 기업의 가이던스에서도 같은 방향으로 나오면 10월 30일 반도체 급락은 한 종목 사건이 아니라 원가 구조 문제로 범위가 넓어집니다.
그 경우 메모리 공급 쪽(한국 두 종목)과 수요 쪽(PC·서버 완제품)의 방향이 계속 갈릴 수 있습니다. 반대로 가이던스가 수요 견조를 가리키면 30일 하락은 인텔 고유 사건으로 좁혀집니다.
⑥ 애플 실적과 대형 기술주 분산. 애플은 알파벳(−12.61%) · 메타(−4.30%) · 아마존(−3.08%) · 마이크로소프트(−0.50%)의 반응이 나온 뒤 발표합니다.
자본지출·AI 수익화 서술이 알파벳 쪽에 가까우면 두 섹터의 하락이 넓어지는 쪽, 마이크로소프트 쪽에 가까우면 이번 주의 분포가 한 주 더 이어지는 쪽입니다.
⑦ 크레딧의 되돌림 여부. CCC 이하 OAS 는 2주 기준으로 아직 +28bp 벌어져 있습니다.
더 좁혀지면 10월 19일 주차의 확대가 일시적이었다는 쪽이고 다시 벌어지면 이번 주 축소가 FOMC 당일의 되돌림이었다는 쪽입니다. 반증 조건: 하이일드 ETF 가 플러스인데 CCC 이하 OAS 가 벌어지면 ETF 수익률로 크레딧을 읽는 서술을 쓸 수 없습니다.
⑧ 다섯 중앙은행의 동조 여부. RBA·영란은행·릭스방크가 전망대로 셋 다 인상하면 긴축이 미국만의 일이 아니라는 쪽으로 읽히며 달러의 상대 강세 압력이 줄어드는 방향, 하나라도 동결하면 반대 방향입니다. 전망은 전부 시장 반영치이고 확정이 아닙니다.
⑪리스크 요인
하방 압력 요인
① 메모리 원가의 역류. 같은 사유가 11월 3~4일 AMD·퀄컴·ARM 가이던스에서 반복되면 경로는 '메모리 가격 상승 → 완제품 마진·수요 압박 → 반도체 수요 전망 하향 → 메모리 공급사까지 되돌아옴'입니다.
한국 두 종목이 이 주에 +4.41% · +11.04% 올랐으므로 되돌림이 걸리는 자리가 큽니다.
② 반도체 집중도. 필라델피아 반도체는 사상 최고 종가 14,634.72(2026-06-22) 대비 −26.96%이고 이 주에만 +8.39% → −8.52% 를 왕복했습니다.
지수 수준이 아니라 변동폭이 위험이고 30일 하루 −7.20%가 그 크기입니다.
③ 호르무즈와 유가. 유가가 더 오르면 경로는 '헤드라인 물가 상방 → 인상 경로 유지·강화 → 단기·중기 금리 상방 → 위험자산 할인율 상방'입니다.
④ 암호자산 레버리지. 선물 청산이 15.7~16억 달러에 이르렀고 관련 주식(코인베이스 −10.6% · 스트래티지 −7.8% · 로빈후드 −7.2%)으로 전이됐습니다.
우리 비트코인 주간 −4.07%는 10-23 종가에서 10-29 종가까지의 값이라 그 반응 대부분을 담지 않습니다.
⑤ 한국 외국인 수급의 모양. 사흘에 1조 9,960억원을 사고 하루에 1조 6,220억원을 파는 모양이 반복되면 주간 순액이 작아도 지수의 일간 변동은 커집니다. 30일 코스피 −3.49%가 그 결과입니다.
상방 압력 요인
① 섹터 분산 자체. 11개 중 9개가 오르고 동일가중 평균이 +0.83%라는 것은 지수 하락이 광범위한 매도가 아니라 두 섹터의 비중 효과라는 뜻이고, 경기민감과 방어가 둘 다 플러스이므로 국면 전환 로테이션도 아닙니다.
이 분포가 이어지면 지수는 내려도 보유 자산의 분포에 따라 결과가 갈립니다.
② 크레딧의 단조 축소. 세 등급이 −2 · −12 · −31bp 로 등급이 낮을수록 더 좁혀졌습니다. 신용 위험을 감수하는 쪽의 위험선호이고 이 방향이 이어지면 주식 하락 국면에서 완충 역할을 합니다.
③ 기대인플레 보합. 10년 2.34%로 주간 0.0bp, 5년 −2.0bp 입니다.
근원 PCE 3.1% · 성장률 3.4% · 유가 월간 두 자릿수 상승이 겹친 주에 기대가 움직이지 않았다는 것은 물가의 2차 효과에 대한 가격 책정이 더 나빠지지 않았다는 뜻입니다.
④ 성장·자본지출 서술. 성명문이 capital investment robust 를 넣었고 3분기 성장률 3.4%, 상반기 상향 수정(1.8% → 2.4%)이 확인됐습니다. 긴축이 이어져도 성장이 버티는 조합이면 이익 전망 쪽에 지지가 됩니다.
⑤ 헬스케어 실적. 일라이릴리가 가이던스 중간값을 55억 달러 올리고 주간 +11.31%, 섹터가 +3.12%로 1위였습니다. 11월 3일 암젠·화이자·테바가 같은 방향으로 나오면 지수 밖에서 이익을 끌어올리는 쪽이 넓어집니다.
양쪽에 걸리는 요인
① 12월 인상 내재 확률 79.6~80%대. 이 수치는 CME FedWatch 의 2차 인용이고 관측 네 개의 날짜가 다릅니다(10-27 '80% 초과', 10-28 무렵 71.4%, 10-30 '80% 초과'와 79.6%).
10-28 무렵의 71.4%는 시각이 없어 결정 전후를 가를 수 없고 10-27 의 '80% 초과'와 맞지 않습니다. 하나를 고르거나 평균하지 않고 분포를 그대로 적습니다.
확률이 올라가면 중기물과 위험자산 할인율에 상방, 내려가면 반대입니다. 확률이 높다는 것 자체가 방향을 뜻하지는 않습니다.
이미 가격에 들어 있는 만큼은 실제 인상이 나와도 추가 반응이 작습니다.
② 미국 중간선거. 상원 35석·하원 435석 전석·주지사 36곳입니다.
워시 의장은 10월 28일에 "정치는 결정에 어떤 역할도 하지 않았다"며 이틀간 회의에서 정치·선거 언급을 한 마디도 듣지 못했다고 답했습니다. 결과의 방향을 예측하지 않고 재정 경로 기대가 장기물에 어떻게 걸리는지만 봅니다.
③ 리사 쿡 이사 청문회. 차주 중에 열립니다. 쿡 이사는 이번 FOMC 에서 인상 쪽 반대표를 던진 당사자입니다. 연준 구성에 대한 불확실성은 어느 방향이든 정책 경로의 분산을 키우는 쪽으로 걸립니다.
현재 낙폭과 본전까지 필요한 상승률
이 리포트가 다루는 자산의 낙폭을 숨기지 않고 적습니다. 모두 로컬 CSV 로 직접 계산한 값입니다.
| 자산 | 최고 종가(날짜) | 종가 | 낙폭 | 본전까지 |
|---|---|---|---|---|
| S&P 500 | 7,818.93 (2026-10-06) | 7,580.07 | −3.05% | +3.15% |
| 필라델피아 반도체 | 14,634.72 (2026-06-22) | 10,688.80 | −26.96% | +36.92% |
| 코스피 | 9,114.50 (2026-06-22) | 5,730.70 | −37.13% | +59.05% |
| 코스닥 | 1,226.20 (2026-04-27, 올해 고점) | 724.38 | −40.92% | +69.28% |
| 금(선물 최근월) | 5,318.40 (2026-01-29) | 3,898.90 | −26.69% | +36.41% |
| 비트코인 | 124,753 (2025-10-06) | 77,775 (10-29) | −37.66% | +60.40% |
코스닥은 사상 최고(2000-03-10 2,834.40)가 아니라 올해 고점 기준이고 사상 최고 대비로 재면 −74.44%입니다. 기준을 바꾸면 숫자가 완전히 달라집니다.
낙폭이 깊을수록 본전까지 필요한 상승률은 그보다 더 가파르게 커집니다. 같은 주에 코스피가 +3.25% 올랐다는 사실과 고점 대비 −37.13%라는 사실은 둘 다 참이고, 어느 쪽만 적어도 그 주는 다르게 읽힙니다.
⑫하단 링크 · 출처 · 데이터 한계 · 면책
수치를 직접 확인하는 방법
이 리포트의 계산 조건을 그대로 열어 보려면 《인베스트월드》가 직접 운영하는 계산기에 같은 날짜를 넣으면 됩니다. 코스피 사상 최고 종가 당일에 넣은 돈이 이 주 끝까지 어떻게 됐는지는 아래에서 자산과 기간을 바꿔 가며 볼 수 있고, 지난 낙폭 국면의 회복 기간은 위기 연표에 정리돼 있습니다.
https://investworlds.org/lump-sum?asset=kodex200&start=2026-06-22&end=2026-10-30&amount=10000000
https://investworlds.org/crisis
참고자료 (1차 출처 우선)
- 미국 연준 「FOMC statement, October 28, 2026」 https://www.federalreserve.gov/newsevents/pressreleases/monetary20261028a.htm
- 미국 연준 「Transcript of Chairman Warsh's Press Conference, October 28, 2026 (PRELIMINARY)」 https://www.federalreserve.gov/mediacenter/files/FOMCpresconf20261028.pdf
- FRED 「ICE BofA OAS(BAMLC0A0CM·BAMLH0A0HYM2·BAMLH0A3HYC) · DGS2 · DGS10 · T10Y2Y · T10YIE · T5YIE · DFEDTARL/U · DFEDTAR · THREEFYTP10」 https://api.stlouisfed.org/fred/series/observations
- 미국 경제분석국(BEA) 「GDP (Advance Estimate), 3rd Quarter 2026」 https://content.govdelivery.com/accounts/USDOCBEA/bulletins/430e5ff
- 세인트루이스 연준 「Guiding Monetary Policy during a Productivity Boom: Evidence from the 1990s」 https://www.stlouisfed.org/on-the-economy/2026/jul/guiding-monetary-policy-productivity-boom-evidence-1990s
- Eli Lilly & Co 「Form 8-K, Q3 2026 sales and earnings」 https://www.sec.gov/Archives/edgar/data/0000059478/000005947826000104/q326lillysalesandearningsp.htm
- 허드슨연구소 「Irrational Exuberance: A New Warning on False Diagnoses」 https://www.hudson.org/economics/irrational-exuberance-a-new-warning-on-false-diagnoses
- Newsquawk 「Week In Focus 2nd-6th November 2026」 / StockTitan 「Earnings Calendar for the Week of November 2, 2026」(차주 캘린더·실적 일정)
- CNBC 「Fed interest rate decision October 2026」(10-28) / 「Federal Reserve officials are already saying they'll need to get back to hiking」(10-30) / 「Binance hack rattles crypto markets」(10-30)
- Yahoo Finance 「Intel stock plunges nearly 29%, its worst day since 1974」(10-30) / 「Stock market today, October 29: Alphabet stock sinks 12%」 · Top1 Markets 「Intel Stock Crash: Why INTC Fell 29% in a Day」
- Bloomberg 「Rare Speedboat Attack in Hormuz Ignites Tanker's Engine Room」(10-30) · Kitco 「Gold prices plunge to one-year low below $3,900」(10-30) · Kotak Neo 「Crude oil prices jump 14% in October」
- 이투데이 「[주간수급리포트] 삼성전자·SK하이닉스 1.8조 판 개인」 · 핀포인트뉴스 「[표] 주간매매동향...기관투자자, 한주간 2조5400억 순매수」 · 아시아경제 「코스피, 외국인 1.6조 순매도에 하락」(한국 수급)
- 뉴스1 「[이번주 경제] 소비자물가 3% 넘길까」 · YTN 「9월 소비자물가 2.9% 상승」(한국 물가·차주 일정)
- 로컬 원자료:
data/raw/macro/(지수·금리·변동성·환율·FRED) ·data/raw/us_stocks/(XL* 및 개별 종목) ·data/raw/kr_stocks/(KS11·KQ11·005930.KS·000660.KS·069500.KS) ·data/raw/commodities/·data/raw/crypto/BTC_USD.csv
데이터 한계 (쓴 것과 쓰지 않은 것)
이 주차에 남은 한계는 16건이고 그중 둘은 로컬 CSV 로 계산해 메웠습니다.
메운 둘은 (ㄱ) 삼성전자·SK하이닉스 주간 등락률(+4.41% · +11.04%, 10-23 → 10-30 수정종가)과 (ㄴ) 연초 대비 수익률(전년 말 종가 기준 코스피 +35.99% · 코스닥 −21.73% · S&P 500 +10.73% · 필라델피아 반도체 +50.91% · 삼성전자 +88.25% · SK하이닉스 +118.30%)입니다.
한국 시장의 2025년 마지막 거래일은 12월 30일, 미국은 12월 31일이라 기준일이 하루 다릅니다. 개별 종목 둘의 연초 대비 수치는 수정종가 기준이라 배당이 포함된 값이고 지수는 가격 지수라 배당이 들어 있지 않으므로 두 숫자를 같은 잣대로 비교할 수 없습니다.
남은 열넷은 아래와 같습니다.
| 항목 | 이 리포트의 처리 |
|---|---|
| 9월 PCE 발표 전 컨센서스 | 1차 출처 고정값 없음. 발표치만 사용 |
| 3분기 GDP 컨센서스 | 2차 집계 1곳 범위(+1.5~2.5%)뿐. 상회 폭을 적지 않음 |
10년 기간 프리미엄(THREEFYTP10) | 10-23 까지만 공표. 10년물 −5.9bp 를 분해하지 않음 |
| 대상 주 국채 입찰 일정·응찰률 | 재무부 1차 자료 고정값 없음. 커브를 입찰로 설명하지 않음 |
| XLC·XLK 편입 비중 | 발행사 자료 고정값 없음. 종목 기여도를 수치화하지 않음 |
| 6개 섹터 상승 사유 | 보도 고정값 없음. '올랐다'까지만 서술 |
| 개별 종목 10개 등락 사유 | 수치만 사용. 10-30 반도체 급락을 인텔 파급으로 단정하지 않음 |
| 인텔 하락률 | 로컬 데이터 없음. −28.58%는 보도값, '1974년 이후 최악'은 단일 출처 |
| 한국 9월 경상수지 | 11-05 발표 예정. 차주 캘린더 항목으로만 사용 |
| 한국 신임 중앙은행 총재 이름·취임일 | 1차 출처 고정값 없음. 이름을 적지 않음 |
| 2026년 7월 FOMC 반대표 3명 구성 | 보도 1곳. 확정 서술로 쓰지 않고 판단 근거로만 사용 |
| 주간 신규 실업수당 청구 발표일 | 캘린더 본문에 날짜 없음. 표에서 제외 |
| 리사 쿡 청문회 날짜 | 1차 일정 고정값 없음. '차주 중'으로만 서술 |
| 호르무즈 누적 인명 피해·선박 손실 | 1차 집계 원문 고정값 없음. 수치로 적지 않음 |
| 미국 자금 흐름·밸류에이션 | 출처 고정값 없음. §⑧ 을 수치로 쓰지 않고 직전 주차 값도 옮기지 않음 |
표가 열다섯 줄인 것은 한계 열넷에 인텔 하락률 한 줄을 더했기 때문입니다. 그 줄은 한계 목록이 아니라 어긋난 값 목록(D8)에서 왔습니다.
웹 집계와 어긋난 항목은 10건이고 전부 값을 고치지 않았습니다.
| 항목 | 어떻게 갈렸고 어떻게 썼는가 |
|---|---|
| 브렌트 종가 | 우리 117.64달러가 Kotak Neo 정산가와 소수점까지 같음. Trading Economics 113.43 · Macrotrends 123.10(10-27)은 계약월·시각 차이로 보임. 월간 +13.6%는 단일 출처 |
| 금 주간 등락 | 우리 −2.72%(선물) 대 보도 −3.01%(현물로 보임), 0.29%p 차. 수준 3,898.9 대 3,897 로 사실상 같음 |
| 비트코인 | 값이 아니라 창이 다름. 우리 구간은 10-29 에 끝나고 해킹 반응 대부분은 10-30. 본문에 기준일 병기 |
| 한국 주간 외국인 순매도 | 2,703억원과 2,770억원, 67억원 차. 병기 |
| 12월 인상 내재 확률 | 네 관측(80% 초과 / 71.4% / 80% 초과 / 79.6%). 10-28 무렵 71.4%가 10-27 과 맞지 않아 '79.6~80%대'로 서술. 전부 CME FedWatch 2차 인용 |
| 아마존 주간 하락폭 | 종가 기준 −3.08% 사용. 보도 '약 7%'·'시간외 −10%'는 종가 기준이 아님 |
| 애플 실적 발표 주차 | Forbes 는 대상 주, StockTitan 은 11-02 17:00 ET. 로컬 주가에 실적 반응이 없어 차주 항목으로 처리 |
| 인텔 하락률 | 위 한계 표와 같은 항목 |
| 코스피 주간·일간 서술 | 보도 '주간 +3.25%'와 '10-30 −3.48%'가 둘 다 맞고 우리 계산(+3.25% · −3.49%)이 양쪽과 맞음. 종가 5,730.70 대 5,730.74 의 0.04포인트 차는 지수 저장 정밀도(유효 5자리) |
| ISM 컨센서스 | 집계 기관마다 0.1~0.3 차. 표는 Newsquawk 값이고 다른 집계는 캘린더 아래에 기록 |
대조 범위를 그대로 적습니다. 11개 섹터 주간 수익률은 전부 로컬 ETF 종가 계산값이고 이번 주차에서 외부 집계와 대조한 섹터는 없습니다.
섹터 ETF 와 S&P 500 GICS 섹터 지수는 구성·비중·배당 처리가 달라 같은 값이 되지 않으므로 섹터 수치는 ETF 기준으로만 통일돼 있습니다. 교차 확인된 것은 개별 종목 네 개입니다(알파벳 보도 −12.6% 대 로컬 −12.61%, 메타 −4.3% 대 −4.30%, 마이크로소프트 −0.5% 대 −0.50%, 일라이릴리 10-29 보도 +6.6% 대 로컬 +6.63%).
역사 절의 정책금리(DFEDTAR)·명목금리(DGS2·DGS10)·물가는 FRED 직접 조회값이고 주간 수익률·종가·VIX·섹터 상승 개수는 로컬 CSV 직접 계산값입니다.
면책
이 리포트는 경제 교육 목적의 정보 제공이며 특정 자산에 대한 투자 추천이 아닙니다. 모든 수치는 발행 시점 기준이고 과거 데이터는 미래 수익을 보장하지 않습니다.
모든 수익률은 지수·자산 가격 기준이며 매매 수수료와 세금은 반영하지 않았습니다. 전망은 전부 조건부 서술이며 목표가나 매매 시점을 제시하지 않습니다.
본문에 나오는 타인의 목표주가는 보도된 사실의 인용이고 이 리포트의 판단이 아닙니다. 보도 인용 수치는 그 사실을 그 자리에 밝혔고, 출처가 갈리는 수치는 하나를 고르지 않고 갈린 사실을 적었습니다.
모든 투자 결정과 그 결과는 투자자 본인에게 있습니다.