①Executive Summary
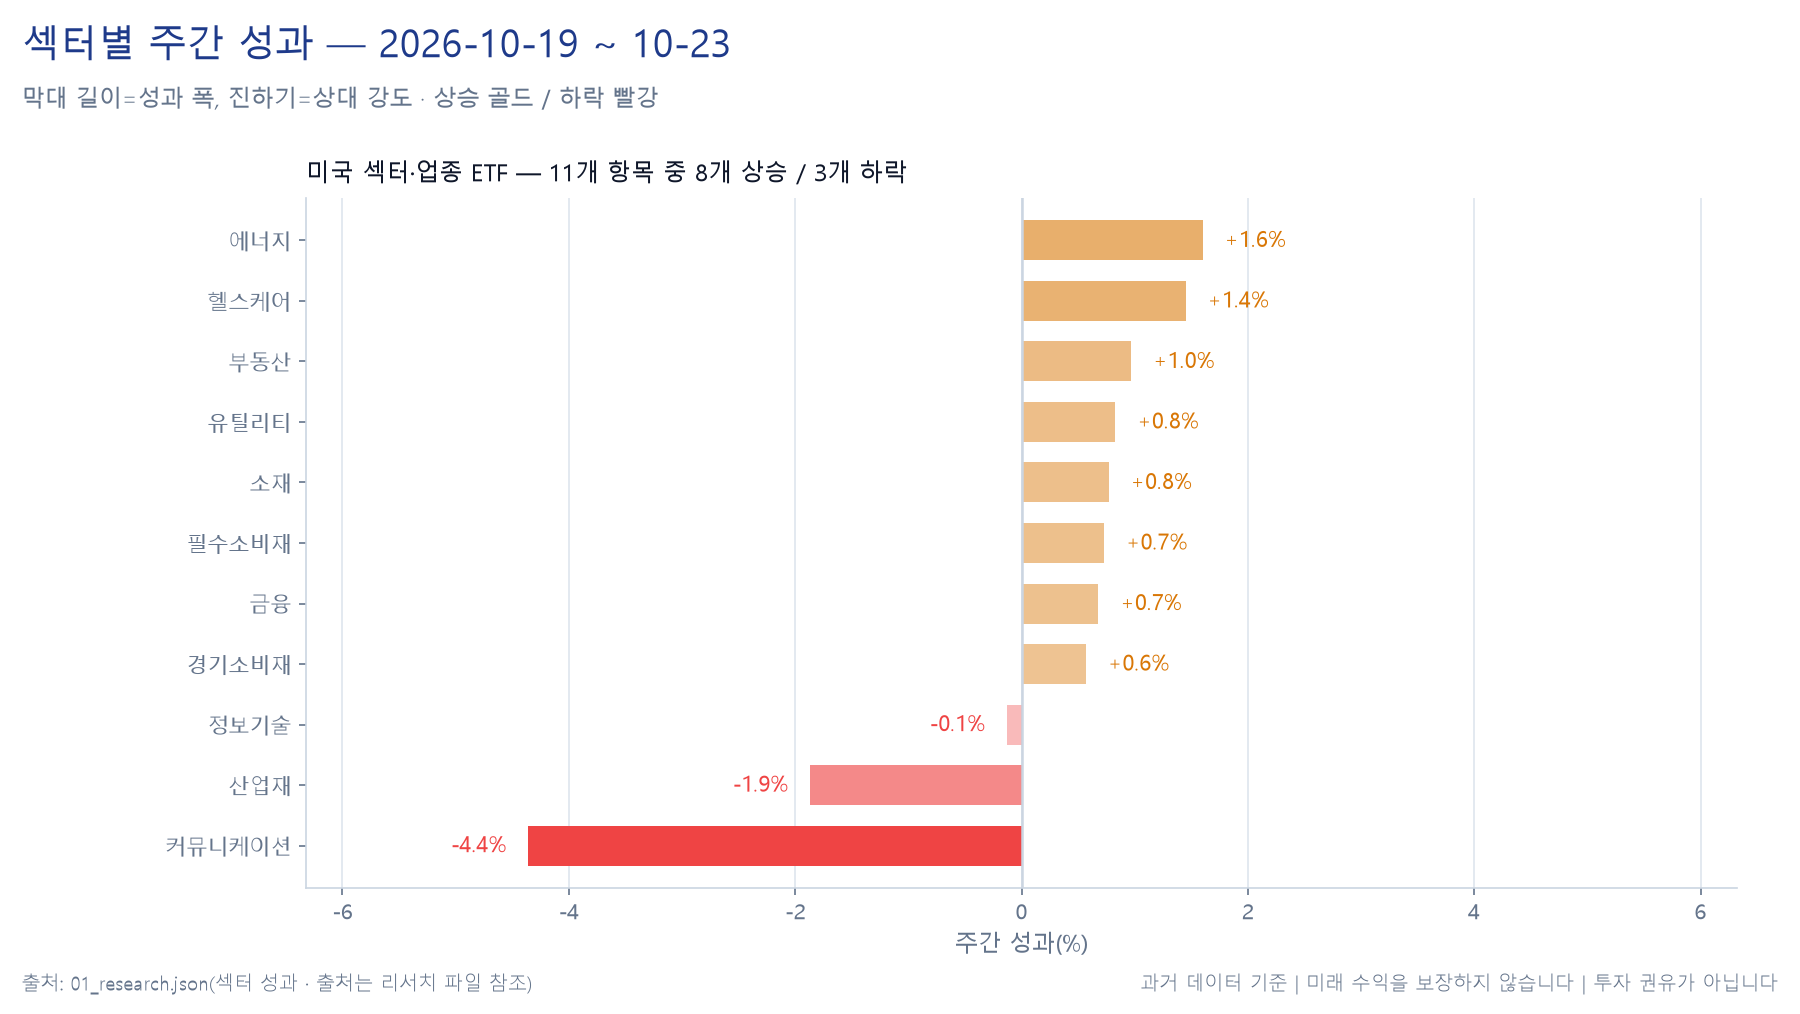
- 지수가 내렸는데 섹터는 대부분 올랐습니다. S&P 500 은 7,659.44에서 7,623.68로 −0.47%인데 11개 섹터 중 8개가 플러스입니다. 에너지 +1.60% · 헬스케어 +1.45% · 부동산 +0.97% · 유틸리티 +0.83% · 소재 +0.77% · 필수소비재 +0.73% · 금융 +0.68% · 경기소비재 +0.57%이고, 마이너스는 정보기술 −0.13% · 산업재 −1.87% · 커뮤니케이션 −4.36% 셋뿐입니다. 섹터 11종이 모두 존재하는 435주(2018-06-29 이후) 중 '지수 하락 + 섹터 8개 이상 상승'은 6주이고 이 주가 그중 하나입니다. 지수 하락 주 186주 기준으로는 3.2%입니다.
- 지수를 끌어내린 것은 '기술주'가 아닙니다. 커뮤니케이션(XLC) −4.36%를 만든 것은 메타 −9.40% · 넷플릭스 −6.64% · 알파벳 −5.98%이고, 같은 섹터의 디즈니는 +1.75%입니다. 반면 정보기술(XLK)은 −0.13%로 사실상 보합이며 애플 +1.24% · TSMC +1.43% · 마이크론 −0.15%입니다. 두 섹터의 격차 4.23%p는 435주 중 17번째(상위 3.9%)입니다. 직전 주와 뒤바뀐 모양입니다. 10월 2주에는 XLK 가 −7.70%, XLC 가 −0.05%였습니다.
- 메타는 설비투자를 '올린' 것이 아니라 '좁혔습니다'. 10월 21일 정규장 마감 후 발표에서 2026년 연간 설비투자 전망을 1,300~1,450억 달러에서 1,350~1,450억 달러로 바꿨습니다. 하단만 50억 달러 올라갔고 상단은 그대로입니다(SEC 8-K 보도자료 원문
narrowed from our prior outlook of $130-145 billion). 분기 설비투자 349.1억 달러가 영업현금흐름 327.9억 달러를 넘어 분기 잉여현금흐름이 −21.2억 달러였고, 주가는 다음 날 −6.98%로 마감했습니다. 2027년 금액은 제시하지 않았습니다.
- 크레딧은 등급이 내려갈수록 가팔라졌습니다. ICE BofA OAS 기준 투자등급 85bp → 89bp(+4bp) · 하이일드 331bp → 340bp(+9bp) · CCC 이하 1,297bp → 1,340bp(+43bp)입니다(10월 16일 → 22일). 직전 주(투자등급 +1bp · 하이일드 +12bp · CCC 이하 +25bp)와 견주면 투자등급은 확대 폭이 네 배가 됐고 하이일드는 줄었으며 CCC 이하는 더 커졌습니다. 그런데 같은 창에서 하이일드 ETF(JNK)는 +0.26%이고 일간 변동이 −0.02%~+0.16%뿐입니다. 프록시만 보면 크레딧에 아무 일도 없었던 주로 읽힙니다.
- 한국은 주간 폭보다 주중 폭이 열 배 큽니다. 코스피는 5,668.00에서 5,550.30으로 −2.08%인데 주중 종가 등락이 +1.76% → −3.73% → +3.30% → −3.52% → +0.30%이고, 일중 범위(고가와 저가의 차를 전날 종가로 나눈 값) 5일 합계가 21.30%p입니다. 주간 등락률 절댓값의 10.3배입니다. 한국은행은 10월 22일 기준금리를 3.00%로 동결했고 표결은 금통위원 7인 만장일치였습니다. 7월과 8월 연속 인상 뒤 첫 동결입니다.
- 같은 '조정'이 세 시장에서 열 배 넘게 다릅니다. 사상 최고 종가 대비로 S&P 500 은 −2.50%(7,818.93, 10월 6일), 필라델피아 반도체는 −26.34%(14,634.72, 6월 22일), 코스피는 −39.10%(9,114.50, 6월 22일)입니다. 그런데 연초 대비로 바꾸면 S&P 500 +11.37% · 필라델피아 반도체 +52.19% · 코스피 +31.70%로 순서가 또 달라집니다. 어느 기준점을 쓰는지 밝히지 않은 '조정' 서술은 같은 시장을 두고 정반대로 읽힙니다.
②매크로 환경
달러인덱스 101.75와 원/달러 1,323.66
달러인덱스는 101.84에서 101.75로 주간 −0.09%입니다. 주중 경로도 101.98 → 101.73 → 101.78 → 101.61 → 101.75로 폭이 0.4% 안에 들어 있습니다. 달러는 이 주의 변수가 아니었습니다.
반면 원/달러는 1,340.95에서 1,323.66으로 −1.29%입니다. 주중 내내 한 방향입니다(1,333.43 → 1,330.00 → 1,323.94 → 1,325.59 → 1,323.66).
달러가 거의 움직이지 않은 주에 원화만 강해졌다는 뜻이므로, 이 폭은 달러 쪽 요인이 아니라 원화 쪽 요인에서 나온 것으로 읽는 편이 맞습니다. 같은 주에 한국은행이 금리를 동결했고(§⑤) 10월 1~20일 수출이 일평균 기준 역대 최대로 나왔습니다(§⑨).
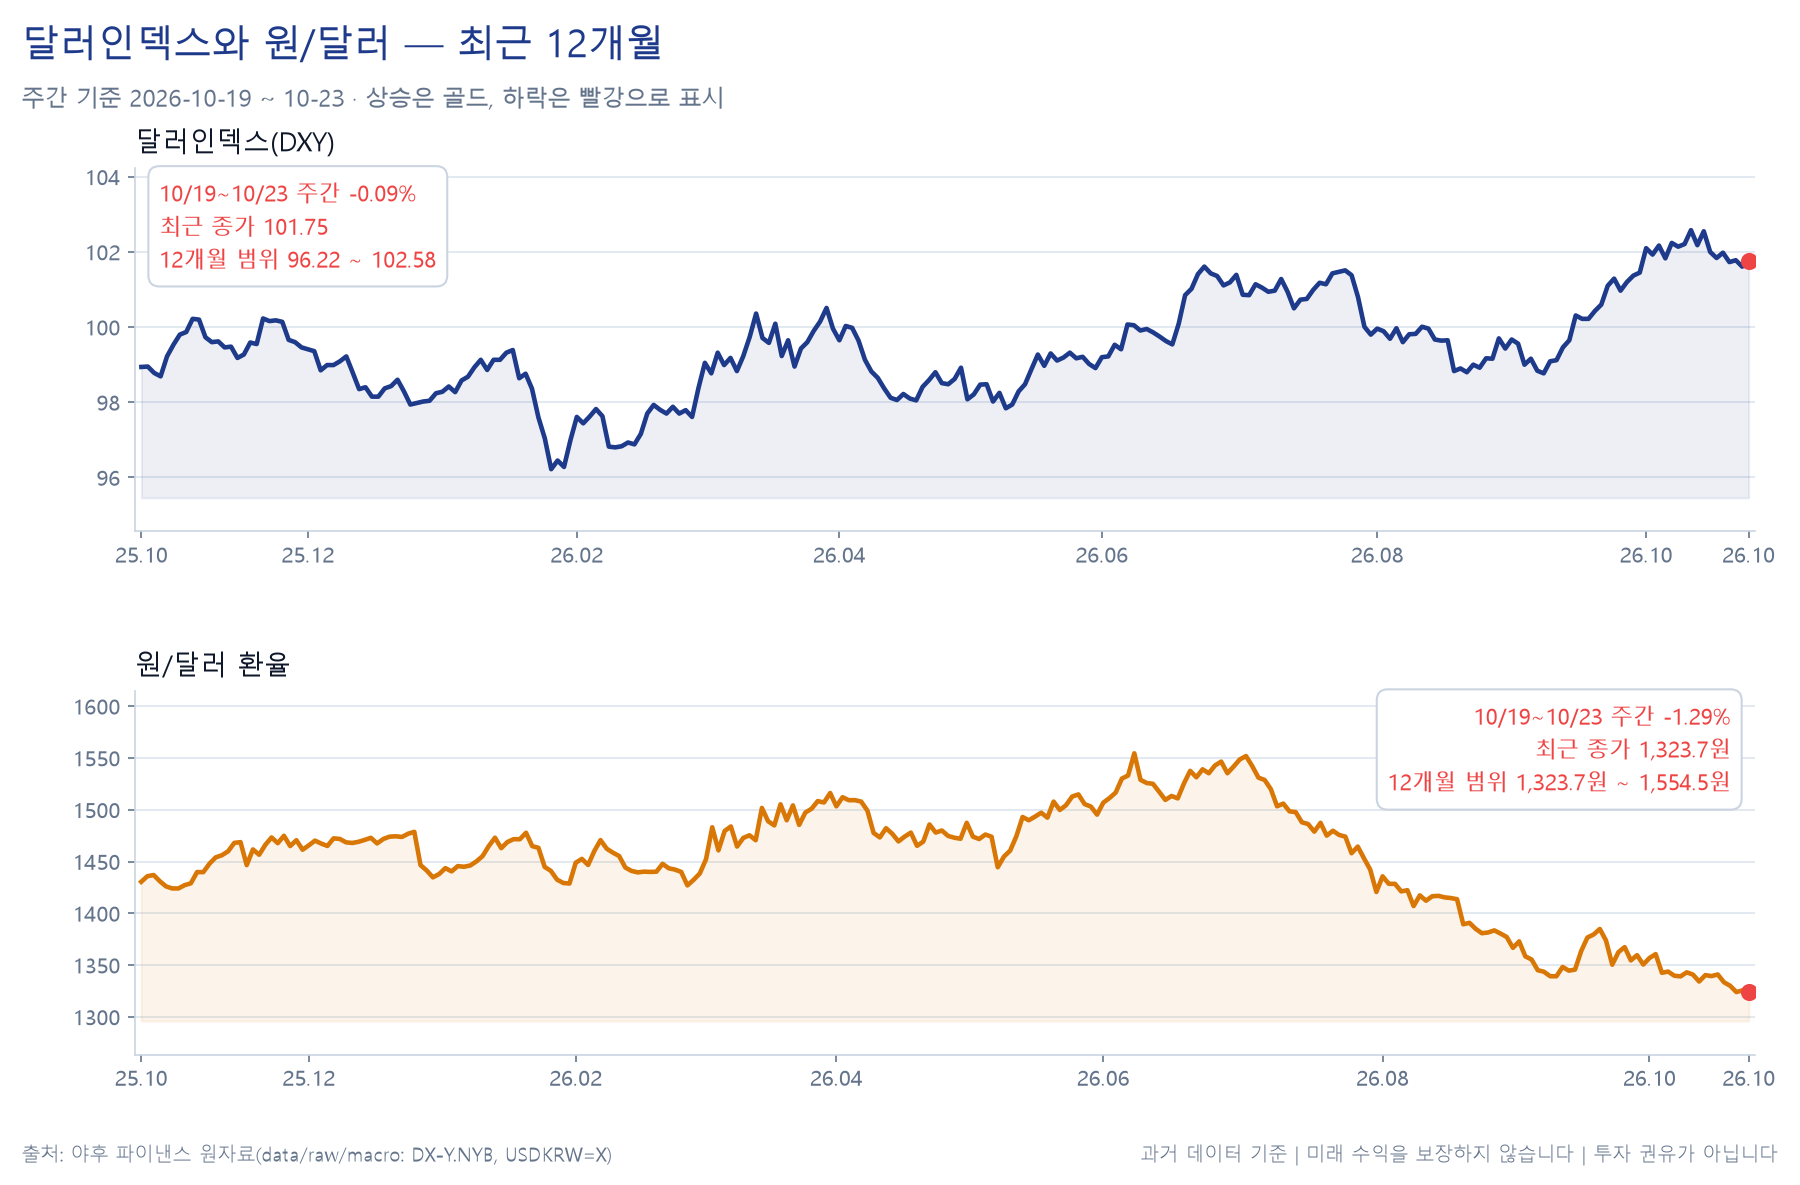
국내 보도는 10월 23일 서울 외환시장 정규 거래 마감을 1,324.6원으로 적었습니다. 우리 집계값 1,323.66원과 0.94원(0.07%) 차이인데, 마감 기준 시각이 달라 생기는 차이입니다. 원/달러는 한국 장 마감과 뉴욕 고시가 시차를 갖습니다.
엔/달러는 158.14에서 156.81로 −0.84%, 유로/달러는 1.1213에서 1.1204로 −0.08%입니다(둘 다 10월 16일 → 23일).
수준으로 보면 1,323.66원은 최근 2년 최저입니다. 6월 8일 1,554.48원 대비 −14.85%이고 2025년 마지막 종가 1,437.91원 대비로는 −7.95%입니다. 달러인덱스가 거의 제자리인 주에 원화만 그 자리까지 갔습니다.
전 구간 금리 하락과 불 플래트닝
FRED 공식 현물 기준으로 10월 16일 → 22일 변화는 3개월 4.26% → 4.22%(−4.0bp) · 2년 4.74% → 4.65%(−9.0bp) · 5년 4.89% → 4.78%(−11.0bp) · 10년 5.09% → 4.96%(−13.0bp) · 30년 5.43% → 5.29%(−14.0bp)입니다.
만기가 길수록 더 내린 불 플래트닝입니다.
2s10s(FRED T10Y2Y)는 10월 16일 35bp에서 10월 23일 31bp로 −4.0bp 평탄해졌습니다. 2026년 평균 48bp보다 낮고 올해 최저 20bp보다는 높습니다.
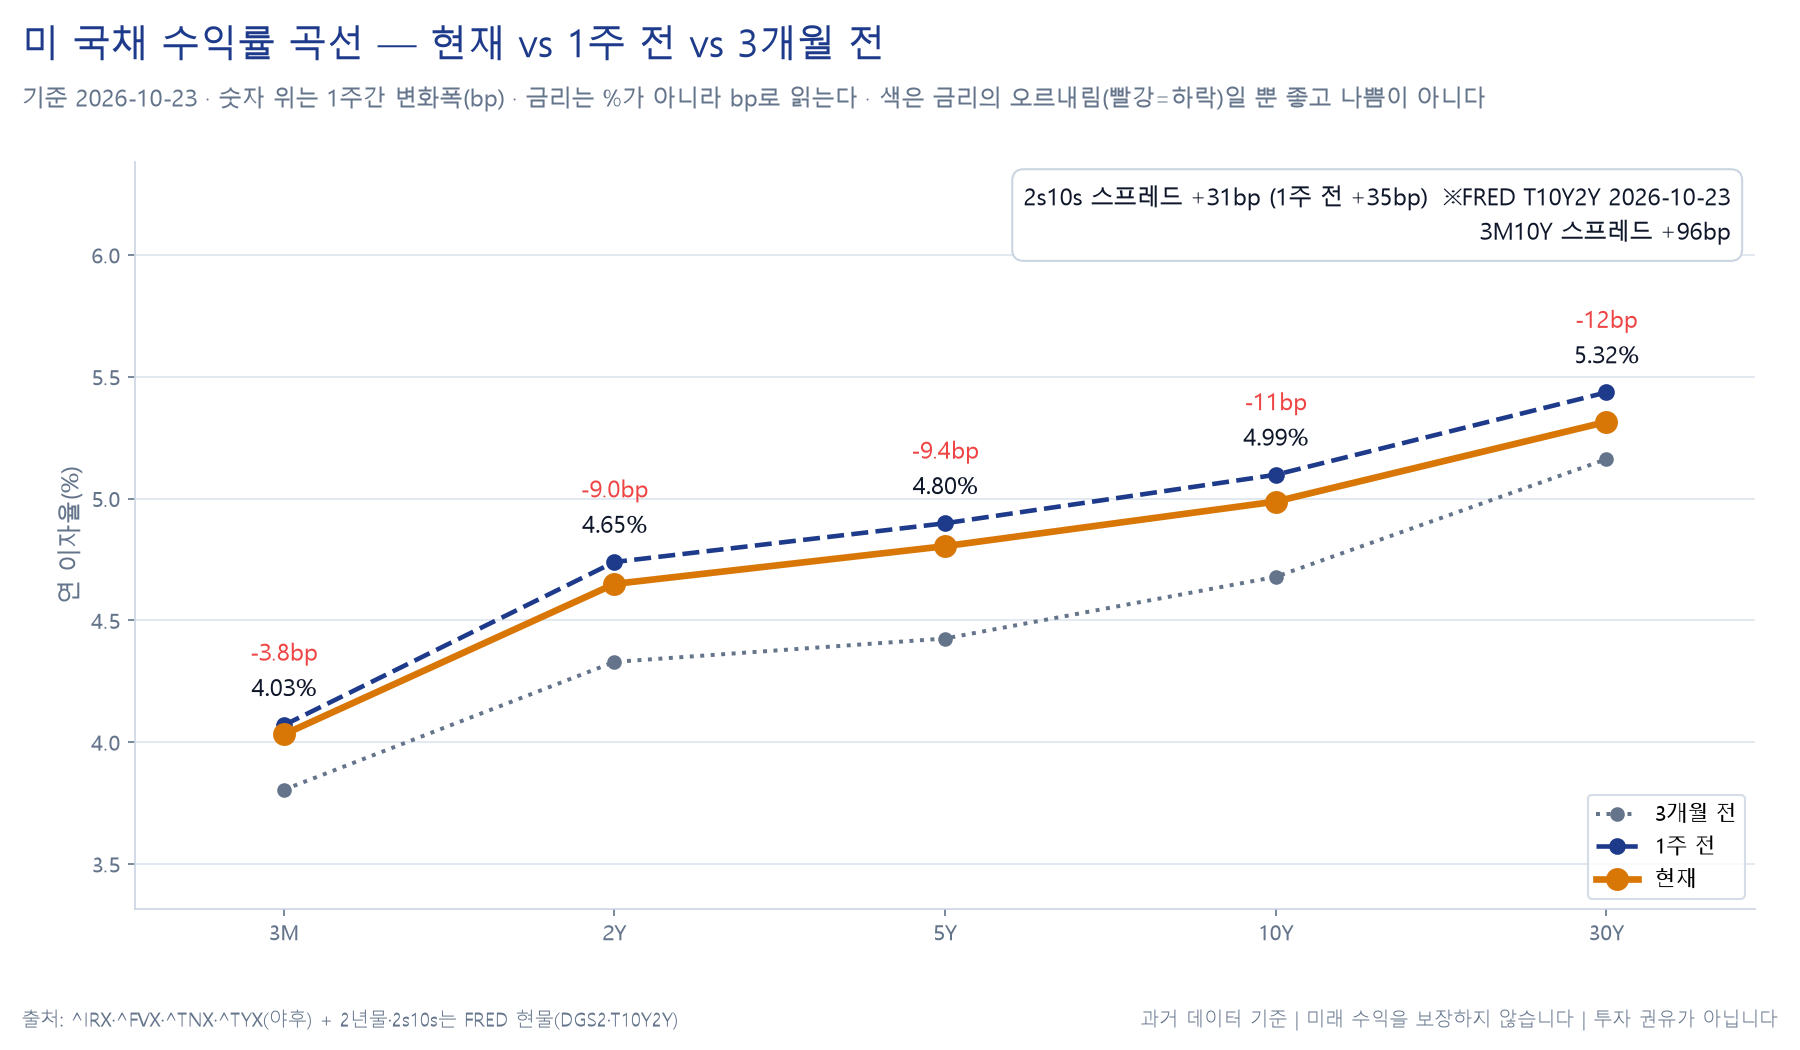
금리 계열은 소스와 끝 기준일이 섞이므로 그 사실을 적어 둡니다. 3개월·5년·10년·30년은 야후 계열로 10월 23일까지 있고(주간 −3.8bp · −9.4bp · −11.0bp · −12.1bp), 2년물과 공식 스프레드는 FRED 로 10월 22일까지입니다.
방향과 순서는 두 소스가 같지만 크기는 1~2bp 다릅니다. 한 표 안에 세울 때는 어느 창의 값인지 함께 적어야 합니다.
하루만 떼어 보면 10월 23일에는 되돌림이 있었습니다. 야후 계열로 10년물이 4.953%에서 4.988%로 +3.5bp, 5년물 +3.7bp, 30년물 +2.8bp, 3개월물 +1.0bp입니다. 주간으로 내린 폭의 3분의 1쯤을 마지막 날에 돌려준 셈입니다.
⚠️ 우리 로컬의 야후 2년물 선물 계열(2YY=F)은 10월 13일부터 22일까지 8거래일 동안 4.75로 고정돼 있습니다(거래량도 98로 같습니다). 그 계열로 계산하면 2년물 주간 변화가 0.0bp 로 나옵니다.
2026년 9월 6일에 같은 계열이 7거래일 멈춰 커브를 17.4bp 틀리게 만든 전례가 있어, 이 리포트는 2년물을 FRED 현물로만 씁니다.
10년 기대인플레이션 보합과 소비자 1년 기대 상승
10년 기대인플레이션(FRED T10YIE)은 2.35%에서 2.34%로 −1.0bp 입니다. 주중 경로도 2.35 → 2.35 → 2.37 → 2.32 → 2.34로 거의 평평합니다.
명목에서 기대를 뺀 실질 10년은 2.74%에서 2.64%로 −10bp입니다(FRED 기준, 10월 16일 → 22일). 할인율만 놓고 보면 이 주 환경은 자본집약 업종에 불리하지 않았습니다.
그런데 그 업종이 가장 많이 빠졌습니다. 이 괴리가 §⑦ 의 주제입니다.
한편 미시간대 10월 확정치에서 1년 기대인플레이션이 4.6%에서 4.7%로 올랐습니다. 유가가 오른 주에 소비자 단기 기대는 올라갔는데 채권시장의 10년 기대는 움직이지 않았습니다.
두 지표가 보는 기간이 다르기 때문이며, 단기 에너지 가격 충격이 장기 기대로 번지지는 않았다는 것이 이 주 가격에 담긴 판단입니다.
대상 주에 미국 물가 지표 발표는 없었습니다. 9월 CPI 는 10월 14일, 9월 PPI 는 10월 15일에 이미 나왔고 9월 PCE 는 차주 10월 29일입니다.
한국도 9월 소비자물가가 10월 2일에 발표됐고(전년 대비 2.9%, 식료품·에너지 제외 2.8%) 10월분은 11월 초입니다.
연준 블랙아웃(10월 17~29일)
이것은 빈칸이 아니라 사실입니다. 블랙아웃 기간이 2026년 10월 17일부터 10월 29일까지이고(연준 공식 10월 캘린더와 세인트루이스·시카고·보스턴·애틀랜타 연준 공표 목록이 일치합니다) 그 주 일정에는 통계 공표만 있습니다.
10월 20일에 금융시장·기관·인프라 관련 비공개 이사회가 있었지만 공개 연설이 아닙니다.
직전 발언은 10월 15일 워시 의장의 IMF 총재 대담입니다. 10월 28일 회의 결과를 시사하지 않겠다고 명시했고, 회의를 미리 판단하지 않으며 표결을 시장에 미리 알리는 것을 믿지 않는다고 말했습니다.
그 발언 전후로 10월 인상 확률이 약 27%에서 15% 아래로 내려갔다고 보도됐습니다.
정책금리는 3.75~4.00%이고 2026년 9월 16일 회의에서 25bp 인상으로 설정된 것입니다. 그 결정은 12-0 만장일치였고 성명서는 "Inflation remains elevated"와 "Today's policy action will support a timelier return to the Committee's 2 percent goal."를 적었습니다.
추가 인상·인하에 대한 명시적 가이던스는 없습니다. 실효 연방기금금리(DFF)는 10월 5일부터 22일까지 3.88%로 변동이 없었습니다.
⚠️ 2026년 9월 점도표의 참가자 분포는 쓰지 않습니다. 확보된 2차 출처의 문장이 그 자체로 합이 맞지 않아(18명 중 16명이 1회인데 4명이 2회) 원문 표로 되짚기 전에는 수치로 쓸 수 없습니다.
지정학과 유가 100달러 재돌파
이란 혁명수비대가 북부 걸프에서 유조선 4척을 타격했고 추가 3척이 호르무즈 서쪽에서 기뢰에 피격됐다고 주장했습니다. AP 는 이 주장을 검증하지 못했다고 보도했고 미국 대통령은 이란이 피격을 조작하고 있다고 말했습니다.
즉 이란 측 주장과 미국 측 부인이 함께 있고 독립 검증된 피격 건수·선박명은 없습니다. 확인된 것은 가격 반응뿐입니다.
10월 21일 미국 현지시각으로 대통령은 이란과 협상하지 않는다고 말했습니다(No, I think we're not negotiating / Something one way or another will happen, fairly soon). 뉴욕타임스는 미국·이스라엘 군이 11월 3일 중간선거 이후 이란에 대한 신규 타격 계획을 수립했다고 보도했고, 백악관 당국자는 군사 계획에 대해 언급하지 않는다고 밝혔습니다.
계획 보도이며 실행이 확정된 사실이 아닙니다.
가격은 이렇게 움직였습니다. WTI 는 101.41 → 103.66 → 101.79 → 97.15 → 99.47 → 103.44로 주중에 한 번 97달러까지 내려갔다 되돌아와 주간 +2.00%입니다.
브렌트는 우리 데이터에 10월 23일 행이 없어 보도값을 씁니다. 종결가는 116.72달러(일간 +3.1%, 4월 29일 이후 최고)이고 주간 +6.2%로 3주 연속 상승입니다.
보도값을 두 방향으로 검산하면 116.72/113.17−1 = +3.14%, 116.72/109.86−1 = +6.24%로 보도된 수치와 맞습니다.
곁가지로 후티의 사우디 에너지 인프라 공격 확대와 리비아 공급 차질이 함께 보도됐고, 아람코 최고경영자는 호르무즈를 우회해 홍해로 가는 동-서 파이프라인 수송량이 일 200만 배럴에서 700만 배럴로 늘었다고 밝혔습니다. 10월 23일에는 이란 대통령이 파키스탄 육군참모총장과 중재를 논의했다는 보도로 12월물 WTI 가 장중 101달러 부근에서 95달러까지 밀렸다가 되돌아왔습니다.
③크로스에셋 리뷰
| 자산 | 주간 | 종가 | 끝 기준일 |
|---|---|---|---|
| WTI 원유 | +2.00% | 103.44달러 | 10-23 |
| 미국채 장기(TLT) | +1.61% | 81.34 | 10-23 |
| 다우(DIA ETF) | +0.44% | 521.37 | 10-23 |
| 투자등급회사채(LQD) | +0.44% | 103.85 | 10-23 |
| 하이일드(JNK) | +0.26% | 92.52 | 10-23 |
| 달러인덱스 | −0.09% | 101.75 | 10-23 |
| S&P 500 | −0.47% | 7,623.68 | 10-23 |
| 구리 | −0.51% | 6.50달러 | 10-23 |
| 나스닥100(QQQ) | −0.76% | 704.40 | 10-23 |
| 원/달러 | −1.29% | 1,323.66원 | 10-23 |
| KODEX200 ETF | −1.89% | 87,075원 | 10-23 |
| 코스피 지수 | −2.08% | 5,550.30 | 10-23(보도 종가) |
| 필라델피아 반도체 | −3.21% | 10,779.46 | 10-23 |
| 금 | −4.09% | 4,010.00달러 | 10-23 |
| 코스닥 지수 | −5.42% | 751.69 | 10-23(보도 종가) |
| 브렌트 원유 | +6.2%(보도) | 116.72달러 | 10-23(보도 종결가) |
| 비트코인 | −0.23% | 81,312달러 | 10-22 |
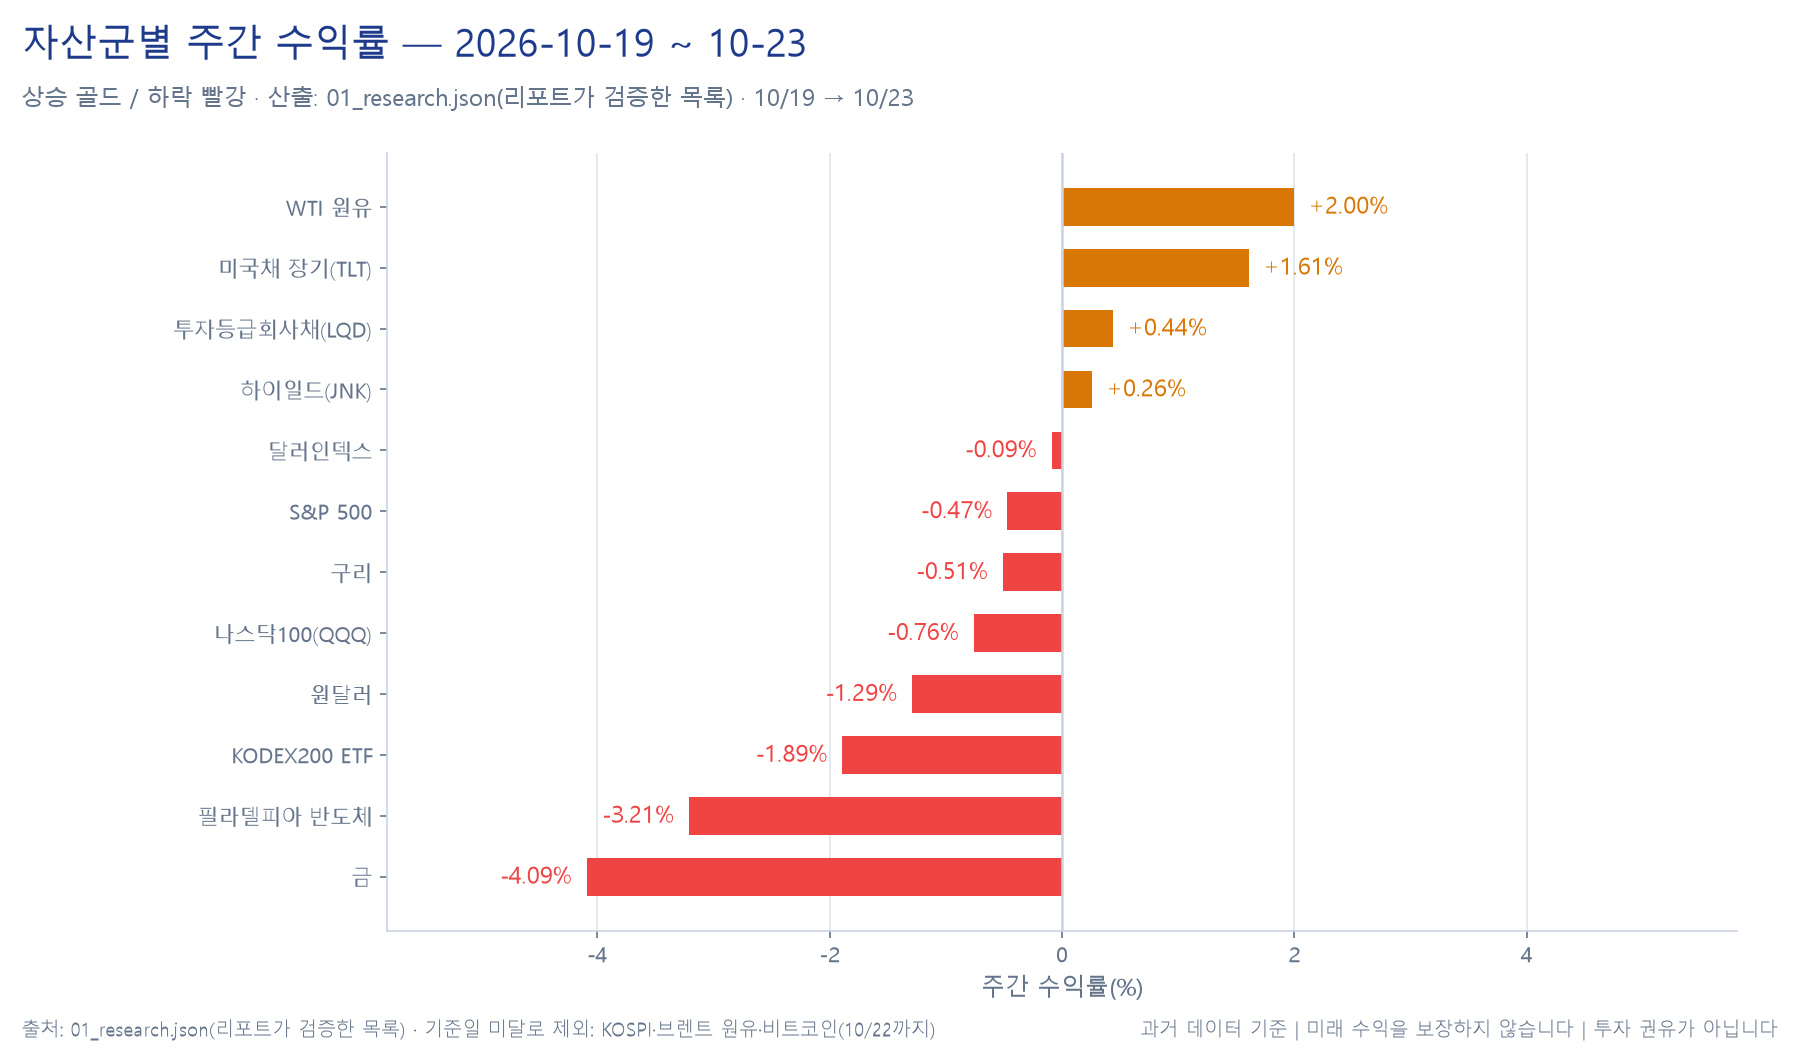
위 그림에는 코스피·브렌트·비트코인이 빠져 있습니다. 우리 데이터의 끝 기준일이 10월 22일이라 다른 막대와 같은 창이 아니기 때문이고, 그림이 그 사실을 꼬리말에 적습니다. 본문의 코스피 −2.08%는 보도 종가로 계산한 값입니다.
위와 아래 양 끝이 모두 원자재입니다. WTI·브렌트가 오르고 금·은이 빠졌습니다.
보통 지정학 긴장은 둘을 같은 방향으로 밀지만 이 주는 그러지 않았습니다. 금은 4,181.10 → 4,160.10 → 4,142.60 → 4,150.00 → 4,060.40 → 4,010.00으로 주중 내내 내려갔고 특히 마지막 이틀에 폭이 커졌습니다.
주간 −4.09%는 1,364주 중 하위 58위(4.3%)입니다. 1월 29일 사상 최고 종가 5,318.40 대비로는 −24.60%이고 연초 대비 −7.63%입니다.
채권은 조용히 올랐습니다. 미국채 장기 ETF +1.61%는 장기 금리가 13~14bp 내린 것과 같은 방향이고, 투자등급 +0.44%와 하이일드 +0.26%도 플러스입니다.
그런데 같은 창의 OAS 는 벌어졌습니다(§⑦). 금리가 내린 폭이 스프레드가 벌어진 폭보다 커서 가격이 올랐을 뿐이고, ETF 가격만 보면 신용 쪽 변화가 지워집니다.
⚠️ 은은 주간 수치를 쓰지 않습니다. 10월 15일부터 22일까지 우리 선물 계열의 거래량이 0·43·13·3·4·4계약이고 기준점인 10월 16일 바의 시가·고가·저가가 종가와 거의 같습니다(정상 거래량은 10월 23일의 57,273계약입니다).
월물 교체 구간으로 보이며 독립 출처로 대조하지 않았으므로 수치로 쓰지 않습니다.
④주요 섹터
| 섹터 | 주간 | 직전 주(10월 2주) |
|---|---|---|
| 에너지(XLE) | +1.60% | +4.86% |
| 헬스케어(XLV) | +1.45% | +3.45% |
| 부동산(XLRE) | +0.97% | +1.32% |
| 유틸리티(XLU) | +0.83% | +1.93% |
| 소재(XLB) | +0.77% | +3.01% |
| 필수소비재(XLP) | +0.73% | +5.02% |
| 금융(XLF) | +0.68% | +1.44% |
| 경기소비재(XLY) | +0.57% | −0.35% |
| 정보기술(XLK) | −0.13% | −7.70% |
| 산업재(XLI) | −1.87% | −0.88% |
| 커뮤니케이션(XLC) | −4.36% | −0.05% |
두 주 연속 주도 섹터 교체
10월 2주에 정보기술이 −7.70% 빠지는 동안 커뮤니케이션은 −0.05%로 제자리였습니다. 이번 주에는 정확히 뒤집혀 커뮤니케이션이 −4.36%, 정보기술이 −0.13%입니다.
2주를 합치면 정보기술 −7.82% · 커뮤니케이션 −4.41%이고, 두 주 모두 에너지(+6.53%)와 필수소비재(+5.79%)는 올랐습니다.
'AI 조정'이라는 한 단어가 두 주 동안 서로 다른 섹터를 가리켰다는 뜻입니다. 섹터 이름이 아니라 무엇이 그 섹터를 움직였는가를 봐야 두 주가 이어집니다.
커뮤니케이션 −4.36%의 종목별 기여
| 종목 | 주간 | 10-16 | 10-23 |
|---|---|---|---|
| 메타 | −9.40% | 709.33달러 | 642.62달러 |
| 넷플릭스 | −6.64% | 70.53달러 | 65.85달러 |
| 알파벳 | −5.98% | 340.59달러 | 320.21달러 |
| 디즈니 | +1.75% | 110.59달러 | 112.52달러 |
같은 섹터 안에서 디즈니는 올랐습니다. 섹터 수치는 시가총액 가중이므로 상위 세 종목의 움직임이 그대로 섹터가 됩니다.
셋의 사유는 서로 다릅니다. 메타는 10월 21일 실적에서 분기 잉여현금흐름이 음수로 돌아선 것이 직접 원인으로 보도됐습니다(§⑤).
넷플릭스는 10월 20일 마감 후 실적에서 매출 128.74억 달러(+11.8%)와 주당순이익 0.87달러(컨센서스 0.82달러)가 상회했는데도 4분기 이익 가이던스가 기대를 밑돌고 2026년 광고 매출 전망이 30억 달러에서 27억 달러로 내려가 다음 날 −5.31% 빠졌습니다.
영업이익률은 28.2%에서 34.6%로 올랐습니다.
알파벳은 실적을 내지 않았는데 −5.98%입니다. 보도된 사유가 하나로 모이지 않습니다.
AI 설비투자 수익성 의구심과 광범위한 AI 인프라 매도, 경쟁사 저가 모델 출시에 따른 엔터프라이즈 가격 경쟁, 10월 19일 KeyBanc 의 목표주가 하향(435 → 410달러), 10월 20일 런던 근교 구글 클라우드 데이터센터 정전에 따른 영국 은행 서비스 차질, 증권 집단소송 광고, 중국 관련 제재 보도가 매체마다 다르게 제시됐습니다.
1차 출처로 확정된 사유는 없으므로 단일 원인으로 쓰지 않습니다. 10월 21일에는 피차이 최고경영자가 구글 클라우드가 AI 용량 확보를 위해 매출을 포기하고 있다고 말한 것이 보도됐습니다.
알파벳 실적은 차주 10월 28일입니다.
⚠️ 커뮤니케이션 섹터 주간 수익률은 ETF(XLC) 기준 −4.36%이고, 같은 주 S&P 500 섹터 지수 기준으로는 −2.8%로 보도됐습니다. 구성·비중·배당 처리가 달라 완전히 같지 않은데, 이 1.56%p 차이는 다른 섹터의 차이(0.04~0.20%p)보다 훨씬 큽니다.
순위는 양쪽 다 11위로 같습니다. 이 리포트의 섹터 수치는 전부 ETF 기준입니다.
정보기술 −0.13%의 내부 분산
| 종목 | 주간 |
|---|---|
| TSMC | +1.43% |
| 애플 | +1.24% |
| 마이크론 | −0.15% |
| 마이크로소프트 | −0.86% |
| 엔비디아 | −1.48% |
| 브로드컴 | −2.15% |
| AMD | −2.26% |
| 램리서치 | −12.82% |
섹터는 보합인데 장비가 혼자 두 자릿수로 빠졌습니다. 램리서치는 10월 22일 하루에만 −11.76%입니다. 그 회사의 실적은 상회였습니다(§⑤). 즉 이 수치는 실적 미달이 아니라 다른 것에서 나왔습니다.
필라델피아 반도체 지수는 주간 −3.21%인데 주중 경로가 +1.61% → −0.29% → +1.97% → −6.72% → +0.44% 입니다. 목요일 하루가 주간 수치의 거의 전부이고 금요일에는 오히려 반등했습니다.
⑤이번 주 정리
직전 리포트(10월 2주)가 '다음 주 관전 포인트'로 적어 둔 일곱 가지가 이 주에 전부 결과를 냈습니다. 조건을 적어 두었으니 그 조건대로 되짚습니다.
① 메타 설비투자 가이던스(조건: 상향 시 장비·메모리 상방)
결과는 상향도 하향도 아닌 범위 축소입니다. 1,300~1,450억 달러에서 1,350~1,450억 달러로 하단만 50억 달러 올랐고 상단은 그대로입니다.
애널리스트 연간 기대치 약 1,382.7억 달러는 새 범위 안에 있었습니다. 2027년에 대해서는 금액을 제시하지 않고 Looking beyond 2026, we are still developing our budget and capacity plans for next year라고만 적었으며 4분기 콜에서 구체화하겠다고 했습니다.
함께 나온 수치는 매출 646.0억 달러(+26%), 분기 설비투자 349.1억 달러, 영업현금흐름 327.9억 달러, 잉여현금흐름 −21.2억 달러, 3분기 소송 관련 비용 98.9억 달러, 연간 총비용 가이던스 1,750~1,790억 달러입니다.
Reality Labs 손실은 내년 약 150억 달러로 줄 것으로 예상한다고 밝혔습니다.
시간외에서는 매출 상회와 범위 축소, 무의결권 Class C 신설 발표로 3~4% 올랐다가 정규장에서 −6.98%로 반전했습니다. 같은 날 메타 5년 신용부도스왑 스프레드가 사상 최고를 기록했다고 보도됐습니다(레벨은 2차 인용이라 수치로 쓰지 않습니다).
지난주가 적어 둔 반증 조건은 "가이던스가 상향됐는데도 램리서치·마이크론이 추가로 빠지는 경우"였습니다. 실제로는 램리서치가 −12.82%로 빠졌고 마이크론은 −0.15%로 버텼습니다.
조건이 반쪽만 성립했습니다. 그리고 램리서치의 하락 사유가 메타 가이던스가 아니었다는 것이 아래에서 드러납니다.
② 램리서치: 상회 뒤 하락과 공급망 제약
회계연도 2027년 1분기(9월 27일 종료) 매출 82.2억 달러(+54%, 컨센서스 81.4억 달러 상회), 조정 주당순이익 2.20달러(컨센서스 2.18달러 상회)입니다. 비GAAP 영업이익률이 40.2%로 사상 처음 40%를 넘었습니다.
12월 분기 가이던스도 매출 86억 달러 ±4억 달러, 주당순이익 2.33달러 ±0.15달러로 컨센서스를 넘었습니다.
그런데 다음 날 −11.76% 빠졌습니다. 보도가 든 사유는 넷입니다.
①최고재무책임자가 "단기 공급망 제약이 없었다면 가이던스가 조금 더 높았을 것"이라고 말하고 그 영향을 수치로 밝히지 않은 것 ②상회 폭이 얇고 가이던스가 컨센서스에 근접했으며 제시 범위가 넓은 것 ③발표 전 1년간 주가가 약 80% 올라 차익 실현이 나온 것 ④반도체 장비 업종 전반이 약했던 것입니다.
메모리 수요 둔화나 중국 매출 비중을 사유로 든 보도는 없습니다. 지목된 것은 공급망 제약이고, 이것은 수요 쪽이 아니라 공급 쪽 제약입니다.
지난주 리포트가 걱정한 '설비투자 총량 감소'와는 방향이 다릅니다. 같은 날 어플라이드머티리얼즈 −6%, ASML −4%로 보도됐습니다.
③ 웨스턴디지털: 상회와 목표주가 하향
매출 43.8억 달러(컨센서스 약 41.4억 달러 상회), 조정 주당순이익 4.64달러(컨센서스 약 4.08~4.11달러 상회)입니다. 직전 가이던스는 매출 40~42억 달러·주당순이익 3.85~4.15달러였습니다.
출하량 248 EB(+22%, 전분기 대비 +8%), 테라바이트당 혼합 평균판매가격 +28%입니다. 경영진은 기존 고객 밖의 네오클라우드 사업자와 AI 프런티어 랩이 HDD 를 점점 더 사고 있다고 말했습니다.
그런데 한 증권사가 목표주가를 540달러에서 430달러로 내리며 적용 배수를 20배에서 15배로 낮췄고 사유로 증설 지출 확대를 들었습니다(보도가 증권사 이름을 밝히지 않아 그대로 적습니다. 타사 목표주가이며 이 리포트의 전망이 아닙니다). 골드만삭스는 가이던스가 컨센서스를 넘었어도 단기 설비투자가 높아 주가가 소폭 밀릴 수 있다고 적었습니다.
⚠️ 다음 분기 가이던스 수치는 출처마다 다르고(주당순이익 5.80달러 대 5.60~6.00달러 범위) 분기 명칭도 엇갈려 수치로 쓰지 않습니다. 낸드 부문 수치를 싣는 출처도 없습니다.
이 회사는 우리 로컬 시세에 없어 주가 반응은 보도값으로만 적었고, 그 보도도 상승·하락이 엇갈립니다.
램리서치와 웨스턴디지털이 같은 모양입니다. 둘 다 실적과 가이던스가 컨센서스를 넘었는데 주가·목표주가가 내려갔고, 둘 다 사유로 지출이 지목됐습니다(공급망 제약으로 더 못 판 쪽과 증설에 더 써야 하는 쪽).
지난주 리포트의 반증 조건 "두 회사 가이던스가 엇갈리면 제품군별로 갈린다"는 성립하지 않았습니다. 엇갈린 것은 가이던스가 아니라 실적과 주가입니다.
④ 한국은행 기준금리 3.00% 동결(만장일치)
기준금리 연 3.00% 동결, 금통위원 7인 만장일치입니다. 지난주 리포트는 동결 전망과 3.25% 인상 전망이 함께 있어 어느 쪽도 단일 컨센서스로 쓸 수 없다고 적었는데, 사후 확인된 사전 조사에서는 금융투자협회 설문 응답자의 93%가 동결을 예상했습니다.
인상 전망을 제시한 출처는 이 저장소가 10월 2주에도 한국 금리에서 다른 값을 준 적이 있는 쪽이며, 앞으로 한국 금리 교차검증에 쓰지 않습니다.
결정문은 중동 사태 등 대외 불확실성을 들며 두 차례 인상의 파급영향을 점검할 필요가 있다고 적었고, 올해 성장률이 8월 전망치 3.3%를 상당폭 상회할 것으로 예상한다고 밝혔습니다.
지난주 리포트가 "결정 자체보다 금융안정 쪽 발언이 읽을 값"이라고 적은 부분의 결과는 이렇습니다. 신현송 총재는 기자간담회에서 주가 조정으로 소비가 일시적으로 조정되고 있다고 판단했고, 개인투자자의 주식시장 참여가 늘어 주가 변동이 소비에 미치는 영향이 과거보다 커졌을 가능성을 언급했습니다.
그럼에도 수출과 투자 확대가 소득 여건을 뒷받침해 전반적인 소비는 견조하다고 봤습니다. 반도체에 대해서는 주가보다 계약·현물 가격을 보는 것이 중요하다고 강조했습니다.
정책 기조로는 이번 동결을 '호미질의 결실'이라 표현하며 긴축 지속을 강조했고, 초저금리로 돌아가기 어렵다고 말했습니다.
한미 금리차는 상단 기준 1.00%p(미국 3.75~4.00% 대 한국 3.00%)로 유지됐습니다.
⚠️ 가계부채·금융 불균형에 대한 발언은 10월 22일 간담회가 아니라 10월 12일 국정감사 인사말의 것입니다. 날짜가 다른 발언을 같은 자리의 것으로 옮겨 쓰지 않습니다.
⑤ 20년 국채 입찰: 응찰배수와 간접 응찰의 엇갈림
10월 21일 130억 달러 입찰에서 낙찰금리 5.469%, 응찰배수 2.73배, 간접 응찰 58.2%(직접 31.6% · 딜러 10.3%)입니다. 입찰 직전 호가 대비 0.9bp 높게 낙찰돼 테일이 났습니다.
직전 9월 15일 재발행은 낙찰금리 5.420% · 응찰배수 2.57배였습니다. 즉 낙찰금리가 4.9bp 높아지고 응찰배수는 0.16배 올랐습니다.
그런데 최근 6회 평균으로 보면 응찰배수 2.62배는 2.73배가 넘었고 간접 응찰 평균 65.2%는 58.2%가 밑돕니다. 두 지표가 서로 다른 방향을 가리킵니다.
지난주 리포트는 "응찰배수와 간접 응찰 비중이 9월 15일보다 좋게 나오면 장기물 랠리에 수요 쪽 근거가 더해진다"고 적었습니다. 응찰배수는 좋아졌고 간접 응찰은 평균에 못 미쳤으므로 그 조건은 반쪽만 충족입니다.
9월 15일 간접 응찰 52.5%는 이번 수집의 출처에 없어 그 비교는 쓰지 않습니다.
⑥ 중국 3분기 GDP 상회와 유로존 플래시 PMI 하회
중국 3분기 GDP 는 전년 대비 +4.5%(2분기 +4.3%, 컨센서스 +4.4%), 전분기 대비 +1.2%(컨센서스 +1.1%)로 둘 다 상회했습니다. 1~3분기 누적은 +4.6%입니다.
같은 발표에서 9월 소매판매 +1.1%(컨센서스 +0.7%, 직전 +0.4%)도 상회했고 1~9월 고정자산투자는 −7.2%(컨센서스 −7.5%)로 감소가 이어졌습니다. 내수 부진과 부동산 침체가 제약으로 지목됐습니다.
10월 플래시 PMI 는 미국 종합 57.6(9월 58.4)으로 내렸지만 S&P Global 은 2022년 3월 이후 두 번째로 강한 활동 증가 신호라고 적었습니다. 유로존 종합은 51.9(직전 53.1, 컨센서스 52.7 하회)이고 서비스 51.7(컨센서스 52.5 하회) · 제조 52.4입니다.
독일 종합은 52.8로 올랐고 프랑스는 다시 위축 국면으로 돌아섰다고 보도됐습니다. 모든 수치가 50 위라 확장 국면이기는 합니다.
지난주 리포트는 "미국 PMI 가 위축 쪽이면 장기 금리 하락이 성장 기대 하락이었다는 해석이 보강된다"고 적었습니다. 미국 PMI 는 위축이 아니라 확장이고 수준도 높았습니다.
그러므로 이 주 장기 금리 하락을 성장 기대 하락으로 읽는 해석은 PMI 로는 뒷받침되지 않습니다.
⚠️ 미국 플래시 PMI 의 컨센서스를 싣는 신뢰 가능한 출처가 없어 '예상 대비'로는 쓰지 않습니다.
⑦ 영국·일본 물가와 한국 수출
영국 9월 CPI 는 전년 대비 3.5%(컨센서스 3.4%, 직전 3.1%), 코어 2.8%(컨센서스 2.7%, 직전 2.6%)로 둘 다 상회했고 2025년 10월 이후 최고치입니다. 교통 부문 연간 상승률이 4.6%에서 6.6%로 올라 최대 상방 요인으로 지목됐습니다.
영란은행 자체 전망은 3.0%였습니다.
일본 9월 신선식품 제외 코어 CPI 는 2.1%(직전 1.7%)로 지난해 12월 이후 9개월 만에 일본은행 2% 목표를 넘었습니다. 헤드라인은 2.1%(직전 1.9%)입니다.
⚠️ 식료품·에너지를 함께 제외한 수치는 출처가 2.4%와 2.5%로 갈려 쓰지 않습니다. 헤드라인의 예상 대비 평가도 미리보기 컨센서스(2.8~3.0%)와 발표 당일 보도("예상과 부합")가 어긋나 '크게 하회'로도 '부합'으로도 단정하지 않습니다.
한국 10월 1~20일 수출은 616억 1,200만 달러로 전년 대비 +105.4%입니다. 지난주 리포트가 "일평균 기준으로 보아야 한다"고 적은 그대로입니다.
조업일수가 13.0일로 전년 10.5일보다 2.5일 많고, 조업일수 차이를 뺀 일평균 기준 증가율은 +65.9%(47억 4,000만 달러 대 28억 6,000만 달러)입니다. 일평균 기준으로 매월 1~20일 중 역대 최대이며 9월의 종전 최고치 46억 달러를 한 달 만에 넘었습니다.
반도체 수출은 275억 1,600만 달러로 +222.5%(기간 누계 기준), 전체 수출에서 차지하는 비중이 44.7%로 16.2%p 올랐습니다. 무역수지는 144억 9,600만 달러 흑자입니다.
⚠️ 반도체의 일평균 기준 증감률은 공표되지 않았으므로 222.5%를 일평균 수치로 옮겨 쓰면 안 됩니다.
⑥역사적 맥락
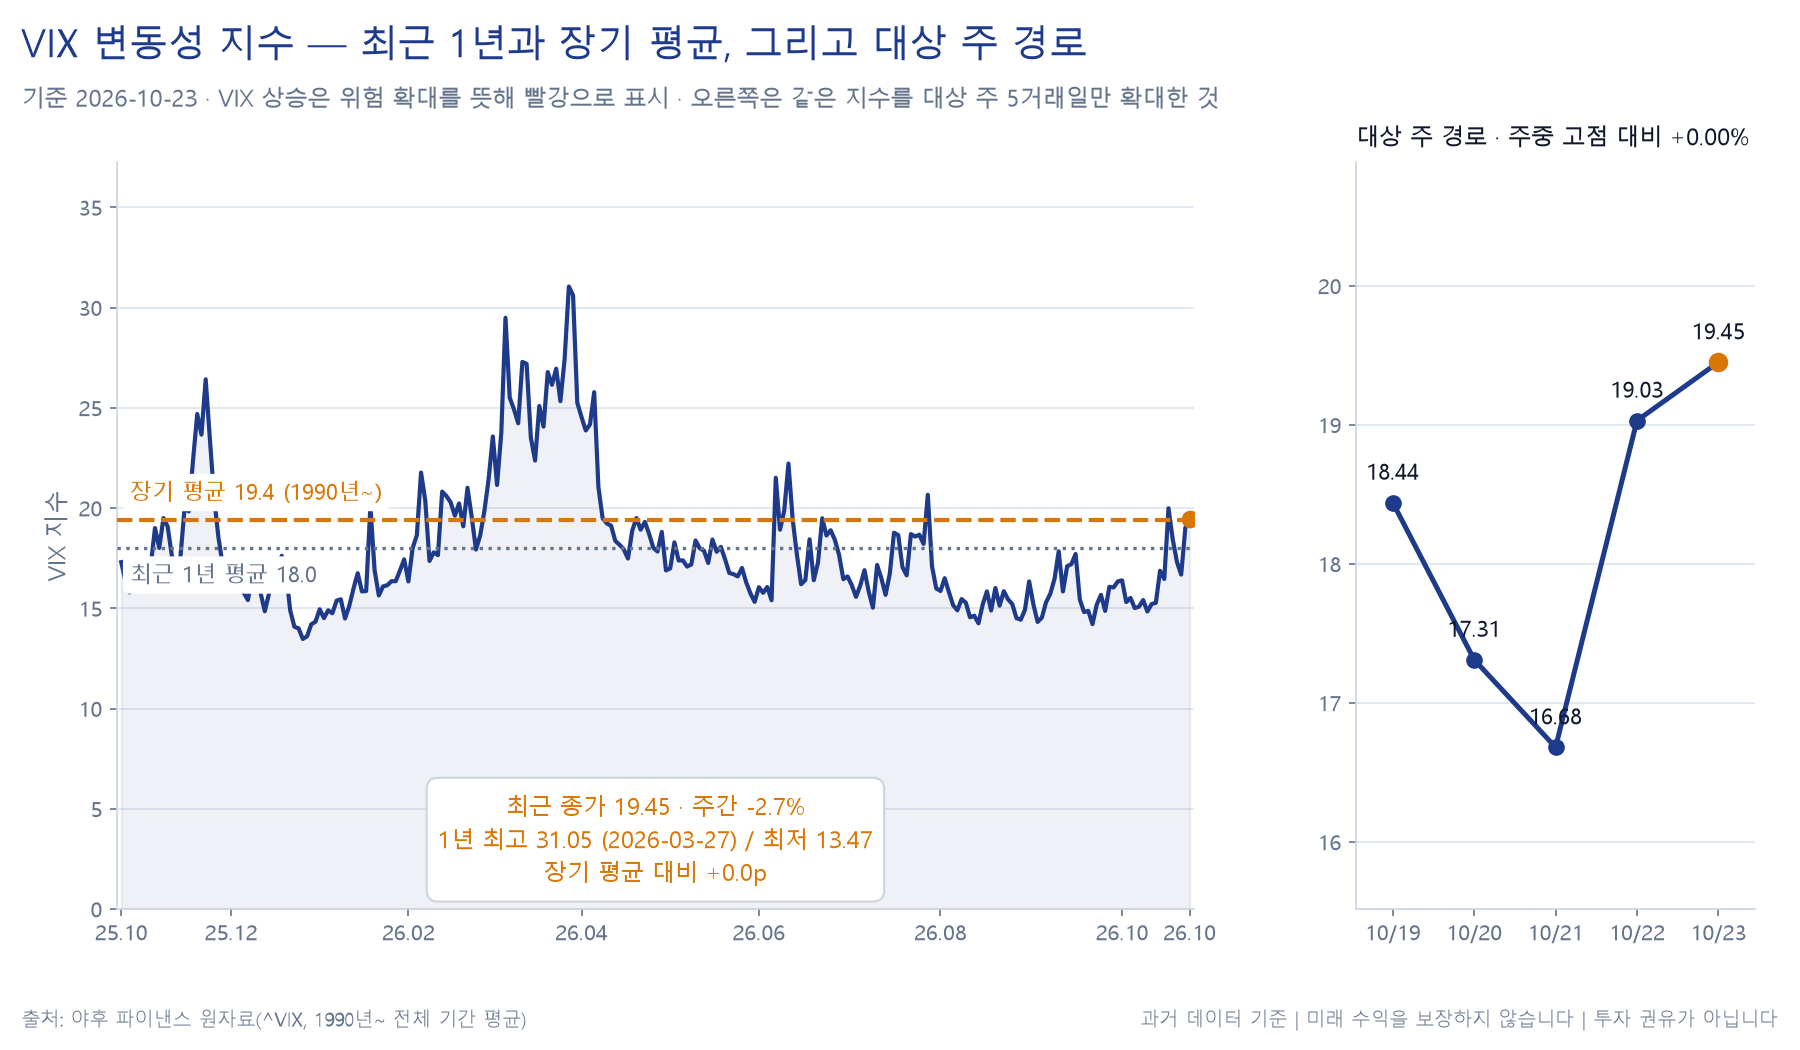
VIX 주중 경로(수요일 저점 16.68 · 목요일 +14.09%)
VIX 는 19.99에서 시작해 18.44 → 17.31 → 16.68(10월 21일, 주중 최저)까지 내려갔다가 10월 22일 +14.09% 튀어 19.03, 23일 19.45로 끝났습니다. 주간으로는 −2.70%입니다.
주간 수치만 보면 "변동성이 내린 주"인데 실제 경로는 사흘 내림 뒤 이틀 오름입니다.
수준으로 보면 19.45는 최근 12개월에서 78번째 백분위이고 1990년 이후 전체로는 60번째 백분위입니다. 평균과 견주면 1990년 이후 전체 평균 19.43과 사실상 같은 자리이고 최근 1년 평균 18.0보다 조금 높습니다(최근 1년 최고는 3월 27일 31.05, 최저는 13.47입니다).
높지만 극단은 아닙니다. 채권 변동성(MOVE)은 101.10 → 101.30 → 101.70 → 95.94(10월 21일) → 106.84(10월 22일) → 103.31로 움직여 주간 +2.19%입니다.
수요일 하루만 내렸다가 목요일에 10.9포인트 올랐습니다. VVIX 는 109.91 → 94.55 → 109.70으로 제자리로 돌아왔습니다.
'지수 하락 + 섹터 8개 이상 상승' 435주 중 6주
섹터 11종이 모두 존재하는 2018년 6월 29일 이후 435주를 전수로 세면 S&P 500 이 내린 주는 186주이고, 그중 11개 섹터 가운데 8개 이상이 오른 주는 6주입니다(2023-08-11 · 2024-03-08 · 2024-05-31 · 2026-02-06 · 2026-07-24 · 2026-10-23).
여섯 주 전부 지수 낙폭이 −0.7%보다 얕습니다(가장 얕은 주 −0.10% · 가장 깊은 주 −0.61%).
이 조합이 뜻하는 것은 하나입니다. 지수는 시가총액 가중이고 섹터 개수는 가중하지 않습니다. 대형주 몇 종목이 빠지면 지수는 내려가는데 나머지는 오를 수 있고, 이 주가 그런 주였습니다.
정보기술과 커뮤니케이션의 격차 4.23%p는 435주 중 17번째(상위 3.9%)이고, 커뮤니케이션 −4.36%는 435주 중 하위 22위입니다.
코스피 주간 −2.08%의 올해 분포 내 위치
1995년 5월 2일 이후 주간 수익률 1,640주 가운데 −2.08%는 하위 20.2% 분위입니다. 2026년만 보면 주간 등락 절댓값 평균이 5.03%이고 1995~2025년 평균은 2.44%입니다(2.06배).
2026년 평균의 마지막 주는 본문과 같이 보도 종가 −2.08%로 셌습니다. 직전 주가 −14.46%였고 올해 최고는 +13.62%입니다.
그 분포 안에서 −2.08%는 중간보다 조금 나쁜 주에 불과합니다.
그런데 주중 일중 범위 합계가 21.30%p 입니다. 주간 등락률 절댓값의 10.3배이고, 종가만 이어 붙이면 보이지 않는 폭입니다.
일별로는 10월 19일 4.93% · 20일 4.17% · 21일 3.36% · 22일 4.43% · 23일 4.42%입니다. 이 다섯 날의 종가 등락은 +1.76% · −3.73% · +3.30% · −3.52% · +0.30%로 방향이 네 번 바뀌었습니다.
S&P 500 2주 연속 하락(누적 −2.40%)
주간 경로는 −1.95%(10월 2주) → −0.47%(10월 3주)입니다. 이 두 주를 포함한 최근 10주는 플러스 4주·마이너스 6주로 방향이 자주 바뀌었습니다.
2주 연속 하락이 이 구간에서 처음은 아닙니다. 9월 11일(−0.80%)과 9월 18일(−0.08%)도 연속 하락 주였습니다.
다만 그때는 두 주 합이 −0.88%였고 이번은 −2.40%입니다. 다우(DIA ETF)는 같은 주에 +0.44%로 올라 지수마다 결과가 갈렸습니다.
⚠️ 다우의 주간 등락 크기는 보도가 +0.4%와 +1.4%로 갈립니다. 방향은 일치하지만 크기가 1%p 어긋나고 우리에게 다우 지수 시계열이 없어 재계산 대상이 아닙니다. 그래서 본문은 우리가 계산할 수 있는 DIA ETF +0.44%만 씁니다.
⑦채권·크레딧 심층
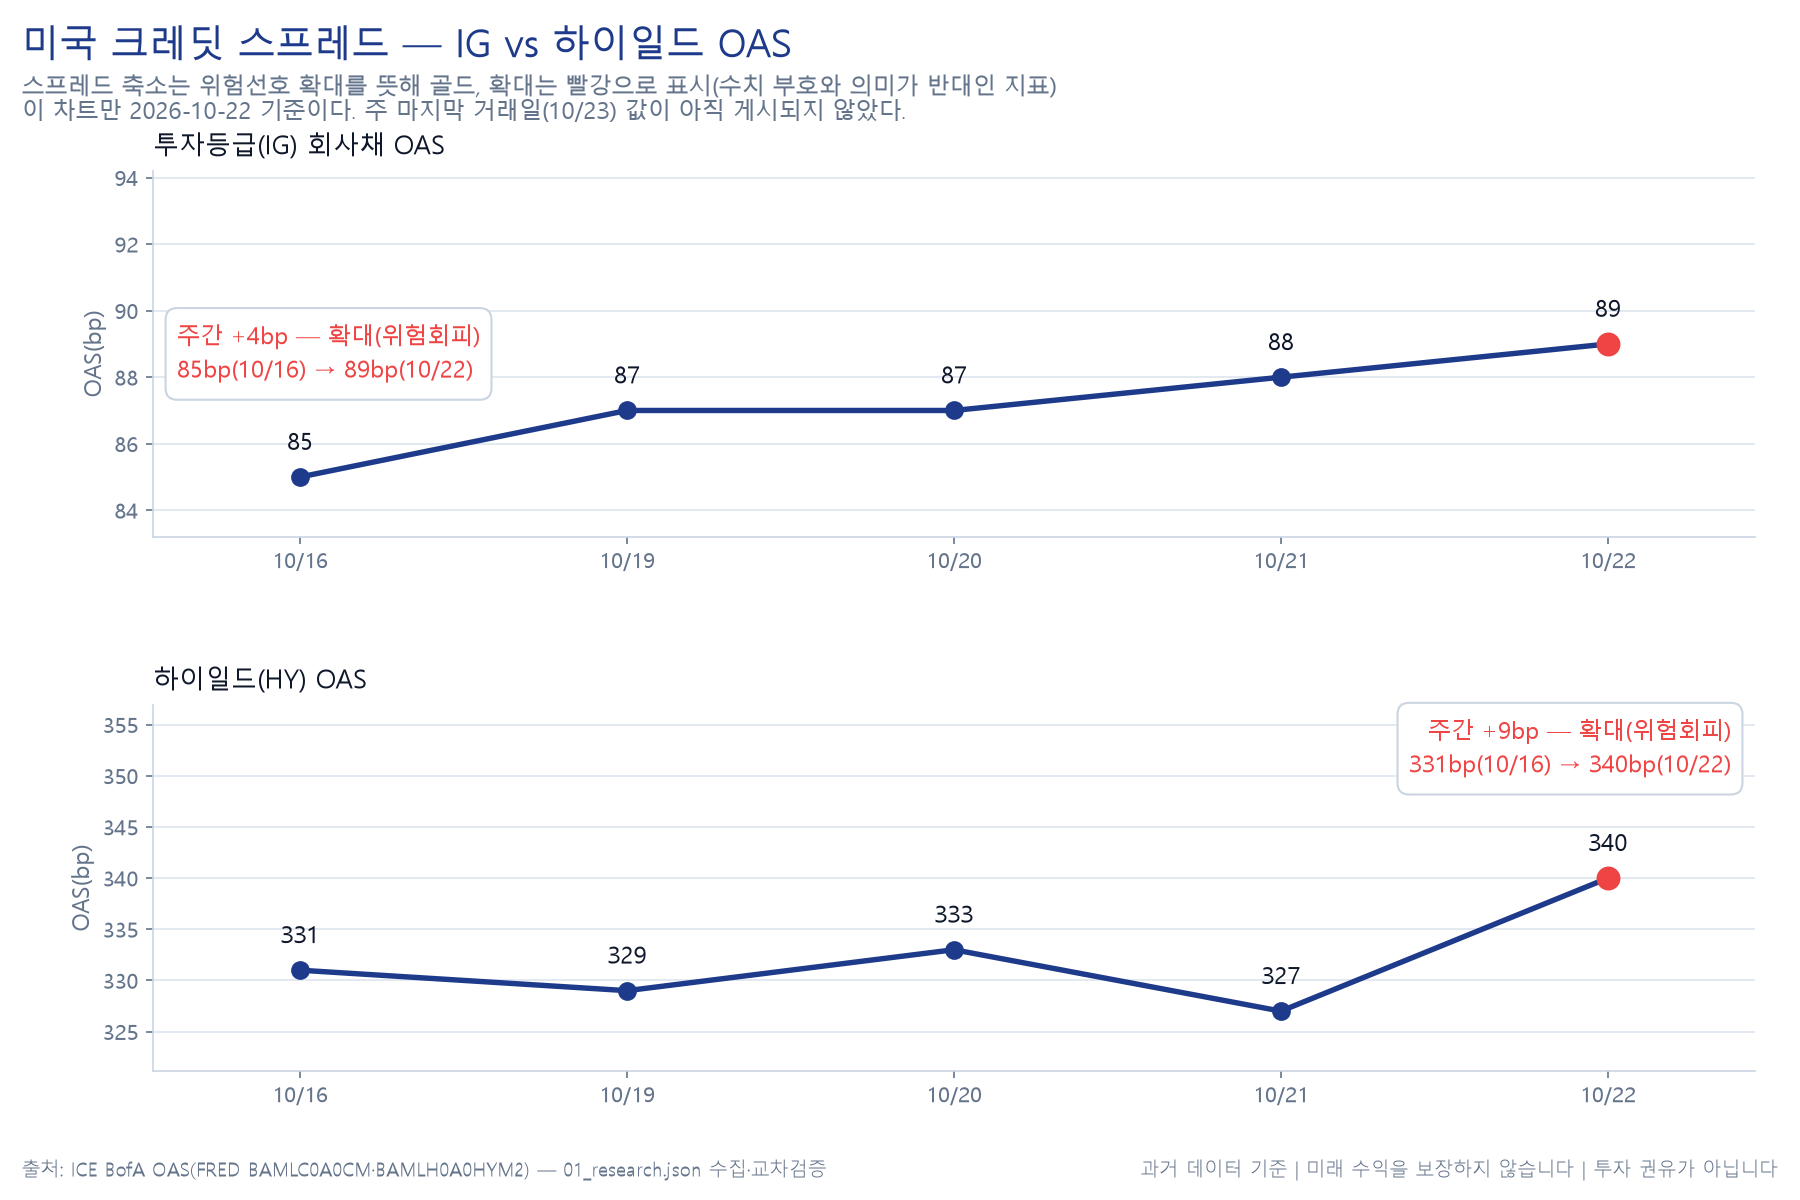
등급별 OAS 확대 폭(4bp · 9bp · 43bp)
| 등급 | 10-16 | 10-22 | 변화 | 직전 주 |
|---|---|---|---|---|
| 투자등급 OAS | 85bp | 89bp | +4bp | +1bp |
| 하이일드 OAS | 331bp | 340bp | +9bp | +12bp |
| CCC 이하 OAS | 1,297bp | 1,340bp | +43bp | +25bp |
4bp < 9bp < 43bp 로 등급이 내려갈수록 더 벌어졌습니다. 직전 주도 1bp < 12bp < 25bp 로 같은 순서였으니 단조성 자체는 두 주 연속입니다.
바뀐 것은 각 등급의 속도입니다. 투자등급은 1bp 에서 4bp 로 네 배가 됐고, 하이일드는 12bp 에서 9bp 로 줄었으며, CCC 이하는 25bp 에서 43bp 로 커졌습니다.
양 끝이 빨라지고 가운데가 느려진 모양입니다.
일별 경로를 보면 언제 벌어졌는지가 드러납니다. 하이일드는 331 → 329 → 333 → 327 → 340으로 수요일까지 오히려 좁아졌다가 목요일 하루에 13bp 벌어졌습니다.
CCC 이하도 1,297 → 1,310 → 1,327 → 1,307 → 1,340으로 같은 날 33bp 벌어졌습니다. 메타 실적 반응과 램리서치 하락이 나온 바로 그날입니다.
ETF 프록시와 OAS 의 반대 방향
같은 창에서 하이일드 ETF(JNK)는 92.28 → 92.52로 +0.26%이고 일간 변동이 −0.02%에서 +0.16% 사이뿐입니다. 투자등급 ETF(LQD)도 +0.44%입니다. 가격만 보면 크레딧에 아무 일도 없었던 주로 읽힙니다.
둘이 어긋나는 이유는 단순합니다. ETF 가격은 '무위험 금리 + 스프레드'로 할인한 결과인데 이 주에는 금리가 13~14bp 내렸고 하이일드 스프레드는 9bp 벌어졌습니다.
금리 하락이 더 커서 가격이 올랐을 뿐이고, 신용 쪽 변화는 그 합계 안에서 지워집니다. 크레딧을 읽으려면 가격이 아니라 스프레드를 봐야 한다는 것이 이 주의 결과입니다.
개별 발행사 신용부도스왑 보도
메타 5년 신용부도스왑 스프레드가 10월 22일 사상 최고를 기록했다고 보도됐습니다. 세계 최대 현금창출 기업 가운데 하나의 신용 보험료가 최고치를 쓴 것이고, 같은 날 그 회사의 분기 잉여현금흐름이 처음 음수로 돌아섰다는 발표가 나왔습니다.
두 사실이 같은 날에 있습니다.
CoreWeave 는 무담보채가 부실 수준으로 떨어졌고 신용부도스왑이 크게 벌어졌다는 데 복수 매체가 일치합니다. 다만 레벨 수치는 출처·기준일이 달라(약 1,082bp · 직전 주 사상 최고 1,194.5bp · 약 +74.5bp 상승) 하나로 확정하지 않습니다.
경영진은 수주잔고가 부채 의무를 뒷받침한다고 밝혔고, 도이체방크는 잔고 1,000억 달러 중 약 3분의 2가 마이크로소프트·메타 등 투자등급 고객이라고 집계했습니다.
장기물 공급 재개와 소화 결과
직전 주에는 쿠폰물 입찰이 없었습니다. 10월 21일 20년물 130억 달러가 이 국면에서 장기물 공급이 재개된 첫 입찰이고 결과는 §⑤ 에 적은 대로 응찰배수와 간접 응찰이 서로 다른 방향을 가리켰습니다.
차주에는 2년(10월 26일)·5년(10월 27일)·7년(10월 29일) 입찰이 이어집니다.
⑧수급·포지셔닝·밸류에이션
미국 12개월 선행 PER 18.7배와 5년·10년 평균
FactSet 집계 기준 S&P 500 12개월 선행 PER 은 18.7배(10월 23일)입니다. 5년 평균 19.8배·10년 평균 19.1배를 모두 밑돌고, 직전 주 19.0배·분기 말 19.0배에서 내려온 값입니다.
분자가 빠진 것보다 분모(이익 전망)가 빠르게 올라간 영향이 크다는 설명이 함께 붙었습니다.
실적 시즌은 3분기 기준 24%가 발표했고 그중 83%가 컨센서스를 상회했습니다. 2026년 4분기 이익 증가율 전망은 직전 주 28.6%에서 29.2%로 올랐고 2026년 연간은 32.8%입니다.
⚠️ 후행 PER 은 25.9배(10월 22일)와 26.2배(10월 21일)로 보도되는데 선행 PER 과 분모가 달라 직접 비교하면 안 됩니다.
한국 밸류에이션의 기준일·출처별 차이
한국거래소 기준 코스피 PBR 은 1.41배, PER 은 8.82배입니다(둘 다 10월 16일). 코스피200 PBR 은 1.68배(10월 14일)인데 산출 대상 지수가 달라 1.41배와 직접 비교하면 안 됩니다.
12개월 선행 기준은 출처가 심하게 갈립니다. 선행 PER 은 4.2배(한국투자증권) · 4.33배(DB증권) · "4배대, 2010년 이후 최저"(뉴데일리경제)로 가까운데, 선행 PBR 은 같은 기준일(10월 16일)인데 1.34배와 1.08배로 24% 어긋납니다.
추정 방식이나 대상 지수가 다를 가능성이 있으나 기사가 밝히지 않았고 제3 출처가 가려 주지 않았습니다. 그래서 선행 PBR 을 단일 수치로 쓰지 않습니다.
한 집계는 12개월 선행 ROE 가 25.5%로 사상 최고 수준인데 시장이 인정하는 ROE 는 약 11%라고 적었습니다. ⚠️ 이 수치는 단일 출처입니다.
증권사 코스피 목표치가 올해에서 내년으로 줄하향됐다는 보도가 10월 23일 나왔습니다. 그 목표치와 지지선은 타사 전망이며 이 리포트의 전망이 아닙니다.
위 수치들은 전부 주간 기준점(10월 14~16일) 값입니다. 그 주에 코스피가 −2.08% 움직였으므로 10월 23일 기준값은 다릅니다. 10월 23일 기준 공표치는 이번 수집에 들어오지 않았고, 위 수치는 전부 10월 14~16일 기준입니다(§⑫).
한국 외국인 수급의 창별 조각
10월 19일부터 23일까지의 외국인 순매수 합계를 발표한 집계가 없습니다. 확보된 것은 서로 다른 창의 조각들입니다.
10월 16~22일 +5,800억원 순매수(파이낸셜뉴스, 한국거래소 인용) · 10월 19~22일 장중 집계 +9,492억원 순매수(글로벌경제신문) · 10월 23일 순매도입니다.
그 10월 23일 순매도 금액이 매체마다 다릅니다. 1조 938억원(뉴스핌) · 9,941억원(재경일보) · 9,782억원(파이낸셜뉴스, 한국거래소 인용).
셋 중 하나만 1조원을 넘습니다. 집계 시점과 범위가 다를 수 있는데 어느 기사도 기준을 밝히지 않았고 제3 출처가 가려 주지 않습니다.
그래서 "외국인이 1조원 넘게 팔았다"는 서술은 출처에 따라 참도 거짓도 됩니다. 이 리포트는 주간 합계를 수치로 쓰지 않고 조각들을 창과 함께 적습니다.
월간으로는 10월 누적 12조원 초과 순매도로 집계됐고(KB증권 인용), 10월 13일 하루에만 4조 5,128억원 순매도가 있었습니다. 외국인은 9주 연속 대규모 순매도 뒤 이 주 전반에 순매수로 돌아섰다가 마지막 날 다시 조 단위를 팔았습니다.
10월 21일 매수 사이드카(올해 52번째)
10월 21일 10시 51분 56초에 유가증권시장에서 매수 사이드카가 발동했습니다. 코스피200 선물 최근월물이 기준가 859.90 대비 904.84로 44.94포인트(5.22%) 상승한 상태가 1분간 지속된 것이 요건이고, 프로그램 매수호가 효력이 5분간 정지된 뒤 자동 해제됐습니다.
그 시간대 프로그램 순매수는 4,069억원이었고 11시 10분 기준 코스피가 +4.36%(5,794.87)였습니다. 종가는 5,735.66(+3.29%)입니다.
올해 코스피 사이드카는 이것으로 52번째(매도 27회·매수 25회)입니다. 10월 16일 자 보도 기준 51회가 증시 역사 전체 발동 횟수 111회의 45.9%였습니다.
대상 주에 서킷브레이커는 없었습니다. 10월 23일 장중 저점 5,305.98(전날 종가 대비 −4.12%)은 1단계 요건(8% 이상 하락이 1분 지속)에 못 미칩니다.
직전 발동은 10월 15일로 코스피 12시 38분·코스닥 12시 23분에 걸렸고 역대 16번째이자 올해 10번째였습니다.
공매도 제도에는 그 주에 바뀐 것이 없습니다. 코스피 공매도 거래대금은 10월 23일 1.36조원으로 직전 20관측일 평균 대비 −16%로 집계됐습니다(민간 집계이고 순보유잔고가 아니라 거래대금입니다).
⚠️ 2026년 10월 코스피 공매도 순보유잔고를 싣는 출처가 없어 잔고 수준은 쓰지 않습니다.
⑨지역별 점검
한국: 반도체 보합과 비반도체 대형주 하락
| 종목 | 주간 | 10-16 | 10-23 |
|---|---|---|---|
| 삼성바이오로직스 | +12.94% | 1,298,000원 | 1,466,000원 |
| SK하이닉스 | +0.39% | 1,272,000원 | 1,277,000원 |
| 삼성전자 | +0.00% | 215,500원 | 215,500원 |
| KB금융 | −4.37% | 160,000원 | 153,000원 |
| LG에너지솔루션 | −4.96% | 403,000원 | 383,000원 |
| 현대차 | −5.29% | 312,000원 | 295,500원 |
| 삼성전기 | −5.56% | 1,188,000원 | 1,122,000원 |
직전 주와 모양이 뒤집혔습니다. 10월 2주에는 지수가 −14.46% 빠지는 동안 비반도체 대형주가 한 자릿수 초반으로 버텼고(현대차 −3.85% · KB금융 −1.72%) 반도체가 수치를 만들었습니다.
이번 주는 반대로 반도체 둘이 제자리이고 비반도체 대형주가 4~6% 빠졌습니다. 삼성전자는 10월 16일과 23일 종가가 둘 다 215,500원으로 정확히 0.00%입니다.
지수로는 코스피 −2.08% · 코스닥 −5.42%이고 ETF 로는 KODEX200 −1.89% · KODEX 코스닥150 −6.96%입니다. 코스닥의 낙폭이 코스피의 2.6배입니다.
솔리다임 IPO 검토 중단 연표
이 주 한국 시장의 개별 사건은 SK하이닉스의 10월 23일 공시입니다. 연표를 날짜로만 적습니다.
- 8월 5일 솔리다임 상장 준비 사실이 알려졌고 SK하이닉스가 해명공시를 냈습니다. 당초 상장으로 최대 20조원을 직접 조달해 미국 뉴욕주 생산기지 구축에 쓰려 했다고 보도됐습니다.
- 8월 금융위원회·한국거래소의 중복상장 가이드라인이 '원칙금지-예외허용' 기조로 시행에 들어갔습니다.
- 10월 19일 금융감독원장이 국정감사에서 같은 취지의 입장을 밝혔습니다.
- 10월 22일 금융위원장이 국회 정무위원회 종합국정감사에서 "중복상장 가이드라인 적용 대상"이라고 답했고 "해외 상장이든 국내 상장이든 다 적용되게 돼 있다"고 말했습니다. 모회사의 5대 의무(주주 영향평가·주주보호 방안 마련·주주소통 및 동의 확인·이사회 찬반 결의 및 자회사 통지·공시) 이행을 강조하면서도 "공식적으로 상장을 하겠다고 발표되거나 구체적인 내용이 있는 것은 아니다"라고 덧붙였습니다.
- 10월 23일 SK하이닉스가 '풍문 또는 보도에 대한 해명' 공시로 솔리다임의 프리IPO 및 IPO 검토를 공식 중단했습니다. 자본시장 여건 변화를 고려했다고 밝혔고 성장성이나 투자 필요성이 바뀐 것은 아니라고 선을 그었습니다.
같은 날 SK하이닉스는 장중 1,171,000원(−4.25%)까지 내려갔다가 +4.42%로 마감했고 SK스퀘어는 +3.20%였습니다. 공시는 오전에 나왔고 저가는 그 뒤에 찍혔습니다.
공시가 주가를 올렸다고 단정할 자료는 이 리포트에 없고 시각의 선후만 확인된 사실입니다. 미국 증설 재원은 과제로 남았고 자체자금·차입·공동투자·장기공급계약이 대안으로 거론됩니다.
미국: 얕은 지수 하락과 내부 로테이션
S&P 500 −0.47% · 다우 ETF +0.44% · 나스닥100 ETF −0.76% · 필라델피아 반도체 −3.21%입니다. 10월 23일 보도 종가 기준으로 다우 52,215.16(−1.23%) · S&P 500 7,623.68(−0.52%) · 나스닥 종합 25,955.34(−0.21%)입니다.
이 가운데 S&P 500 은 우리 데이터와 같고 다우는 DIA ETF 의 −1.24%로 대조했습니다(0.01%p 차이).
주중 일별 경로를 적어 둡니다. 주간 수치만 보면 사라지는 정보입니다.
| 날짜 | S&P 500 | 필라델피아 반도체 | 정보기술 | 커뮤니케이션 | 에너지 | 다우 ETF | VIX |
|---|---|---|---|---|---|---|---|
| 10-19(월) | +0.41% | +1.61% | +1.36% | −0.21% | −0.64% | −0.03% | −7.75% |
| 10-20(화) | +0.28% | −0.29% | −0.28% | +0.09% | +0.25% | +1.05% | −6.13% |
| 10-21(수) | +0.58% | +1.97% | +1.67% | −1.11% | +0.28% | +0.64% | −3.64% |
| 10-22(목) | −1.21% | −6.72% | −3.29% | −1.42% | −0.87% | +0.04% | +14.09% |
| 10-23(금) | −0.52% | +0.44% | +0.49% | −1.78% | +2.60% | −1.24% | +2.21% |
수요일까지는 오르는 주였습니다. 사흘 동안 S&P 500 이 +1.28% 올랐고 필라델피아 반도체가 +3.31% 올랐으며 VIX 는 19.99에서 16.68까지 내려갔습니다.
목요일 하루에 그 전부가 뒤집혔고, 금요일에는 다시 반도체가 오르고 다우가 빠졌습니다. 이틀 연속 S&P 500 이 내렸지만 내린 이유가 서로 달랐습니다.
기타 지역
유로존 10월 플래시 종합 PMI 51.9는 컨센서스를 밑돌았고 서비스가 특히 약했습니다. 영국은 9월 물가가 헤드라인·코어 모두 상회해 2025년 10월 이후 최고치를 썼습니다.
일본은 신선식품 제외 코어가 9개월 만에 일본은행 목표를 넘었고 정책금리는 9월에 1.25%로 올라 있습니다. 중국은 3분기 GDP 가 상회했지만 고정자산투자 감소가 이어집니다.
⑩다음 주 전망 (2026-10-26 ~ 10-30)
이 주와 달리 일정이 빽빽합니다. FOMC(10월 28일)·ECB(10월 29일)·일본은행(10월 30일)·캐나다은행(10월 28일)·뉴질랜드중앙은행(10월 28일)이 한 주에 몰려 있고, 미국 3분기 GDP 속보치와 9월 PCE 물가가 10월 29일에 함께 나옵니다.
빅테크 실적은 마이크로소프트·알파벳(10월 28일), 아마존(10월 29일)으로 이어지고 한국에서는 SK하이닉스와 삼성전자 확정 실적이 같은 주에 있습니다.
캘린더 (컨센서스 = 예상치, 확정값 아님)
| 날짜 | 지표·이벤트 | 컨센서스(예상치) |
|---|---|---|
| 10-26(월) | 중국 공산당 5중전회(~10-29) · 미국채 2년 입찰 · 독일 Ifo | 없음 |
| 10-27(화) | 이스라엘 크네세트 총선 | 여론조사는 분열 의회를 가리키며 양 진영 모두 61석 미달 전망 |
| 10-27(화) | 미국 9월 내구재 주문 · 미국채 5년 입찰 · 중국 9월 공업기업 이익 | 없음 |
| 10-28(수) | FOMC 정책 결정 + 기자회견(14:00/14:30 ET) | 3.75~4.00% 동결 전망. 로이터 설문 100명 중 94명 동결, CME 내재 인상 확률 10%. SEP 미포함 회의 |
| 10-28(수) | 캐나다은행 | 25bp 인상 확률 80% 반영(현 2.25%) |
| 10-28(수) | 뉴질랜드중앙은행 · 영국 가을 예산 · 호주 3분기 CPI | 뉴질랜드 25bp 인상해 3.00% 전망(확률 75~80%) |
| 10-29(목) | 미국 3분기 GDP 속보치(08:30 ET) | +3.0% QoQ 연율(직전 +2.2%). 애틀랜타 연준 GDPNow 3.5% |
| 10-29(목) | 미국 9월 PCE 물가(08:30 ET) | 헤드라인 +0.5% MoM·3.6% YoY, 코어 +0.3% MoM·3.1% YoY |
| 10-29(목) | ECB 정책 결정 · 미국채 7년 입찰 · 도쿄 10월 CPI | ECB 10월 인상 없음, 중립적 기조 예상 |
| 10-30(금) | 일본은행 정책 결정 | 1.25% 동결 전망. 12월 인상 확률 약 80% 반영 |
| 10-30(금) | 유로존·독일·프랑스 3분기 GDP · 유로존 4개국 10월 CPI 속보 | 없음 |
순서가 중요합니다. 9월 PCE 는 FOMC 결정 다음 날에 나옵니다. 연준은 그 수치를 보기 전에 결정합니다.
기업 실적
| 날짜 | 기업 | 비고 |
|---|---|---|
| 10-28(수) 09:00 KST | SK하이닉스 3분기 실적 | 10-14 공시를 인용한 보도 기준. ⚠️ 한 매체는 10-29 로 적어 날짜가 갈립니다 |
| 10-28(수) 마감 후 | 마이크로소프트(FY27 Q1) · 알파벳(Q3) | FOMC 결정 몇 시간 뒤입니다 |
| 10-29(목) 마감 후 | 아마존(Q3) | 빅테크 설비투자 3연속 발표의 마지막 |
| 10-29(목) 10:00 KST | 삼성전자 3분기 확정 실적 | 10-08 잠정치 매출 195조원·영업이익 107.4조원(분기 사상 최대). 부문별 수치는 확정 실적에서 처음 공개됩니다 |
애플은 11월 2일로 차주 밖입니다(회사 IR 갱신 인용). 연준 블랙아웃은 10월 29일에 끝나 인사 발언은 10월 30일부터 재개될 수 있습니다.
관전 포인트 (전부 조건부)
① 10월 28일 FOMC 의 성명 문구. 동결이 시장 전제이므로 읽을 값은 결정이 아니라 문구입니다.
9월 성명의 Inflation remains elevated 가 유지되는지, 추가 인상에 대한 언급이 들어오는지가 2년물 금리를 통해 할인율로 들어옵니다. 반증 조건은 동결인데 장기 금리가 오르는 경우입니다.
그때 가격이 반영한 것은 정책 경로가 아니라 공급(차주 2·5·7년 입찰)이나 성장 쪽이라는 뜻이 됩니다.
② 10월 29일 PCE 와 GDP 가 같은 시각에 나옵니다. 컨센서스대로면 코어 PCE 가 3.0%에서 3.1%로 오르고 성장률은 +2.2%에서 +3.0%로 올라갑니다.
둘 다 상회하면 10월에 내린 장기 금리(10월 누적 −30.5bp, 야후 ^TNX 기준. 같은 구간을 FRED DGS10 으로 재면 −33bp)에 상방 압력이 생기고, 물가만 상회하고 성장이 하회하면 커브가 다시 평탄해지는 쪽입니다. 판단 기준점은 이 주의 실질 10년 2.64%입니다.
③ 마이크로소프트·알파벳·아마존의 설비투자 가이던스. 이 주에 메타는 하단을 올렸고 테슬라는 낮췄습니다(2026년 전망 250억 달러 초과에서 약 200억 달러로, 어느 프로젝트를 줄이는지는 밝히지 않았습니다).
방향이 서로 반대인 두 사례만으로는 사슬 전체를 말할 수 없습니다. 셋이 상향이면 램리서치·웨스턴디지털의 '지출' 서사가 수요 쪽 근거를 얻고, 셋 중 하나라도 속도 조절을 말하면 이 주 CCC 이하 OAS +43bp 와 같은 방향이 됩니다.
반증 조건: 가이던스가 상향인데 장비주가 또 빠지면, 가격을 끄는 것은 설비투자 총량이 아니라 조달 비용이라는 쪽이 강해집니다(§⑦).
④ 10월 28일 SK하이닉스와 10월 29일 삼성전자. 한국 반도체의 실적 숫자가 이 주 수출 통계(일평균 +65.9% · 반도체 비중 44.7%)와 같은 방향인지 확인하는 자리입니다.
삼성전자는 부문별 영업이익이 확정 실적에서 처음 공개됩니다. SK하이닉스 쪽에서는 솔리다임 IPO 검토 중단 이후의 미국 증설 재원 조달 방식이 질문으로 나올 자리입니다.
반증 조건: 실적이 좋은데 주가가 빠지면 이번 주 램리서치·웨스턴디지털과 같은 모양이고, 그렇다면 한국 반도체 주가도 실적이 아니라 자본 지출과 조달 쪽에서 가격이 정해지고 있다는 뜻이 됩니다.
⑤ 2·5·7년 입찰 연속 3회. 이 주 20년물이 응찰배수는 개선되고 간접 응찰은 평균을 밑돌았습니다. 단기·중기 입찰이 연달아 약하게 소화되면 이 주의 불 플래트닝이 되돌아가는 쪽이고, 무난하면 커브 평탄화가 유지됩니다.
⑥ 일본은행과 ECB. 일본은 코어가 9개월 만에 목표를 넘었고 12월 인상 확률이 약 80% 반영돼 있습니다.
10월 30일 회의가 동결이어도 성명이 12월을 가리키면 엔화에 강세 압력이고, 이 주 엔/달러가 −0.84% 움직인 자리에서 출발합니다. ECB 는 인상 없음이 전제라 읽을 값은 유로존 플래시 PMI 하회(51.9)를 어떻게 다루는지입니다.
⑦ 유가 경로와 보도된 일정. 뉴욕타임스가 보도한 타격 계획은 실행이 확정된 사실이 아니며(§②) 중간선거 이후를 기준점으로 적었습니다.
브렌트가 116달러대에서 출발하므로, 긴장이 완화되면 이 주 상승분이 되돌려질 여지가 있고 긴장이 이어지면 에너지 섹터(+1.60%)와 물가 기대 쪽에 같은 방향 압력이 생깁니다. 인명 피해가 얽힌 사안이므로 여기서도 확인된 사실과 가격 반응만 적습니다.
⑪리스크 요인
상방과 하방을 같은 개수로 적습니다. 어느 쪽이 실현될지는 단정하지 않습니다.
하방 압력 요인
① CCC 이하 OAS 만 가속하고 있습니다. 투자등급 +4bp·하이일드 +9bp 인데 CCC 이하가 +43bp 입니다.
직전 주에도 CCC 이하가 가장 많이 벌어졌고(+25bp) 이번 주에 그 폭이 커졌습니다. 저등급 조달이 더 비싸지면 발주가 줄거나 늦어지고 그 영향은 장비·메모리 순서로 매출에 닿습니다.
메타 5년 신용부도스왑 사상 최고와 CoreWeave 무담보채 부실화 보도가 같은 방향을 가리킵니다.
② 가이던스가 좋아도 주가가 빠지는 패턴이 두 건 연달아 나왔습니다. 램리서치와 웨스턴디지털이 둘 다 실적·가이던스 상회인데 주가와 목표주가가 내려갔고, 사유로 지목된 것이 공급 제약과 증설 지출입니다.
실적이 좋을 때도 가격이 내려가는 국면이라면 차주 빅테크 실적이 좋게 나와도 같은 반응이 나올 수 있습니다.
③ 지수의 얕은 낙폭이 분산을 가립니다. S&P 500 −0.47%는 섹터 8개가 오른 결과입니다. 대형주 몇 종목에 손실이 몰려 있다는 뜻이고, 그 종목들의 실적이 차주에 연달아 나옵니다. 집중도가 높을수록 한 종목의 가이던스가 지수를 움직이는 폭도 커집니다.
④ 유가가 100달러 위에 있습니다. WTI 는 우리 데이터로 103.44달러(보도 종결가는 103.27달러로 0.17달러 다릅니다)이고 브렌트는 보도 종결가 116.72달러입니다.
10월 들어 WTI 가 +14.40% 올랐습니다. 미시간대 1년 기대인플레이션이 4.6%에서 4.7%로 올라간 것이 그 경로의 첫 신호입니다.
에너지가 끌어올린 물가가 코어로 번지면 10월에 내린 금리 기대가 되돌아옵니다.
상방 압력 요인
① 실질금리가 내렸습니다. 같은 창(10월 16일 → 22일)에서 명목 10년 −13bp 에 기대인플레 −3bp 라서 실질 10년이 2.74%에서 2.64%로 −10bp 입니다(기대인플레는 10월 23일까지 보면 −1bp 입니다).
할인율만 놓고 보면 이 주 환경은 자본집약 업종에 불리하지 않았고, 조달 비용 쪽 우려가 완화되면 낮아진 할인율이 그대로 남습니다.
② 이익 전망이 올라가고 있습니다. 3분기 발표분의 83%가 컨센서스를 상회했고 4분기 이익 증가율 전망이 한 주 만에 28.6%에서 29.2%로 올랐습니다.
선행 PER 18.7배는 5년 평균 19.8배·10년 평균 19.1배를 밑돕니다. 주가도 2주에 걸쳐 −2.40% 빠졌지만, 직전 주 19.0배에서 18.7배로 내려온 폭은 분모(이익 전망)가 커진 영향이 더 큽니다.
③ 성장 지표에 균열이 없습니다. 미국 10월 플래시 종합 PMI 57.6은 2022년 3월 이후 두 번째로 강한 수준이고, 중국 3분기 GDP 와 9월 소매판매가 둘 다 컨센서스를 넘었습니다. 이 주 하락이 실물 수요 악화에서 나온 것이 아니라는 근거입니다.
④ 한국 수출이 일평균 기준 역대 최대입니다. 10월 1~20일 일평균 47억 4,000만 달러(+65.9%)이고 반도체 비중이 44.7%로 16.2%p 올랐습니다.
가격으로는 코스피가 고점 대비 −39.10%인데 수출 수치는 반대 방향을 가리킵니다. 한국은행 총재가 "반도체는 주가보다 계약·현물 가격을 보는 것이 중요하다"고 말한 것도 같은 자리입니다.
양쪽에 걸리는 요인
① 10월 28일 FOMC. 동결이 전제이므로 결정 자체는 양쪽 어디에도 속하지 않습니다. 문구가 매파적이면 단기 금리에 상방, 중립적이면 이 주의 커브 평탄화가 유지되는 쪽입니다.
② 이란 관련 사태. 피격 사실 자체가 독립 검증되지 않았고 미국 대통령은 조작이라고 주장합니다. 긴장이 완화되면 유가가 빠지며 물가 쪽 압력이 줄지만 에너지 섹터에는 반대로 걸립니다. 인명 피해가 얽힌 사안이므로 여기서는 확인된 사실과 가격 반응만 적습니다.
낙폭과 손실 구간
이 리포트가 다루는 자산들의 현재 낙폭을 숨기지 않고 적습니다. 사상 최고 종가 대비로 S&P 500 −2.50% · 필라델피아 반도체 −26.34% · 코스피 −39.10% · 금 −24.60% · 비트코인 −34.82%입니다.
코스닥은 사상 최고가 아니라 올해 고점 대비 −38.70%입니다. 코스피는 6월 22일 고점에서 본전까지 +64.22%가 필요하고, 필라델피아 반도체는 +35.76%가 필요합니다.
낙폭이 깊을수록 본전까지 필요한 상승률은 그보다 더 가파르게 커집니다.
⑫하단 링크 · 출처 · 데이터 한계 · 면책
수치를 직접 확인해 보는 법
이 리포트의 계산 조건을 그대로 열어 보려면 《인베스트월드》가 직접 운영하는 계산기에 같은 날짜를 넣으면 됩니다. 코스피 고점 당일에 넣은 돈이 이 주 끝까지 어떻게 됐는지는 아래 주소에서 자산과 기간을 바꿔 가며 볼 수 있습니다.
https://investworlds.org/lump-sum?asset=kodex200&start=2026-06-22&end=2026-10-23&amount=10000000
지난 낙폭 국면들이 얼마나 걸려 회복됐는지는 위기 연표에 정리돼 있습니다.
https://investworlds.org/crisis
참고자료 (1차 출처 우선)
- 미국 연준 「FOMC statement, September 16, 2026」 https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- Meta Platforms, Inc. 「Form 8-K, Q3 2026 earnings press release (exhibit 99.1)」 https://www.sec.gov/Archives/edgar/data/0001326801/000162828026066700/meta-09302026xexhibit991.htm
- FRED (세인트루이스 연은) 「ICE BofA OAS · DGS2 · DGS10 · T10Y2Y · T10YIE」 https://api.stlouisfed.org/fred/series/observations
- 한국은행 「2026년 10월 금융통화위원회 통화정책방향 결정문」(뉴스1 보도 경유) https://www.news1.kr/economy/trend/6328320
- 관세청 「10월 1~20일 수출입 현황」(보도 경유) https://view.asiae.co.kr/article/2026102109252318596
- S&P Global 「US Composite PMI Output, October 2026 flash」 https://www.pmi.spglobal.com/Public/Home/PressRelease/07d16568e63346999890940d47639cd9
- 영국 통계청(ONS) 「Consumer price inflation, UK: September 2026」 https://www.ons.gov.uk/economy/inflationandpriceindices/bulletins/consumerpriceinflation/september2026
- 신화통신 「China's GDP expands 4.5 pct year on year in Q3」 https://english.news.cn/20261019/6c02c8b4fcdb48f9b6a043076673c046/c.html
- FactSet 「S&P 500 Earnings Season Update: October 23, 2026」 https://insight.factset.com/sp-500-earnings-season-update-october-23-2026
- CNBC 「Brent crude oil tops $116, a six-month high, as tensions swell」 https://www.cnbc.com/2026/10/23/oil-price-brent-wti-iran-war-saudi-arabia.html
- Investing.com 「Lam Research tops first-quarter targets and issues upbeat guidance, stock falls」 https://www.investing.com/news/earnings/lam-research-tops-firstquarter-targets-and-issues-upbeat-guidance-stock-falls-4963987
- 뉴스핌 「[마감시황] 코스피, 장중 4% 급락 딛고 반등…SK하이닉스 4.42% 상승」 https://www.newspim.com/news/view/20261023001023
- 파이낸셜뉴스 「'외국인 돌아오나 했는데'…하루 만에 1조 던졌다」 https://fnnews.com/news/202610231637254942
- 재경일보 「코스피, 4% 급락 딛고 반등해 5550.30 마감」 https://news.jkn.co.kr/post/1044830
데이터 한계 (이번 주에 쓴 것과 쓰지 않은 것)
창이 넷입니다. 미국 주식·섹터·원자재·변동성과 야후 계열 금리는 10월 16일 → 23일, 크레딧 OAS 와 FRED 현물 2·10년물은 10월 16일 → 22일, 브렌트와 비트코인은 10월 22일까지, 한국 지수 종가는 10월 23일 보도값입니다.
같은 표에 세운 수치의 창이 다르면 그 자리에 적었습니다. 비트코인 주간 −0.23%는 10월 16일 → 22일로 계산한 값입니다.
수치 골격 생성기는 주말 거래를 포함해 10월 18일을 기준점으로 잡아 −0.86%를 내는데, 본문은 다른 자산과 창을 맞추려고 금요일 기준을 썼습니다.
한국 지수 종가는 우리 저장소의 데이터가 아닙니다. 야후가 코스피·코스닥의 10월 23일 바를 종가만 비운 채 주었고 수집기 가드가 그 행을 저장하지 않아 data/raw/kr_stocks/KS11.csv·KQ11.csv 는 10월 22일이 마지막입니다.
같은 응답의 시가·고가·저가는 yfinance 를 직접 호출해 따로 받았고, 그 값을 01_research.json 의 krIndexOhlc1023 에 기록해 두었습니다(코스피 시가 5,403.17 · 고가 5,550.30 · 저가 5,305.98 / 코스닥 748.32 · 753.02 · 732.87, 둘 다 종가 칸이 비어 있습니다).
보도 종가 5,550.30과 751.69를 그 값들과 대조하면 코스피는 보도 시가·저가가 야후 값과 원 단위까지 같고 야후의 고가가 보도 종가와 같습니다. 즉 종가가 그날 고가였습니다.
코스닥 보도 종가는 야후가 준 그날 범위 안에 있습니다. 우리 CSV 는 고치지 않았습니다.
§⑥ 의 일중 범위 21.30%p 가운데 10월 23일분 4.42%p 는 그 고가에 기댑니다. 확인 가능한 나흘(10월 19~22일) 합계는 16.89%p 이고, 10월 23일은 (5,550.30 − 5,305.98) ÷ 5,533.80 = 4.4152% 입니다.
고가가 종가와 같다는 위 대조가 그 계산의 근거입니다.
쓰지 않은 수치를 적어 둡니다. 어느 것도 "확인이 안 됐다"가 아니라 무엇이 어떻게 갈렸는지를 적습니다.
- 은 주간 수익률 — 10월 15~22일 우리 선물 계열 거래량이 0~43계약이고 기준점 바의 시·고·저가 종가와 거의 같습니다(정상은 10월 23일 57,273계약). 월물 교체 구간으로 보여 쓰지 않았습니다.
- 야후 2년물 선물(`2YY=F`) — 10월 13~22일 8거래일이 4.75로 고정돼 있습니다. 2년물은 FRED 현물로만 썼습니다.
- 테슬라 10월 22일 일간 등락률 — 우리 데이터 −3.08%, 한 통신사 −5.3%, 다른 집계 약 −3.3%입니다. 우리 값과 한쪽이 근접해 그 둘을 기준으로 보되 본문에 단일 수치로 쓰지 않았습니다.
- 다우 주간 등락 크기 — 보도가 +0.4%와 +1.4%로 갈립니다. 우리에게 다우 시계열이 없어 DIA ETF +0.44%만 썼습니다.
- 커뮤니케이션 섹터 크기 — ETF −4.36%와 섹터 지수 −2.8%가 1.56%p 다릅니다. 이 리포트는 ETF 기준으로 통일했습니다.
- 코스피 12개월 선행 PBR — 같은 기준일(10월 16일)에 1.34배와 1.08배로 24% 어긋나고 제3 출처가 없습니다.
- 10월 23일 외국인 순매도 금액 — 1조 938억원 · 9,941억원 · 9,782억원 셋입니다. 셋 중 하나만 1조원을 넘어 "1조원 넘게 팔았다"가 출처에 따라 참·거짓이 갈립니다. 주간 합계를 발표한 집계는 없습니다.
- 2026년 9월 점도표 분해 — 2차 출처의 문장이 그 자체로 합이 맞지 않습니다.
- 일본 9월 식료품·에너지 제외 코어 — 2.4%와 2.5%로 갈리고 직전월 값도 1.9%와 2.0%로 함께 갈려 다른 계열로 보입니다. 신선식품 제외 코어 2.1%만 복수 출처가 일치합니다.
- 램리서치 시간외 하락폭 — 출처가 −6.8%·−7.38%·약 −12%로 갈립니다. 정규장 종가 기준(−11.76%)만 썼습니다.
- 웨스턴디지털 다음 분기 가이던스와 CoreWeave 신용부도스왑 레벨, 메타 5년 신용부도스왑 레벨 — 전부 2차 인용이고 출처마다 기준일·표현이 다릅니다.
- 9월 15일 20년물 간접 응찰 비중과 미국 10월 플래시 PMI 컨센서스, 반도체 수출의 일평균 증감률 — 이번 수집 범위의 출처 어디에도 이 세 수치가 없어 비교·환산에 쓰지 않았습니다.
- SK하이닉스 3분기 실적일 — 10월 28일(10-14 공시 인용)과 10월 29일로 보도가 갈려 캘린더에 출처를 붙였습니다.
- 코스피 10월 23일 기준 밸류에이션 공표치 — 밸류에이션은 10월 14~16일 기준 공표치만 썼고 본문에 기준일을 함께 적었습니다.
- 한국 업종별 주간 수익률 — 이번 수집 범위 밖입니다. 개별 종목 주간과 지수만 썼습니다.
- 한국은행 11월 금통위 날짜 — 이번 수집의 출처가 날짜를 적지 않아 차주 캘린더에서 뺐습니다.
- 미 재무부 대중국 첨단기술 투자 규제 제안 — 발표일이 대상 주 안이라는 근거가 출처에 없어 주간 서사에 넣지 않았습니다.
- 직전 주 미국 9월 CPI·PPI 수치 — 이 저장소의 10월 2주 산출물에서 가져온 값이며 이번 수집에서 BLS 1차 출처로 되짚지 않았습니다.
- 호르무즈 유조선 피격 — AP 가 이란 측 주장을 검증하지 못했다고 보도했고 미국 대통령은 조작이라고 주장합니다. 피격 건수·선박명을 확정 서술하지 않았습니다.
섹터 수치의 대조 범위를 그대로 적습니다. 11개 섹터 주간 수익률은 전부 우리 로컬 ETF 종가로 계산했고, 외부 집계(S&P 500 GICS 섹터 지수 기준)와 대조할 수 있었던 것은 네 섹터입니다.
그 넷은 순위가 정확히 일치하고(에너지 1위·헬스케어 2위·산업재 10위·커뮤니케이션 11위) 크기는 0.04~1.56%p 다릅니다(에너지 1.60 대 1.56 · 헬스케어 1.45 대 1.52 · 산업재 −1.87 대 −2.07 · 커뮤니케이션 −4.36 대 −2.80).
ETF 와 섹터 지수는 구성·비중·배당 처리가 달라 같은 값이 되지 않습니다. 소수 둘째 자리까지 일치한 것은 S&P 500 주간 −0.47% 한 건이고 WTI 주간 +2.00%도 외부 집계와 같습니다.
그 외부 집계는 단일 출처이고 원문 페이지를 직접 열지 못해 발행 주차를 원문으로 확정하지 않았습니다.
면책
이 리포트는 경제 교육 목적의 정보 제공이며 특정 자산에 대한 투자 추천이 아닙니다. 모든 수치는 발행 시점 기준이고 과거 데이터는 미래 수익을 보장하지 않습니다.
모든 수익률은 지수·자산 가격 기준이며 매매 수수료와 세금은 반영하지 않았습니다. 전망은 전부 조건부 서술이며 목표가나 매매 시점을 제시하지 않습니다.
보도 인용 수치는 그 사실을 그 자리에 밝혔고, 출처가 갈리는 수치는 하나를 고르지 않고 갈린 사실을 적었습니다. 모든 투자 결정과 그 결과는 투자자 본인에게 있습니다.