①Executive Summary
- 금리는 올랐는데 물가 기대는 움직이지 않았습니다. 미 10년물은 주간 +18.6bp 올라 5.184% 로 마감했고, 같은 기간 10년 기대인플레이션(BEI)은 2.33% → 2.34% 로 +1.0bp 였습니다. 두 값을 빼면 함의 실질금리 2.844%·주간 +17.6bp 로, 명목 상승분의 94.6%(17.6 ÷ 18.6)가 실질금리 쪽입니다. 금리가 올랐다는 사실보다 어느 쪽이 올랐는지가 이 주의 성격을 정합니다.
- 상승이 커브 뒤쪽에 쏠렸습니다. 구간별 주간 변화는 3개월 +9.2bp · 2년 +11.0bp · 5년 +15.1bp · 10년 +18.6bp · 30년 +17.3bp 입니다. 그 결과 2년-10년 스프레드(FRED T10Y2Y)가 9월 18일 25bp 에서 9월 25일 36bp 로 +11bp 가팔라졌습니다. 주 초에는 오히려 더 평평해져 9월 21일 20bp 로 2026년 최저를 기록했습니다 — 연중 가장 평평한 날과 그로부터 16bp 되살아난 날이 같은 주에 들어 있습니다.
- 레벨의 역사적 위치가 만기별로 크게 다릅니다. 30년물 5.47%(9월 24일)는 2004년 6월 이후, 10년물 5.18%는 2007년 7월 이후 처음 보는 수준인데 2년물 4.87%는 2024년 6월 이후 2년여 만의 수준입니다. 장기물은 19~22년 만이고 단기물은 2년여 만이라는 비대칭이 이번 주 커브 움직임의 실체입니다.
- 주식은 올랐지만 오른 종목의 수는 늘지 않았습니다. S&P 500 +1.21%, 나스닥 종합 +2.1%, 다우 +0.3% 인데 러셀2000 은 −0.8~−0.9% 로 방향이 반대였습니다(두 출처가 미세하게 다릅니다). 11개 GICS 섹터 ETF 중 오른 것은 5개이고 단순평균은 −0.10% 입니다. 시가총액 가중 +1.21% 와 섹터 단순평균 −0.10% 의 1.31%p 격차가 이 주 상승의 성격을 말합니다 — 끌어올린 것은 반도체입니다(필라델피아 반도체 +6.27%, 정보기술 XLK +3.64%).
- 한국은 사흘만 거래했고 그 사흘의 상승도 한 종목에 쏠렸습니다. 추석 연휴로 9월 24~25일 휴장이라 거래일은 9월 21~23일 사흘입니다. 코스피 +2.71%(6,894.2 → 7,080.9), 코스닥 +2.10%(844.48), KODEX200 ETF +3.53% 인데 삼성전자가 +9.39%(285,500원) 오르는 동안 SK하이닉스는 +0.27%(1,862,000원)로 제자리였습니다. 미국 지수와는 거래일 수가 달라 같은 잣대로 비교할 수 없습니다.
②매크로 환경
달러·환율 — 달러는 올랐는데 원화도 함께 강해졌습니다
달러인덱스는 100.97 로 주간 +0.75% 올랐습니다(주간 변화율 역산 시 직전 금요일 약 100.22). 유로달러는 1.14, 엔달러는 158.81 입니다.
그런데 원/달러는 같은 주에 −0.88% 내렸습니다(1,367.36원, 역산한 직전 금요일 약 1,379.5원). 달러가 주요 통화 바스켓 대비 0.75% 강해지는 동안 원화는 달러 대비 0.88% 강해졌으므로, 바스켓 기준으로는 원화가 달러보다 더 오른 셈입니다.
달러 강세와 원화 강세가 같은 주에 겹친 조합입니다.
다만 이 수치는 세 가지 단서를 달고 읽어야 합니다.
첫째, 절단 시각 규약이 다릅니다. 이 리포트의 원/달러는 24시간 기준(야후 USDKRW=X)이고 9월 23일 종가는 1,350.36원인데, 같은 날 서울 외환시장 주간거래 종가는 1,358.4원으로 보도됐습니다.
8원 차이는 오류가 아니라 하루를 어디서 자르느냐의 차이입니다(서울 장과 뉴욕 정오 고시는 13시간 차이). 이 −0.88% 를 서울 종가 기준 수치와 같은 표에 섞어 쓰면 안 됩니다.
둘째, 주간 창의 절반이 한국 휴장 구간입니다. 9월 24~25일 이틀치(1,362.50원·1,367.36원)는 국내 시장이 닫힌 상태의 역외 거래 기준이라, 주간 −0.88% 안에는 한국 참가자가 거래하지 않은 이틀이 들어 있습니다.
셋째, 방향이 주중에 뒤집혔습니다. 9월 22일 1,373.68원, 9월 23일 1,350.36원(주중 최저)까지 내렸다가 휴장 이틀 동안 1,367.36원으로 되올라왔습니다.
9월 23일 저점에서 9월 25일까지만 보면 원화는 +1.26% 약해진 것이라, "원화가 강해진 주"라는 한 줄 요약은 주중 저점 대비로는 성립하지 않습니다.
이 움직임은 한국 투자자의 실제 성과를 바꿉니다.
달러 자산의 주간 수익률을 원화로 단순 환산하면(환전 스프레드·수수료·세금 미반영, 원/달러 −0.88% 적용) S&P 500 +1.21% → +0.32%, 나스닥100(QQQ) +3.30% → +2.39%, 필라델피아 반도체 +6.27% → +5.33%, 금 −2.34% → −3.20%, 미국채 장기(TLT) −2.38% → −3.24% 입니다.
아래 그림은 달러인덱스와 원/달러의 최근 추이를 함께 놓은 것입니다.
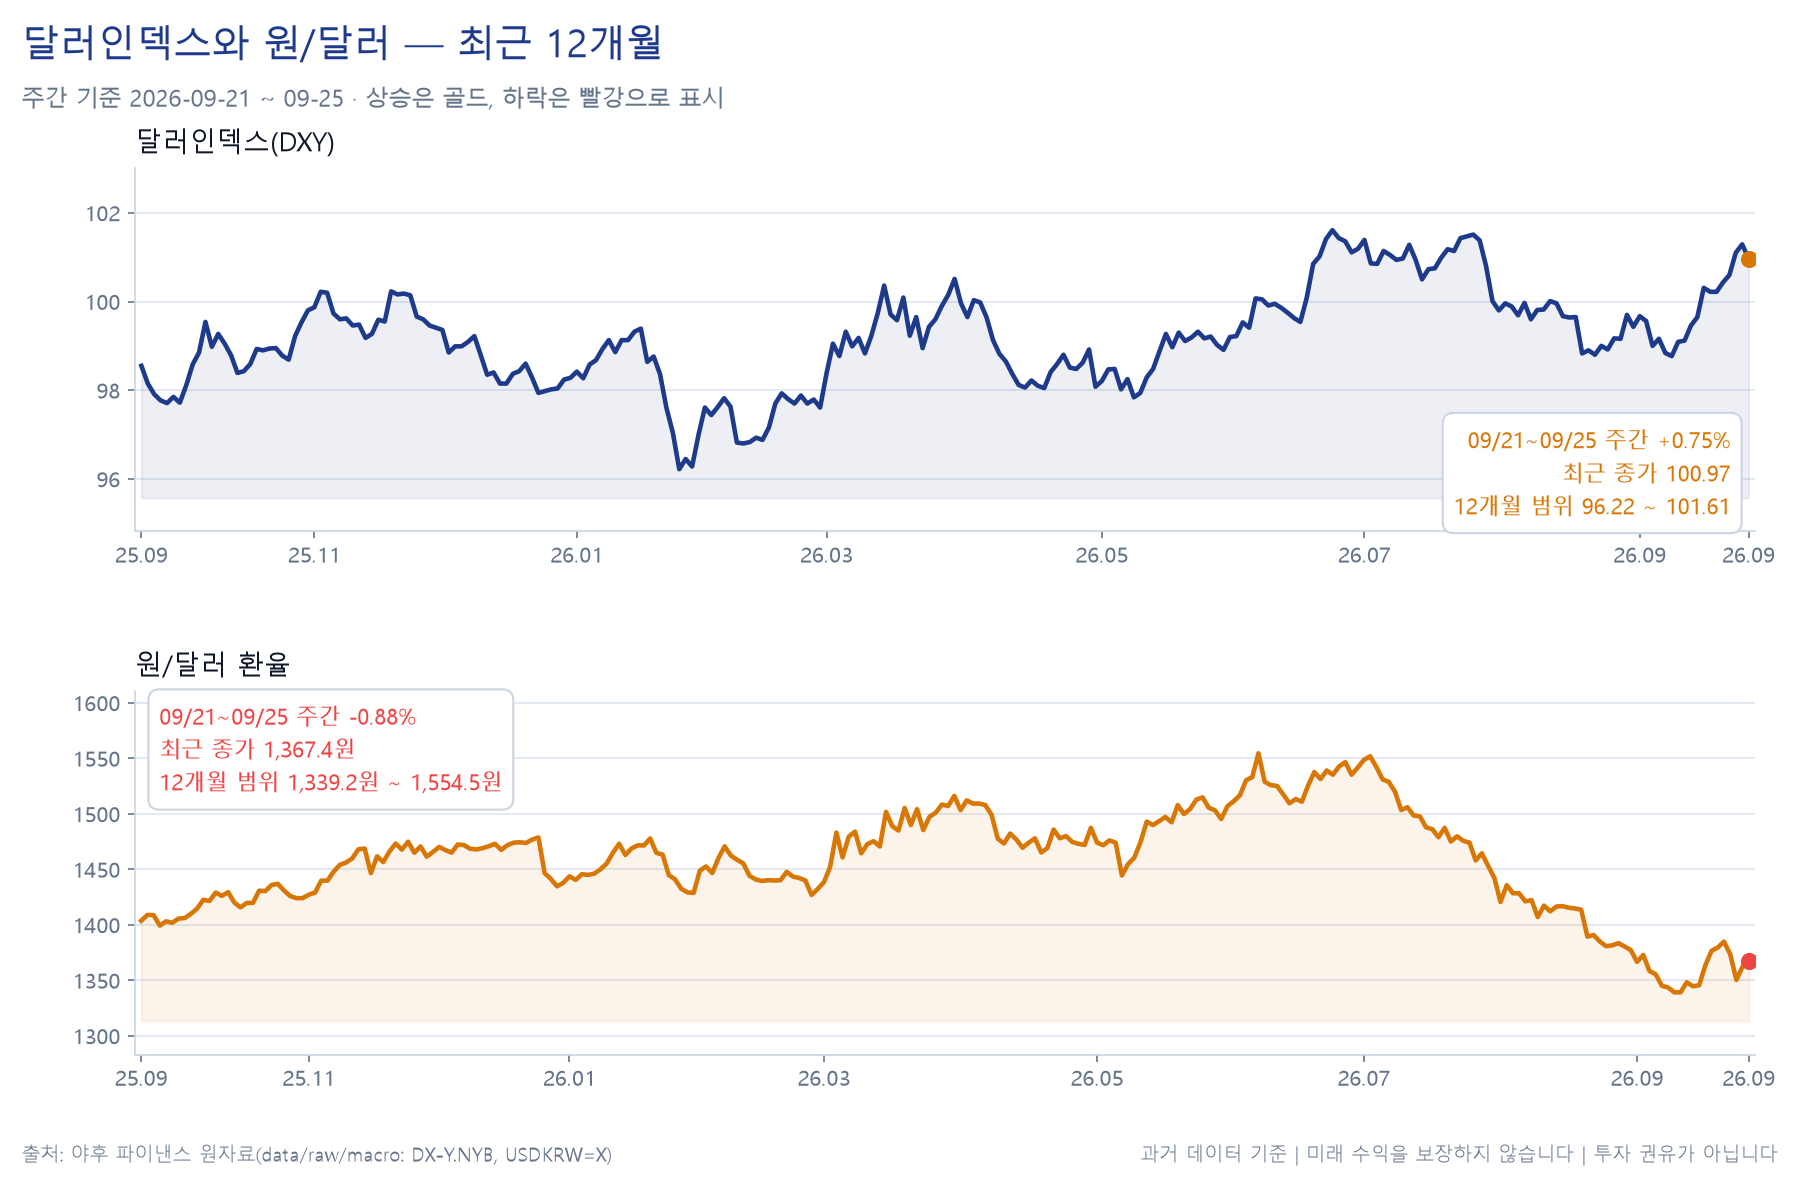
확인할 것은 레벨이 아니라 두 선의 방향이 갈라진 구간입니다. 이 조합이 이어질지 되돌려질지는 이 데이터로 답하지 않습니다.
금리 — 정책금리보다 131bp 높은 10년물
연방기금금리 목표범위는 3.75~4.00% 입니다(중간값 3.875%). 직전 결정은 9월 16일 0.25%p 인상으로, 3년 2개월 만의 인상이었습니다.
대상 주는 그 인상 직후 첫 온전한 거래주이고 이 주에는 FOMC 도 기자회견도 없었습니다. 다음 회의는 10월 27~28일입니다.
구간별 수준과 주간 변화는 다음과 같습니다.
| 만기 | 수준 | 기준일 | 주간 변화 | 정책금리 중간값(3.875%) 대비 |
|---|---|---|---|---|
| 3개월 | 4.07% | 2026-09-25 | +9.2bp | +19.5bp |
| 2년 | 4.87% | 2026-09-24 | +11.0bp | +99.5bp |
| 5년 | 5.007% | 2026-09-25 | +15.1bp | +113.2bp |
| 10년 | 5.184% | 2026-09-25 | +18.6bp | +130.9bp |
| 30년 | 5.504% | 2026-09-25 | +17.3bp | +162.9bp |
(2년물은 FRED DGS2 의 최신 관측이 9월 24일이라 그날 기준입니다. 2년-10년 스프레드는 만기별 값을 빼서 만들지 않고 동일 날짜 공식 시리즈 T10Y2Y 를 썼습니다 — 기준일이 다른 두 값을 빼면 스프레드가 왜곡됩니다.)
계열이 섞여 있다는 점을 밝혀 둡니다. 위 표의 주간 변화 bp 는 야후 계열 기준(2년물만 FRED)이고 아래 일별 경로 표는 FRED DGS 시리즈 기준이라 기준일 종가가 미세하게 다릅니다(10년 4.998% vs 5.01%).
기준점(9월 18일 종가)만 FRED 로 바꿔 빼면 10년 +17.4bp·5년 +14.7bp·30년 +16.4bp 이고, 그 경우 실질금리 몫은 +17.6bp 가 아니라 +16.4bp(명목 상승분의 94.3%)가 됩니다. 어느 계열로 계산해도 '오른 것의 대부분이 실질금리'라는 결론은 같고 소수점만 다릅니다 — 이 리포트는 본문 수치를 야후 계열로 통일해 적습니다.
단기물부터 보겠습니다. 3개월물 4.07% 는 정책금리 중간값보다 19.5bp 높습니다.
3개월 만기 증권은 그 기간의 평균 정책금리를 반영하므로 이 19.5bp 는 만기 안의 인상 가능성을 가격에 넣은 결과로 읽을 수 있습니다. 9월 25일부터 3개월(약 91일) 중 10월 28일 결정 이후는 58일이고, 여기에 25bp 가 완전히 반영되면 3.875% + 25bp × (58 ÷ 91) = 4.034% 로 실제 4.07% 에 근접합니다.
기간 프리미엄과 단기자금 수급을 무시한 단순 산술이므로 "시장이 10월 인상을 몇 % 반영했다"는 해석으로 쓰면 안 됩니다.
장기물은 성격이 다릅니다. 10년물이 정책금리 중간값보다 130.9bp, 30년물이 162.9bp 높은데 이 격차는 정책 경로만으로 설명되지 않습니다 — 기간 프리미엄과 발행 수급이 들어갑니다.
이 주에 그 두 요인을 동시에 건드린 사건이 있었습니다. 9월 22~24일 사흘 동안 2년물 690억 달러 + 5년물 700억 달러 + 7년물 440억 달러, 합계 1,830억 달러가 입찰됐고 그중 5년·7년의 수요가 약했습니다(§⑦).
일별 경로를 보면 이 주 금리 상승이 이틀에 집중돼 있습니다(FRED DGS 시리즈 기준, 9월 25일만 야후 TNX 보완).
| 날짜 | 10년 | 2년 | 5년 | 30년 | 2s10s |
|---|---|---|---|---|---|
| 09-18 | 5.01% | 4.76% | 4.86% | 5.34% | 25bp |
| 09-21 | 4.96% | 4.76% | 4.83% | 5.29% | 20bp |
| 09-22 | 4.96% | 4.71% | 4.83% | 5.29% | 25bp |
| 09-23 | 5.11% | 4.85% | 4.99% | 5.40% | 26bp |
| 09-24 | 5.18% | 4.87% | 5.03% | 5.47% | 31bp |
| 09-25 | 5.184%(야후) | — | — | — | 36bp |
9월 21일에는 금리가 오히려 내렸고 22일에는 움직이지 않았습니다. 상승은 9월 23일 하루 +15bp 와 9월 24일 +7bp 에서 전부 나왔습니다.
9월 23일에 겹친 사건은 셋입니다 — 9월 플래시 종합 PMI 58.4 발표, 5년물 입찰 부진, 마이클 바 이사 발언. 셋이 같은 날 있었으므로 이 +15bp 를 어느 하나의 탓으로 돌릴 수 없습니다.
아래 그림은 만기별 금리 수준과 주간 변화폭을 함께 보여 줍니다. 곡선 전체가 위로 올라가면서 오른쪽이 더 많이 올라간 모양(베어 스티프닝)입니다.
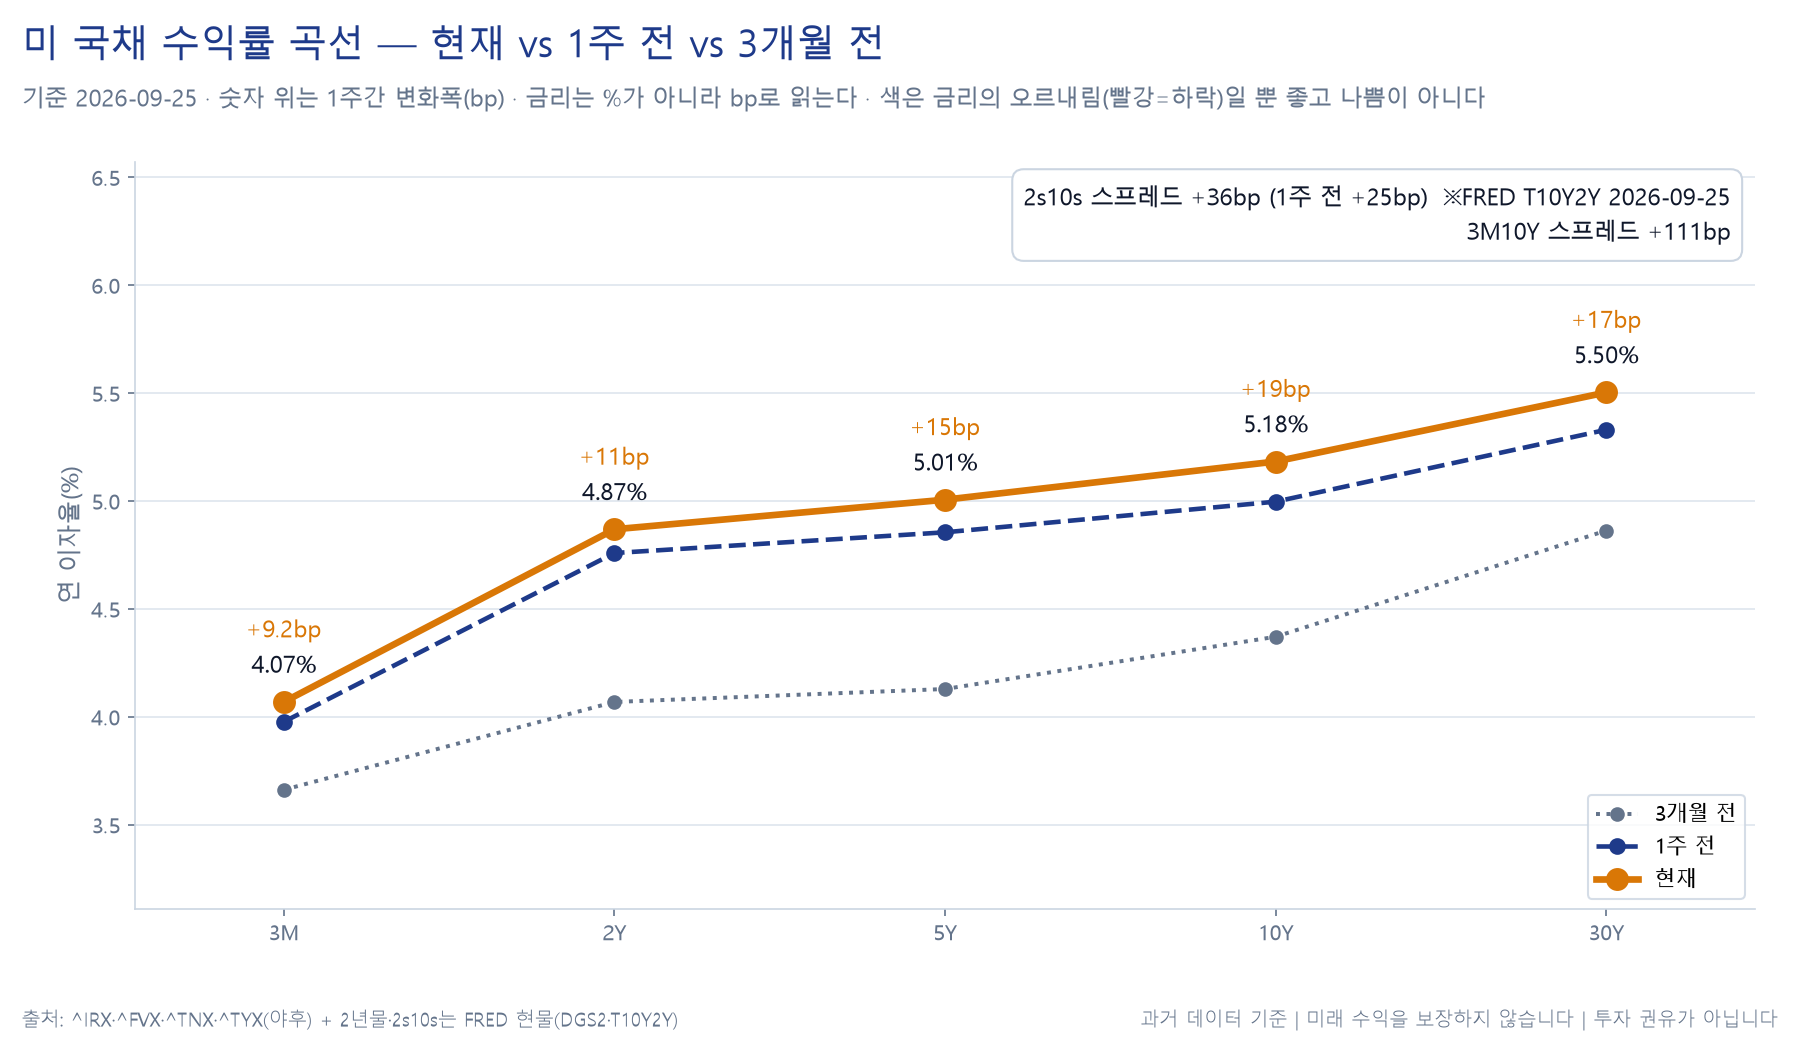
3개월(+9.2bp)과 10년(+18.6bp)의 막대 높이 차이가 이 주 커브 변화의 전부입니다 — 짧은 쪽은 정책금리에 묶여 있고 긴 쪽은 그렇지 않다는 것이 시각적으로 드러납니다.
인플레이션 — 이 주에는 공식 물가 지표가 없었습니다
대상 주에 미국 공식 물가 통계 발표는 없었습니다. 8월 CPI 는 직전 주인 9월 11일(헤드라인 3.4% y/y, 근원 2.4% y/y), 8월 PCE 는 다음 주인 9월 30일입니다. 두 수치를 "이 주의 물가"로 읽으면 안 됩니다.
이 주의 물가 신호는 9월 23일 S&P Global 플래시 PMI 안의 투입물가 지수 66.4 였습니다. 2022년 10월 이후 가장 높은 투입비용 상승률입니다.
기업 설문 기반 지표이지 공식 물가 통계가 아니므로 CPI·PCE 와 같은 잣대로 놓으면 안 됩니다.
같은 날 나온 경기 지표가 더 컸습니다. 9월 플래시 종합 PMI 는 58.4 로 예상 55.2 를 3.2포인트, 전월 56.0 을 2.4포인트 웃돌았습니다(2021년 7월 이후 최고, 4개월 연속 가속).
서비스 PMI 는 58.7 로 예상 56.0 을 2.7포인트 넘었습니다. 고용 항목은 지수 실수치 없이 서술만 인용합니다 — 2022년 6월 이후 4년여 만에 가장 빠른 고용 증가 속도라는 대목입니다(단일 출처).
9월 25일에는 8월 내구재수주가 헤드라인 0.0%·핵심 자본재 +1.6% 로 나왔습니다(단일 출처).
여기서 이 주의 가장 중요한 관찰이 나옵니다. 10년 기대인플레이션(FRED T10YIE)의 일별 경로는 9월 18일 2.33% → 21일 2.34% → 22일 2.33% → 23일 2.35% → 24일 2.33% → 25일 2.34% 입니다.
투입물가가 4년 만의 최고를 찍고 성장 지표가 5년여 만의 최고를 찍은 주에 10년 기대인플레이션은 주간 +1.0bp 였습니다.
명목에서 기대인플레를 빼면 실질금리가 남습니다. 5.184% − 2.34% = 2.844%, 주간 +17.6bp 입니다.
이 값은 TIPS 실측(FRED DFII10)이 아니라 명목−BEI 로 계산한 함의값입니다 — 계산 방식이 다르면 소수점 수준도 달라집니다.
이 분해를 그대로 읽으면, 시장이 이 주에 가격에 넣은 것은 "물가가 더 오를 것"보다 "실질적으로 더 높은 금리를 더 오래 견뎌야 할 것" 쪽에 가깝습니다. 실질금리 상승은 무이자 자산(금)의 기회비용을 올리고, 배당·임대 수익으로 채권과 경쟁하는 자산(유틸리티·부동산)의 상대 매력을 깎으며, 먼 미래 현금흐름의 현재가치를 더 크게 할인합니다.
이번 주에 금(−2.34%)·유틸리티(−3.16%)·부동산(−1.46%)이 함께 내렸습니다. 다만 이 세 자산에 대해서는 동시성만 씁니다 — 하락 사유를 금리로 지목한 2출처 보도는 이 리포트에 없고, 그래서 인과로 적지 않습니다.
한국 물가는 대상 주에 발표가 없었습니다. 직전 확인치는 8월 +3.1% y/y 이며 통신요금 기저효과의 영향으로 보정 시 약 2.5% 라는 설명이 붙어 있습니다. 9월분은 10월 2일 발표 예정입니다.
연준 스탠스 — 회의는 없었고 발언이 움직였습니다
이 주에 FOMC 도 기자회견도 없었습니다. 대신 연준 인사 셋의 공개 발언이 있었습니다.
9월 22일 — 필립 제퍼슨 부의장과 존 윌리엄스 뉴욕 연준 총재가 뉴욕 연준의 2026 Treasury Market Conference 에 참석했습니다. 제퍼슨 부의장의 주제는 재할인창구 현대화와 국채시장 기능이었고, 연준 이사회 공식 일정(1차 출처)으로 확정된 것은 참석과 주제까지입니다 — 정책 방향 발언은 싣지 않습니다.
윌리엄스 총재는 "we must ensure that policy tools are fit for purpose"라고 말했습니다(단일 출처). 정책 도구에 관한 언급이며 금리 경로 발언으로 읽을 근거는 없습니다.
9월 23일, 마이클 바 이사의 발언이 이 주 금리와 가장 직접 연결된 것으로 보도됐습니다. 시카고 연준 'Housing Affordability 2026' 에서 그는 "In my base case, further policy adjustments are likely to be needed to ensure inflation comes down to target in a timely fashion"이라고 말했습니다.
물가 목표 달성 위험은 커졌고 노동시장 위험은 줄었다고 평가했으며, 성장은 견조하고 노동시장은 양호하나 물가가 2% 위에 있고 뚜렷한 하락 경로에 있지 않다고 했습니다. 주거비는 집값·임대료가 가계소득보다 빠르게 올라 감당 가능성이 나빠졌다고 말했습니다.
연준 연설문 원문과 언론 2곳으로 교차확인했습니다.
시장의 10월 인상 반영도는 이 주에 크게 올랐습니다. CME FedWatch 기준 경로는 9월 16일 회의 전 40% → 기자회견 후 49% → 9월 17일 51% → 9월 23일 73% 이고, 9월 24일 집계는 70~75% 범위로 보도됐습니다.
세 출처가 방향은 일치하나 소수점 수준은 집계 시점마다 다르고 CME 원본 도구는 과거 시점 조회를 지원하지 않습니다. 이 리포트는 "한 집계 기준 70%대"로만 적습니다.
한 가지는 쓰지 않았습니다. 윌리엄스 총재가 9월 24일에 "연내 추가 인상이 합리적 사고 방식"이라고 말했다는 인용이 단일 출처에 있으나, 연준 이사회 9월 일정에 그날 연준 행사가 없고 다른 출처는 그의 대상 주 발언을 9월 22일 건으로만 적었습니다.
확인되지 않은 인용이므로 사실로 다루지 않습니다.
다른 중앙은행은 이 주에 회의가 없었습니다. 한국은행 기준금리 3.00%(최종 변경 8월 27일), 일본은행 정책금리 1.25%(최종 변경 9월 18일)이며 일본은행 의사록 요지는 9월 28일 공개 예정입니다.
지정학 — 두 유종이 8달러 넘게 벌어졌습니다
이란 전쟁은 9월 24일 기준 209일차입니다. 이란의 탄도미사일 발사 속도는 개전 1일차 대비 86% 낮고 드론은 83% 낮은 상태로 보고됐습니다. 이 주의 지정학은 유가에서 가장 선명하게 드러났는데 그 방향이 두 유종에서 반대였습니다.
- 9월 21일 — 호르무즈 해협에서 유조선 관련 사건 2건이 보고됐으나 WTI 는 95.78달러(−4.51%), 브렌트는 100.34달러(−3.40%)로 둘 다 내렸습니다. 휴전 기대가 공급 우려를 눌렀다는 해석이 보도됐습니다.
- 9월 22일 — 이란 측이 휴전 조건으로 사우디의 후티 통제지역 봉쇄 해제를 요구했다고 보고됐습니다(단일 출처). 같은 날 트럼프 대통령이 국내 유가를 낮추기 위해 미국산 디젤 수출 제한을 검토한다고 언급했습니다.
- 9월 23일 — 벌크선 Cape Dao 가 오만 무산담 근해 약 4.6km 지점에서 어뢰 2발에 피격됐습니다. 인도 국적 선원 1명이 사망했고 28명 중 27명이 오만 군함에 구조됐습니다. 브렌트는 99.25달러에서 103.08달러로 +3.86% 올랐습니다.
- 9월 24일 — 사우디 방공망이 타이프·얀부 상공에서 탄도미사일 6발을 요격했고 사우디·터키·파키스탄이 '메카 공동방위협정'을 발표했습니다. 브렌트 106.60달러(+3.42%, 장중 108달러), WTI 94.61달러(+2.66%).
- 9월 25일 — 미국과 이란 협상단이 호르무즈 해협 개방 방안을 논의했다는 보도가 나왔습니다. WTI 는 −2.3% 인 92.41달러로, 브렌트는 104.32달러로 마감했습니다. 후티 드론 2기가 리야드 상공에서 요격됐습니다.
격차로 보면 이 주가 한 줄로 정리됩니다. 브렌트−WTI 격차는 9월 18일 103.87 − 100.30 = 3.57달러(주간 변화율에서 역산)였는데 9월 24일 11.99달러, 9월 25일 11.91달러가 됐습니다.
한 주 만에 8달러 넘게 벌어진 것입니다.
브렌트는 중동 공급 위험을, WTI 는 미국 내 수급을 더 반영합니다. 그리고 이 주에 미국 쪽에만 별도의 하락 요인이 붙었습니다 — 디젤 수출 제한 검토입니다.
수출이 막히면 미국산 원유·정제품의 판로가 좁아져 미국 내 가격에 하방 압력이 갑니다. 정제업체 주가가 직접 맞았습니다(마라톤페트롤리엄 주간 −7.6%, 발레로 −6.4%, 단일 출처 기준).
다만 사건과 가격의 인과를 모든 건에서 확정하지는 않습니다 — 같은 날 국채 입찰과 플래시 PMI 도 있었습니다.
이 주 밖의 사건 하나는 명시적으로 배제합니다. 9월 26일 트럼프 대통령이 이란의 7일간 호르무즈 개방안을 거부했다는 보도는 대상 주(9월 21~25일) 밖이므로 이 주 시장 반응과 연결하지 않았습니다.
미·중 관계에서는 진전이 있었습니다. 시진핑 국가주석이 9월 23~25일 미국을 국빈 방문했고 9월 24일 백악관에서 정상회담이 열렸습니다.
회담 전날 베선트 재무장관과 허리펑 부총리 회동에서 '부산 합의' 관세 휴전을 2026년 11월 10일 만료에서 2027년 1월 10일까지 2개월 연장하기로 합의했습니다(관세 인하 유지, 중국의 희토류 수출통제 제한 조건 유지). 다만 이란·대만·무역 관련 이견은 해소되지 않았다고 보도됐으므로 '타결'로 읽을 수 없습니다.
회담은 사실 관계만 적고 시장 반응 수치는 싣지 않습니다.
셧다운은 이 주의 변수가 아니었습니다. 9월 1일 하원 370-48(상원 90-6)로 계속결의안이 통과되고 9월 2일 서명돼 2026년 12월 11일까지 자금이 확보됐습니다.
③크로스에셋 리뷰
| 자산 | 자산군 | 종가 | 기준일 | 주간 |
|---|---|---|---|---|
| 필라델피아 반도체 | 주식(미국) | 12,668.93 | 09-25 | +6.27% |
| 비트코인 | 암호자산 | 84,406 | 09-26 | +4.02% |
| KODEX200 ETF | 주식(한국·ETF) | 113,145 | 09-23 | +3.53%(사흘) |
| 나스닥100(QQQ) | 주식(미국) | 744.50 | 09-25 | +3.30% |
| KOSPI | 주식(한국·지수) | 7,080.9 | 09-23 | +2.71%(사흘) |
| 구리 | 원자재 | 6.77 | 09-25 | +2.28% |
| S&P 500 | 주식(미국) | 7,743.41 | 09-25 | +1.21% |
| 하이일드(JNK) | 크레딧 | 93.61 | 09-25 | −0.99% |
| 투자등급회사채(LQD) | 크레딧 | 103.21 | 09-25 | −1.42% |
| 금 | 원자재 | 4,321.2 | 09-25 | −2.34% |
| 미국채 장기(TLT) | 채권 | 79.32 | 09-25 | −2.38% |
| WTI 원유 | 원자재 | 92.41 | 09-25 | −7.87% |
브렌트 원유는 이 표에 넣지 않았습니다. 로컬 데이터의 9월 25일 봉이 자체 모순(시가가 고가보다 높음)이라 수집기가 보류해 9월 24일(106.60달러)이 마지막 값이고 그 기준 주간은 +2.63%, 금요일 정산가 104.32달러를 포함한 보도 기준 주간은 +0.43% 입니다.
두 계산이 같은 기준점(9월 18일 103.87달러)을 가리키므로 차이는 금요일 하루가 들어갔느냐뿐입니다. 이 리포트는 사실상 보합(+0.43%, 보도 기준)으로 다룹니다.
이 순위를 만든 것은 세 가지입니다.
첫째, 실질금리 상승이 표의 아래쪽을 만들었습니다. 금·장기국채·투자등급채가 하단에 나란히 있습니다.
금은 이자를 주지 않아 실질금리(주간 +17.6bp)가 오르면 보유 기회비용이 커지고, 이 주 금은 −2.34%·은은 −3.47% 였습니다. 금의 주중 최저는 9월 24일 4,298.0달러로 주간 기준점(역산 약 4,424.7달러) 대비 −2.86% 까지 밀렸다가 금요일 4,321.2달러로 되돌렸습니다.
장기국채는 금리와 가격이 반대로 가므로 30년물 +17.3bp 가 곧 TLT −2.38% 입니다.
둘째, 위험자산 상승은 '위험선호'보다 '특정 테마'에 가깝습니다. 반도체 +6.27%, 나스닥100 +3.30% 인데 S&P 500 은 +1.21%, 러셀2000 은 −0.8~−0.9% 입니다.
대형 기술주에서 소형주로 갈수록 성과가 떨어지는 배열이고, 하이일드(JNK) −0.99% 도 같은 방향입니다.
셋째, 원자재 안에서 방향이 갈렸습니다. 구리 +2.28% 와 WTI −7.87% 가 같은 주에 나왔습니다.
구리는 성장 민감 금속이고 이 주 플래시 PMI 는 5년여 만의 최고였으므로 방향이 어긋나지 않습니다. WTI 하락은 지정학 완화 기대와 미국 고유의 정책 변수(디젤 수출 제한 검토)가 겹친 결과로 보도됐습니다.
원자재를 한 덩어리로 묶어 "원자재가 빠졌다"고 쓰면 이 주에는 틀린 문장이 됩니다.
아래 그림은 자산군별 주간 수익률을 한 축에 놓은 것입니다. 위쪽 끝(반도체)과 아래쪽 끝(WTI)의 거리가 14.1%p 입니다.
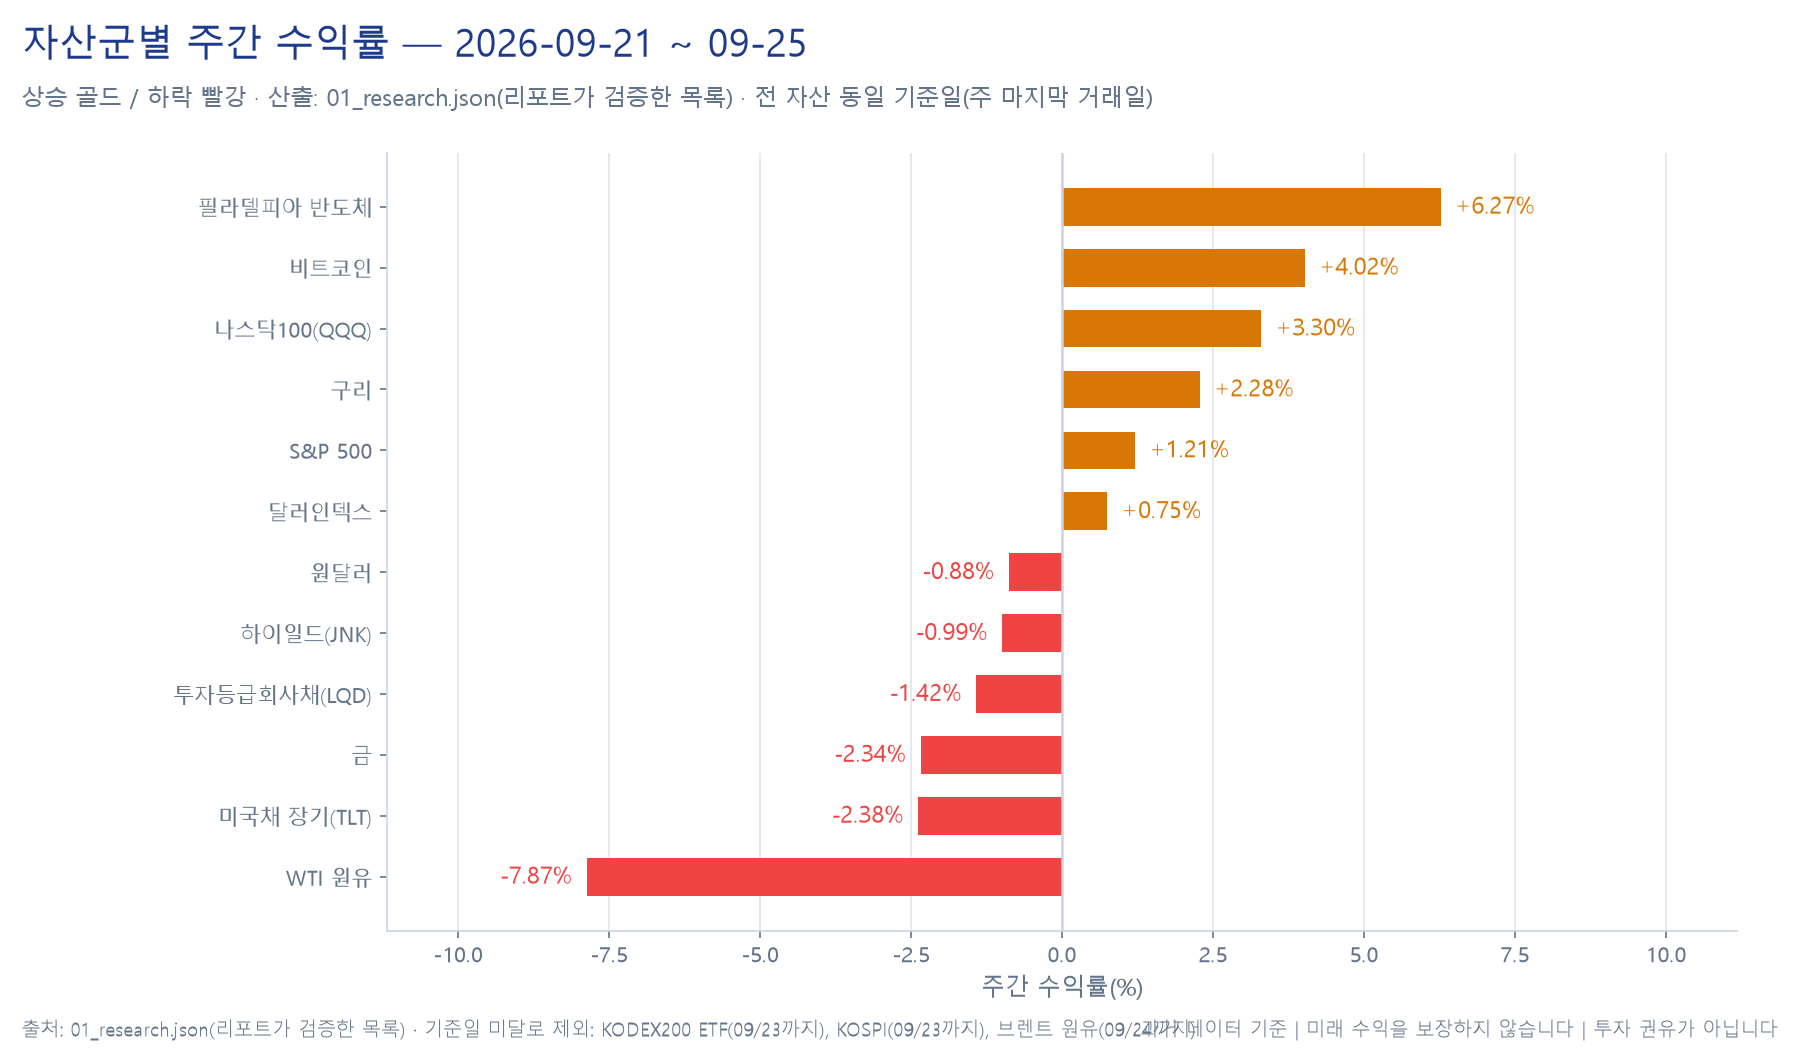
눈여겨볼 것은 채권·크레딧 세 자산이 전부 마이너스 구간에 나란히 있다는 점입니다. 주식이 오른 주에 채권이 함께 오르지 않았다는 것은 이 주 주식 상승의 동력이 금리 인하 기대가 아니었다는 뜻입니다.
주간 수익률이 숨기는 것도 적어 둡니다. 위 표의 숫자는 시작점과 끝점만 비교한 값입니다.
S&P 500 은 월요일 하루에 +1.49% 올라 7,764.70 을 찍은 뒤 사흘 연속 내려 목요일 7,704.13(고점 대비 −0.78%)까지 왔고, 주간 마감 7,743.41 도 월요일 고점보다 −0.27% 낮습니다. "+1.21% 오른 주"라고 적혀 있지만 월요일에 들어간 사람의 계좌는 금요일까지 내내 마이너스였습니다.
④주요 섹터
| 섹터 | ETF | 주간 |
|---|---|---|
| 정보기술 | XLK | +3.64% |
| 커뮤니케이션 | XLC | +2.27% |
| 헬스케어 | XLV | +1.76% |
| 산업재 | XLI | +0.67% |
| 소재 | XLB | +0.08% |
| 경기소비재 | XLY | −0.21% |
| 필수소비재 | XLP | −0.24% |
| 부동산 | XLRE | −1.46% |
| 금융 | XLF | −1.48% |
| 에너지 | XLE | −2.96% |
| 유틸리티 | XLU | −3.16% |
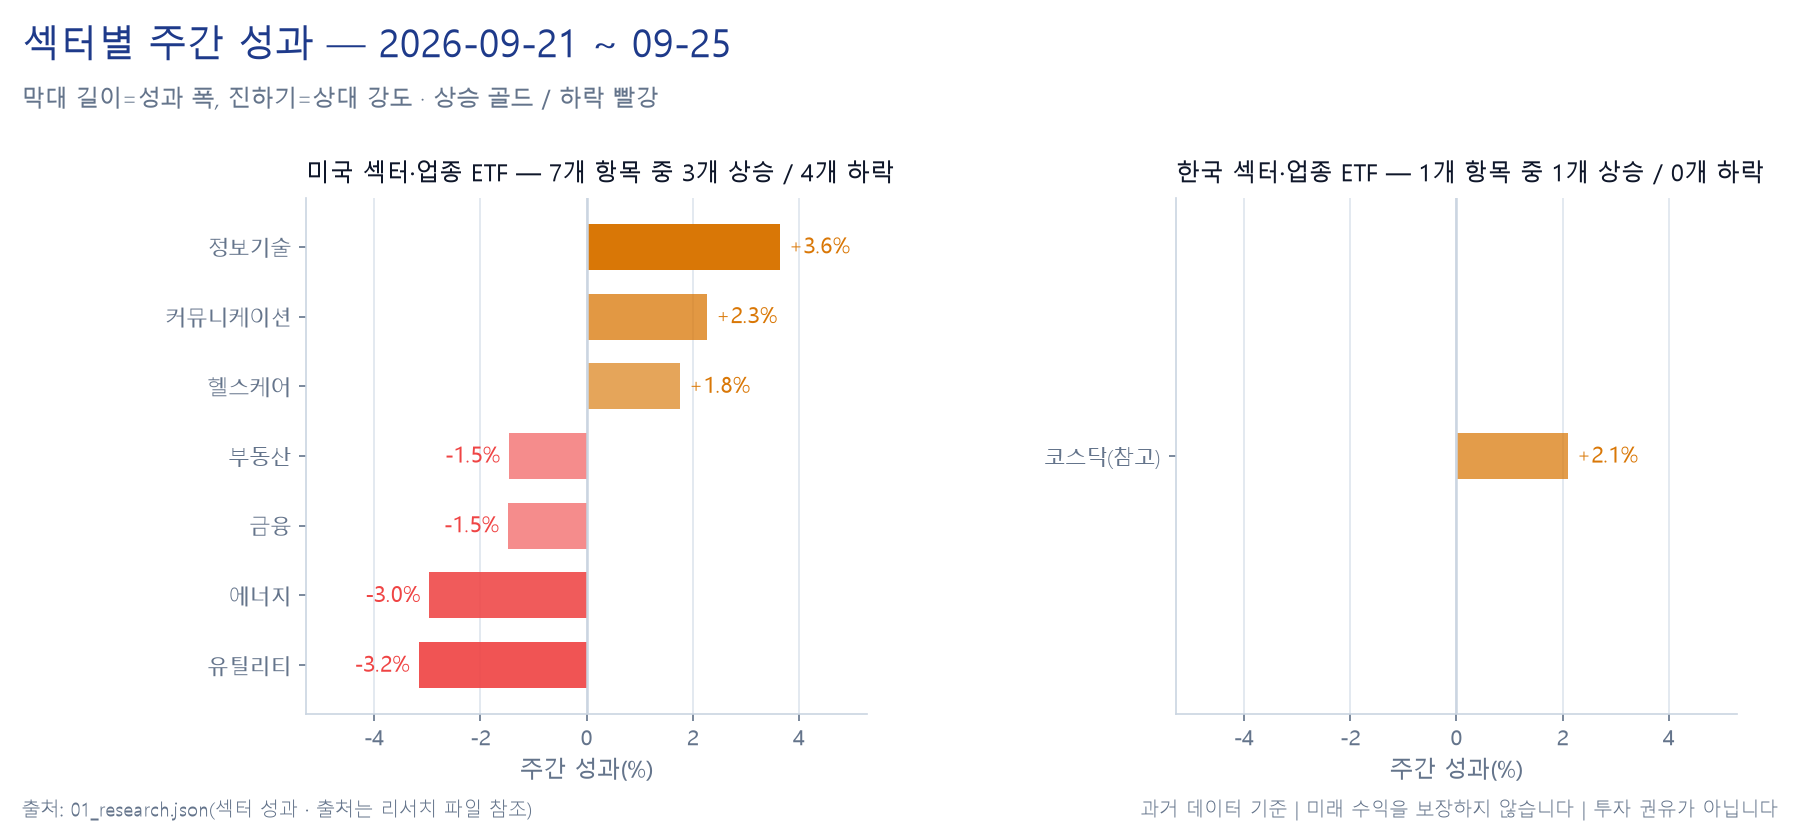
위 히트맵에서 색이 갈리는 경계가 소재(+0.08%)와 경기소비재(−0.21%) 사이입니다. 오른 섹터는 5개, 내린 섹터는 6개입니다.
폭(breadth)을 숫자로 보겠습니다. 11개 섹터 ETF 주간 수익률의 단순평균은 −0.10% 인데 같은 주 시가총액 가중 지수인 S&P 500 은 +1.21% 였습니다.
1.31%p 의 격차가 이 주 상승이 소수 대형주에서 나왔다는 것을 산술로 보여 줍니다(이 단순평균은 정식 동일가중 지수와 계산 방식이 달라 폭을 가늠하는 근사치입니다).
정보기술(+3.64%) — AI 반도체 재점화. 9월 21일 AMD 가 장중 시가총액 1조 달러를 넘어 엔비디아·브로드컴·마이크론에 이어 1조 달러 클럽에 들었고, 같은 날 인텔이 약 12%·암(Arm)이 두 자릿수·AMD 가 약 10% 올랐습니다.
주간으로는 AMD·인텔 각각 약 13% 상승으로 보도됐습니다. 근거로 제시된 것은 ①마이크로소프트와의 공급 관계 심화 ②4분기 가격 인상 ③AMD 의 2030년 AI 총시장규모(TAM) 전망 3조 달러 상향 ④상위 하이퍼스케일러 5곳의 2026년 약 8,000억 달러·2027년 약 1.3조 달러 투자 전망입니다.
③④는 전망치이고, 개별 종목 수익률은 언론 보도(대부분 단일 출처)의 반올림 표현이라 섹터 ETF 수익률(로컬 계산)과 같은 표에 섞지 않았습니다.
필라델피아 반도체지수는 9월 21일 +4.29%(11,921.69 → 12,433.17), 9월 22일 +2.07%(12,689.82)로 이틀 만에 누적 +6.44% 를 만든 뒤 소폭 되돌려 12,668.93(주간 +6.27%)으로 마쳤습니다. 주간 상승이 이틀에 전부 들어 있습니다.
커뮤니케이션(+2.27%) — 개별 이벤트 둘. 메타의 AI 에이전트 앱 'Muse'가 애플 앱스토어 1위에 올라 9월 21일 주가가 11% 넘게 뛰며 시가총액이 약 1,920억 달러 늘었고 주간으로는 약 13% 상승으로 보도됐습니다.
워너브라더스디스커버리는 파라마운트의 810억 달러 인수가 캘리포니아주 주도 소송 합의로 진전되며 주간 약 11% 올랐습니다(파라마운트 −2.5%). 종목 수치는 단일 출처입니다.
헬스케어(+1.76%) — 개별 이벤트로만 기록합니다. FDA 자문위가 그레일의 다중암 조기검진 검사 Galleri 를 지지했고(안전성 10-0, 유효성 6-4), 바이킹테라퓨틱스의 VK2735 가 격주 투여에서 최대 97% 체중감량 유지 데이터를 냈습니다.
섹터 전체 상승을 이 두 건으로 설명한 보도는 없습니다.
에너지(−2.96%) — 유가와 정책이 함께 때렸습니다. WTI 주간 −7.87% 에 9월 22일 디젤 수출 제한 검토 발언이 정제 마진으로 직접 붙었습니다. 로컬 계산 −2.96% 는 "에너지 섹터 약 3% 하락"이라는 보도와 일치합니다.
유틸리티(−3.16%) — 11개 중 가장 크게 내렸습니다. 같은 주에 30년물이 2004년 이후 최고인 5.47%(9월 24일)를 찍었습니다.
다만 이 리포트는 두 사실을 나란히 적을 뿐 인과로 잇지 않습니다 — 하락 사유를 금리로 지목한 2출처 보도가 없습니다.
부동산(−1.46%)·금융(−1.48%) — 수치만 적습니다. 사유는 쓰지 않으며 부동산 하락을 금리로 추정하지 않습니다.
참고로 30년 모기지 금리는 9월 18일 기준 6.95% 로 2025년 1월 이후 최고였으나(단일 출처) 대상 주가 아니라 직전 주 값입니다. 금융에서 싣는 범위는 올스테이트 −8.9%, 찰스슈왑 약 −6%(둘 다 단일 출처)까지입니다.
산업재(+0.67)·소재(+0.08)·경기소비재(−0.21)·필수소비재(−0.24) 는 사실상 제자리였고 수익률만 싣습니다.
한국은 업종 단위로 쓸 수 없습니다. KRX 공식 업종지수가 로컬 데이터에 없어 대표 종목으로 대체했습니다 — 삼성전자 +9.39%(285,500원), SK하이닉스 +0.27%(1,862,000원).
삼성전자 상승의 보도된 근거는 ①HBM4 수율 개선과 생산 확대(유리기판 캐리어 조달을 2025년 월 1만 시트에서 월 2만 시트로, 2027년 월 5만 시트 계획) ②3분기 HBM4 매출이 전분기 대비 3배 이상 늘 것이라는 증권사 전망 ③범용 D램 공급 부족(9월 서버용 고용량 DDR5 리드타임 최대 52주로 정상 약 6주의 8배 이상, 삼성전자 D램 재고 10일 미만 추정)입니다.
②③은 전망·추정치입니다.
주중 경로를 나누면 격차가 더 선명합니다. 삼성전자는 9월 23일 +3.25% 였으므로 9월 21~22일 이틀에 약 +5.95%(역산), SK하이닉스는 9월 23일 +1.20% 였으므로 그 전 이틀에는 약 −0.92%(역산)였습니다.
같은 반도체인데 한 종목은 이틀 만에 6% 가까이 올랐고 다른 종목은 빠져 있었습니다 — 이 주 코스피 상승을 "반도체 랠리"로 뭉뚱그리면 안 되는 이유입니다.
⑤이번 주 정리
9월 21일(월) — 유가 급락과 금리 하락이 겹치며 나스닥 사상 최고 종가. 두 유종이 함께 100달러 언저리로 내려왔고(§② 지정학) 미 10년물은 4.96%(−5bp), 2년-10년 스프레드는 20bp 로 2026년 최저를 찍었습니다.
위험자산은 전부 올랐습니다 — S&P 500 +1.49%(7,764.70), 나스닥 +2.3%, 다우 +0.7%, 필라델피아 반도체 +4.29%. AMD 가 시가총액 1조 달러를 넘었고(개별 종목 등락은 §④) 비트코인은 86,603달러로 8개월 최고였습니다.
이날 하루의 S&P 500 상승(+1.49%)이 주간 전체(+1.21%)보다 큽니다.
9월 22일(화) — 지수는 멈췄고 2년물 입찰은 무난했습니다. S&P 500 −0.001%(7,764.64)로 사실상 변동이 없었고 반도체지수는 +2.07%(12,689.82)로 이 주 최고치를 찍었습니다.
2년물 입찰은 평균 수준이었습니다(§⑦ 표). MOVE 는 78.56 으로 이 주 최저였고 원/달러는 1,373.68원이었습니다.
이날 트럼프 대통령이 디젤 수출 제한 검토를 언급했습니다.
9월 23일(수) — 세 가지가 겹쳐 금리가 하루 15bp 올랐습니다. 아침에 9월 플래시 PMI(§② 인플레이션), 오후에 5년물 입찰 부진(§⑦ 표), 그리고 바 이사 발언(§② 연준)이 차례로 나왔습니다.
금리는 10년 5.11%(+15bp), 5년 4.99%(+16bp), 30년 5.40%(+11bp)로 뛰었고 MOVE 가 78.56 에서 95.45 로 하루 만에 +21.5% 올랐습니다. 주식은 S&P 500 −0.76%, 반도체 −1.23% 로 밀렸고 금은 4,318.4달러(−1.33%)로 내렸습니다.
CME FedWatch 10월 인상확률이 하루 만에 약 55% 에서 73% 로 올랐습니다. 같은 날 베선트 재무장관이 미·중 관세 휴전 연장을 발표했고 시 주석이 워싱턴에 도착했습니다.
한국에서는 코스피가 +0.90%(7,080.92)로 마감하며 연휴 전 7,000선을 지켰습니다(삼성전자 +3.25%, SK하이닉스 +1.20%).
PMI 만 보면 성장 재료이고, 입찰만 보면 수급 재료이며, 바 이사 발언만 보면 정책 재료입니다. 셋 중 어느 하나가 15bp 를 만들었다고 분해할 근거는 이 데이터 안에 없습니다.
9월 24일(목) — 7년물이 1993년 이후 최고 금리에 낙찰됐습니다(§⑦ 표). 금리는 10년 5.18%, 30년 5.47%, 5년 5.03% 로 더 올랐고 MOVE 는 104.58 로 주중 고점을 찍었습니다.
그런데 주식은 버텼습니다 — S&P 500 −0.02%(7,704.13). 금은 4,298.0달러로 주중 최저였고, 브렌트와 WTI 의 격차는 약 12달러로 벌어졌습니다(§② 지정학).
백악관에서 트럼프·시 정상회담이 열렸고 한국은 추석 휴장이었습니다.
9월 25일(금) — 금리 급등이 멈추자 3대 지수가 함께 올랐습니다. 다우 +478.64포인트(+0.93%, 51,828.62), S&P 500 +0.51%(7,743.41), 나스닥 +0.5%(27,068.72).
8월 내구재수주는 헤드라인 0.0%·핵심 자본재 +1.6% 였습니다. 10년물은 5.184%(야후 기준)로 상승세가 멈췄고 2년-10년 스프레드는 36bp 로 주간 +11bp 를 기록했습니다.
MOVE 는 96.0 으로 내렸고 금은 4,321.2달러로 반등했습니다. 한국은 추석 휴장이었습니다.
주간을 하나로 묶으면, 대형 기술주는 올랐고 소형주는 내렸으며(러셀2000 −0.8~−0.9%) 금리는 전 구간이 올랐고 채권·크레딧은 전부 마이너스였습니다. 이 주 자산군 중 가장 크게 움직인 것은 주가도 유가도 아니라 금리 변동성 지표 MOVE(+19.05%)였습니다.
⑥역사적 맥락 — 같은 커브인데 만기마다 시계가 다릅니다
이번 주 금리 수준이 역사에서 어디에 있는지 만기별로 나눠 보겠습니다.
| 만기 | 수준(09-24) | 이 수준이 마지막으로 나온 시점 | 경과 |
|---|---|---|---|
| 30년 | 5.47% | 2004-06-28 (5.49%) | 약 22년 3개월 |
| 10년 | 5.18% | 2007-07-06 (5.19%) | 약 19년 3개월 |
| 5년 | 5.03% | 2007-07-12 (5.03%) | 약 19년 2개월 |
| 2년 | 4.87% | 2024-06-10 (4.87%) | 약 2년 3개월 |
같은 곡선 위의 네 점인데 하나는 22년 전, 하나는 2년 전을 가리킵니다. 단기물은 정책금리 궤도 안에서 움직여 최근 사이클 범위에 머물고, 장기물은 그 밖의 요인 — 기간 프리미엄, 재정·발행 수급, 장기 성장·물가 전망 — 을 함께 담습니다.
이 주에 움직인 것은 후자 쪽입니다.
커브 자체의 위치도 보겠습니다. 2년-10년 스프레드는 36bp 로 마쳤는데 2026년 최저는 20bp 로 바로 이 주 월요일(9월 21일), 최고는 74bp(1월 30일)입니다.
구간 [20, 74] 안에서 36bp 는 약 29.6% 지점입니다. 이 주에 16bp 가팔라졌지만 여전히 올해 범위의 아래쪽 3분의 1에 있습니다 — "스티프닝이 시작됐다"는 서술은 변화만 보고 레벨을 보지 않은 것입니다.
금리 변동성도 같은 방식으로 재 보겠습니다. MOVE 는 9월 25일 96.0(주간 +19.05%)이고 2026년 최고는 115.02(3월 26일)·최저는 55.77(1월 26일)이므로 구간 안에서 약 67.9% 지점, 주중 고점 104.58(9월 24일)은 82.4% 지점이었습니다.
연중 최고를 넘지는 않았지만 상위 3분의 1 구간입니다.
대비되는 것은 주식 변동성입니다. 같은 주 VIX 는 14.87(주간 +0.41%), VVIX 는 87.84(+0.53%) 였습니다.
MOVE 가 +19.05% 움직이는 동안 주식 변동성 지표 둘은 거의 제자리였습니다. 이 주의 불안은 채권시장 안에 있었고 주식시장으로 건너오지 않았습니다.
과거 유사 국면은 제시하되 이어 붙이지 않겠습니다. "장기금리가 19~22년 만의 고점, 커브는 연중 최저에서 되살아나는 중, 주식 변동성은 낮음"이라는 조합이 과거 언제 나왔고 그 뒤 무엇이 뒤따랐는지는 이 리포트가 다루는 데이터 범위 밖입니다.
2004년 6월과 2007년 7월이라는 날짜가 나오지만 그 시점의 거시 조건(정책 사이클 위치, 재정 적자 규모, 물가 수준, 국채 보유 구조)이 지금과 같다는 근거는 없고, 같은 실질/기대 분해를 그 두 시점에 적용한 값도 이 리포트에 없습니다. 따라서 "그때처럼 될 것"이라는 문장은 쓰지 않습니다.
⑦채권·크레딧 심층
구간별로 다른 것이 움직였습니다
커브의 각 구간은 서로 다른 것을 가격에 넣습니다. 이 주의 움직임을 그 틀로 나눠 보겠습니다.
3개월(+9.2bp) — 정책 경로. 단기 증권은 만기 동안의 평균 정책금리를 반영하며, 이 주 상승은 10월 인상 반영도가 오른 것(CME FedWatch 기준 약 55% → 70%대)과 방향이 같습니다.
2년(+11.0bp) — 정책 경로 + 인상 사이클의 길이. 상승폭이 3개월보다 1.8bp 큰 것은 인상이 한 번으로 끝나지 않을 가능성을 조금 더 반영했다는 방향으로 읽을 수 있으나 차이가 작아 단정할 수준은 아닙니다.
5년(+15.1bp) — 성장·물가 기대. 이 주 가장 큰 재료가 이 구간에 있었습니다. 플래시 종합 PMI 58.4 는 예상을 3.2포인트 웃돌았고 4개월 연속 가속입니다. 성장이 강하면 중립금리가 높게 인식되고 그 인식이 중기 구간에 실립니다.
10년(+18.6bp)·30년(+17.3bp) — 기간 프리미엄과 발행 수급. 이 구간의 상승이 가장 컸고, 이 주에 발행 수급 신호가 직접 나왔습니다.
입찰 셋이 같은 이야기를 하지는 않았습니다
| 날짜 | 만기 | 규모 | 낙찰금리 | 직전 입찰 | 응찰배수 | 테일 | 간접낙찰 | 평가 |
|---|---|---|---|---|---|---|---|---|
| 09-22 | 2년 | 690억 달러 | 4.787% | — | 2.63 (평균 2.60) | 0.2bp (평균 0.1bp) | — | 평균 수준 |
| 09-23 | 5년 | 700억 달러 | 5.033% | 4.393% (08-26, +64.0bp) | 2.212 (전회 2.371) | 3.1bp | 54.31% (전회 61.51%) | 이 만기 기준 역대급 테일 |
| 09-24 | 7년 | 440억 달러 | 5.085% | 4.512% (08-27, +57.3bp) | 2.42 (전회 2.50) | — | 57.2% (전회 61.0%) | 평균 이하 수요 |
사흘 합계 1,830억 달러입니다. 순서가 중요합니다 — 화요일 2년물은 무난했고, 수요일 5년물부터 어긋났습니다.
5년물 입찰이 이 주의 분기점으로 보입니다. 낙찰금리 5.033% 는 한 달 전 같은 만기 입찰(4.393%)보다 64.0bp 높습니다.
테일 3.1bp 는 입찰 마감 시점의 시장 호가보다 그만큼 높은 금리에 낙찰됐다는 뜻으로, 수요가 물량을 다 받지 않았다는 신호입니다. "이 만기 기준 역대 두 번째로 큰 테일"이라는 서술은 단일 출처이므로 그대로 확정하지는 않습니다.
다만 함께 확인된 두 수치 — 응찰배수 2.212(2018년 12월 이후 최저로 보도, 단일 출처)와 간접낙찰 비중 54.31%(전회 61.51% 에서 7.2%p 하락) — 가 같은 방향입니다.
간접낙찰은 외국 중앙은행·해외 기관 등이 들어오는 경로이므로, 그 비중이 7.2%p 내려가고 남은 물량이 프라이머리 딜러(15.8%)·직접낙찰(29.92%)로 간 것은 기존 주요 수요처가 이 가격에서 덜 들어왔다는 관찰과 부합합니다.
7년물은 5년물보다 덜 나빴지만 여전히 평균 이하였습니다. 응찰배수 2.42(전회 2.50), 간접낙찰 57.2%(전회 약 61%)입니다. 낙찰금리 5.085% 는 1993년 4월 이후 최고입니다.
다만 이 입찰 부진이 이 주 금리 상승의 단독 원인은 아닙니다 — 9월 23일에는 플래시 PMI 와 바 이사 발언이, 9월 24일에는 지정학 사건이 겹쳤습니다. 이 리포트가 적는 것은 시점이 겹쳤다는 사실까지입니다.
크레딧 — 순서가 신용이 아니라 만기를 가리킵니다
이 주 채권·크레딧 세 자산의 성과는 TLT −2.38% > LQD −1.42% > JNK −0.99% 순으로 나빴습니다.
이 순서를 조심해서 읽어야 합니다. 신용위험이 가장 큰 하이일드(JNK)가 가장 적게 빠졌고 신용위험이 없는 국채(TLT)가 가장 크게 빠졌습니다.
이 배열은 신용위험의 순서가 아니라 금리 민감도(만기 길이)의 순서와 같습니다 — 이 세 자산 중 장기국채의 만기가 가장 길고, 투자등급 회사채가 그다음이며, 하이일드가 가장 짧습니다. 즉 이번 주 채권 약세는 "신용을 피한 것"이 아니라 "금리에 맞은 것" 으로 읽는 편이 순서와 부합합니다.
IG·HY 크레딧은 ETF 프록시(TLT·LQD·JNK) 세 개로만 씁니다. OAS 실수치는 이 리포트에 없습니다.
따라서 스프레드가 실제로 벌어졌는지 좁혀졌는지는 답하지 않습니다. 듀레이션이 긴 LQD 가 JNK 보다 더 빠진 것을 "크레딧 스프레드 확대"로 읽으면 안 됩니다.
다음 주 리서치의 우선순위에 OAS 를 올려 둡니다.
개별 크레딧 사건 하나가 보고됐습니다 — 오라클(ORCL)의 Project Jupiter 데이터센터 관련 포스마주어 통지와 신용부도스와프(CDS) 사상 최고, 주가 −3.47%. 단일 출처이고 발생 일자가 붙지 않은 건이라 사례로만 적고 확정 서술하지 않습니다.
같은 주에 정보기술 섹터가 +3.64% 올랐다는 사실과 나란히 놓으면 같은 테마가 자산군에 따라 반대로 가격에 반영될 수 있다는 점이 드러납니다.
아래 그림은 주식 변동성(VIX)과 금리 변동성(MOVE)의 추이입니다. 이 주에 두 선이 갈라진 폭이 핵심입니다.
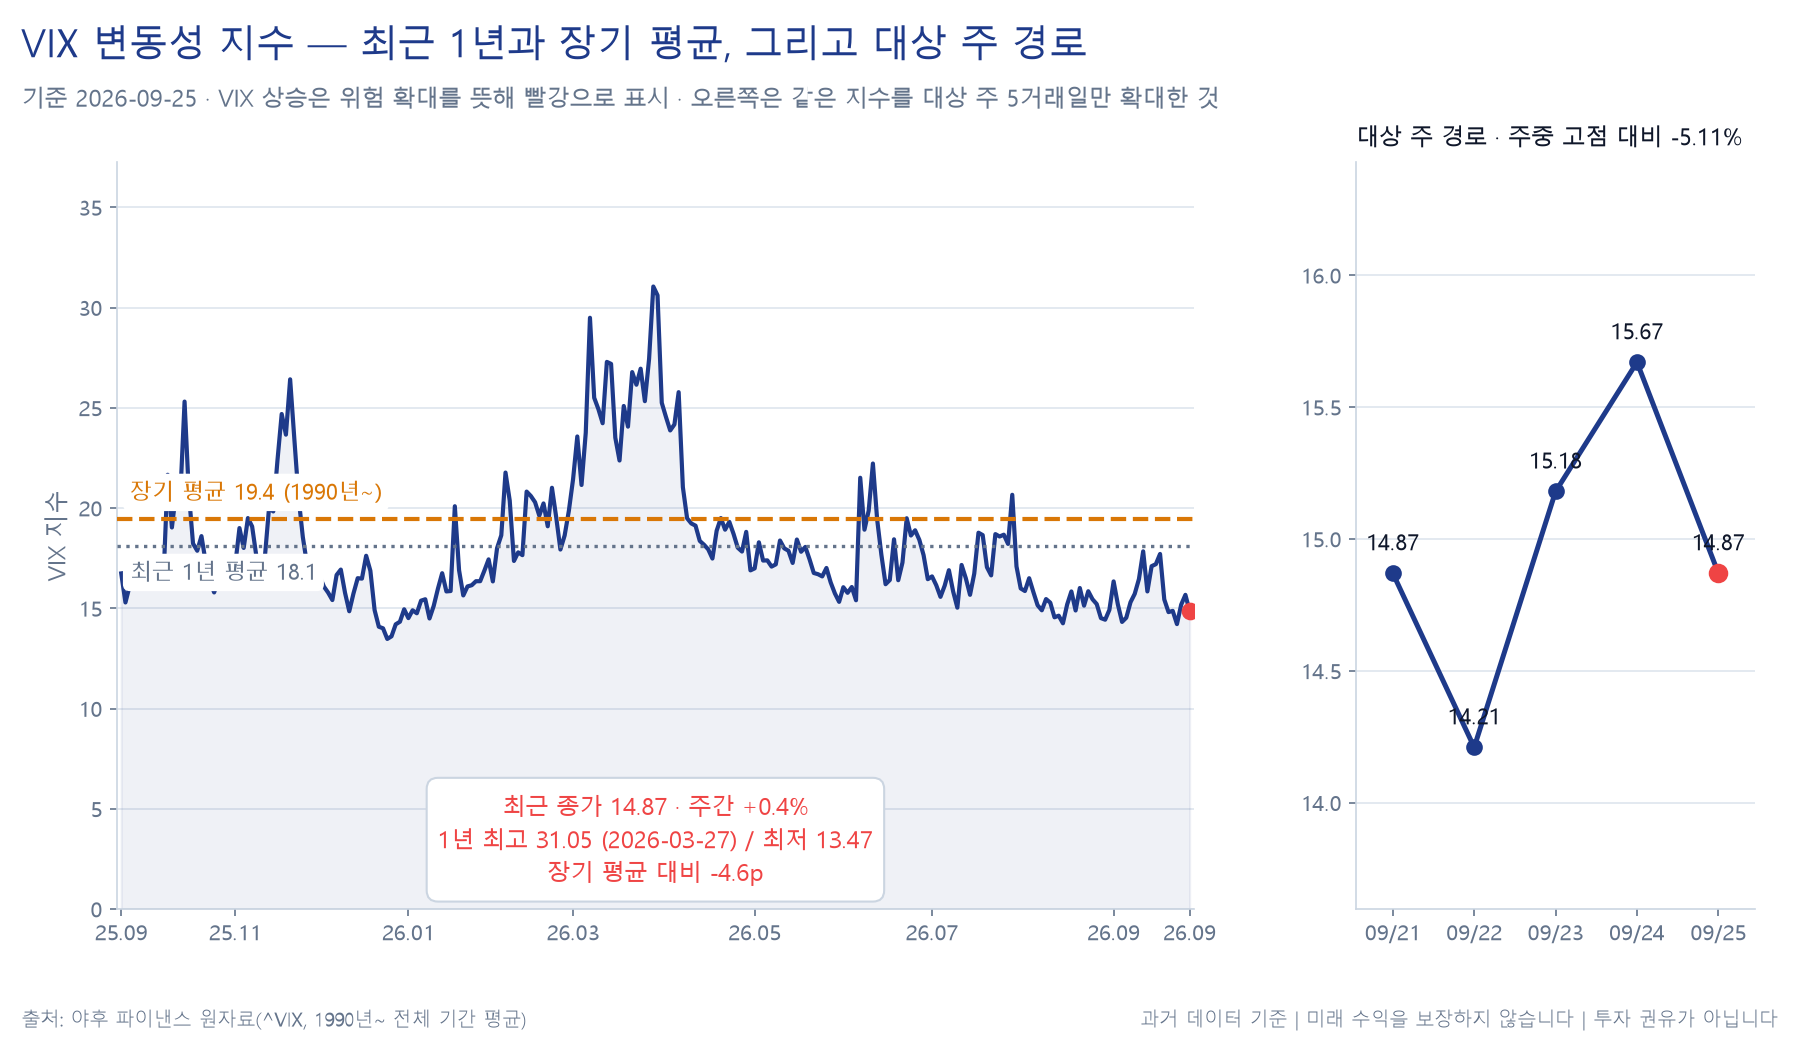
위 그림에서 MOVE 는 9월 22일 78.56(주중 최저)에서 9월 24일 104.58(주중 고점)까지 이틀 만에 33.1% 올랐습니다. 같은 주 VIX 는 주간 +0.41%(14.87)에 그쳤습니다.
주식시장은 이 주 채권시장의 재가격을 위험으로 받아들이지 않았습니다. 이 괴리가 좁혀질 때 어느 쪽이 움직여 좁혀지는지는 이 리포트가 답할 수 없습니다.
⑧수급·포지셔닝·밸류에이션
국채 수급이 이 주 유일하게 수치로 확인된 수급 신호입니다. 사흘 1,830억 달러 발행에 5년·7년의 응찰배수와 간접낙찰 비중이 모두 직전 회차보다 내렸습니다(§⑦).
발행 물량을 기존 수요처가 같은 비중으로 받아 주지 않았다는 관찰이고 가격으로는 낙찰금리 상승으로 나타났습니다.
미국 주식 밸류에이션은 직전 주 기준 값만 있습니다. S&P 500 선행 12개월 PER 19.1배, 5년 평균 19.8배로 평균 대비 약 3.5% 낮은 수준입니다.
기준일이 2026년 9월 18일로 대상 주가 아니며 단일 출처이므로 "이 주의 밸류에이션"으로 쓸 수 없습니다. 코스피 밸류에이션은 다루지 않습니다 — 이 리포트가 쓰는 출처 기준을 통과한 값이 없습니다.
한국 투자자 주체별 수급은 금액으로 쓸 수 없습니다. 주간 누적 순매수는 이 리포트에 없고, 9월 21일 하루치는 한 매체가 코스피 기관 순매수를 424억원으로, 다른 매체가 1조 5,190억원으로 적었습니다.
집계 범위(기타법인 포함 여부·시장 구분) 차이가 원인일 수 있으나 그 판정도 싣지 않습니다. 두 수치의 배율이 35배를 넘습니다 — 어느 쪽도 쓰지 않습니다.
방향 서술만 인용하면, 연휴를 앞둔 9월 23일에는 외국인과 개인이 함께 팔고 기관·기타법인 매수가 지수를 받쳤다고 보도됐습니다. 직전 주(9월 14~18일)에는 외국인이 7거래일 만에 SK하이닉스를 1조 3,272억원 순매수했다는 보도가 있습니다 — 대상 주가 아닌 직전 주 사실입니다.
다음 주에는 수급 요인 하나가 예고돼 있습니다. 9월 30일은 분기·반기 말로 기관 리밸런싱 수급이 발생하는 시점입니다(단일 출처). 이 리포트가 적는 다음 주 수급 요인은 이 리밸런싱 하나입니다 — 국채 입찰 일정은 싣지 않습니다.
⑨지역별 점검
한국 — 사흘 거래, 한 종목 장세
추석 연휴로 9월 24~25일 휴장이라 이 주 거래일은 9월 21~23일 사흘입니다. 그 사흘에 코스피 +2.71%, 코스닥 +2.10%, KODEX200 ETF +3.53% 였습니다(수준은 §③ 표).
KODEX200 이 코스피 지수보다 0.82%p 더 오른 것 자체가 이 주의 성격을 말합니다. KODEX200 은 대형주 중심의 코스피200 을 따르므로 대형주가 지수 전체보다 더 올랐다는 뜻이고, 그 대형주 안에서도 삼성전자(+9.39%)와 SK하이닉스(+0.27%)의 차이가 9.12%p 입니다.
날짜별로는 9월 21~22일 이틀에 약 +1.79%(역산), 9월 23일에 +0.90% 로 특정 하루에 몰려 있지 않았습니다.
미국 지수와 직접 비교하면 안 됩니다. 한국은 사흘, 미국은 닷새 거래했습니다.
게다가 한국이 쉰 이틀 동안 미국에서는 7년물 입찰 부진과 장기금리 22년 만의 고점(9월 24일)이 나왔습니다 — 그 이틀의 정보가 한국 자산 가격에 반영되지 않은 상태로 이 주가 끝났습니다. 원/달러는 주간 −0.88%(1,367.36원, 24시간 기준), 주중 최저는 9월 23일 1,350.36원이었습니다.
중국 — 정상회담만 씁니다, 지수는 쓰지 않습니다
이 주의 중국 관련 사건은 시진핑 주석의 미국 국빈 방문(9월 23~25일)과 관세 휴전의 2027년 1월 10일까지 2개월 연장입니다(§②). 중국 증시 지수의 이 주 수익률은 이 리포트에 없습니다 — 그래서 정상회담을 증시 반응과 연결해 서술하지 않습니다.
한국 투자자 관점에서 연장의 의미는 두 갈래입니다. 미·중 교역이 급격히 막히는 시나리오가 최소 2027년 1월 10일까지 미뤄졌다는 것, 그리고 만료일이 그만큼 앞으로 당겨진 일정표로 남았다는 것입니다.
조건에 유지되는 중국의 희토류 수출통제 제한은 반도체·전기차·방산 공급망과 직접 연결됩니다. 다음 주 중국에서는 9월 제조업·서비스업 PMI(9월 30일)가 나오고 10월 1일부터 국경절 연휴 휴장이 시작됩니다.
유럽·일본 — 다루지 않습니다
유럽·일본은 정책금리·일정처럼 1차 출처로 확정된 사실만 싣습니다. 증시 수익률은 싣지 않습니다.
일본은행 정책금리는 1.25% 이고 직전 주(9월 18일) 0.25%p 인상됐으며 대상 주에는 회의가 없었습니다. 의사록 요지는 9월 28일 공개 예정입니다.
엔달러는 158.81, 유로달러는 1.14 입니다(주 마감 무렵 레벨만 싣고 주간 변화는 싣지 않습니다). 다음 주에는 유로존 9월 HICP 와 독일 9월 소비자물가가 예정돼 있습니다.
⑩다음 주 전망 (2026-09-28 ~ 10-02)
캘린더
| 날짜 | 지표·이벤트 (굵게 = 중요도 높음) |
|---|---|
| 09-28(월) | 미국 댈러스 연준 제조업지수(9월) · 중국 8월 공업이익 · 일본은행 금융정책결정회의 의사록 요지 |
| 09-29(화) | 미국 8월 JOLTS 구인건수 · 미국 9월 컨퍼런스보드 소비자신뢰지수 · 미국 7월 케이스실러 주택가격지수 · 유로존 9월 HICP·소비자신뢰 · 한국 9월 기업경기조사·경제심리지수(이전치 8월 CBSI 99.6) |
| 09-30(수) | 미국 8월 PCE 물가·개인소득·개인소비 — 컨센서스 헤드라인 +0.4% m/m·약 3.8% y/y, 근원 +0.3% m/m·약 3.4% y/y(한 집계 기준) / 이전치 헤드라인 +0.2% m/m·3.7% y/y, 근원 +0.2% m/m·3.3% y/y · 미국 9월 ADP 민간고용 · 미국 2분기 GDP 확정치·기업이익 · 중국 9월 제조업·서비스업 PMI · 독일 9월 소비자물가 · 한국 8월 산업활동동향(이전치 7월 반도체생산 +0.5% m/m·전산업생산 보합·소매판매 −2.4%·설비투자 +7.5%) · 한국 8월 금융기관 가중평균금리(이전치 주담대 4.48%·일반신용 5.97%) · 마이크론(MU) 실적(장 마감 후) · 분기·반기 말 기관 리밸런싱 |
| 10-01(목) | 미국 9월 ISM 제조업지수 · 미국 주간 신규 실업수당 청구·8월 건설지출 · 한국 9월 수출입 통계(관세청) · 나이키(NKE) 실적(장 마감 후) |
| 10-02(금) | 미국 9월 고용보고서 — 이전치 비농업 16.2만명·실업률 4.1%·시간당임금 +0.3% m/m·+3.1% y/y · 한국 9월 소비자물가동향(이전치 8월 +3.1% y/y, 통신요금 기저효과 보정 시 약 2.5%) · 미국 8월 공장주문 |
이 밖에 10월 1일부터 중국·홍콩 국경절 연휴 휴장이 시작되고 인도는 10월 2일, 대만은 9월 28일 휴장합니다. 미국은 10월 1일 2027 회계연도가 시작되지만 계속결의안이 12월 11일까지 자금을 이어 놓아 셧다운 변수는 없습니다.
날짜에 대한 단서. 출처 간 일정이 어긋나는 항목이 있습니다.
한 캘린더는 요일 표기가 실제 달력과 하루씩 밀려 있었고, ADP 발표일은 출처에 따라 9월 30일과 10월 1일로 갈립니다. 8월 PCE(9월 30일)는 BEA 공표 일정이라는 1차 출처로 확정했고, 고용보고서(10월 2일)·한국 CPI(10월 2일)·한국 수출입(10월 1일)도 확인했습니다.
그 외 항목의 날짜는 확정 서술이 아닙니다. 유로존 CPI 는 한 출처가 9월 29일과 10월 2일 양쪽에 적어 두었으므로, 이 표에는 9월 29일로 싣되 확정일로 읽지 말아야 합니다.
컨센서스에 대한 단서. 다음 주 지표 중 컨센서스를 확보한 것은 8월 PCE 하나뿐이고 그것도 단일 출처입니다.
9월 고용보고서의 컨센서스는 신뢰 출처 기준에 미달해 채택하지 않았습니다 — 따라서 이 리포트는 "시장은 고용을 몇 명으로 본다"는 문장을 쓰지 않고 이전치만 제시합니다.
다음 주 연준 인사 일정은 이 리포트에 싣지 않습니다. 한 출처가 "예정된 연준 연사·FOMC 없음"이라 적었으나 연준 1차 출처와 대조하지 않은 값이라 "없다"고도 적지 않습니다. 다음 FOMC 는 다음 주가 아니라 10월 27~28일입니다.
관전 포인트 — 전부 조건부입니다
① 8월 PCE(9월 30일) — 이번 주에 오른 것이 실질금리였기 때문에 물가 지표의 의미가 달라집니다. 한 집계 기준 컨센서스는 근원 +0.3% m/m·약 3.4% y/y, 이전치는 +0.2% m/m·3.3% y/y 입니다.
근원이 웃돌면 10월 인상 반영도(한 집계 기준 70%대)를 더 올릴 재료가 되고 그 상승은 이번 주와 달리 커브 앞쪽(3개월·2년)에 실릴 여지가 있습니다. 하회하면 이번 주 상승분의 되돌림 압력이 생깁니다.
볼 자리는 헤드라인이 아니라 기대인플레의 반응입니다 — 이번 주 10년 BEI 는 투입물가 4년 만의 최고에도 +1.0bp 였습니다. 반증 조건: BEI 가 10bp 이상 움직이면 "기대인플레는 고정돼 있다"는 이 리포트의 관찰이 그 시점에 깨집니다.
② 9월 고용보고서(10월 2일) — 이번 주 PMI 고용 항목과 방향이 맞는지가 관건입니다. 이전치는 비농업 16.2만명·실업률 4.1%·시간당임금 +3.1% y/y 입니다.
고용이 크게 웃돌고 임금이 함께 오르면 물가 목표 달성 위험 쪽 서술(바 이사 발언)이 강화되며 금리에 상방 압력이, 크게 둔화되면 이번 주 스티프닝이 되돌려질 압력이 생기고 앞쪽 금리가 더 빠르게 내릴 여지가 생깁니다. 조합도 가능합니다 — 고용은 강한데 임금이 약하거나 실업률이 오르는데 신규고용이 유지되면 방향이 정해지지 않습니다.
반증 조건: 설문 기반 PMI 고용과 공식 고용 통계가 반대로 나오면 이번 주 PMI 를 근거로 한 해석의 무게가 줄어듭니다.
③ 마이크론 실적(9월 30일) — 이번 주 반도체 랠리의 전제를 직접 검증합니다. 반도체지수 +6.27% 와 삼성전자 +9.39% 는 같은 축 위에 있습니다 — HBM4 수요와 D램 가격입니다.
가이던스가 그 전제와 부합하면 반도체 밸류에이션을 지지하는 재료가 되고 한국 반도체에도 참조점이 되며, 가격 또는 수요 전망이 기대에 못 미치면 이틀에 몰려 만들어진 +6.44% 의 근거가 약해집니다. 한국 반영은 하루 늦습니다 — 9월 30일 미국 장 마감 후 발표이므로 한국 시장은 10월 1일(목) 개장 직후에 소화합니다.
반증 조건: 실적이 좋은데 반도체 주가가 내리면 이 주 랠리가 실적이 아니라 수급·포지션 재조정이었다는 해석이 더 설득력을 갖습니다.
④ 한국 9월 소비자물가(10월 2일)와 8월 산업활동동향(9월 30일) — 휴장 이틀의 정보가 한꺼번에 들어옵니다. 8월 CPI 는 +3.1% y/y 였고 통신요금 기저효과 보정 시 약 2.5% 라는 설명이 붙었습니다.
기저효과가 걷히며 9월 물가가 낮아지면 한국은행 정책 여력에 관한 해석이 달라지고 높게 유지되면 반대입니다. 산업활동동향 이전치는 7월 반도체생산 +0.5% m/m·전산업생산 보합·소매판매 −2.4%·설비투자 +7.5% 로 생산과 소비의 방향이 이미 갈려 있었습니다.
반증 조건: 반도체 생산이 강한데 전산업생산이 약하면 "반도체가 한국 경제를 끌고 있다"가 성립하지만, 둘이 함께 약하면 이번 주 코스피 상승의 근거가 실적이 아니라 기대에 있었다는 쪽으로 기웁니다.
⑤ 커브 방향 — 이번 주에 20bp 에서 36bp 로 갔는데 그다음이 갈립니다. 연중 범위 [20bp, 74bp] 안에서 36bp 는 29.6% 지점입니다.
앞쪽이 더 오르며 다시 평평해지면 인상 사이클의 지속을 더 반영한다는 뜻이고, 뒤쪽이 더 오르며 계속 가팔라지면 기간 프리미엄·발행 수급 쪽 압력이 이어진다는 뜻입니다. 같은 "금리 상승"이라도 영향이 다릅니다 — 앞쪽 주도면 단기 조달 비용과 금융 섹터에, 뒤쪽 주도면 장기 할인율과 유틸리티·부동산·성장주 밸류에이션에 실립니다.
반증 조건: 금리가 전 구간 같은 폭으로 내리면(평행 이동) 이번 주의 구간별 해석은 그 주에 한정된 이야기가 됩니다.
⑥ 유가 두 유종의 격차 — 8달러 넘게 벌어진 상태로 주를 마쳤습니다. 9월 18일 3.57달러였던 브렌트−WTI 격차가 9월 25일 11.91달러가 됐습니다.
미·이란 협상이 더 진전되면 브렌트의 지정학 프리미엄이 먼저 빠지며 좁아지는 압력이, 중동 공급 차질이 실제로 발생하면 브렌트가 먼저 반응해 더 벌어지는 압력이 생깁니다. 미국 정책 변수(디젤 수출 제한)는 별도 축이라 시행되면 WTI 쪽에만 하방 압력이 붙습니다.
유가는 헤드라인 물가의 직접 입력값이므로 이 격차의 향방이 다음 달 물가 지표에 연결됩니다. 반증 조건: 두 유종이 같은 방향·같은 폭으로 움직여 격차가 유지되면 이번 주 격차 확대를 특정 사건으로 설명한 해석이 약해집니다.
⑦ 미·중 관세 휴전 연장의 후속 — 만료일이 2027년 1월 10일로 정해졌습니다. 합의는 관세 인하 유지와 중국의 희토류 수출통제 제한을 조건으로 합니다.
후속 협의에서 반도체·희토류 조항이 구체화되면 공급망에 걸린 업종에 영향이 가고, 이란·대만 등 미해결 이견이 부각되면 휴전의 신뢰도 자체가 재평가 대상이 됩니다. 다만 이 리포트에는 중국 증시의 이 주 수익률이 없으므로 "시장이 이미 얼마나 반영했는지"에 대한 기준점 없이 읽어야 합니다.
반증 조건: 만료일 이전에 관세가 다시 인상되거나 휴전이 조기 종료되면 "시간을 벌었다"는 이 항목의 전제 자체가 사라집니다.
⑪리스크 요인
상방과 하방을 같은 개수로 적습니다. 각 항목은 "무엇이 → 어떤 경로로 → 어디에" 순서입니다.
하방 리스크
H1. 장기금리가 이번 주 고점을 다시 넘어서는 경우.
무엇이 → 발행 수급 약화(5년 응찰배수 2.212·간접낙찰 54.31%)가 이어지거나 물가 지표가 상회하는 경우. 어떤 경로로 → 기간 프리미엄 확대 → 장기 할인율 상승 → 먼 미래 현금흐름 비중이 큰 자산의 현재가치 하락.
어디에 → 이번 주에 이미 그 방향으로 움직인 자산들(유틸리티 −3.16%, 부동산 −1.46%, 금 −2.34%, TLT −2.38%). 이번 주에는 주식이 이 압력을 흡수했고(VIX +0.41%) 흡수가 계속된다는 보장은 없습니다.
H2. 반도체 한 축에 몰린 상승의 되돌림.
무엇이 → 마이크론 가이던스 또는 AI 투자 계획 관련 뉴스가 이 주 랠리의 전제와 어긋나는 경우. 어떤 경로로 → 상승이 이틀(9월 21~22일) +6.44% 에 몰렸고 지수 상승의 폭이 좁았으므로(섹터 단순평균 −0.10%, 러셀2000 −0.8~−0.9%) 소수 종목의 되돌림이 지수에 그대로 전달됨.
어디에 → 미국 정보기술·커뮤니케이션 섹터와 한국 삼성전자(주간 +9.39%). 한국 쪽 노출이 특히 집중돼 있습니다 — SK하이닉스는 +0.27% 에 그쳤습니다.
H3. 중동 공급 차질의 실제 발생.
무엇이 → 이 주에도 호르무즈 인근 사건(9월 21일 유조선 2건, 9월 23일 Cape Dao 피격, 9월 24일 사우디 요격)이 이어졌고 9월 26일 이란의 7일 개방안이 거부됐습니다. 어떤 경로로 → 브렌트 상승 → 헤드라인 물가 상방 → 기대인플레 자극 시 명목금리에 추가 압력.
어디에 → 에너지 비용에 민감한 업종과, 기대인플레까지 움직일 경우 채권 전반. 다만 이 주에는 같은 사건들이 있었는데도 WTI 가 −7.87% 였습니다 — 지정학 사건이 반드시 유가 상승으로 이어지지는 않았습니다.
H4. 한국 휴장 이틀의 정보 반영.
무엇이 → 9월 24~25일 한국 휴장 중 미국에서 7년물 입찰 부진과 장기금리 22년 만의 고점이 나왔습니다. 어떤 경로로 → 그 이틀의 정보가 한국 자산 가격에 반영되지 않은 채 주가 끝남 → 재개장 시 한꺼번에 반영.
어디에 → 코스피·원화 자산 전반. 방향 예측이 아니라 시차 자체가 변동성 요인이라는 지적입니다 — 같은 이틀에 미국 주식은 보합(9월 24일 −0.02%)이었고 금요일에는 올랐으므로(+0.51%) 반영 방향은 정해져 있지 않습니다.
상방 리스크
U1. 성장이 강한데 기대인플레가 고정돼 있는 조합의 지속.
무엇이 → 이번 주 플래시 종합 PMI 58.4(5년여 만의 최고)와 10년 BEI +1.0bp 가 동시에 관찰됐습니다. 어떤 경로로 → 실질 성장 개선이 이익 전망에 실리는 동시에 물가 기대가 고정돼 있으면 금리 상승이 "물가 때문"이 아니라 "성장 때문"으로 해석될 여지 → 주식의 위험 프리미엄 축소.
어디에 → 경기 민감 업종과 지수 전반. 구리 +2.28% 와 주식 상승이 그 방향과 어긋나지 않으나, 산업재 +0.67%·소재 +0.08% 로 경기 민감 섹터가 크게 오르지 않은 것은 이 해석의 약한 고리입니다.
U2. 금리 급등의 중단이 확인되는 경우.
무엇이 → 9월 25일에 금리 상승세가 멈추고 MOVE 가 104.58 에서 96.0 으로 내렸으며 3대 지수가 함께 올랐습니다. 어떤 경로로 → 금리 변동성 하락 → 할인율 불확실성 축소 → 이번 주에 금리 때문에 밀린 자산(금·유틸리티·부동산·장기채)의 되돌림 여지.
어디에 → 금리 민감 자산 전반. 조건은 명확합니다 — 다음 주 물가·고용 지표가 금리를 다시 밀어 올리지 않는 경우에 한합니다.
U3. 지정학 완화 경로.
무엇이 → 9월 25일 미국·이란 협상단의 호르무즈 개방 논의 보도가 있었고 이란의 미사일·드론 발사 속도가 개전 1일차 대비 각각 86%·83% 낮은 상태로 보고됐습니다. 어떤 경로로 → 브렌트에 실린 지정학 프리미엄 축소 → 헤드라인 물가 하방 → 금리 부담 완화.
어디에 → 에너지 비용에 민감한 업종과 채권. 다만 9월 26일에 이란의 개방안이 거부됐으므로 이 경로가 진행 중이라고 볼 근거는 대상 주 데이터 안에 없습니다.
U4. 미·중 관세 휴전 연장이 만든 시간.
무엇이 → 부산 합의 휴전이 2026년 11월 10일에서 2027년 1월 10일로 2개월 연장됐고 관세 인하 유지·희토류 수출통제 제한 조건이 유지됩니다. 어떤 경로로 → 교역 단절 시나리오의 시점이 미뤄짐 → 공급망 관련 불확실성 프리미엄 축소.
어디에 → 반도체·전기차·방산 등 희토류·부품 공급망에 걸린 업종과 수출 비중이 큰 한국 기업. 다만 이란·대만·무역 이견은 해소되지 않았고 만료일이 앞당겨진 일정표로 남았습니다.
리스크 서술에 대한 단서
위 여덟 항목은 발생 확률을 매긴 것이 아닙니다. 어떤 경로로 무엇이 무엇에 연결되는지를 정리한 것이고 실제로 어느 쪽이 일어날지는 이 리포트가 말하지 않습니다.
그리고 이번 주 수치들이 보여 준 것처럼 같은 사건이 반대 방향으로 나타나기도 합니다 — 유조선 피격이 있던 9월 21일에 유가가 −4.51% 내렸고, 장기금리가 22년 만의 고점을 찍은 9월 24일에 S&P 500 은 −0.02% 로 버텼습니다.
⑫하단 링크 · 출처 · 데이터 한계 · 면책
이 리포트의 수치를 직접 확인해 보는 법
이 리포트는 인베스트월드(investworlds.org)가 직접 운영하는 사이트에서 발행합니다. 본문의 계산 결과는 아래 도구로 조건을 바꿔 가며 직접 확인할 수 있습니다.
- 일시금 계산기(/lump-sum) — 산 날짜와 자산을 바꿔 가며 그 사이 최대낙폭과 원금 아래에 있던 기간까지 함께 봅니다.
- 적립식(DCA) 계산기(/periodic) — 매달 같은 금액을 넣었을 때의 결과로, 한 번에 넣는 것과 다릅니다.
- 자산 비교(/compare) — §③ 표처럼 여러 자산을 같은 기간에 놓고 비교합니다.
- 지식백과 — 장단기 금리차(/learn/yield-curve) · 기대인플레이션(/learn/inflation-linked-bond) · 채권과 듀레이션(/learn/bond-basics) · VIX(/learn/vix-index) · 달러인덱스(/learn/dollar-index)
- 지난 주간 리포트 — /insights
1차 출처
- 금리·기대인플레·장단기 금리차: 세인트루이스 연준 FRED(DGS3MO·DGS2·DGS5·DGS10·DGS30·T10Y2Y·T10YIE). 주간 변화 bp 와 9월 25일 10년물은 야후파이낸스 계열.
- 연준: 연방준비제도이사회 9월 일정, 마이클 바 이사 연설문(2026-09-23). 8월 PCE 발표 일정: 미 경제분석국(BEA) 공표 일정.
- 자산 가격: 로컬 CSV(야후파이낸스 수집분) — 지수·11개 GICS 섹터 ETF·원자재·환율·변동성 지표(VIX·VVIX·MOVE)·한국 지수와 대표 종목.
- 경제지표: S&P Global 플래시 PMI(2026-09-23) 및 관련 보도. 국채 입찰: 2년(9/22)·5년(9/23)·7년(9/24) 결과 보도.
- 한국 증시: 아시아경제·글로벌이코노믹·파이낸셜뉴스·머니투데이·이투데이. 지정학: GlobalSecurity.org 일일 상황 보고, Reuters·Fox News·Al Jazeera·NBC News.
로컬 계산값을 웹 보도와 대조해 S&P 500 주간·9월 25일 종가, WTI 주간, 코스피 9월 23일 종가와 주간 기준일(9월 18일), 미 10년·30년물의 역사적 위치, 에너지 섹터 주간이 전부 일치했습니다.
데이터 한계 — 이번 주에 쓰지 않은 것
이 절은 이 리포트의 범위를 적는 자리입니다. 무엇을 썼고 무엇을 쓰지 않았는지 구분해 두는 것이 신뢰의 근거입니다.
이번 주에 쓰지 않은 항목 (11건)
- IG·HY 크레딧 스프레드(OAS) 실수치 — ETF 프록시(TLT·LQD·JNK)로 방향만 서술했고 스프레드의 확대·축소는 답하지 않습니다.
- 한국 투자자 주체별 주간 순매수 금액 — 주간 누적은 싣지 않았고, 9월 21일 하루치는 기관 금액이 출처 간 424억원과 1조 5,190억원으로 어긋나 어느 쪽도 쓰지 않았습니다.
- 코스피 밸류에이션(PER 등) — 출처 기준을 통과한 값이 없어 싣지 않았습니다.
- 유럽·일본 증시의 이 주 방향과 주요 지표 — §⑨는 정책금리·일정만 싣고 증시는 싣지 않았습니다.
- 중국 증시의 이 주 수익률 — 값이 없어 미·중 정상회담과 연결하지 않았습니다.
- 부동산 섹터(−1.46%) 하락 사유 — 금리로 추정하지 않았습니다.
- 금융 섹터(−1.48%) 약세 사유와 올스테이트(−8.9%)·찰스슈왑(약 −6%)의 하락 사유.
- 산업재·소재·경기소비재·필수소비재 네 섹터의 움직임 사유 — 수익률만 싣고 사유는 쓰지 않았습니다.
- 파월 의장의 대상 주 발언 — 이 주에 FOMC·기자회견이 없었고 별도 발언도 싣지 않았습니다.
- 다음 주(9/28~10/2) 연준 인사 일정 — 한 출처의 "없음" 표기는 연준 1차 출처와 대조하지 않은 값이라 "없다"고도 적지 않았습니다.
- 다음 주 미 국채 입찰 일정 — 이 리포트의 다음 주 수급 요인은 분기·반기 말 리밸런싱 하나입니다.
한계를 달아 쓴 항목 (9건)
- 브렌트 주간 — 로컬 9월 25일 봉이 자체 모순(시가>고가)이라 보류돼 9월 24일이 마지막입니다. 그 기준 +2.63%, 금요일 정산 포함 보도 기준 +0.43%. 본문은 보도 기준을 택했습니다.
- 코스피·KODEX200 주간 — 추석 휴장으로 사흘(9/21~23) 기준이며 미국 지수(닷새)와 같은 잣대로 비교하지 않았습니다.
- 2년물 금리 — FRED DGS2 최신 관측이 9월 24일이라 그날 기준이고, 커브는 만기별 차감이 아니라 동일 날짜 시리즈 T10Y2Y 를 썼습니다.
- 금리 주간 변화 bp — 야후 계열 기준(2년물만 FRED)이라 같은 절의 FRED 일별 경로표와 기준일 종가가 미세하게 다릅니다. 기준점을 FRED 의 9월 18일 종가로 바꾸면 10년 +17.4bp·5년 +14.7bp·30년 +16.4bp 이고 실질금리 몫은 +16.4bp(94.3%)입니다. 본문은 야후 계열로 통일했고 §②에 두 계열을 병기했습니다.
- 9월 25일 10년물 — FRED 미갱신으로 야후 TNX 를 썼습니다.
- 실질금리 2.844% — TIPS 실측(DFII10)이 아니라 명목−BEI 함의값입니다.
- 10월 인상 확률 — 집계 시점마다 수준이 달라 "한 집계 기준 70%대"로만 적었습니다.
- 원/달러 −0.88% — 24시간 기준이며 9월 24~25일은 국내 휴장 중 역외 거래 기준입니다. 서울 주간거래 종가(9월 23일 1,358.4원)와 섞지 않았습니다.
- S&P 500 선행 PER 19.1배(5년 평균 19.8배) — 기준일이 2026년 9월 18일이고 단일 출처입니다.
의도적으로 쓰지 않은 것 (3건)
- 윌리엄스 총재의 9월 24일 인용 — 단일 출처이고 연준 9월 일정에 그날 행사가 없어 사실로 다루지 않았습니다.
- 오라클 Project Jupiter 포스마주어·CDS 사상 최고 — 단일 출처이고 발생 일자가 붙지 않은 건이라 사례로만 적었습니다.
- 9월 26일 트럼프 대통령의 호르무즈 개방안 거부 — 대상 주 밖의 사건이라 이 주 시장 반응과 연결하지 않았습니다.
개별 종목 수치(AMD·인텔·메타·워너브라더스디스커버리·마라톤페트롤리엄·발레로·올스테이트·찰스슈왑)는 언론 보도(대부분 단일 출처)의 반올림 표현이며 로컬 CSV 계산값이 아닙니다. 또 주간 신규 실업수당 청구(9월 24일 발표)와 주택착공·허가(9월 24일)의 실제치는 싣지 않았으므로 §②의 "이 주에 나온 지표" 목록은 완전한 목록이 아닙니다.
면책
본 리포트는 투자자문이 아니며 특정 종목·자산의 매매를 권유하지 않습니다. 인베스트월드는 금융투자업자가 아니고, 이 글은 공개된 데이터를 정리한 교육·정보 목적의 자료입니다.
과거 데이터는 미래 수익을 보장하지 않습니다. 본문의 주간 수익률은 시작점과 끝점만 비교한 값이며, 같은 주 안에서도 경로에 따라 계좌가 실제로 겪는 낙폭은 다릅니다.
이번 주만 해도 S&P 500 은 +1.21% 로 마감했지만 월요일 고점(7,764.70)에서 목요일 저점(7,704.13)까지 −0.78% 내렸고, 금요일 종가도 월요일 고점보다 −0.27% 낮았습니다. 금은 주간 −2.34% 이지만 주중 최저(9월 24일 4,298.0달러)에서는 −2.86% 였습니다.
월요일에 들어간 투자자는 이 주 내내 마이너스 계좌를 봤습니다.
본문의 수치는 작성 시점(2026년 9월 29일) 기준이며 오류가 있을 수 있습니다. 로컬 계산값과 웹 보도값이 어긋나는 항목은 본문에서 그 사실을 밝혔습니다. 특정 시점의 수익률·금리·환율은 소스와 절단 시각 규약에 따라 달라질 수 있습니다.
최종 판단과 그 결과는 투자자 본인에게 있습니다.