①Executive Summary
- 연준이 3년 2개월 만에 금리를 올렸습니다. 9월 15~16일 FOMC 는 기준금리 목표범위를 0.25%p 올려 3.75~4.00% 로 결정했고 표결은 12-0 만장일치였습니다. 직전 인상은 2023년 7월이었습니다. 지급준비금 이자율(IORB)은 3.90%, 재할인 기본대출금리는 4.00% 로 9월 17일부터 적용됐습니다.
- 점도표 중간값이 현재 금리 수준보다 위에 있습니다. 2026년 말 중간값 4.1% 는 이번 인상 직후 밴드 중간값 3.875% 보다 0.225%p 높습니다. 2027년 말 중간값도 4.1% 로 같아, 올린 수준을 1년 더 유지하는 경로가 중간값에 반영돼 있습니다. 6월 점도표와 비교하면 2026년 3.8%→4.1%, 2027년 3.6%→4.1%, 2028년 3.4%→3.9%, 2029년 3.1%→3.6% 로 전 연도가 올라갔습니다.
- 금리는 레벨이, 환율은 방향이 움직였습니다. 미 10년물은 9월 16일 5.006% 로 2024년 1월 이후 처음 종가 5% 를 넘겼고 주간으로는 +2.3bp 에 그쳤습니다. 반면 원달러는 주간 +2.33% 올라 최근 10년 기준 상위 1.7% 구간의 변동폭을 기록했습니다. 달러인덱스도 +1.11% 로 최근 1년 주간 표준편차(0.78%p)의 약 1.4배 움직였습니다.
- 지수는 조용했지만 그 안은 조용하지 않았습니다. 코스피 주간 -0.23%, S&P 500 -0.08% 라는 숫자만 보면 아무 일 없던 주입니다. 그러나 코스피는 주중 저점에서 직전 금요일 대비 -4.09% 까지 밀렸다가 마지막 이틀에 되돌렸고, 미국은 11개 GICS 섹터 중 9개가 하락했습니다.
- 원화로 환산하면 이야기가 뒤집힙니다. 달러 자산을 원화로 환산하면 S&P 500 은 +2.25%, 나스닥100(QQQ)은 +3.27%, 금은 +2.70% 입니다. 원화 자산인 코스피는 -0.23% 였습니다. 이번 주 한국 투자자의 성과를 가른 것은 어떤 지수를 들었느냐가 아니라 어떤 통화를 들었느냐였습니다(환전 스프레드·수수료·세금 미반영 단순 환산).
②매크로 환경
달러·환율 — 큰 변동, 낮은 레벨
달러인덱스는 주간 +1.11% 올라 100.22 로 마감했습니다. 최근 1년 주간 변동의 표준편차가 0.78%p 이므로 이번 주 움직임은 약 1.4 표준편차에 해당합니다.
최근 10년 주간 평균이 +0.01% 라는 점을 감안하면, 달러인덱스에서 한 주에 1% 넘게 움직이는 것은 일상적인 일이 아닙니다.
원달러는 1,379.53원으로 주간 +2.33% 상승했습니다. 이 수치는 두 갈래로 나눠 읽어야 합니다.
첫째, 변동의 크기는 큽니다. 최근 10년 522주 중 이보다 큰 주간 상승은 8주뿐으로 상위 1.7% 구간입니다. 최근 5년 기준 상위 3.1%, 3년 기준 3.8% 입니다.
둘째, 그런데 최근 1년만 놓고 보면 그렇게 드물지 않습니다. 최근 1년 기준으로는 상위 9.4% 이고, 이번 주보다 큰 주간 상승 중 확인된 것만 2026년에 네 차례 있었습니다 — 3월 6일 +3.29%, 2월 6일 +2.93%, 5월 15일 +2.65%, 6월 5일 +2.53%.
이 네 건은 확보한 상위 목록에 들어 있던 것이며, 2026년 전체를 전수로 센 값은 아닙니다. 즉 10년 기준으로는 상위 1.7% 인 움직임이 올해 들어서는 반복적으로 나타나고 있습니다.
이것은 원달러의 주간 변동성 자체가 올라와 있다는 관찰입니다.
셋째, 레벨은 오히려 낮은 쪽입니다. 1,379.53원은 최근 1년 백분위 5.8% 입니다.
지난 1년의 날 대부분이 이보다 높았다는 뜻이고, 최근 1년 최고치 1,554.48원 대비로는 -11.25% 낮은 수준입니다. 3년 기준으로는 백분위 40.9%, 5년 61.4%, 10년 80.7% 입니다.
"환율이 급등했다"는 서술이 "환율이 사상 최고 수준이다"로 읽히면 사실과 다릅니다. 이번 주에 일어난 일은 낮은 레벨에서 빠르게 올라간 것입니다. 원화 관점으로 뒤집으면 원화 가치는 달러 대비 주간 -2.28% 하락했습니다.
엔달러는 156.13 으로, 일본은행이 금리를 올린 주간인데도 엔이 약해졌습니다(주간 154.48→156.13, +1.07%). 달러인덱스 +1.11% 와 거의 같은 크기입니다.
즉 이번 주 엔 약세는 엔 고유의 약세라기보다 달러 전반의 강세에 엔이 평균만큼 따라간 것에 가깝습니다. 유로달러는 1.15 입니다.
아래 차트는 달러인덱스와 원달러의 최근 12개월 추이를 위아래로 놓은 것입니다. 두 선이 같은 방향으로 움직였는지, 원달러가 달러인덱스보다 더 크게 움직였는지를 함께 보시면 이번 주의 원화 약세가 달러 강세로 설명되는 부분과 그렇지 않은 부분을 구분할 수 있습니다. 원달러 패널에서 이번 주 끝점이 12개월 범위(1,339.2원 ~ 1,554.5원)의 아래쪽에 있다는 것이, 앞서 적은 "방향은 컸지만 레벨은 낮은 쪽"을 그대로 보여주는 부분입니다.
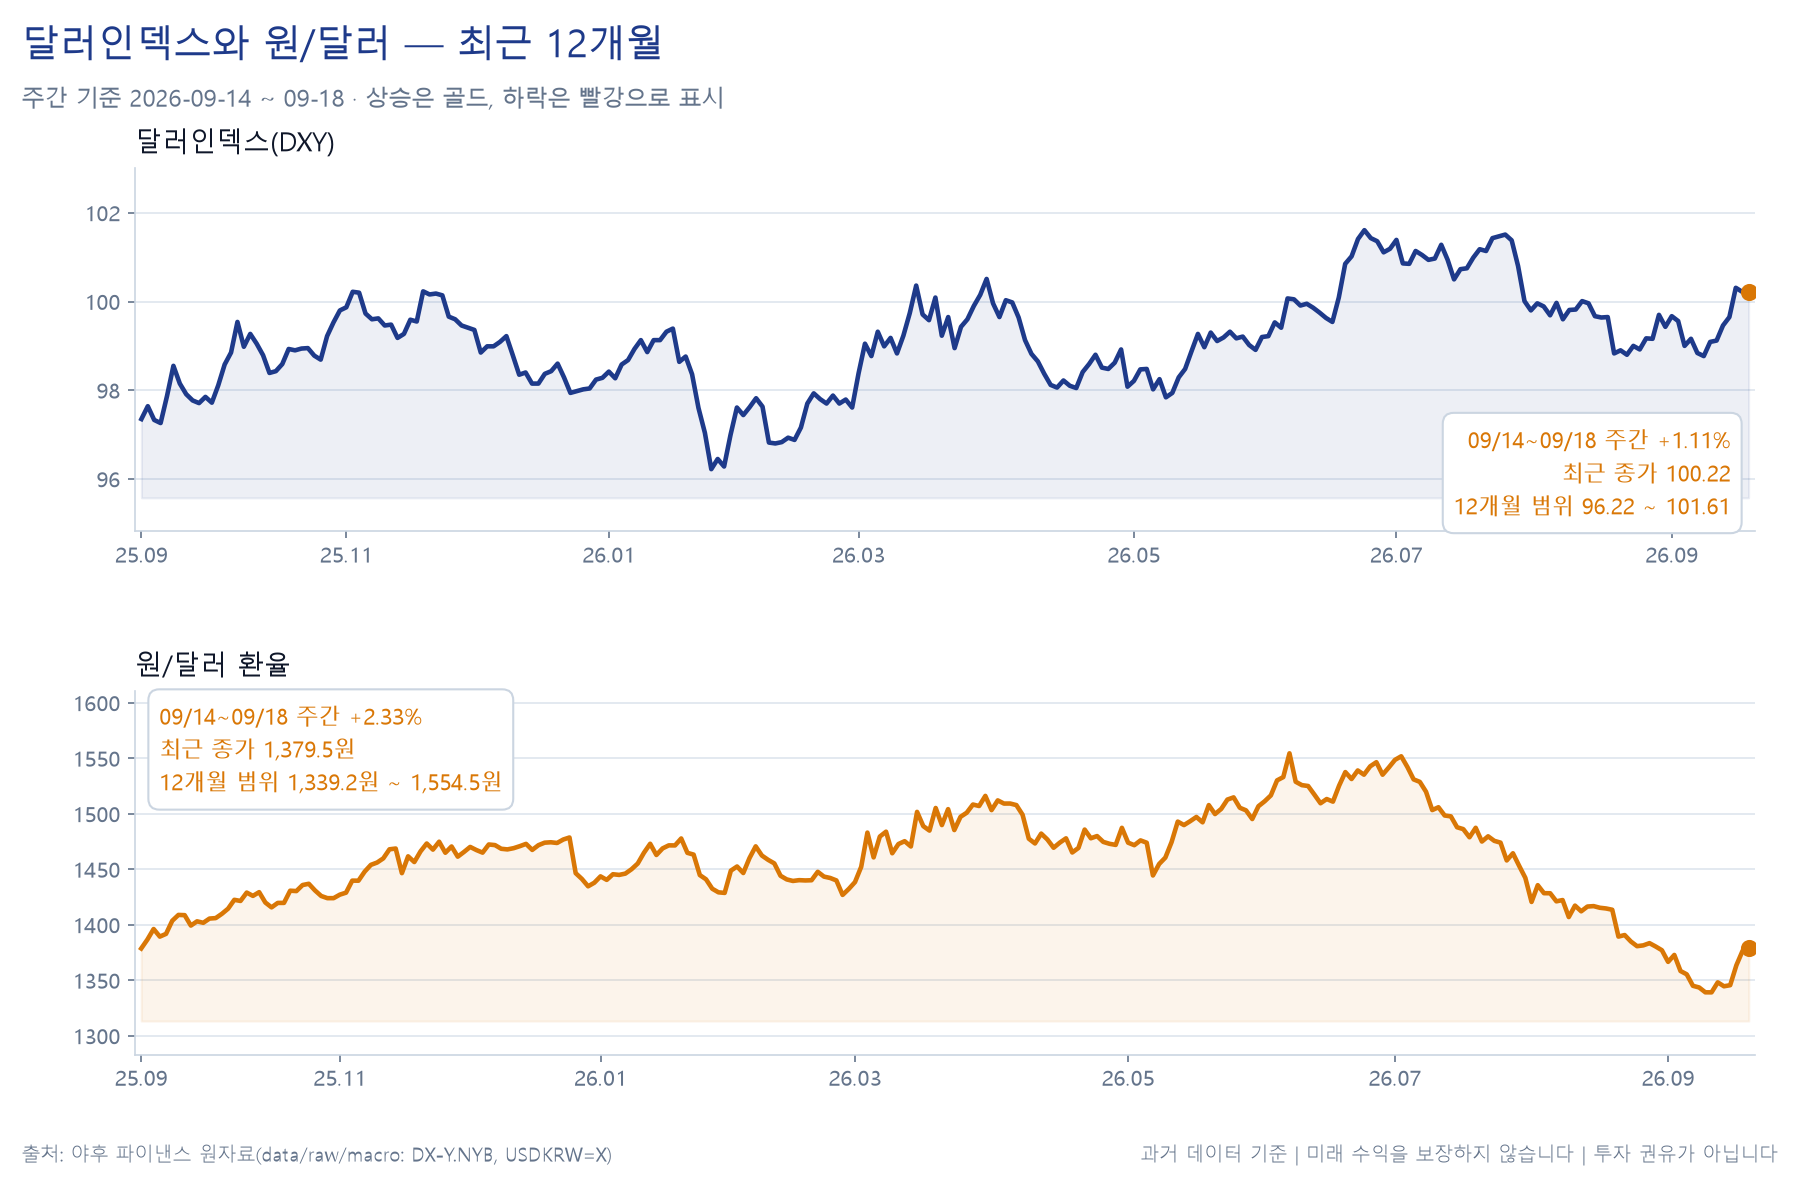
이번 주에 한해서는 원달러 +2.33% 가 달러인덱스 +1.11% 의 두 배를 넘습니다. 다만 그 초과분의 원인을 이번 조사에서는 확인하지 못했으므로 단정하지 않습니다.
금리 — 연준이 방향을 바꿨습니다
결정 내용. 연방공개시장위원회는 미국 현지 기준 9월 15~16일에 회의를 열었고 성명은 9월 16일 오후 2시(동부시간)에 공개됐습니다.
한국시간으로는 9월 17일 새벽입니다. 결정은 목표범위를 3.50~3.75% 에서 3.75~4.00% 로 0.25%p 인상, 표결은 12-0 만장일치로 반대표가 없었습니다.
직전 인상은 2023년 7월이므로 3년 2개월 만의 인상입니다.
성명 원문. 연준은 성명에서 다음과 같이 적었습니다.
"The Committee decided to raise the target range for the federal funds rate by 1/4 percentage point to 3-3/4 to 4 percent, in support of the Federal Reserve's dual mandate." (위원회는 연준의 이중 책무를 뒷받침하기 위해 연방기금금리 목표범위를 0.25%p 올려 3.75~4.00% 로 인상하기로 결정했다.)
"Economic activity is expanding at a solid pace. While uncertainty remains elevated owing, in part, to geopolitical developments, domestic spending has been resilient." (경제활동은 견조한 속도로 확장하고 있다. 부분적으로 지정학적 전개에 기인해 불확실성은 여전히 높지만, 국내 지출은 견조했다.)
"Inflation remains elevated. Today's policy action will support a timelier return to the Committee's 2 percent goal. The Committee will deliver price stability." (인플레이션은 여전히 높다. 오늘의 정책 조치는 위원회의 2% 목표로 더 시의적절하게 복귀하는 것을 뒷받침할 것이다. 위원회는 물가 안정을 달성할 것이다.)
마지막 문장의 "will deliver"는 조건절이 없는 평서문입니다. 성명 문구에 대한 해석은 독자의 몫으로 남기되, 문장 자체가 그렇게 적혀 있다는 사실은 기록해 둡니다.
파월 의장 기자회견의 발언 원문과 톤은 2출처로 확인하지 못했으므로 이번 리포트에서는 다루지 않습니다. 기자회견을 근거로 한 매파/비둘기파 판정은 하지 않습니다.
점도표와 경제전망(SEP). 9월 SEP 중간값은 2026년 말 4.1%, 2027년 말 4.1%, 2028년 말 3.9%, 2029년 말 3.6%, 장기 중립 3.2% 입니다(참가자 18명).
6월 SEP 와 비교하면 2026년 +0.3%p, 2027년 +0.5%p, 2028년 +0.5%p, 2029년 +0.5%p 로 전 구간이 올라갔습니다. 장기 중립은 6월 값을 이번 조사에서 확보하지 못해 비교하지 않습니다.
여기서 중요한 산술 하나. 이번 인상 후 밴드 중간값은 3.875% 인데 2026년 말 중간값은 4.1% 입니다.
0.225%p 차이이고, 이는 연내 25bp 인상이 한 차례 더 반영된 경로에 해당합니다. 2027년 말 중간값이 같은 4.1% 라는 것은 그 수준을 1년 더 유지하는 경로가 중간값이라는 뜻입니다.
실물 전망도 같은 방향입니다(1차 출처 1건 기준). 2026년 실질 GDP 성장률 중간값은 6월 2.2% 에서 2.3% 로, 실업률은 4.3% 에서 4.1% 로, PCE 물가는 3.6% 에서 3.7%, 근원 PCE 는 3.3% 에서 3.4% 로 수정됐습니다.
성장은 올리고 실업은 내리고 물가도 올린 조합이며, 이는 인상 결정과 논리적으로 정합합니다.
시장 내재 확률. 다음 FOMC 는 10월 27~28일입니다.
9월 17일 기준 한 집계에서 25bp 추가 인상 확률은 55.1% 로 집계됩니다(CME FedWatch 인용, 단일 출처 기준). CME 원본 도구는 과거 시점 값을 조회할 수 없어 이 수치를 교차검증하지 못했으므로 확정 서술하지 않습니다.
다만 "절반을 조금 넘는 수준"이라는 것은, 시장이 추가 인상을 기정사실로 보지도 않고 배제하지도 않는 상태라는 뜻입니다.
시장 금리. 구간별 종가와 주간 변화는 다음과 같습니다.
| 만기 | 9/18 종가 | 주간 변화 |
|---|---|---|
| 3개월 | 3.978% | +6.5bp |
| 5년 | 4.856% | +6.5bp |
| 10년 | 4.998% | +2.3bp |
| 30년 | 5.331% | −2.3bp |
3개월물 3.978% 는 새 목표범위(3.75~4.00%)의 상단에 근접한 수준이고 밴드 중간값 3.875% 보다 10.3bp 높습니다. 단기 구간이 정책금리 중간값 위에 자리 잡았다는 것은, 단기 시장이 추가 인상 가능성을 일부 가격에 담고 있다는 뜻으로 읽을 수 있습니다.
이번 주 커브 형태는 판정하지 않습니다. 표준 지표인 2년-10년 스프레드(2s10s)를 계산할 수 없기 때문입니다.
FRED 의 2년물(DGS2)과 스프레드 시리즈(T10Y2Y) 최신 관측이 각각 9월 10일·9월 11일로 대상 주가 시작되기 전에 멈춰 있습니다. 다른 소스의 선물 계열로 대체 계산하는 방법이 있지만 채택하지 않았습니다.
그 계열은 2026년 8월에 16거래일 동안 값이 정지된 채 커브를 17.4bp 과대계산한 전력이 있고, 이번에도 그것으로 계산한 스프레드가 FRED 의 대상 주 직전 마지막 실측과 25.2bp 어긋났습니다. 최장 연속 동일값 구간이 20거래일이라, 그 계열은 값이 찍혀 있다는 것이 곧 그날 관측됐다는 뜻이 아닙니다.
스티프닝/플래트닝 판정을 이번 주에는 하지 않습니다.
아래 차트는 계산 가능한 구간(3개월·5년·10년·30년)의 수준과 주간 변화를 보여주며, 1주 전과 3개월 전 곡선을 함께 그려 이번 주 변화가 더 긴 기간의 어디쯤인지 볼 수 있게 했습니다. 2년물 자리는 선을 잇지 않고 비워 두었습니다 — 데이터가 대상 주 이전(최신 2026-09-10)에 멈췄고, 빈 자리를 추정으로 채우지 않았습니다. 2s10s 스프레드도 같은 이유로 그림에 값을 찍지 않고 "계산하지 않음"이라고 적었습니다.
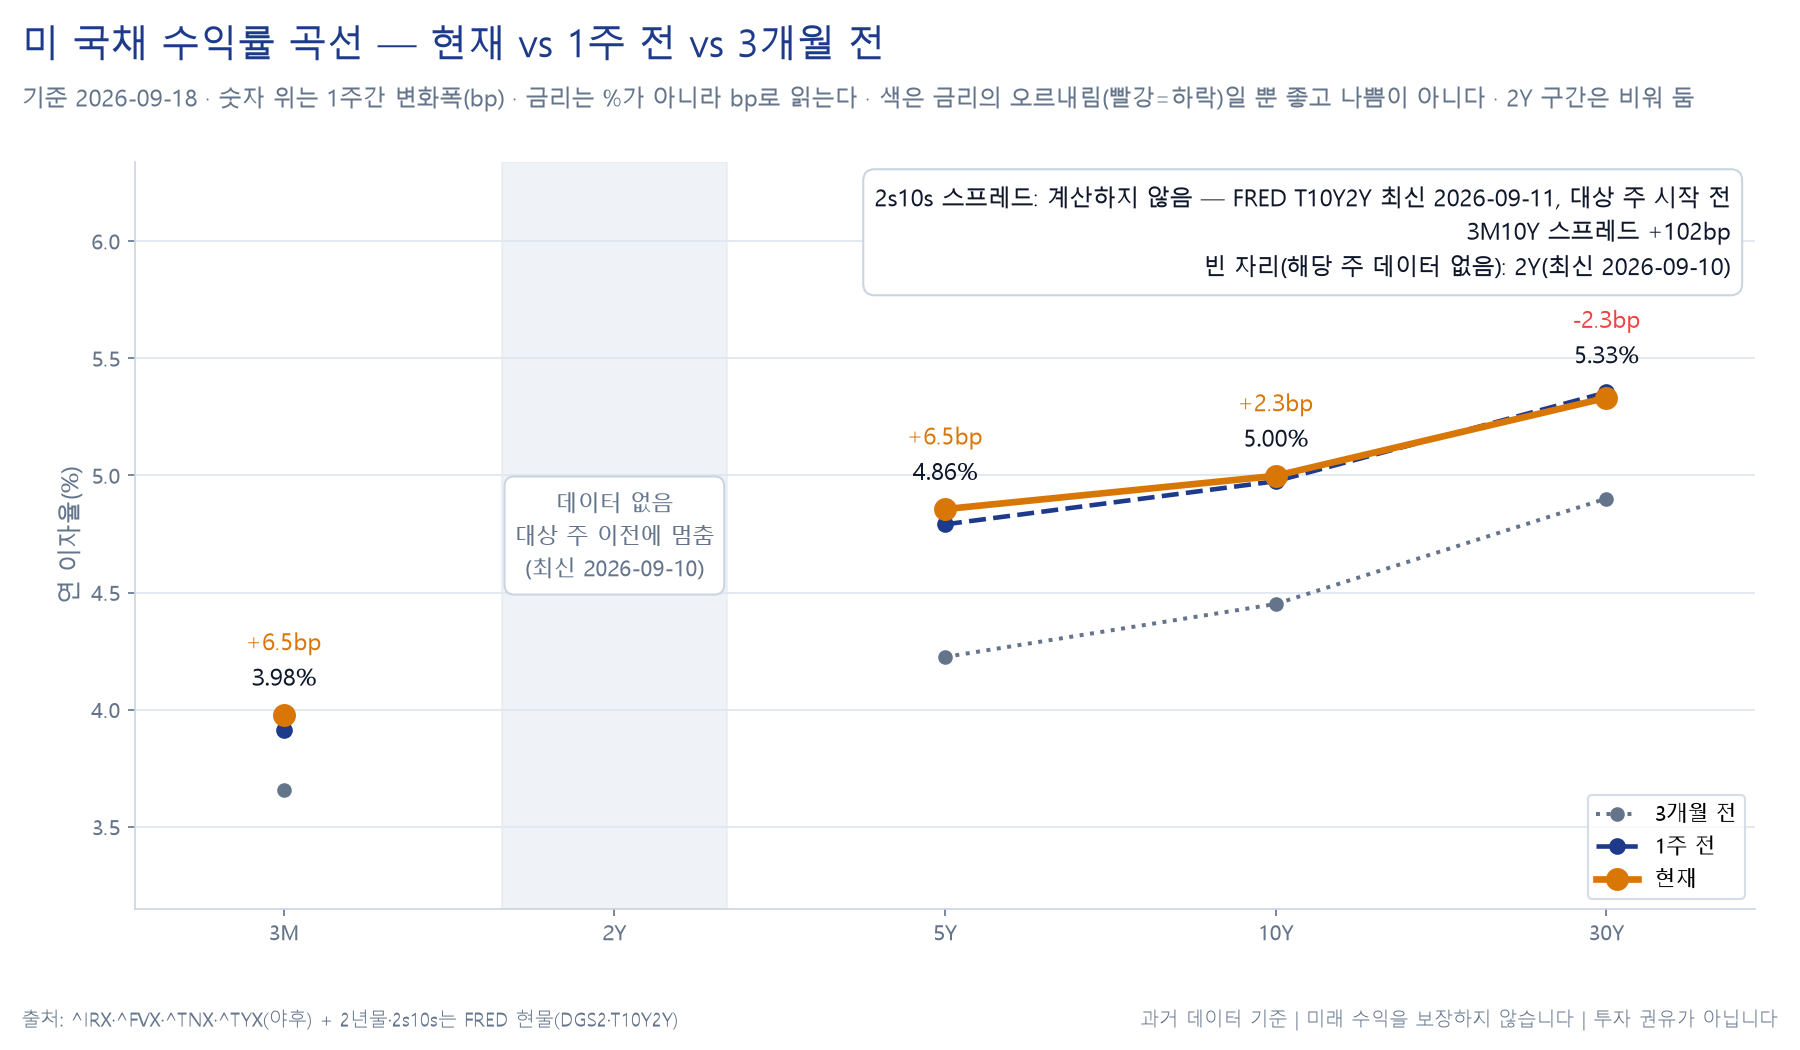
단기·중기가 오르고 초장기가 내린 것은 관찰된 사실이지만, 그 조합을 하나의 커브 판정으로 묶지 않는 이유는 위에 적은 대로입니다. 구간별 해석은 §⑦에서 나눠 다룹니다.
인플레이션 — 대상 주에는 CPI 도 PCE 도 없었습니다
대상 주(9/14~9/18)에는 미국 CPI·PCE, 한국 CPI 발표가 모두 없었습니다. 직전 주인 9월 11일 발표된 8월 CPI 를 맥락으로만 기록합니다.
헤드라인은 전년비 3.4%, 전월비 +0.4% 로 직전 전월비 +0.1% 에서 0.3%p 가속했습니다. 근원은 전년비 2.4% 로 직전 2.5% 에서 0.1%p 둔화했고 전월비는 +0.3% 였습니다.
헤드라인이 가속하고 근원이 둔화한 조합은 근원에서 제외되는 항목(에너지·식품)의 기여를 시사하지만, 항목별 기여도 분해는 이번 조사에서 확보하지 못했으므로 단정하지 않습니다. 헤드라인 3.4% 와 근원 2.4% 사이의 1.0%p 격차가 존재한다는 사실만 기록합니다.
대상 주에 나온 것은 다음 네 건입니다.
| 발표(날짜) | 실제 | 컨센서스 | 이전 | 검증 |
|---|---|---|---|---|
| 미국 8월 소매판매, 전월비(9/16) | +1.2% | +0.9% | 미확보 | 교차검증 |
| 미국 8월 수입물가, 전월비(9/16) | +0.7% | 미확보 | −0.3% | 단일 출처 |
| 미국 9월 필라델피아 연준 제조업지수(9/17) | 37.8 | 28.7 | 47.4 | 단일 출처 |
| 미국 주간 신규 실업수당 청구, 9/12 주간(9/17) | 196,000건 | 미확보 | 206,000건 | 단일 출처 |
소매판매 +1.2% 는 컨센서스 +0.9% 를 0.3%p 상회했고 금액 수준은 7,739억 달러입니다(Census Bureau 속보치 CB26-153). 전월 수정치는 확보하지 못해 전월 대비 서술은 하지 않습니다.
수입물가 +0.7% 는 직전 −0.3% 에서 방향이 뒤집힌 것으로 집계됩니다(단일 출처 기준). 수입물가는 소비자물가의 상류에 있는 지표이므로, 이 방향이 이어지는지 여부는 다음 달 CPI 를 읽을 때의 참고 정보가 됩니다.
필라델피아 연준 제조업지수 37.8 은 두 방향으로 동시에 읽힙니다 — 전월 47.4 에서 9.6p 내렸지만 컨센서스 28.7 은 9.1p 상회했습니다. 같은 수치가 "둔화"와 "예상 상회" 양쪽으로 인용될 수 있는 구조이므로 어느 한쪽 표현만 쓰지 않습니다.
하위 항목인 지불가격지수는 40.9 에서 48.6 으로 7.7p 올랐습니다(단일 출처 기준). 제조업체가 지불하는 투입 가격이 오르고 있다는 신호이며, 성명의 "Inflation remains elevated"와 방향이 같습니다.
신규 실업수당 청구 196,000건은 직전 206,000건보다 1만 건 줄었고 4주 이동평균은 203,250건으로 집계됩니다(단일 출처 기준). 성명의 "Job gains have kept pace with the workforce, and the unemployment rate has changed little"와 방향이 어긋나지 않습니다.
기대인플레이션은 이번 주 다루지 않습니다. FRED 의 10년 기대인플레이션(T10YIE) 최신 관측이 9월 11일(2.36%)로 대상 주 시작 이전이어서 주간 변화도, 그것을 이용한 실질금리 계산도 할 수 없습니다.
명목금리만으로 실질금리를 말할 수는 없으므로 이번 주 금 가격의 해석에서도 이 경로는 비워 둡니다.
지정학 — 송유관 한 곳이 유가를 5.8% 올렸다가 되돌렸습니다
시간 순서로만 적습니다. 전망은 붙이지 않습니다.
9월 10일 사우디아라비아 동서송유관(East-West Pipeline) 의 펌프장이 피격돼 화재가 발생했고, 9월 11일 예방적으로 전면 가동이 중단됐습니다. 이 송유관은 호르무즈 해협을 우회해 원유를 수출하는 경로입니다.
사건 자체는 대상 주 시작 전에 일어났지만 가격 반응은 대상 주에 나타났습니다.
- 9월 14일: 피해 규모를 보여주는 위성사진이 공개됐습니다(단일 출처 기준). WTI +1.34%(101.39달러), 브렌트 +1.02%.
- 9월 15일: WTI +4.38%(105.83달러), 브렌트 +2.90%(108.75달러)로 주중 고점.
- 9월 16~18일: 사우디가 최근 6일간 호르무즈 해협으로 일 280만 배럴을 통과시킨 것으로 위성 자료에서 관측되며 송유관 중단의 공급 영향이 당초 우려보다 작다는 평가가 보도됐습니다(단일 출처 기준). WTI 9/16 −3.21%, 9/17 −0.51%, 9/18 −1.58%.
결과적으로 WTI 는 주간 +0.25%(100.30달러), 브렌트는 −0.71%(103.87달러) 로 마감했습니다. 주중 고점에서 주간 종가까지 WTI 는 −5.23%, 브렌트는 −4.49% 되돌렸습니다.
한 주 수익률만 보면 "유가는 거의 움직이지 않았다"가 되지만, 실제로는 급등과 되돌림이 한 주 안에 모두 일어났습니다.
9월 16일에는 호르무즈 해협 통항 선박이 12척으로 전일 6척의 2배였고 그중 11척이 선박자동식별장치(AIS)를 끈 채 통항한 것으로 보고됐습니다(선박 추적 벤더 1출처 기준이므로 확정 서술하지 않습니다). 이 관측에 직접 귀속되는 가격 반응은 확인되지 않았습니다.
연준 9월 성명은 불확실성 요인으로 "geopolitical developments"(지정학적 전개)를 명시했습니다. 통화정책 성명이 지정학을 불확실성 항목으로 직접 적었다는 사실은 기록하되, 성명 문구에서 별도의 가격 반응을 분리해 귀속할 수는 없습니다.
이 사안은 인명 피해가 얽혀 있고 대상 주 이전부터 진행 중입니다. 확전 가능성이나 향후 전개에 대한 전망은 이 리포트에서 쓰지 않습니다.
③크로스에셋 리뷰
주간 수익률 표
기준은 2026년 9월 11일 종가 → 9월 18일 종가입니다. 비트코인만 9월 17일 기준으로 하루 짧은 창이며(암호자산 확정 가드), 다른 자산과 같은 창이 아니므로 직접 비교하지 않습니다.
| 자산 | 자산군 | 9/18 종가 | 주간 |
|---|---|---|---|
| 구리 | 원자재 | 6.62 | +2.25% |
| 나스닥100(QQQ) | 주식(미국) | 721.45 | +0.92% |
| 필라델피아 반도체(SOX) | 주식(미국) | 11,921.69 | +0.83% |
| 미국채 장기(TLT) | 채권 | 81.25 | +0.47% |
| 금 | 원자재 | 4,424.90 | +0.36% |
| 투자등급회사채(LQD) | 크레딧 | 104.70 | +0.36% |
| WTI 원유 | 원자재 | 100.30 | +0.25% |
| 하이일드(JNK) | 크레딧 | 94.55 | −0.06% |
| S&P 500 | 주식(미국) | 7,650.50 | −0.08% |
| KODEX200 ETF | 주식(한국·ETF) | 109,285 | −0.20% |
| 코스피 | 주식(한국·지수) | 6,894.20 | −0.23% |
| 비트코인(9/17 기준) | 암호자산 | 76,404 | −0.56% |
| 브렌트 원유 | 원자재 | 103.87 | −0.71% |
| 달러인덱스 | FX | 100.22 | +1.11% |
| 원달러 | FX | 1,379.53 | +2.33% |
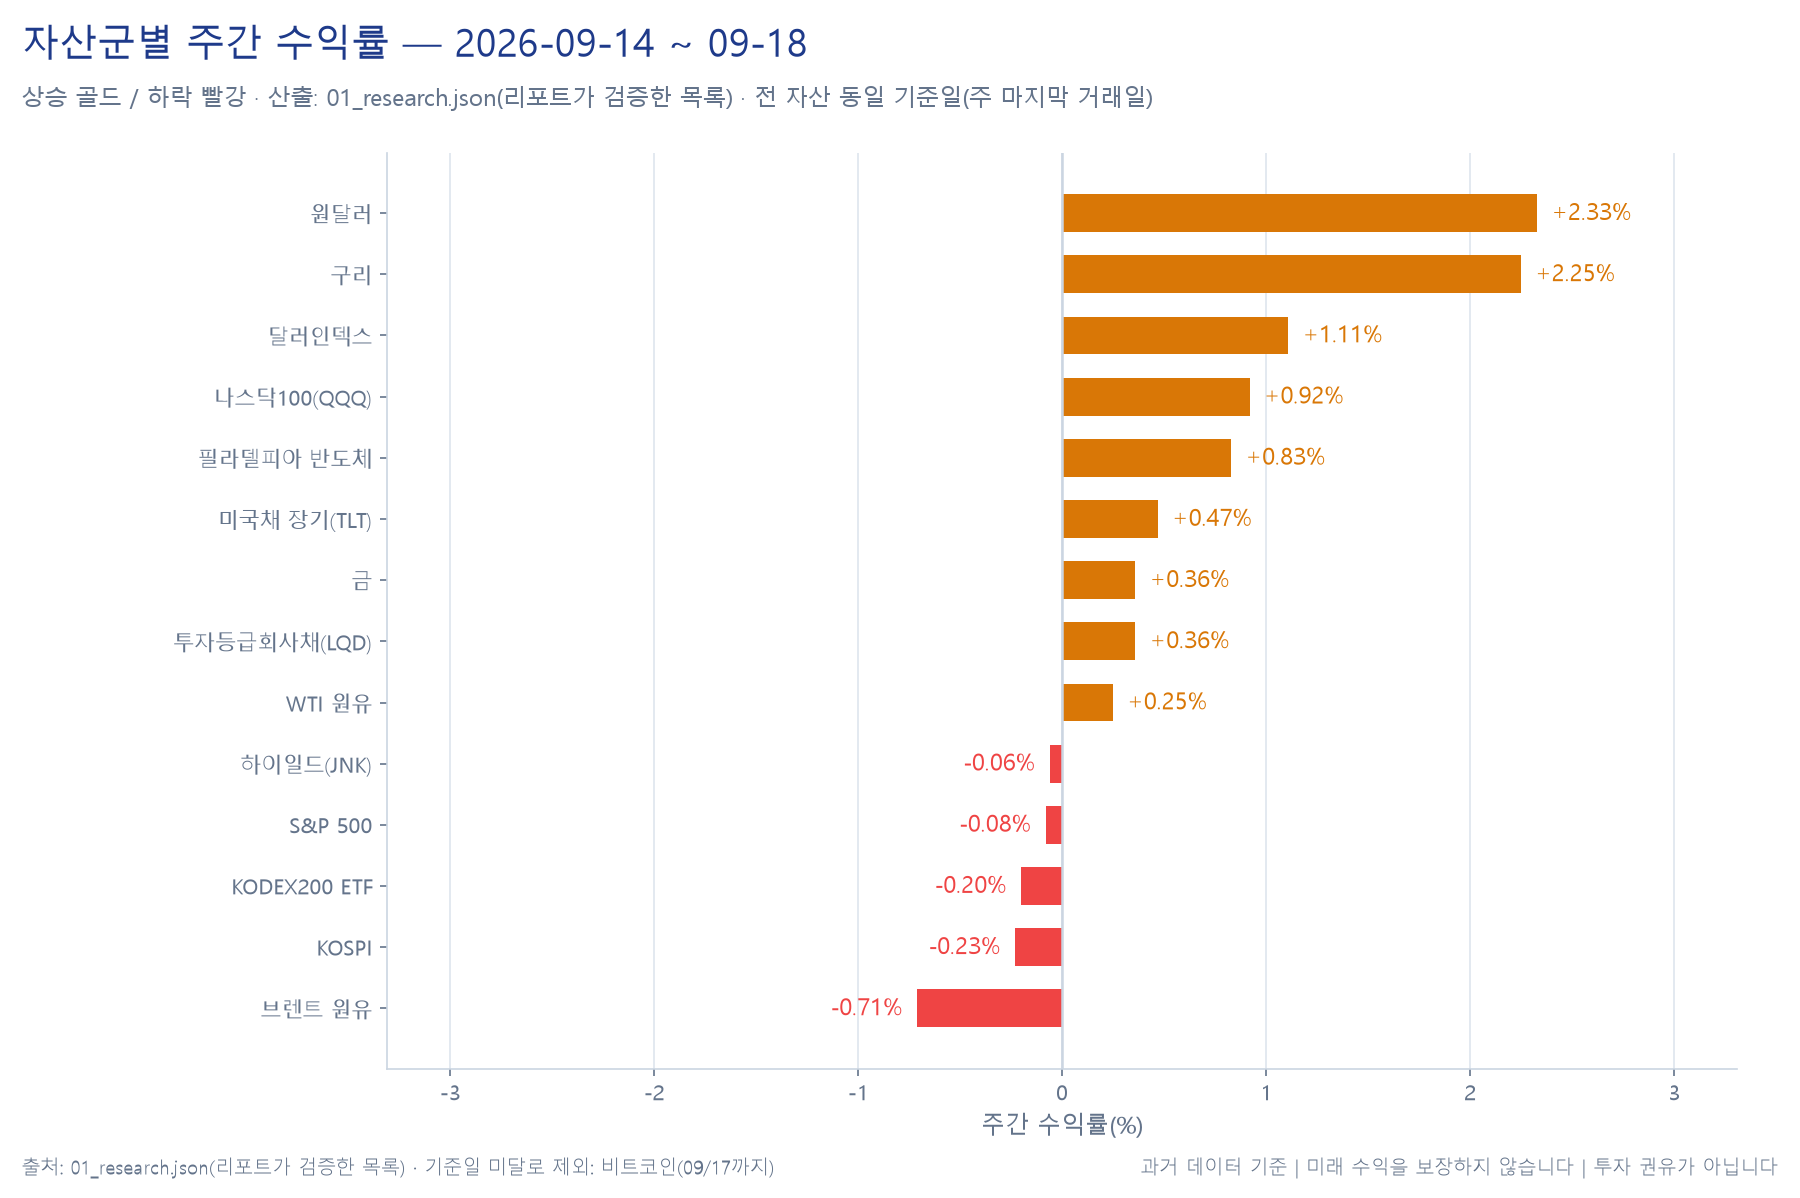
위 차트에서 가장 긴 막대가 주식도 원자재도 아닌 환율이라는 점이 이번 주의 요약입니다. 비트코인은 기준일이 하루 이르러(09-17) 같은 창으로 비교할 수 없으므로 막대에서 빠져 있습니다 — 위 표에는 값을 적되 순위에는 넣지 않은 것과 같은 이유입니다.
무엇이 이 순위를 만들었나
첫째, 이번 주 수익률의 분산은 자산군 안이 아니라 통화에서 나왔습니다. 주식·채권·크레딧·원자재의 주간 수익률이 대부분 −0.7%~+0.9% 좁은 구간에 몰려 있습니다.
반면 원달러는 +2.33%, 달러인덱스는 +1.11% 움직였습니다. 자산 가격이 거의 안 움직인 주에 환율만 크게 움직이면, 원화로 사는 투자자의 성과는 자산 선택이 아니라 통화 노출이 결정합니다.
그 산술을 그대로 보이면 이렇습니다(원달러 +2.33% 를 단순히 곱한 환산이며, 환전 스프레드·거래 수수료·세금은 반영하지 않았습니다).
| 자산 | 현지통화 기준 | 원화 환산(단순) |
|---|---|---|
| 나스닥100(QQQ) | +0.92% | +3.27% |
| 필라델피아 반도체(SOX) | +0.83% | +3.18% |
| 미국채 장기(TLT) | +0.47% | +2.81% |
| 금 | +0.36% | +2.70% |
| S&P 500 | −0.08% | +2.25% |
| 브렌트 원유 | −0.71% | +1.60% |
| 코스피 | −0.23% | −0.23%(원화 자산) |
원화 기준으로 보면 S&P 500(+2.25%)과 코스피(−0.23%)의 격차가 2.48%p 벌어집니다. 현지통화 기준 격차는 0.15%p 에 불과했습니다. 같은 한 주가 통화 기준을 바꾸는 것만으로 다른 이야기가 됩니다.
이 계산은 양방향으로 작동한다는 점을 함께 적습니다. 원달러가 반대로 움직이는 주에는 같은 크기로 성과가 깎입니다. 환율은 이번 주 이익의 원천이었던 만큼 다른 주에는 손실의 원천이 될 수 있으며, 어느 쪽이 될지는 이 리포트가 답하지 않습니다.
둘째, 원자재 안에서 방향이 갈렸습니다. 구리가 +2.25% 로 표에서 환율을 제외하면 가장 높았고, 같은 원자재인 브렌트는 −0.71% 로 가장 낮았습니다.
에너지와 산업금속이 반대로 간 셈입니다. 구리 상승의 사유는 이번 조사에서 2출처로 확인하지 못했으므로 단정하지 않습니다.
유가 하락은 §② 에 적은 공급 우려 완화 보도와 시간 순서가 일치합니다.
셋째, 금은 달러 강세에도 올랐습니다. 달러인덱스가 +1.11% 오른 주에 금은 +0.36% 상승했습니다.
달러와 금이 통상 반대로 움직인다는 통념과 다른 조합입니다. 다만 이번 주는 기대인플레이션 데이터가 대상 주 이전에 멈춰 실질금리를 계산할 수 없어(§② 인플레이션 참조) 금 가격의 통상적 해석 경로 하나가 막혀 있습니다.
기계적으로 설명을 붙이는 대신, 확인된 사실 — 달러가 오른 주에 금도 올랐다 — 만 적습니다.
한편 금광주(GDX)는 −1.67% 로 금과 반대 방향이었습니다. 금 현물이 오를 때 금광주가 내리는 것은 채굴 비용·개별 기업 요인 등이 섞여 나타날 수 있는 현상이지만, 이번 주에 무엇이 그 괴리를 만들었는지는 확인하지 못했습니다.
현물과 관련 주식이 같은 방향으로 간다고 가정하는 것이 늘 맞지는 않다는 점을 보여주는 사례로만 기록합니다.
넷째, 채권이 올랐습니다. 정책금리를 25bp 올린 주에 장기국채(TLT)가 +0.47% 오른 것은 언뜻 모순처럼 보입니다.
그러나 TLT 는 잔존만기 20년 이상 구간을 담으므로 10년물(+2.3bp)보다 30년물(−2.3bp)의 영향을 크게 받습니다. 초장기 금리가 내린 방향과 TLT 상승은 일치합니다.
정책금리 인상이 곧 모든 만기 금리 상승을 뜻하지 않는다는 것을 그대로 보여주는 주였습니다.
다섯째, 비트코인은 비교에서 제외합니다. −0.56% 라는 수치는 있으나 기준일이 9월 17일로 하루 이릅니다. FOMC 다음 날까지의 반응만 담겨 있고 9월 18일(BOJ 인상일)이 빠져 있으므로 다른 자산과 나란히 순위를 매기지 않습니다.
④주요 섹터
미국 — 지수는 −0.08%, 그런데 11개 GICS 섹터 중 9개가 내렸습니다
전부 로컬 CSV 로 계산했으며 기준일은 다른 자산과 같습니다(9/11→9/18). S&P 11개 GICS 섹터가 모두 들어 있고, 여기에 반도체·바이오·지역은행·금광·에너지탐사 등 업종 ETF 5종을 더해 16개를 함께 봤습니다.
아래 표에서 GICS 섹터가 아닌 다섯 줄은 바이오(IBB)·반도체(SMH)·지역은행(KRE)·금광(GDX)·에너지탐사(XOP)입니다.
| 섹터·업종 | 주간 |
|---|---|
| 헬스케어(XLV) | +1.83% |
| 정보기술(XLK) | +1.03% |
| 바이오(IBB) | +0.81% |
| 반도체(SMH) | +0.79% |
| 필수소비재(XLP) | −0.70% |
| 에너지(XLE) | −1.27% |
| 산업재(XLI) | −1.52% |
| 지역은행(KRE) | −1.56% |
| 커뮤니케이션(XLC) | −1.59% |
| 금광(GDX) | −1.67% |
| 경기소비재(XLY) | −1.71% |
| 소재(XLB) | −1.88% |
| 부동산(XLRE) | −2.05% |
| 금융(XLF) | −2.43% |
| 에너지탐사(XOP) | −2.61% |
| 유틸리티(XLU) | −3.04% |
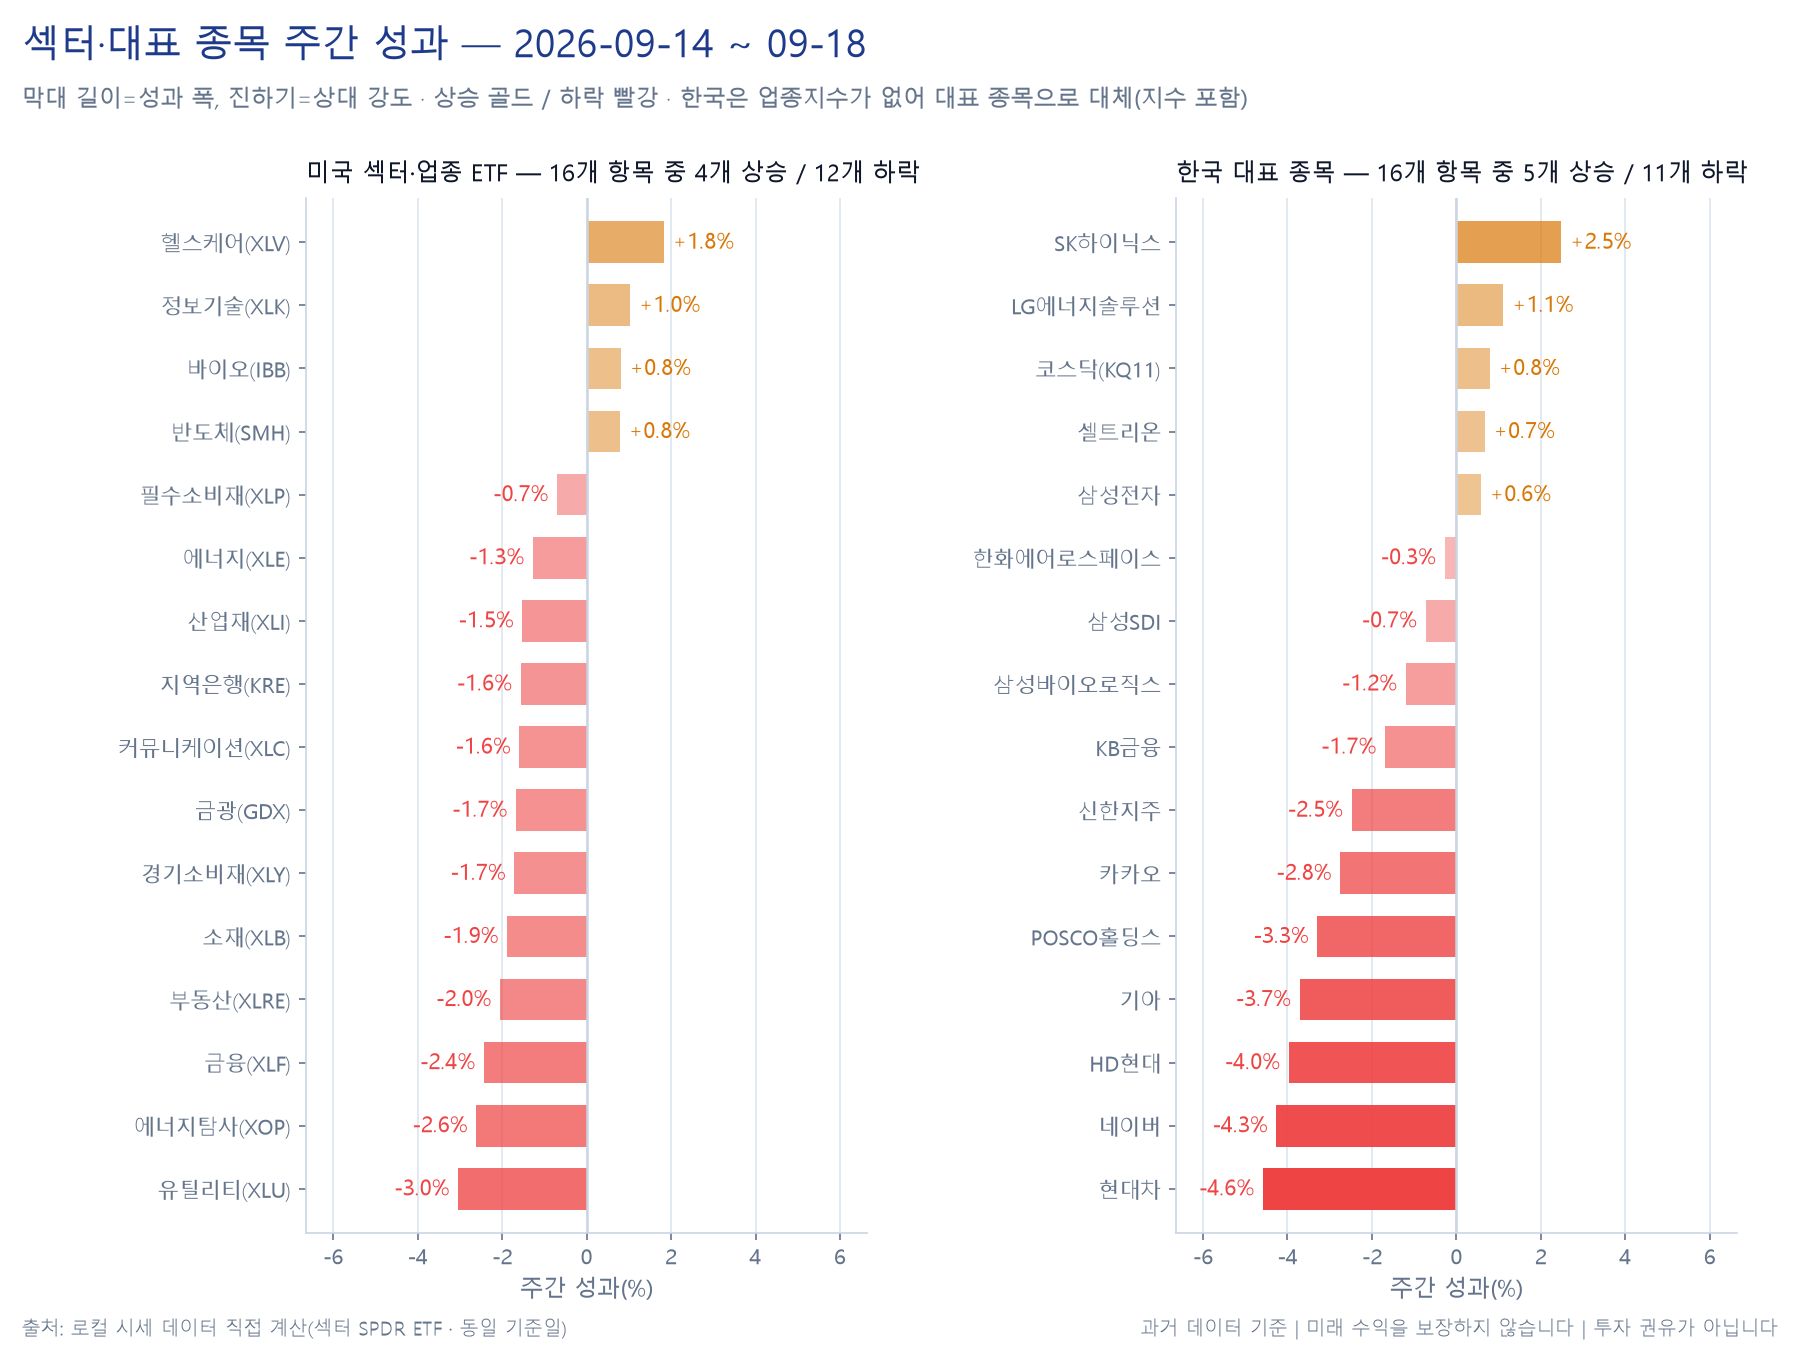
위 차트는 상승을 골드, 하락을 빨강으로 표시하고 막대 길이가 성과 폭입니다. 오른쪽 패널은 같은 기준으로 그린 한국 대표 종목입니다. 빨강 막대가 골드 막대보다 훨씬 많다는 점과, 그럼에도 지수가 −0.08%(코스피 −0.23%)에 그쳤다는 점을 함께 보시기 바랍니다.
S&P 11개 GICS 섹터 중 오른 것은 헬스케어(+1.83%)와 정보기술(+1.03%) 둘뿐이고 아홉 개가 내렸습니다. 업종 ETF 5종을 더한 16개 기준으로도 4개 상승·12개 하락입니다.
최고(헬스케어 +1.83%)와 최저(유틸리티 −3.04%)의 격차는 4.87%p 입니다.
그런데 S&P 500 은 −0.08% 였습니다. 시가총액 가중 지수이므로 가능한 결과입니다. 다만 어느 섹터가 지수를 얼마나 떠받쳤는지는 섹터별 지수 비중이 있어야 계산할 수 있고, 이번 조사에서 그 비중을 확보하지 못했으므로 기여도를 단정하지 않습니다.
비중 없이도 산술이 강제하는 부분은 있습니다 — 구성요소 열한 개 중 아홉 개가 내렸는데 지수가 −0.08% 에 그쳤다면, 오른 쪽이 지닌 무게가 내린 쪽을 상쇄할 만큼이었다는 뜻입니다. 어느 섹터가 그 무게를 가졌는지는 말할 수 없지만, 무게가 폭을 이겼다는 것 자체는 지수 값이 이미 말하고 있습니다.
지수만 보는 투자자와 개별 종목을 나눠 든 투자자의 체감이 갈렸을 주입니다.
정보기술 +1.03% 를 "빅테크 전반 강세"로 읽으면 틀립니다. 개별 종목은 이렇게 갈렸습니다.
| 종목 | 주간 | 9/18 종가(USD) |
|---|---|---|
| AMD | +8.46% | 559.82 |
| 마이크론 | +4.16% | 1,015.80 |
| 알파벳 | +3.26% | 349.54 |
| 메타 | +2.73% | 665.75 |
| 엔비디아 | +1.82% | 222.27 |
| 애플 | +1.16% | 336.13 |
| TSMC(ADR) | +0.60% | 434.67 |
| 테슬라 | −0.32% | 364.27 |
| 마이크로소프트 | −0.37% | 493.78 |
| 아마존 | −1.20% | 253.71 |
| 브로드컴 | −1.21% | 357.61 |
11개 중 7개 상승·4개 하락이고, 같은 반도체 안에서도 AMD(+8.46%)와 브로드컴(−1.21%)이 9.67%p 갈렸습니다. "기술주가 올랐다"는 한 문장으로 묶으면 이 분산이 통째로 사라집니다.
반도체 업종의 주중 경로도 기록해 둡니다. SOX 는 월요일 −5.86% 로 시작해 9월 17일 +3.14%, 9월 18일 +2.78% 로 되돌리며 주간 +0.83% 로 마감했습니다.
주간 수익률이 플러스라는 사실과, 그 주 안에 하루 −5.86% 를 겪었다는 사실은 둘 다 참입니다. 레버리지 없이 들고 있었다면 주간으로는 이익이지만, 월요일에 팔았다면 −5.86% 를 확정했을 것입니다.
방어·금리 민감 섹터가 하위권이었습니다. 유틸리티(−3.04%), 부동산(−2.05%)은 배당 수익에 기대는 성격이 강해 장기금리 수준에 민감한 섹터로 분류됩니다.
10년물 종가가 5% 선에 머문 주간의 최대 약세가 유틸리티였다는 것은 그 성격과 방향이 어긋나지 않습니다. 다만 주간 10년물 변화는 +2.3bp 에 불과했고 30년물은 오히려 −2.3bp 였으므로, 금리 '변화'만으로는 −3.04% 를 설명할 수 없습니다.
변화보다 레벨이 문제였다는 해석이 가능하지만 이번 조사에서 개별 사유를 2출처로 확인하지 못했으므로 단정하지 않습니다.
가장 설명이 안 되는 것은 금융입니다. 금리를 올린 주에 금융(XLF)이 −2.43%, 지역은행(KRE)이 −1.56% 로 하위권이었습니다.
금리 인상이 은행 순이자마진에 우호적이라는 통상적 도식과 반대 방향입니다. 이 괴리의 사유를 확인하지 못했습니다.
도식에 맞춰 이유를 지어내는 대신, 통념과 반대로 움직였다는 사실을 그대로 남깁니다.
마찬가지로 헬스케어(+1.83%) 상승의 개별 사유도 2출처로 확인하지 못했습니다. 수익률은 확정 서술하되 '왜'는 단정하지 않습니다.
한 가지 더 기록합니다. 한 주간 정리 기사(집계 매체)는 커뮤니케이션 서비스를 '강세'로 적었으나 로컬 계산은 XLC 주간 −1.59% 입니다.
같은 기사가 유틸리티를 +0.9% 로 적었는데 로컬 주간 계산은 −3.04% 라는 점을 함께 보면, 그 기사가 주간 수치와 특정일 수치를 섞어 쓴 것으로 보입니다. 이 리포트는 로컬 계산값을 씁니다.
한국 — 업종지수가 아니라 대표 종목 기준입니다
KRX 공식 업종지수가 로컬 데이터에 없어 개별 대표 종목의 주간 수익률로 대체했습니다. 업종 대표성에 한계가 있으므로 아래를 '업종 수익률'로 읽으시면 안 됩니다.
| 종목·지수 | 주간 | 9/18 종가(원) |
|---|---|---|
| SK하이닉스 | +2.48% | 1,857,000 |
| LG에너지솔루션 | +1.11% | 364,000 |
| 코스닥(지수) | +0.79% | 827.12 |
| 셀트리온 | +0.67% | 179,400 |
| 삼성전자 | +0.58% | 261,000 |
| 한화에어로스페이스 | −0.28% | 1,078,000 |
| 삼성SDI | −0.73% | 541,000 |
| 삼성바이오로직스 | −1.20% | 1,398,000 |
| KB금융 | −1.69% | 174,900 |
| 신한지주 | −2.48% | 110,100 |
| 카카오 | −2.75% | 33,550 |
| POSCO홀딩스 | −3.29% | 323,000 |
| 기아 | −3.71% | 121,900 |
| HD현대 | −3.97% | 460,000 |
| 네이버 | −4.26% | 197,700 |
| 현대차 | −4.58% | 365,000 |
대표 종목 15개 중 4개만 올랐고 11개가 내렸습니다. 위 표는 비교를 위해 코스닥 지수를 한 줄 더 얹은 것이므로, 코스닥을 포함해 세면 16개 중 5개 상승·11개 하락입니다.
그런데 코스피는 −0.23% 였습니다. 코스피도 시가총액 가중 지수이므로 가능한 결과입니다.
다만 어느 종목이 지수를 얼마나 떠받쳤는지는 종목별 지수 비중이 있어야 계산할 수 있고, 이번 조사에서 코스피 시가총액 비중을 확보하지 못했으므로 기여도를 단정하지 않습니다.
여기서도 비중 없이 산술이 강제하는 범위는 있습니다 — 열여섯 중 열하나가 내렸는데 지수가 −0.23% 에 그쳤다면, 오른 쪽이 지닌 무게가 내린 쪽을 상쇄할 만큼이었다는 뜻입니다. 어느 종목이 그 무게를 가졌는지는 말할 수 없지만, 미국에서 본 것과 같은 모양이 한국에서도 반복됐다는 것까지는 두 지수 값이 이미 말하고 있습니다.
코스닥은 +0.79% 로 코스피와 방향이 갈렸는데, 화요일부터 금요일까지 4거래일 연속 상승한 결과입니다.
반도체 2종의 주간 수익률은 사실상 금요일 하루에서 나왔습니다. SK하이닉스는 9월 18일 하루 +6.42%(+112,000원), 삼성전자는 +3.37%(+8,500원) 올랐습니다.
SK하이닉스의 주간 +2.48% 는 금요일 +6.42% 에서 그 앞 나흘의 하락을 뺀 값입니다. 주간 수익률이 특정 하루에 집중돼 있을 때, 그 하루를 비켜간 투자자의 성과는 주간 수익률과 전혀 다릅니다.
환율이 오른 주에 자동차가 가장 많이 내렸습니다. 원달러 +2.33% 는 통상 수출 기업에 우호적으로 해석되지만, 현대차 −4.58%·기아 −3.71% 로 표의 하위권이었습니다.
통념과 반대 방향이며 이번 조사에서 사유를 2출처로 확인하지 못했습니다. 같은 논리라면 조선(HD현대 −3.97%)·철강(POSCO홀딩스 −3.29%)도 설명되지 않습니다.
환율과 수출주 주가를 기계적으로 연결하는 도식이 이번 주에는 작동하지 않았다는 사실만 기록합니다.
금융은 한국도 약했습니다. KB금융 −1.69%, 신한지주 −2.48% 로 미국 금융(XLF −2.43%)과 방향이 같았습니다.
한국은행은 대상 주에 금통위가 없었으므로 국내 정책금리 변화로는 설명되지 않습니다. 양국 금융주가 같은 방향으로 약했다는 관찰만 남기고 공통 원인은 단정하지 않습니다.
인터넷(네이버 −4.26%, 카카오 −2.75%)도 하위권이었고, 미국 커뮤니케이션(XLC −1.59%)과 방향이 같았습니다.
⑤이번 주 정리 — 날짜별로 무슨 일이 있었나
9월 14일(월) — 급락으로 시작했습니다
코스피가 6,909.90 에서 6,684.40 으로 −3.26% 하락하며 주를 열었습니다. 코스닥 −1.69%, 미국에서는 SOX 가 −5.86%, S&P 500 −0.48% 였습니다.
VIX 는 +7.95% 올라 17.10 이 됐습니다. 유가는 반대로 움직여 WTI 가 +1.34%(101.39달러) 상승했는데, 사우디 송유관 피해 규모를 보여주는 위성사진이 공개된 날입니다.
주식은 내리고 유가는 오르는 조합이 월요일의 그림이었습니다. 다만 코스피 −3.26% 의 사유를 단일 요인으로 귀속할 근거는 확보하지 못했습니다.
9월 15일(화) — 유가가 주중 고점을 찍었고 코스피는 주중 저점을 찍었습니다
WTI +4.38%(105.83달러), 브렌트 +2.90%(108.75달러) 로 이번 주 고점을 기록했습니다. 코스피는 −0.85% 추가 하락해 6,627.30 으로 주중 저점에 닿았습니다.
미 10년물은 5.00% 였고 S&P 500 은 −0.45% 였습니다.
이 시점에서 코스피는 직전 금요일(6,909.90) 대비 −4.09% 였습니다. 이 리포트가 최종적으로 보고하는 주간 수익률 −0.23% 와 같은 주의 이야기입니다.
9월 16일(수) — FOMC, 그리고 지표 두 건
미국 현지 기준으로 FOMC 가 0.25%p 인상(3.75~4.00%, 12-0)을 발표했고, 같은 날 8월 소매판매(+1.2%)와 8월 수입물가(+0.7%)가 나왔습니다. 미 10년물이 5.01%(정확히는 5.006%)로 주중 고점에 닿았고 달러인덱스는 +0.66% 올라 100.31, 원달러는 +1.33% 상승했습니다.
VIX 는 +2.97% 올라 17.71 로 주중 고점이었습니다. S&P 500 은 −0.45% 였습니다.
한국 9월 16일 세션은 +1.37% 상승 마감했는데, 이는 FOMC 발표보다 앞선 시각입니다. 한국 장 마감 시각과 미국 동부시간 오후 2시 발표 사이에는 시차가 있습니다. 이 상승을 FOMC 결과와 인과로 연결하지 않습니다.
9월 17일(목) — 인상을 소화하며 미 증시가 반등했습니다
S&P 500 +1.14%, SOX +3.14%, VIX −12.82%(15.44) 로 위험자산이 되돌렸습니다. 미 10년물은 4.95% 로 −6bp 내렸습니다.
원달러는 +0.96% 올라 1,376.60원(로컬 기준)이 됐고, 코스피는 −0.04%(6,715.40)로 사실상 보합이었습니다.
금리 인상 발표 다음 날 주가가 오르고 금리가 내린 조합입니다. 발표 전 이미 가격에 반영돼 있던 부분이 얼마였는지는 이 데이터로 분리할 수 없습니다.
9월 18일(금) — BOJ 인상, 그리고 코스피 급반등
일본은행이 0.25%p 올려 1.25% 로 결정했습니다. 1995년 이후 최고 수준이며 표결은 7-2(아사다 토이치로·사토 아야노 위원 반대)였습니다.
2024년 3월 정상화 시작 이후 인상 간격이 6개월에서 3개월로 단축됐습니다. 그런데 엔은 약해졌습니다 — 엔달러는 로컬 기준 주간 154.48 에서 156.13 으로 올랐습니다.
한국에서는 코스피가 +2.66%(+178.8p) 급등해 6,894.20 으로 마감했습니다. SK하이닉스 +6.42%, 삼성전자 +3.37% 였고 코스닥은 +0.60%(827.12)였습니다.
외국인이 8거래일 만에 순매수로 전환한 것으로 보도됐습니다(자세한 수급은 §⑧ 참조). 미 10년물은 다시 5.00% 로 올라섰고 VIX 는 14.81 까지 내렸습니다.
주간 종합 — 되돌림이 이야기의 본체입니다
| 구분 | 수치 |
|---|---|
| 코스피 주간 | −0.23% |
| 코스피 주중 저점 기준(직전 금요일 대비) | −4.09% |
| 코스피 저점 → 주간 종가 | +4.03% |
| S&P 500 주간 | −0.08% |
| S&P 500 월~수 누적 | −1.37% |
| WTI 주간 | +0.25% |
| WTI 주중 고점 → 주간 종가 | −5.23% |
| VIX 주중 고점(9/16) → 9/18 | −16.37% |
| 원달러 주간 | +2.33% |
| 달러인덱스 주간 | +1.11% |
주간 수익률만 보면 코스피도 S&P 500 도 유가도 "거의 안 움직인 한 주"입니다. 그런데 그 안에서 코스피는 −4.09% 까지 밀렸고, 유가는 고점에서 −5.23% 되돌렸으며, VIX 는 17.71 에서 14.81 로 −16.37% 내렸습니다.
이 차이를 굳이 강조하는 이유가 있습니다. 주간·월간·연간 수익률은 시작점과 끝점 두 개만 보는 숫자입니다.
실제로 자산을 들고 있는 사람이 겪는 것은 그 사이의 경로입니다. 9월 15일에 −4.09% 를 보고 판 사람과 그대로 들고 있어 −0.23% 로 끝난 사람은 같은 자산을 같은 기간 들었지만 전혀 다른 결과를 얻었습니다.
수익률 한 줄이 낙폭을 지웁니다. (여기의 저점은 일별 종가 기준이며 장중 저가는 이보다 낮을 수 있습니다 — 로컬 데이터의 일별 종가로 계산했습니다.)
아래는 변동성 지수(VIX)의 추이입니다. 월요일 급등(17.10) → 수요일 FOMC 당일 고점(17.71) → 목요일 급락(15.44) → 금요일 14.81 의 경로가 위 표의 되돌림과 같은 그림입니다.
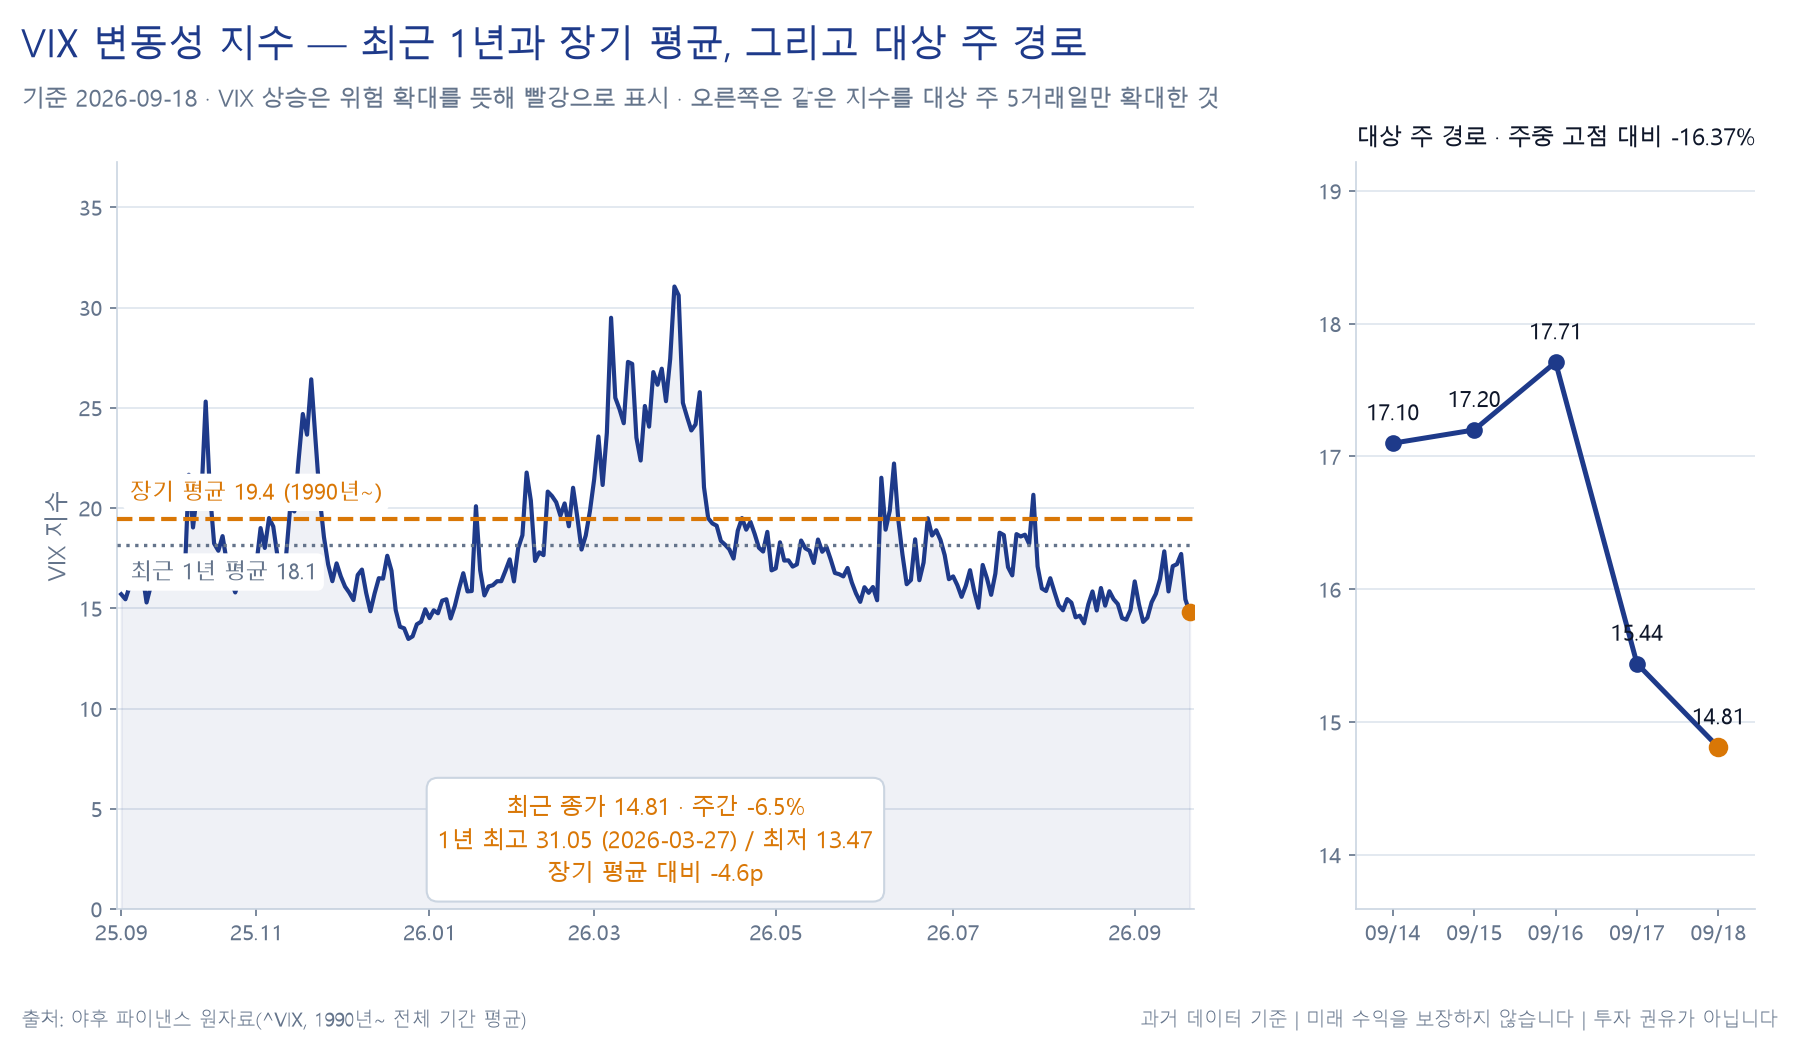
VIX 14.81 은 주간으로는 −6.5% 이지만, 주중 고점 대비로는 −16.37% 입니다. 여기서도 시작점과 끝점만 보면 경로가 사라집니다.
⑥역사적 맥락 — 이번 주 수치는 어디쯤인가
아래는 전부 로컬 장기 시계열로 계산한 과거 사실입니다. "과거에 이랬으니 이번에도 그렇게 될 것"이라는 함의는 붙이지 않습니다.
미 10년물 5.00% — 2024년 이후 두 번째
2024년 1월 이후 미 10년물 종가가 5.00% 이상이었던 날은 2026년 9월 16일(5.006%) 단 하루였습니다. 그리고 9월 18일에 다시 4.998%(반올림 5.00%)로 마감했습니다.
2025년 이후 최고는 그 9월 16일의 5.006%, 최저는 3.953% 입니다. 최저에서 현재까지의 폭은 104.5bp 입니다.
즉 이번 주는 2년 8개월 만에 처음 넘은 선을 한 주 안에 두 번 건드린 주였습니다. 다만 이 사실이 "5% 가 새로운 바닥이 됐다"거나 "여기서 더 오른다/내린다"를 뜻하지는 않습니다. 관측 횟수가 두 번인 사건에서 추세를 읽을 수는 없습니다.
원달러 +2.33% — 10년 상위 1.7%, 그런데 올해에도 적어도 네 번 더 컸습니다
최근 10년 522주 중 이보다 큰 주간 상승은 8주뿐입니다. 그중 적어도 네 번이 2026년에 있었습니다(3/6 +3.29%, 2/6 +2.93%, 5/15 +2.65%, 6/5 +2.53%).
확보한 자료가 상위 목록이라 2026년 건수를 전수로 확정하지는 못했으므로 "적어도"로 적습니다. 최근 1년 기준 백분위로는 상위 9.4% 로 내려옵니다.
같은 수치가 10년 기준으로는 드물고 1년 기준으로는 드물지 않습니다. 어느 창으로 보느냐가 "이례적"의 정의를 바꿉니다. 이 리포트는 두 창을 모두 적고, 어느 쪽이 맞다고 고르지 않습니다.
레벨은 다릅니다. 1,379.53원은 최근 1년 백분위 5.8% 입니다. 지난 1년 최고 1,554.48원 대비 −11.25% 입니다. 방향은 최근 1년 기준으로도 상위권 움직임이었지만, 도착한 지점은 지난 1년 하위권입니다.
달러인덱스 +1.11% — 약 1.4 표준편차
최근 1년 주간 표준편차가 0.78%p 이므로 이번 주는 약 1.4 표준편차입니다. 최근 10년 주간 평균은 +0.01% 로 사실상 0 입니다. 달러인덱스는 장기적으로 방향 없이 움직여 온 계열이며, 그래서 한 주 +1.11% 는 눈에 띄는 크기입니다.
코스피 −0.23% — 변동성 대비 아주 작은 변화
최근 1년 코스피 주간 수익률의 평균은 +1.48%, 표준편차는 5.28%p 입니다(3년: 평균 +0.69%, 표준편차 3.64%p / 5년: 평균 +0.35%, 표준편차 3.14%p). 이번 주 −0.23% 는 최근 1년 표준편차의 5% 에도 못 미치는 크기입니다.
반면 주중 저점 기준 −4.09% 는 그 표준편차의 약 77% 로, 평범한 크기의 한 주짜리 하락에 해당합니다. 끝점만 보면 이례적으로 조용한 주이고, 경로를 보면 평범한 주였다는 것이 이번 주 코스피의 정확한 묘사입니다.
여기서 짚어 둘 것이 하나 더 있습니다. 최근 1년 코스피 주간 평균이 +1.48% 라는 것은 지난 1년이 매우 강한 구간이었다는 뜻입니다.
3년 평균 +0.69%, 5년 평균 +0.35% 와 비교하면 차이가 분명합니다. 이 숫자는 과거에 일어난 일이며, 평균이 높았던 구간 뒤에 무엇이 오는지는 이 데이터가 말해주지 않습니다.
이번 조합의 과거 유사 사례는 제시하지 않습니다
"정책금리 인상 + 10년물 5% + 달러 강세 + 지수 보합"이라는 조합이 과거 언제 나왔고 그때 무엇이 뒤따랐는지를 쓰려면 장기 조합 검색 결과가 필요합니다. 이번 리포트에서는 그 검색을 수행하지 않았으므로 유사 국면을 제시하지 않습니다.
짐작으로 유사 사례를 들면 그 자체가 예측의 우회로가 됩니다.
⑦채권·크레딧 심층
구간별로 나눠 읽습니다 — 다만 커브 판정은 하지 않습니다
먼저 전제를 다시 적습니다. 2년물과 2s10s 스프레드를 이번 주는 계산할 수 없습니다.
FRED 의 해당 시리즈가 대상 주 시작 전에 멈춰 있고, 대체 소스는 과거에 커브를 17.4bp 과대계산한 전력이 있어 쓰지 않습니다. 그러므로 아래는 구간별 사실의 나열이며, 이것들을 묶어 "스티프닝"이나 "플래트닝"으로 판정하지 않습니다.
3개월물 3.978%(+6.5bp). 새 목표범위 3.75~4.00% 의 상단 근처이고 밴드 중간값 3.875% 보다 10.3bp 높습니다.
초단기 구간은 사실상 정책금리 경로를 그대로 반영하는 자리입니다. 인상 폭(25bp)보다 작게 움직인 것은 인상이 어느 정도 사전에 반영돼 있었음을 시사하며, 중간값 위에 자리 잡은 것은 추가 인상 가능성의 일부가 담겨 있다는 해석과 어긋나지 않습니다.
다만 이 해석을 §② 에 적은 내재 확률 55.1%(단일 출처)와 정량적으로 맞춰 보지는 않았습니다.
5년물 4.856%(+6.5bp). 3개월물과 같은 폭으로 올랐습니다.
중기 구간은 통상 향후 몇 년간의 성장·인플레이션 기대가 반영되는 자리로 설명됩니다. 성장 전망 상향(2026년 GDP 2.2%→2.3%)과 물가 전망 상향(PCE 3.6%→3.7%)이 모두 담긴 SEP 가 나온 주에 중기 금리가 오른 것은 방향이 어긋나지 않습니다.
10년물 4.998%(+2.3bp). 주간 변화는 작지만 레벨이 5% 선에 닿았다는 점이 이번 주의 사건입니다(§⑥ 참조).
주중 경로는 9월 15일 5.00% → 9월 16일 5.006%(고점) → 9월 17일 4.95%(−6bp) → 9월 18일 다시 5.00% 였습니다. 즉 5% 를 중심으로 위아래로 움직였고 주간으로는 거의 제자리였습니다.
30년물 5.331%(−2.3bp). 유일하게 내린 구간입니다.
초장기 구간은 통상 기간 프리미엄과 발행·입찰 수급으로 설명됩니다. 그런데 대상 주의 미 국채 입찰 일정·응찰률·기간 프리미엄 관련 자료를 이번 조사에서 확보하지 못했습니다.
수급 요인을 확인하지 못한 상태에서 "기간 프리미엄이 축소됐다"고 적는 것은 관찰이 아니라 추정입니다. 30년물이 홀로 내렸다는 사실만 기록하고, 그 이유는 비워 둡니다.
이 구간 차이가 실제 손익에 어떻게 나타났는지는 TLT 에서 확인됩니다. 잔존만기 20년 이상 미국채를 담는 TLT 는 주간 +0.47% 였습니다.
10년물이 오른 주에 장기국채 ETF 가 오른 것은 모순이 아니라, 그 ETF 가 담는 구간(30년물 −2.3bp)이 10년물과 다르게 움직였기 때문입니다. "금리가 올랐다"는 한 문장은 어느 만기의 금리인지를 말하지 않으면 손익 방향조차 알려주지 않습니다.
크레딧 — 스프레드 수치는 없고, ETF 프록시만 있습니다
투자등급·하이일드 크레딧 스프레드(OAS) 실수치를 이번 조사에서 확보하지 못했습니다. 따라서 아래는 ETF 상대 성과로 방향만 읽은 프록시이며, 스프레드 수치로 서술하지 않습니다.
| 프록시 | 주간 |
|---|---|
| 미국채 장기(TLT) | +0.47% |
| 투자등급회사채(LQD) | +0.36% |
| 하이일드(JNK) | −0.06% |
세 줄의 순서가 국채 > 투자등급 > 하이일드 입니다. 신용도가 낮을수록 성과가 나빴다는 뜻이고, 프록시 기준으로 위험선호가 확산된 주는 아니었습니다.
다만 이 해석에는 정직하게 붙여야 할 단서가 있습니다. 세 ETF 는 듀레이션이 서로 다릅니다.
TLT 는 20년 이상, LQD 는 그보다 짧고, JNK 는 하이일드 특성상 더 짧습니다. 30년물이 −2.3bp 내린 주에는 듀레이션이 긴 상품이 그것만으로 유리합니다.
즉 위 순서의 일부는 신용이 아니라 금리 민감도 차이로 설명될 수 있습니다.
이 해석이 틀렸다면 무엇이 반대로 나와야 하는가. 만약 이번 주 하이일드 부진이 신용 우려 때문이었다면 HY 스프레드가 실제로 벌어졌어야 합니다.
그런데 그 수치를 확보하지 못했으므로 확인할 방법이 없습니다. 반대로 순전히 듀레이션 효과였다면 만기를 맞춘 비교에서 신용등급 간 차이가 사라져야 합니다.
둘 중 어느 쪽인지 이번 주 데이터로는 가릴 수 없습니다. 가릴 수 없다는 사실을 적는 것이, 한쪽으로 단정하는 것보다 정확합니다.
주식 쪽 신호와 함께 보면 그림이 조금 더 선명해집니다. 위험선호가 확산된 주였다면 경기민감 섹터가 올랐어야 하는데, 산업재 −1.52%, 소재 −1.88%, 경기소비재 −1.71% 였습니다. 하이일드 −0.06% 와 방향이 어긋나지 않습니다.
금리 수준은 올랐는데 금리 변동성은 내렸습니다
이번 주 가장 눈에 띄는 대비가 여기 있습니다. 10년물이 2024년 1월 이후 처음으로 종가 5% 선을 건드린 주인데, 채권 변동성 지수(MOVE)는 오히려 내렸습니다.
| 변동성 지표 | 9/18 | 주간 |
|---|---|---|
| VIX(주식) | 14.81 | −6.50% |
| VVIX(VIX 의 변동성) | 87.38 | −4.27% |
| MOVE(국채 금리 변동성) | 80.64 | −1.91% |
MOVE 는 82.21 에서 80.64 로, VVIX 는 91.28 에서 87.38 로 내렸습니다. 세 지표가 모두 하락했고 하락 폭은 VIX(−6.50%) > VVIX(−4.27%) > MOVE(−1.91%) 순입니다.
금리의 수준과 금리의 변동성은 다른 것이라는 점이 이 대비의 핵심입니다. 이번 주 시장은 10년물을 5% 선까지 올려놓았지만, 동시에 그 금리가 앞으로 얼마나 흔들릴지에 매기는 가격은 낮췄습니다.
정책 결정이 있는 주에 오히려 변동성 가격이 내린 것인데, 이는 §② 의 3개월물 움직임(인상 폭 25bp 보다 작은 +6.5bp)과 함께 놓고 보면 방향이 어긋나지 않습니다.
왜 그렇게 됐는지는 쓰지 않습니다. 변동성 지표가 내린 이유를 2출처로 확인하지 못했고, "불확실성이 해소됐다" 같은 서술은 관찰이 아니라 해석입니다. 수치가 그렇게 나왔다는 사실만 기록합니다.
다만 이 조합을 읽을 때 붙여야 할 단서가 하나 있습니다. 변동성 지표가 낮다는 것은 지금까지 그랬다는 기록이지 앞으로 흔들리지 않는다는 보장이 아닙니다.
같은 주에 코스피는 주중 −4.09% 를 겪었고 SOX 는 월요일 하루 −5.86% 였습니다 — 변동성 지표가 내린 주에도 개별 시장에서는 그런 움직임이 일어났습니다.
⑧수급·포지셔닝·밸류에이션
이 섹션은 확보한 것이 적습니다. 없는 것을 추정으로 채우면 그것이 곧 환각이므로, 있는 것과 없는 것을 그대로 구분해 적습니다.
확보한 것 — 9월 18일 하루치 한국 수급
| 주체 | 2026-09-18 순매수 |
|---|---|
| 외국인 | +4,206억원 |
| 기관 | +3조 1,675억원 |
이것은 하루치이며 주간 누적이 아닙니다. 외국인이 8거래일 만에 순매수로 전환했다고 보도됐습니다. 이날 코스피는 +2.66% 급등했고 SK하이닉스는 +6.42% 올랐습니다. 기관 순매수 3조 1,675억원은 외국인의 7.5배 규모입니다.
주간 누적 수급은 확보하지 못했습니다. 따라서 "이번 주 외국인이 얼마를 샀다"는 서술을 할 수 없고, 9월 18일 하루 수치를 주간 수치인 것처럼 쓰지 않습니다.
앞선 7거래일 동안 외국인이 순매도였다면 주간 누적은 마이너스일 수 있으나, 그것 역시 확인하지 못했으므로 단정하지 않습니다.
한 가지만 덧붙입니다. 코스피가 주중 저점(9/15)에서 금요일까지 +4.03% 되돌리는 동안 외국인이 언제 방향을 바꿨는지는 이 하루치 데이터로 알 수 없습니다. 수급과 가격의 선후 관계를 하루 데이터로 주장하지 않습니다.
확보하지 못한 것
- 투자자 주체별 주간 누적 순매수(외국인·기관·개인) — 확보 실패. 주간 수급 흐름을 서술할 수 없습니다.
- 코스피·S&P 500 밸류에이션(PER 등)과 과거 대비 위치 — 신뢰 가능한 출처로 확보하지 못했습니다. 한 개인 블로그가 코스피 선행 PER 수치를 언급했으나 교차검증 가능한 출처가 아니어서 채택하지 않았습니다. 밸류에이션은 이번 주 다루지 않습니다.
- 미국 자금 흐름(펀드 플로)·선물 포지셔닝 — 확보 실패.
- 미 국채 입찰 응찰률·기간 프리미엄 — 확보 실패(§⑦ 참조).
밸류에이션 없이 쓰는 주간 리포트는 한쪽 눈을 감고 쓰는 것과 같습니다. 그것을 숫자를 지어내 메우지 않고 공백으로 남기는 편이, 독자가 이 리포트의 나머지 수치를 믿을 수 있게 하는 유일한 방법입니다.
⑨지역별 점검
미국 — §②~④ 에서 다뤘습니다
정책금리 3.75~4.00%(+25bp), 10년물 4.998%, S&P 500 −0.08%, 11개 GICS 섹터 중 9개 하락. 되풀이하지 않습니다.
일본 — 올렸는데 엔이 약해졌습니다
일본은행이 9월 18일 0.25%p 올려 1.25% 로 결정했습니다. 1995년 이후 최고 수준이며 표결은 7-2 였습니다(아사다 토이치로·사토 아야노 위원 반대).
2024년 3월 정상화를 시작한 이후 인상 간격이 6개월에서 3개월로 단축됐다는 점이 이번 결정의 성격을 보여줍니다.
그런데 엔달러는 로컬 기준 주간 154.48 → 156.13 으로 +1.07%, 즉 엔이 약해졌습니다. 같은 기간 달러인덱스가 +1.11% 올랐습니다.
두 수치가 거의 같습니다. 이 주의 엔 약세는 엔 고유 요인이라기보다 달러 전반의 강세에 엔이 평균만큼 따라간 결과로 읽는 것이 산술에 더 부합합니다.
미일 금리 격차 관점에서 보면 이번 주 미국은 +25bp, 일본도 +25bp 로 정책금리 격차 자체는 변하지 않았습니다. 격차가 그대로인데 환율이 달러 쪽으로 움직였다는 것은, 이번 주 엔달러를 움직인 것이 정책금리 격차의 '변화'가 아니었다는 뜻입니다.
다만 무엇이 움직였는지는 이 데이터로 특정할 수 없습니다.
한국 — 정책금리는 그대로, 미국과의 격차는 벌어졌습니다
대상 주에 한국은행 금융통화위원회는 열리지 않았습니다. 기준금리는 3.00% 로, 2026년 7월 16일 2.50%→2.75%, 8월 27일 2.75%→3.00% 로 두 차례 연속 인상한 뒤 유지되고 있습니다(한국은행 1차 출처 1건 기준).
미국이 이번 주 올리면서 격차는 이렇게 됩니다.
- 미국 목표범위 상단 4.00% 대비 1.00%p
- 미국 밴드 중간값 3.875% 대비 0.875%p
즉 미국 금리가 한국보다 높은 상태이고 이번 주에 그 폭이 25bp 더 벌어졌습니다. 이 격차 자체가 환율을 결정하지는 않지만(§⑨ 일본 문단이 그 반례입니다), 원달러 +2.33% 와 같은 주에 벌어진 변화라는 사실은 기록해 둡니다.
증시 쪽은 §④ 에서 다뤘습니다 — 코스피 −0.23%, 코스닥 +0.79%, 대표 종목 15개 중 11개 하락.
유럽 — 다루지 않습니다
유로달러 수준(1.15)은 확보했으나 유럽 주식·채권의 주간 성과를 확보하지 못했습니다. 유로존·독일·영국의 9월 PMI 속보는 다음 주(9/23) 일정입니다.
유럽중앙은행의 대상 주 결정 여부는 이번 조사에서 확인하지 못했습니다. 확인된 것이 환율 수준 하나뿐이므로 이번 주 유럽은 별도로 서술하지 않습니다.
중국 — 다루지 않습니다
중국 자산의 주간 성과를 확보하지 못했습니다. 인민은행 대출우대금리(LPR)는 다음 주 9월 21일 일정이며 이전치는 3.00% 로 기록돼 있으나, 확보한 출처가 1년물과 5년물 만기를 구분하지 않아 어느 만기의 값인지 확인하지 못했습니다.
이번 주 중국은 다루지 않고, 다음 주 일정으로만 §⑩ 에 기록합니다.
한국 투자자 관점의 연결고리
확인된 범위에서 세 가지를 적습니다.
첫째, 환율이 이번 주 성과의 최대 변수였습니다. §③ 의 원화 환산 표가 그것입니다. 달러 자산을 들고 있었다면 현지통화 기준으로 거의 안 움직인 자산도 원화 기준으로는 +2%~+3% 였습니다.
둘째, 양국 모두 오른 쪽에 반도체가 있었습니다. 미국 SOX +0.83%(월요일 −5.86% 후 되돌림), 한국 삼성전자 +0.58%·SK하이닉스 +2.48%.
각 지수에 대한 기여도는 비중 데이터가 없어 계산하지 않았지만, 두 시장이 같은 업종의 움직임에 같은 날 함께 반응한 사례는 관측됩니다 — 9월 14일 SOX −5.86% 와 코스피 −3.26% 가 같은 날이었습니다. 한쪽이 흔들리는 날 다른 쪽도 흔들릴 수 있다는 점은 그 동시성만으로도 읽힙니다.
셋째, 수출 관련 종목과 환율의 통상적 연결이 이번 주에는 작동하지 않았습니다. 원달러가 +2.33% 올랐는데 현대차 −4.58%, 기아 −3.71%, HD현대 −3.97%, POSCO홀딩스 −3.29% 였습니다. 사유는 확인하지 못했습니다.
⑩다음 주 전망 — 조건부로만 씁니다
캘린더 (2026년 9월 21일 ~ 9월 25일)
컨센서스(예상치)를 확보한 항목이 거의 없습니다. 대부분 이전치만 확인됐고, 확보한 이전치도 집계 사이트 기준이라 1차 출처와 다를 수 있습니다. 빈칸은 추정으로 채우지 않았습니다.
| 날짜 | 지표·이벤트 | 컨센서스 | 이전치 | 중요도 |
|---|---|---|---|---|
| 9/21(월) | 한국 9월 1~20일 수출입(관세청) | 미확보 | 미확보 | 높음 |
| 9/21(월) | 중국 인민은행 대출우대금리(LPR) | 동결 전망 | 3.00%(만기 구분 미확인) | 높음 |
| 9/21(월) | 캐나다은행 총재 맥클렘 연설 | — | — | 낮음 |
| 9/22(화) | 미국 9월 리치먼드 연준 제조업지수 | 미확보 | 미확보 | 중간 |
| 9/22(화) | 호주중앙은행 총재 불럭 연설 | — | — | 낮음 |
| 9/23(수) | 미국 9월 S&P글로벌 제조업·서비스업 PMI(속보) | 미확보 | 제조 49.4 · 서비스 56.8 · 합성 55.4 | 높음 |
| 9/23(수) | 유로존 9월 S&P글로벌 PMI(속보) | 미확보 | 제조 49.6 · 서비스 51.6 · 합성 49.6 | 중간 |
| 9/23(수) | 독일 9월 S&P글로벌 PMI(속보) | 미확보 | 제조 54.6 · 서비스 57.6 · 합성 55.6 | 중간 |
| 9/23(수) | 영국 9월 S&P글로벌 PMI(속보) | 미확보 | 제조 48.4 · 서비스 50.0 · 합성 50.9 | 중간 |
| 9/23(수) | 한국 9월 소비자심리지수(한국은행) | 미확보 | 미확보 | 중간 |
| 9/23(수) | LG 배당금 지급(주당 1,000원) | — | — | 낮음 |
| 9/24(목) | 미국 8월 신규주택매매 | 미확보 | 미확보 | 중간 |
| 9/24(목) | 스위스 국립은행(SNB) 금리 결정·기자회견 | 예금금리 0.0% 동결 전망 | 0.0% | 중간 |
| 9/24(목) | 호주 8월 고용·실업률 | 미확보 | 고용 −15,800(7월) · 실업률 4.5%(8월) | 낮음 |
| 9/24(목) | 미·중 정상회담(보도 기준, 아래 주석 참조) | — | — | 높음 |
| 9/25(금) | 미국 8월 내구재수주·국방제외 핵심 자본재수주 | 미확보 | 미확보 | 중간 |
| 9/25(금) | 미국 주간 신규 실업수당 청구 | 미확보 | 196,000(9/12 주간) | 중간 |
| 9/25(금) | 미국 2분기 GDP 확정치·기존주택매매·도매재고 | 미확보 | 미확보 | 출처 간 불일치 |
| 9/25(금) 또는 9/26(토) | 미국 9월 미시간대 소비자심리·기대인플레(확정) | 미확보 | 미확보 | 출처 간 불일치 |
9월 25일 일정은 출처에 따라 엇갈립니다. 한 캘린더는 2분기 GDP 확정치·기존주택매매·내구재수주를 9월 25일로, 미시간대 소비자심리를 9월 26일로 적었습니다.
다른 캘린더는 9월 25일을 '주요 발표 없음'으로 적었고, 또 다른 출처는 내구재수주와 미시간대 소비자심리를 모두 9월 25일로 적었습니다. 어느 쪽이 맞는지 확정하지 못했으므로 양쪽을 모두 기록합니다.
9월 24일 미·중 정상회담은 한국어 매체 2곳에서 확인했고 AI·반도체 수출통제가 핵심 의제로 보도됐습니다. 1차 발표(백악관·중국 외교부)로는 확인하지 못했으므로 개최 사실과 의제를 확정 서술하지 않습니다.
주요 기업 실적 일정은 싣지 않습니다. 9월 21~25일 실적 캘린더를 2출처로 확인하지 못했습니다. 확인되지 않은 실적 일정을 지어내지 않습니다.
대상 기간 밖이지만 기록해 둘 일정이 둘 있습니다. 8월 PCE 물가는 9월 26일 발표 예정으로 보도됐고, 다음 FOMC 는 10월 27~28일입니다.
PCE 는 연준이 목표(2%)를 정의할 때 쓰는 지표이며, 9월 SEP 가 2026년 PCE 중간값을 3.6% 에서 3.7% 로 올린 직후에 나오는 첫 실측치입니다.
관전 포인트 — 전부 조건부입니다
① 미국 9월 PMI 속보(9/23) — 이번 주 지표들과 같은 방향인지. 이전치는 제조업 49.4(기준선 50 아래), 서비스업 56.8, 합성 55.4 입니다. 제조업과 서비스업이 기준선을 사이에 두고 갈려 있는 구조입니다.
- 제조업이 50 위로 올라오고 서비스업도 유지되면, 이번 주 소매판매(+1.2%)·필라델피아 연준 지수(컨센서스 상회)와 방향이 같아집니다. 연준 성명의 "Economic activity is expanding at a solid pace"를 뒷받침하는 쪽이고, 추가 인상 경로에 무게가 실리는 방향입니다. 금리 민감 섹터(이번 주 유틸리티 −3.04%·부동산 −2.05%)에는 부담 방향입니다.
- 반대로 제조업이 더 내려가고 서비스업까지 둔화하면, 성장 둔화 신호가 되며 추가 인상 기대가 약해지는 방향입니다. 다만 물가 지표가 함께 높게 나오면 두 신호가 상충해 방향이 명확해지지 않습니다.
- PMI 의 하위 항목인 투입가격 지표가 이번 주 필라델피아 연준 지불가격지수(40.9→48.6)와 같은 방향으로 나오는지가 별도의 확인 지점입니다.
② 한국 9월 1~20일 수출입(9/21) — 환율 해석의 시험대. 이번 주 원달러가 +2.33% 올랐는데 자동차·조선·철강 대표 종목은 하위권이었습니다(§④). 통상적 도식이 작동하지 않은 주였습니다.
- 수출이 견조하게 나오면, 환율 상승이 수출 실적에 반영되는 경로가 살아 있다는 쪽의 근거가 됩니다. 이 경우 이번 주 수출주 약세는 환율과 무관한 별개 요인이었다는 해석이 힘을 얻습니다.
- 수출이 부진하게 나오면, 환율이 올라도 수출 물량 자체가 받쳐주지 않는다는 쪽의 근거가 됩니다.
- 어느 쪽이든 하나의 순간 데이터일 뿐이며, 1~20일 통관 실적은 조업일수 구성에 따라 왜곡될 수 있습니다.
③ 중국 LPR(9/21) — 다만 만기 구분이 확인되지 않았습니다. 동결 전망으로 보도됐고 이전치는 3.00% 로 기록돼 있으나, 확보한 출처가 1년물·5년물을 구분하지 않았습니다.
- 동결되면 현 상태 유지이며 새 정보는 크지 않습니다.
- 인하되면 중국 경기 부양 신호로 읽히며 산업금속에 우호적인 방향입니다. 이번 주 구리가 +2.25% 로 원자재에서 가장 강했다는 점과 연결되는 지점이지만, 이번 주 구리 상승의 사유를 확인하지 못했으므로 두 사건을 미리 잇지 않습니다.
④ 10월 FOMC 내재 확률의 변화(주중 내내). 9월 17일 기준 한 집계에서 25bp 인상 확률은 55.1% 로 집계됩니다(단일 출처). 절반을 조금 넘는 수준입니다.
- 다음 주 지표가 성장·물가 양쪽에서 강하게 나오면 이 확률이 올라가는 방향이고, 3개월물(현재 3.978%)이 더 오를 여지가 생깁니다.
- 약하게 나오면 반대 방향이며, 이 경우 이번 주 오른 단기·중기 금리(3개월 +6.5bp, 5년 +6.5bp)가 되돌려질 수 있습니다.
- 이 판단이 틀렸다고 볼 반증: 지표가 강한데도 단기 금리가 내리면, 시장이 지표가 아니라 다른 것(연준 커뮤니케이션, 수급 등)을 보고 있다는 뜻입니다.
⑤ 미 10년물 5% 선(주중 내내). 2024년 1월 이후 종가로 5% 를 넘은 것은 이번 주 9월 16일이 처음이고 9월 18일에 다시 그 선에 닿았습니다.
- 5% 위에서 마감하는 날이 이어지면, 이번 주 하위권이었던 금리 민감 섹터(유틸리티·부동산)에 부담이 지속되는 방향이고, 할인율에 민감한 장기 성장주에도 같은 방향의 압력입니다.
- 다시 5% 아래로 내려가면 그 압력이 완화되는 방향이지만, 그것이 곧 주가 상승을 뜻하지는 않습니다 — 금리가 내리는 이유가 성장 둔화라면 이익 전망 쪽 압력이 대신 들어옵니다. 같은 금리 하락이 반대 결과를 낳을 수 있다는 점이 여기서 핵심입니다.
⑥ 30년물의 방향(주중 내내). 이번 주 유일하게 내린 구간입니다(−2.3bp).
- 초장기 금리가 계속 내리면 장기국채 ETF(TLT, 이번 주 +0.47%)에 우호적인 방향입니다.
- 반대로 오르면 같은 상품에 반대 방향입니다. 잔존만기가 길수록 같은 bp 변화에도 가격 변동이 크므로, 이 구간은 방향이 바뀔 때 손익 변화도 큽니다.
- 다만 이번 주 30년물이 왜 홀로 내렸는지 확인하지 못했으므로(입찰·기간 프리미엄 자료 미확보), 그 원인이 이어질지 여부를 판단할 근거가 없습니다.
⑦ 미·중 정상회담(9/24, 보도 기준) — 반도체에 걸린 변수. 개최 사실과 의제를 1차 출처로 확인하지 못했습니다. 따라서 이 항목은 "만약 보도대로 열린다면"이라는 조건이 하나 더 붙습니다.
- 수출통제 완화 방향의 결과가 나오면 반도체 업종에 우호적인 방향입니다. 이번 주 양국에서 오른 몇 안 되는 축이 반도체였고 두 시장이 같은 날 함께 움직인 사례가 있었다는 점(§⑨)을 감안하면, 지수 전반으로 파급되는 경로가 존재합니다.
- 강화 방향이면 반대이며, 9월 14일 SOX −5.86%·코스피 −3.26% 같은 동반 하락이 재현될 수 있는 조건이 됩니다.
- 회담이 열리지 않거나 구체적 결과가 없으면 이 경로 자체가 발생하지 않습니다.
⑧ 8월 PCE(9/26, 대상 기간 밖) — 다음 주 마지막 날 또는 그다음 날. 연준이 목표를 정의하는 지표이며 9월 SEP 가 2026년 전망을 3.6%→3.7% 로 올린 직후의 첫 실측입니다.
- 전망 상향과 같은 방향(가속)으로 나오면 추가 인상 기대를 뒷받침하는 쪽입니다.
- 둔화로 나오면 SEP 상향이 과했다는 쪽의 근거가 되며 금리 전반에 하방 압력입니다.
- 8월 CPI 에서 헤드라인은 가속하고 근원은 둔화한 갈림(§②)이 PCE 에서도 재현되는지가 별도의 확인 지점입니다.
⑪리스크 요인 — 상방과 하방을 같은 개수로
아래는 발생을 예상하는 목록이 아니라, 발생하면 어떤 경로로 무엇에 닿는지를 미리 적어 둔 지도입니다. 각 항목의 발생 여부는 단정하지 않습니다.
하방 압력 요인
1. 장기금리 레벨이 5% 선에 머무는 경우 → 할인율 경로 → 금리 민감 자산.
10년물 종가가 5% 선에 닿은 것은 2024년 1월 이후 이번 주가 처음입니다. 이번 주 유틸리티 −3.04%, 부동산 −2.05% 로 금리 민감 섹터가 하위권이었던 것이 그 경로의 1차 증거입니다.
주간 금리 '변화'가 +2.3bp 에 불과했는데도 이 정도 약세가 나왔다면, 변화가 아니라 레벨이 작용하고 있을 가능성이 있습니다. 레벨이 유지되는 동안은 이 압력이 계속되는 구조입니다.
2. 인플레이션 재가속 → 추가 인상 경로 → 위험자산 전반.
이번 주 확인된 물가 관련 신호는 두 개이고 모두 위쪽입니다 — 수입물가 +0.7%(직전 −0.3%, 단일 출처), 필라델피아 연준 지불가격지수 40.9→48.6(단일 출처). 8월 CPI 헤드라인도 전월비 +0.1%→+0.4% 로 가속했습니다.
연준 SEP 의 2026년 PCE 전망도 3.6%→3.7% 로 올라갔습니다. 이 신호들이 9월 26일 PCE 에서 확인되면 10월 인상 확률이 올라가는 방향이며, 밸류에이션이 높은 자산일수록 할인율 상승의 영향이 큽니다.
3. 지정학 — 에너지 공급 경로.
사우디 동서송유관 중단은 주중 WTI 를 105.83달러까지 밀어올렸다가(고점 대비 이후 −5.23%) 되돌렸습니다. 공급 우려가 완화됐다는 평가는 단일 출처 기준이며, 상황 자체는 대상 주 이후에도 진행 중입니다.
유가가 다시 오르면 헤드라인 인플레이션 → 정책 경로 → 위험자산으로 이어지는 연결이 존재합니다. 전개 방향은 예측하지 않습니다.
4. 지수와 폭의 괴리 → 집중도 위험 → 지수 투자자.
미국 11개 GICS 섹터 중 9개가 내렸는데 S&P 500 은 −0.08% 였고, 한국 대표 종목 15개 중 11개가 내렸는데 코스피는 −0.23% 였습니다. 양국 모두 내린 쪽이 다수인데 지수는 거의 움직이지 않았습니다 — 오른 쪽이 지닌 무게가 그만큼이었다는 뜻입니다(어느 종목·섹터인지는 비중 데이터가 없어 특정하지 않습니다).
무게가 한쪽에 쏠려 있는 구조는 그 한쪽이 흔들릴 때 반대로도 작동합니다 — 9월 14일 SOX −5.86%·코스피 −3.26% 가 같은 날이었습니다.
상방 압력 요인
1. 실물 지표의 견조함 → 이익 전망 경로 → 위험자산 전반.
이번 주 소매판매는 +1.2% 로 컨센서스(+0.9%)를 상회했고, 필라델피아 연준 제조업지수는 전월 대비 내렸으나 컨센서스는 9.1p 상회했으며, 신규 실업수당 청구는 206,000건에서 196,000건으로 줄었습니다(뒤 두 건은 단일 출처). 연준 SEP 도 2026년 성장률을 2.2%→2.3% 로 올리고 실업률을 4.3%→4.1% 로 낮췄습니다.
금리 인상이 성장 둔화 때문이 아니라 견조한 수요 때문이라면, 이익 전망은 금리 부담의 일부를 상쇄합니다.
2. 원화 약세 → 환산 경로 → 해외자산을 든 한국 투자자.
원달러가 현재 수준에서 더 오르면 원화 기준 해외자산 평가액이 그만큼 커집니다. 이번 주 그 효과는 S&P 500 −0.08% 를 원화 기준 +2.25% 로 바꿔 놓았습니다.
레벨상으로는 최근 1년 백분위 5.8% 로 상승 여지 자체가 봉쇄된 위치가 아닙니다. 다만 이 요인은 대칭입니다 — 반대로 움직이면 같은 크기로 깎입니다.
이 항목을 상방에 적은 것은 발생을 예상해서가 아니라, 경로가 존재한다는 사실 때문입니다.
3. 반도체 사이클 → 지수 견인 경로 → 양국 지수.
이번 주 상승 쪽 상위에 반도체가 몰려 있었습니다. 미국 AMD +8.46%·마이크론 +4.16%, 한국 SK하이닉스 +2.48%(금요일 하루 +6.42%)·삼성전자 +0.58%(금요일 +3.37%).
이 흐름이 이어지면 지수에도 같은 방향으로 작용합니다 — 다만 얼마나 끌어올리는지는 지수 내 비중이 있어야 계산할 수 있고 그 비중을 확보하지 못했으므로, 크기는 말하지 않고 방향만 적습니다. 다만 같은 업종 안에서도 브로드컴 −1.21% 처럼 방향이 갈렸다는 점(§④)은 "반도체 전체"로 묶어 읽는 것의 한계를 보여줍니다.
4. 초장기 금리의 하락 → 듀레이션 경로 → 장기채·금리 민감 자산.
30년물은 이번 주 −2.3bp 로 유일하게 내렸고 TLT 는 +0.47% 였습니다. 이 방향이 이어지면 장기채와 금리 민감 섹터에 우호적입니다.
다만 그 하락의 원인을 확인하지 못했으므로(입찰·기간 프리미엄 자료 미확보) 지속 여부를 판단할 근거는 없습니다.
양쪽 모두에 걸리는 요인
10월 FOMC(10/27~28). 한 집계 기준 25bp 인상 확률 55.1%(9/17 기준, 단일 출처)는 시장이 어느 쪽으로도 기울지 않았다는 뜻입니다.
결과가 어느 쪽으로 나오든 절반가량의 포지션이 재조정되는 구조이므로, 그 전후로 금리·환율의 변동성이 커질 수 있는 조건입니다. 결과 방향은 예측하지 않습니다.
손실 가능성에 대해 — 숫자로 적습니다
이번 주 코스피는 주간 −0.23% 로 끝났지만 주중 저점에서는 직전 금요일 대비 −4.09% 였습니다. SOX 는 주간 +0.83% 였지만 월요일 하루에 −5.86% 를 겪었습니다.
WTI 는 주간 +0.25% 였지만 고점에서 −5.23% 되돌렸습니다. 주간 수익률 한 줄은 그 주에 자산 가격이 얼마나 내려갔었는지를 말해주지 않습니다.
더 긴 시간축에서도 같습니다. 이 리포트의 어떤 수치도 "여기서 더 내려가지 않는다"를 보장하지 않으며, 최근 1년 코스피 주간 수익률의 표준편차가 5.28%p 라는 것은 한 주에 ±5% 규모의 변동이 통상 범위 안이라는 뜻입니다.
원금 손실 가능성은 이 리포트가 다루는 모든 자산에 존재합니다.
⑫데이터 한계 · 참고자료 · 면책
이 리포트가 서 있는 사이트
이 주간 리포트는 인베스트월드(investworlds.org)가 직접 운영하는 사이트에서 발행합니다. 본문의 자산 수익률은 대부분 이 사이트가 보유한 로컬 가격 데이터로 직접 계산했으며, 계산 방식과 원자료는 사이트에서 확인하실 수 있습니다.
사이트 관련 페이지
- 적립식 투자 계산기 —
investworlds.org/periodic: 이번 주처럼 주중에 −4% 를 겪었다 되돌린 구간을 포함해, 매달 사서 모았을 때의 결과를 최대낙폭·손실 기간과 함께 계산합니다. - 일시금 투자 계산기 —
investworlds.org/lump-sum: 특정 날짜에 한 번에 샀을 때의 결과입니다. - 자산 비교 —
investworlds.org/compare: 이번 주 §③ 의 크로스에셋 표처럼 여러 자산을 같은 기간으로 나란히 놓고 비교합니다. - 위기 구간 —
investworlds.org/crisis: 과거 급락 구간에서 각 자산이 얼마나 내렸고 회복에 얼마나 걸렸는지를 봅니다. - 한국 증시 역사 —
investworlds.org/kr-history: 코스피의 장기 경로와 주요 국면입니다. - 투자 지식백과 —
investworlds.org/learn: 본문에 나온 개념(장단기 금리, 기간 프리미엄, 기대인플레이션, 듀레이션 등)의 설명입니다. - 인사이트 —
investworlds.org/insights: 지난 주간 리포트와 일별 시황입니다.
데이터 한계 — 이번 주 확인하지 못한 것들
신뢰의 근거는 무엇을 확인했는지가 아니라 무엇을 확인하지 못했는지를 밝히는 데 있습니다. 이번 주 리포트가 다루지 못한 항목은 다음과 같습니다.
- 미 국채 2년물 — FRED DGS2 최신 관측이 2026년 9월 10일로 대상 주 시작 전에 멈춰 주간 bp 변화를 낼 수 없었습니다.
- 2년-10년 스프레드(2s10s) — FRED T10Y2Y 최신 관측이 9월 11일로 대상 주 이전입니다. 대체 소스인 선물 계열은 대상 주 데이터가 있지만 채택하지 않았습니다 — 2026년 8월에 16거래일 정지한 채 커브를 17.4bp 과대계산한 전력이 있고, 이번에도 그것으로 계산한 값이 FRED 의 대상 주 직전 마지막 실측과 25.2bp 어긋났으며, 최장 연속 동일값 구간이 20거래일이기 때문입니다. 이번 주 커브 형태(스티프닝/플래트닝)를 판정하지 않았고, 차트에도 값을 찍지 않고 "계산하지 않음"이라고 적었습니다.
- 10년 기대인플레이션(BEI) — FRED T10YIE 최신 관측이 9월 11일(2.36%)로 대상 주 이전입니다. 주간 변화와 실질금리를 계산하지 못했고, 그래서 금 가격 해석의 한 경로를 비워 뒀습니다.
- 파월 의장 기자회견 — 발언 원문과 톤을 2출처로 확인하지 못해 다루지 않았습니다. 성명 원문 인용으로 대체했습니다.
- 10월 FOMC 내재 확률 — 25bp 인상 확률 55.1%(9/17 기준)를 1출처로만 확인했습니다. CME 원본 도구가 과거 시점 조회를 지원하지 않아 교차검증하지 못했습니다.
- 미국 섹터별 등락 사유 — 헬스케어(+1.83%) 상승, 금융(−2.43%)·유틸리티(−3.04%) 약세의 개별 사유를 2출처로 확인하지 못했습니다. 수익률은 확정 서술했고 '왜'는 단정하지 않았습니다.
- 섹터 등락 사유 전반 — 섹터 성과 자체는 로컬 데이터로 계산되지만 '왜 그렇게 움직였는가'는 자동으로 계산되지 않고 별도 웹수집이 필요한 항목입니다. 이번 주는 미국·한국 양쪽 모두 사유를 확정하지 못했고, 그래서 §④ 의 금융주 약세·자동차 약세처럼 통념과 반대로 움직인 사례를 사실만 기록하고 원인을 비워 뒀습니다.
- 한국 업종지수 — KRX 공식 업종지수가 로컬에 없어 개별 대표 종목으로 대체했습니다. '업종 수익률'로 서술하지 않았습니다.
- 한국 주간 누적 수급 — 투자자 주체별 주간 누적 순매수를 확보하지 못했습니다. 확보한 것은 2026년 9월 18일 하루치뿐이며, 이를 주간 수치로 쓰지 않았습니다.
- 밸류에이션 — 코스피·S&P 500 의 PER 등 밸류에이션과 과거 대비 위치를 신뢰 가능한 출처로 확보하지 못했습니다. 한 개인 블로그의 수치는 교차검증 출처가 아니어서 채택하지 않았습니다.
- 크레딧 스프레드(OAS) — IG·HY 스프레드 실수치를 확보하지 못해 ETF 상대 성과(LQD·JNK·TLT)로만 방향을 서술했고 프록시임을 명시했습니다.
- 미 국채 입찰·기간 프리미엄 — 대상 주 입찰 일정·응찰률 자료를 확보하지 못해 30년물이 홀로 내린 이유를 설명하지 못했습니다.
- 다음 주 실적 캘린더 — 9월 21~25일 주요 기업 실적 일정을 2출처로 확인하지 못했습니다. 지어내지 않고 통째로 비웠습니다.
- 다음 주 지표 컨센서스 — 대부분 확보하지 못했습니다. "시장은 X 를 예상한다" 류 서술을 하지 않았습니다.
- 9월 24일 미·중 정상회담 — 한국어 매체 2곳에서만 확인했고 1차 발표로 확인하지 못했습니다. 개최 사실과 의제를 확정 서술하지 않았습니다.
- 9월 25일 일정 — 출처 간 내용이 엇갈립니다(§⑩ 참조). 양쪽을 모두 기록했습니다.
- 커뮤니케이션 섹터 방향 — 한 집계 매체가 '강세'로 적었으나 로컬 계산은 −1.59% 입니다. 같은 기사가 유틸리티를 +0.9% 로 적었는데 로컬은 −3.04% 여서 기준일이 다른 값으로 판단했습니다. 로컬 계산값을 썼습니다.
- SK하이닉스 종가 표기 — 한 매체가 9월 18일 종가를 1,867,000원으로 적었으나 로컬 데이터는 1,857,000원입니다. 같은 기사의 등락(+112,000원, +6.42%)이 로컬 전일 종가 1,745,000원과 정확히 부합하므로(1,745,000 × 1.0642 = 1,857,029) 기사의 레벨 표기를 오기로 판단하고 로컬값을 유지했습니다.
- 원달러 기준 시각 — 국내 보도의 9월 17일 종가는 1,382.2원(서울 외환시장 오후 3시 30분 고시)이고 로컬 데이터는 1,376.60원입니다. 원달러는 24시간 거래되므로 '종가'의 기준 시각이 소스마다 다릅니다. 값 충돌이 아니라 기준 시각 차이이며, 이 리포트는 로컬값으로 통일하고 보도 수치와 섞어 쓰지 않았습니다.
위 19건은 조사 단계에서 기록된 한계 목록과 1:1로 대응합니다. 여기에 더해 집필 과정에서 확인된 것이 둘 더 있습니다.
- S&P 500 의 섹터별 지수 내 비중을 확보하지 못했습니다. 그래서 9개 섹터가 내렸는데 지수가 −0.08% 에 그친 결과에서 어느 섹터가 얼마나 기여했는지는 계산하지 않았고, 지수 값이 강제하는 범위(무게가 폭을 이겼다)까지만 적었습니다(§④).
- 비트코인만 기준일이 2026년 9월 17일입니다(암호자산 확정 가드). 다른 자산은 9월 18일 기준이며, 창이 다르므로 순위 비교에서 제외했습니다.
반대로, 초안 단계에서 "확보하지 못했다"고 적었다가 데이터 재확인으로 되살린 항목이 둘 있습니다. 채권·주식 변동성(MOVE·VVIX)은 로컬 데이터가 있어 §⑦ 에서 다뤘고, 미국 부동산 섹터(XLRE)도 로컬 데이터가 있어 프록시 없이 S&P 11개 GICS 섹터 전부를 §④ 에 실었습니다.
한계 목록은 확인될 때마다 줄어드는 것이 정상이며, 줄어든 사실도 함께 적어 둡니다.
참고자료 (1차 출처 우선)
1차 출처
- Federal Reserve, FOMC 성명 및 정책 집행 결정(2026-09-16)
- Federal Reserve, Summary of Economic Projections, September 15-16, 2026
- Federal Reserve, FOMC Calendars, Statements, and Minutes
- U.S. Bureau of Labor Statistics, Consumer Price Index Summary — 2026 M08
- U.S. Bureau of Labor Statistics, U.S. Import and Export Price Indexes — 2026 M08
- U.S. Census Bureau, Advance Monthly Retail Trade Report, August 2026(CB26-153)
- 한국은행, 기준금리 추이
자체 계산
- 자산 가격·수익률·역사적 백분위: 인베스트월드 로컬 가격 데이터(
data/raw/이하 미국·한국 주식, 원자재, 암호자산, 매크로 지표 시계열)로 직접 계산
보도·집계(교차검증 또는 단일 출처 표기)
- CNBC, The Japan Times(일본은행 결정)
- CNBC, The Irish Times, Trading Economics(사우디 송유관·유가)
- 서울신문, Businesskorea, 뉴스1(한국 증시·수급)
- 머니투데이, 이투데이, 한국일보, 헤럴드경제(환율)
- Trading Economics, FX.co(필라델피아 연준 지수)
- CME FedWatch 인용 집계(내재 확률, 단일 출처)
- LiteFinance, The Right Trader 등(다음 주 캘린더)
면책
본 리포트는 투자자문이 아니며 특정 종목·자산의 매매를 권유하지 않습니다. 목표가를 제시하지 않으며, 미래 가격이나 방향을 단정하지 않습니다.
본문의 전망 서술은 모두 "A 가 나오면 B 압력, 반대면 C 압력" 형태의 조건부 서술이며, 조건의 발생 여부는 예측하지 않았습니다.
과거 데이터는 미래 수익을 보장하지 않습니다. 본문에 인용된 역사적 백분위·평균·표준편차는 과거에 일어난 일의 기록이며, 같은 일이 반복된다는 근거가 아닙니다.
본문의 모든 자산에는 원금 손실 가능성이 있습니다. 주간 수익률은 시작점과 끝점만 보는 숫자이므로 그 사이의 낙폭을 보여주지 않습니다 — 이번 주 코스피의 주간 −0.23% 와 주중 −4.09% 가 그 차이입니다.
수치는 작성 시점(2026년 9월 20일) 기준이며 오류가 있을 수 있습니다. 로컬 계산값과 외부 보도 수치가 다른 경우 이 리포트는 로컬 계산값을 사용했고, 차이가 있는 항목은 위 '데이터 한계'에 명시했습니다.
원화 환산 수치는 환율을 단순히 곱한 값으로, 환전 스프레드·거래 수수료·세금을 반영하지 않았습니다.
인베스트월드는 금융투자업자가 아닙니다.